核实日期:2026-09-08|现行口径:2026 税年(雇员雇佣支出与自雇合规申报)|复核:2027-01-31(家庭办公工时比例测试、技工劳动力流动扣除 120 公里门槛与自雇 CPP 供款上限均为现行法定基准)。 法条依据指向加拿大《所得税法》(Income Tax Act, RSC 1985, c. 1 (5th Supp.)) 第 6(1)(a) 条、第 8(1)(i) 条、第 8(1)(q) 条、第 18(12) 条与《加拿大养老金计划法》(Canada Pension Plan);数值与政策执行标准指向加拿大税务局 (Canada Revenue Agency, CRA) 指南 T4044、T4130 与现行申报通报。
在加拿大个人所得税体系中,纳税人的收入形态直接决定了支出扣除的权利边界与申报路径。与自雇人士(Self-Employed Individuals)广泛的商业费用扣除权利不同,雇员(Employees)能够申报扣除的工作相关支出受到《所得税法》第 8 条严苛的法条限制——凡法律未明文允许的项目,一律不得自雇佣收入中抵扣。随着远程办公与混合工时制度在加拿大的常态化,雇员家庭办公支出的申报口径经历了重要演变;同时,面对建筑与基建行业跨区域流动作业的需求,税法设立了专属的技工劳动力流动扣除。此外,对于兼有雇佣与自雇经营、或由自雇转为受雇的纳税人而言,家庭办公场所的法定门槛在受雇与自雇之间存在深刻差异,而小微企业雇主向雇员发放礼品的免税政策更暗藏致命的关联方合规陷阱。
本页系统剖析 2026 税年雇员与自雇人士在居家办公、异地施工流动、员工福利以及自雇养老金供款领域的法理机制与核算实务。读完本页,你应该能够掌握四项核心申报技能:一是准确判定雇员家庭办公「超过 50% 时间」与「连续 4 周」的法定资格及 T2200 要件;二是清晰区分自雇人士《所得税法》第 18(12) 条「主要营业地点」与「排他性专用」的双轨标准,理解 principal 绝不等于 sole 的实质内涵;三是严格防范 500 加元非现金礼品免税政策对股东及关联亲属的法定排除;四是精准推演技工流动扣除 120 公里差额判据,并在 T1 税表上正确将自雇 CPP 供款拆解至 Line 22200 扣除与 Line 31000 抵免。
66
一、雇员家庭办公支出:常规详尽法与实质性门槛
1.1 临时简易平摊法的废止与详尽法的全面回归
在先前的疫情应急期间,CRA 曾允许受雇居家办公的纳税人采用每天固定额度的临时简易平摊法(Temporary Flat Rate Method)申报扣除,无需雇主出具任何证明。然而,这项过渡性行政便利措施早已全面终止。在 2026 税年,所有雇员若要申报家庭工作空间支出(Work-Space-in-the-Home Expenses),必须且只能采用详尽计算法(Detailed Method)。
采用详尽法的前提是获得雇主签署的法定文书——Form T2200(Declaration of Conditions of Employment,雇佣条件声明表)。雇主必须在 T2200 中明确证实:在家办公是雇佣合同的实质性要求(Required by Contract),且雇主并未报销该雇员因远程办公所发生的全部家庭支出。纳税人虽然不需要在提交电子税表时主动随附 T2200,但必须完整保留该表格及全部公用事业费与租金收据备查。
1.2 雇员居家办公的两条独立资格路径
依据加拿大《所得税法》第 8(1)(i)(ii) 条及 CRA 行政执行标准,雇员要想合法扣除家庭办公费用,其居家工作状态必须在 2026 税年满足以下两条法定测试路径之一:
- 主要工作时间测试路径:该家庭工作空间是雇员履行其雇佣职责的主要场所。CRA 对此制定的核心行政测试标准是:在该工作空间内开展工作的时间比例必须严格超过 50%。同时,这一超 50% 的工时比例并不要求贯穿整个日历年,但必须至少维持连续 4 周(4 consecutive weeks)。这意味着,如果某雇员在 2026 税年由于项目攻坚或雇主安排,在某一连续 6 周的期间内有超过 50% 的工作时间在家中完成,哪怕其余月份返回办公室全职坐班,该雇员依然有资格按这 6 周的实际居家时间比例,申报扣除对应的家庭办公空间支出。
- 专属空间与持续会客路径:如果雇员未能在连续 4 周内满足超过 50% 的工时门槛,则必须满足第二条独立路径。该路径要求同时满足两项极其苛刻的物理与行为条件:第一,该工作空间必须是排他性专用(used exclusively)于雇佣工作;第二,该空间必须在定期且持续的基础上(on a regular and continuous basis)用于面对面会见客户、病患或与业务有直接关联的其他人士。在税务审计实务中,CRA 严格将「定期且持续」解释为实质性的常规会客(通常要求每周数次面对面接待),仅通过视频连线、电话沟通或偶尔数周接待一次客户,均被 CRA 判定为不符合第二路径。
1.3 雇员可扣除支出范围与分摊算法
雇员家庭办公支出的计算,必须严格依据工作空间占住宅总可用面积的建筑比例(Square Footage Percentage),并结合空间是否属于排他性专用进行工时加权。
在可扣除费用科目上,受薪雇员(Salaried Employees)与佣金制雇员(Commission Employees)存在关键分野: - 受薪雇员:仅限扣除维持居所运转的消耗性公用事业费(电费、暖气费、水费)、家庭互联网接入费(合理日常工作分摊比例)以及用于居家办公区域的日常轻微维护与消耗品。受薪雇员严禁扣除房屋租金中的资本性折旧、财产保险、市政房产税(Property Taxes)或任何房贷按揭利息。但是,如果受薪雇员是租房居住,其支付的房租(Rent)中按面积分摊的合理份额,依法允许作为家庭办公支出扣除。 - 佣金制销售雇员:若雇员的报酬按销售业绩抽成(并在 T4 包含 Box 42 佣金收入),其可扣除范围在上述公用事业费之外,依法扩大至房产保险费与市政物业税的合理分摊额,但依然绝对禁止扣除房贷本息与房屋折旧。
二、自雇人士家庭办公核算:主营地点判据与限制
对于从事独资经营(Sole Proprietorship)或合伙经营(Partnership)的自雇专业人士及个体商户而言,家庭办公费用通过 Form T2125(Statement of Business or Professional Activities)进行核算,其法律依据直接依托《所得税法》第 18(12) 条。
2.1 Principal 不等于 Sole:主营地点法定测试
《所得税法》第 18(12)(a)(i) 条规定,自雇人士若要扣除家庭办公支出,第一条核心准入条件是该处所构成纳税人主要经营地点(Principal Place of Business)。
在实践中,许多纳税人与初级会计师常产生严重误解,误以为纳税人必须「100% 只在家中经营」才能扣除。税法明确裁定:主要地点(Principal Place)绝不等于唯一地点(Sole Place)。在判例法与行政解释中,principal 意味着核心、首要(chief or main)。许多现代自雇人士(如独立咨询顾问、建筑承包商、巡回摄影师、移动维修工)在物理上需要频繁前往客户现场、施工工地或临时展示摊位,甚至可能在商业中心租赁临时共享工位。只要该自雇人士的核心行政管理、账务核算、合同签署、方案设计与客户沟通等核心业务活动集中在家庭办公室完成,并且家庭办公室在该业务的所有物理接触点中占据主导地位,该家庭处所即可被合法判定为 principal place of business,纳税人无需满足排他性专用或面对面会客的额外限制。
2.2 第二准入路径:排他性专用与定期持续会见
若自雇人士已经在商业楼宇租用了全功能的正式办公室,其家庭办公室显然无法被评定为主要营业地点(Principal Place)。在此情形下,纳税人若想兼扣家庭办公费用,就必须完全激活第 18(12)(a)(ii) 条的第二路径: 1. 排他性专用(Exclusively):该房间或特定区域必须 100% 用于商业经营,绝对不能存在混合生活功能(例如白天当画室、晚上当客房的混用空间直接丧失资格); 2. 定期且持续会见(Regular and Continuous Basis):该空间必须用于与客户或病人进行常规的面对面商务会谈。
2.3 结转机制与防范亏损限制
《所得税法》第 18(12)(b) 条设有极其坚固的「亏损防护栏」:家庭办公空间的扣除额,在任何税年中均不得用于创造或扩大自雇业务的净亏损(Net Business Loss)。
如果自雇业务在扣除其他所有经营费用(差旅、广告、耗材、专业服务费)之后的净收益为 1,500 加元,而当年按面积分摊的家庭办公合规支出总计为 4,000 加元,则当年在 Form T2125 上最多只能扣除 1,500 加元,将该项业务的应税净所得降为零。未被抵扣的剩余 2,500 加元支出绝不会作废失效,而是依法无限期结转至未来税年(Carried Forward Indefinitely)。但是,这一结转额严格受限于同一项商业业务(Same Business),未来年度只能用于冲减同一业务来源所产生的经营顺差,不得挪用于冲减其他雇佣所得、投资收益或配偶的商业所得。
三、小微企业礼品福利陷阱:非公平交易雇员排除
在自雇经营及小微私营公司(CCPC)的实务运营中,企业主常常试图通过公司账户为员工、自身或家庭成员采购节日礼品,并寄希望于借助 CRA 的免税礼品政策实现税前列支与免税获取的双重好处。然而,这里存在从业人员极易踩踏的法定红线。
3.1 CRA 500 加元非现金礼品与奖励行政政策
根据《所得税法》第 6(1)(a) 条,雇员因受雇而获得的几乎所有经济利益原则上均属于应税雇佣福利(Taxable Employment Benefit)。为了减轻雇主行政负担并增进企业文化,CRA 在其雇主指南 T4130 中发布了一项长期行政宽免政策: - 非现金礼品门槛:在同一个日历年中,雇主出于非工作绩效原因(如宗教节日、生日、结婚、新生儿降生)向雇员赠送的非现金礼品(Non-cash Gifts),以及出于特定工作表现赠送的非现金奖励(Non-cash Awards),其合计公允市场价值(含消费税费)在 500 加元以内的,免计入雇员的 T4 应税福利,雇员无需纳税。 - 长期服务奖独立额度:针对满 5 年及以上工龄的长期服务,每隔至少 5 年允许雇主额外赠送一次价值不超过 500 加元的非现金纪念品,该额度与前述年度 500 加元常规礼品额度相互独立。 - 现金与准现金一票否决:任何形式的现金(Cash)以及准现金(Near-cash,包括百货商场充值卡、预付卡、可流通兑现的抵用券、加密资产或贵金属)一律全额计征个人所得税与源头扣缴,不论金额多么微小,绝对不可适用 500 加元免税门槛。
3.2 股东、亲属与非公平交易雇员的铁板排除
最为致命且常被纳税人忽视的法律规则在于适格主体的排除界线。CRA 的 500 加元非现金礼品免税行政政策,对股东、亲属以及其他非公平交易雇员一律不适用。
CRA 指南 T4130 明文确立了这一排除条款。其背后的法理极其明确:小企业主、控股股东或其近亲属在自营企业内兼任雇员时,公司向其发放礼品在实质上属于公司利润分配或股东转移财产的隐蔽手段,丧失了公平商业交易(Arm's Length Dealing)的纯粹雇佣激励属性。 - 如果一家私营公司的唯一股东兼任总经理,公司在节日为该股东采购了一台价值 480 加元的电子阅读器作为节日礼品,由于该股东属于非公平交易主体,这笔支出绝对不得按照 500 加元礼品政策免税! - 该 480 加元必须根据税法第 15(1) 条全额认定为股东利益(Shareholder Benefit)或计入 T4 作为全额应税雇佣福利;若认定为股东利益,公司在企业所得税层面甚至可能丧失费用扣除资格,同时个人必须缴纳全额个人所得税,造成极为严苛的双重税负惩罚。对于独资经营者而言,给自己或挂名配偶采购节日礼物更是纯粹的个人生活支出(Personal Drawing),绝无费用扣除空间。
四、技工劳动力流动扣除:120 公里空间测试判据
加拿大国土辽阔,建筑、能源与基础设施工程往往具有高度的季节性与流动性。为了鼓励熟练技工(Eligible Tradespeople)和学徒(Apprentices)前往异地工程项目支持建设,联邦税法设立了技工劳动力流动扣除(Labor Mobility Deduction for Tradespeople, LMD),并在 2026 税年作为成熟制度全面执行。
4.1 扣除限额与合资格费用
根据《所得税法》第 8(1)(q) 条,在 2026 税年,合资格技工因受雇参与临时施工项目而发生的合格临时调动支出(Eligible Temporary Relocation Expenses),包括往返交通差旅、临时驻地的住宿租金以及膳食开支,在扣除任何已获得的免税差旅津贴或报销后,纳税人每年在个人税表 Line 22900(其他雇佣支出)中最高可申报扣除 4,000 加元。
4.2 差额 120 公里测试的核心法理
技工流动扣除能否成立,核心门槛在于地理空间距离的严谨测算。税法确立了极其独特的测试逻辑:普通住所到临时工地的距离,必须比临时驻地到临时工地的距离至少多出 120 公里。
这一法定判据的数学逻辑公式表达如下: $$\text{Distance}(\text{Ordinary Residence} \to \text{Temporary Work Location}) - \text{Distance}(\text{Temporary Lodging} \to \text{Temporary Work Location}) \ge 120\text{ km}$$
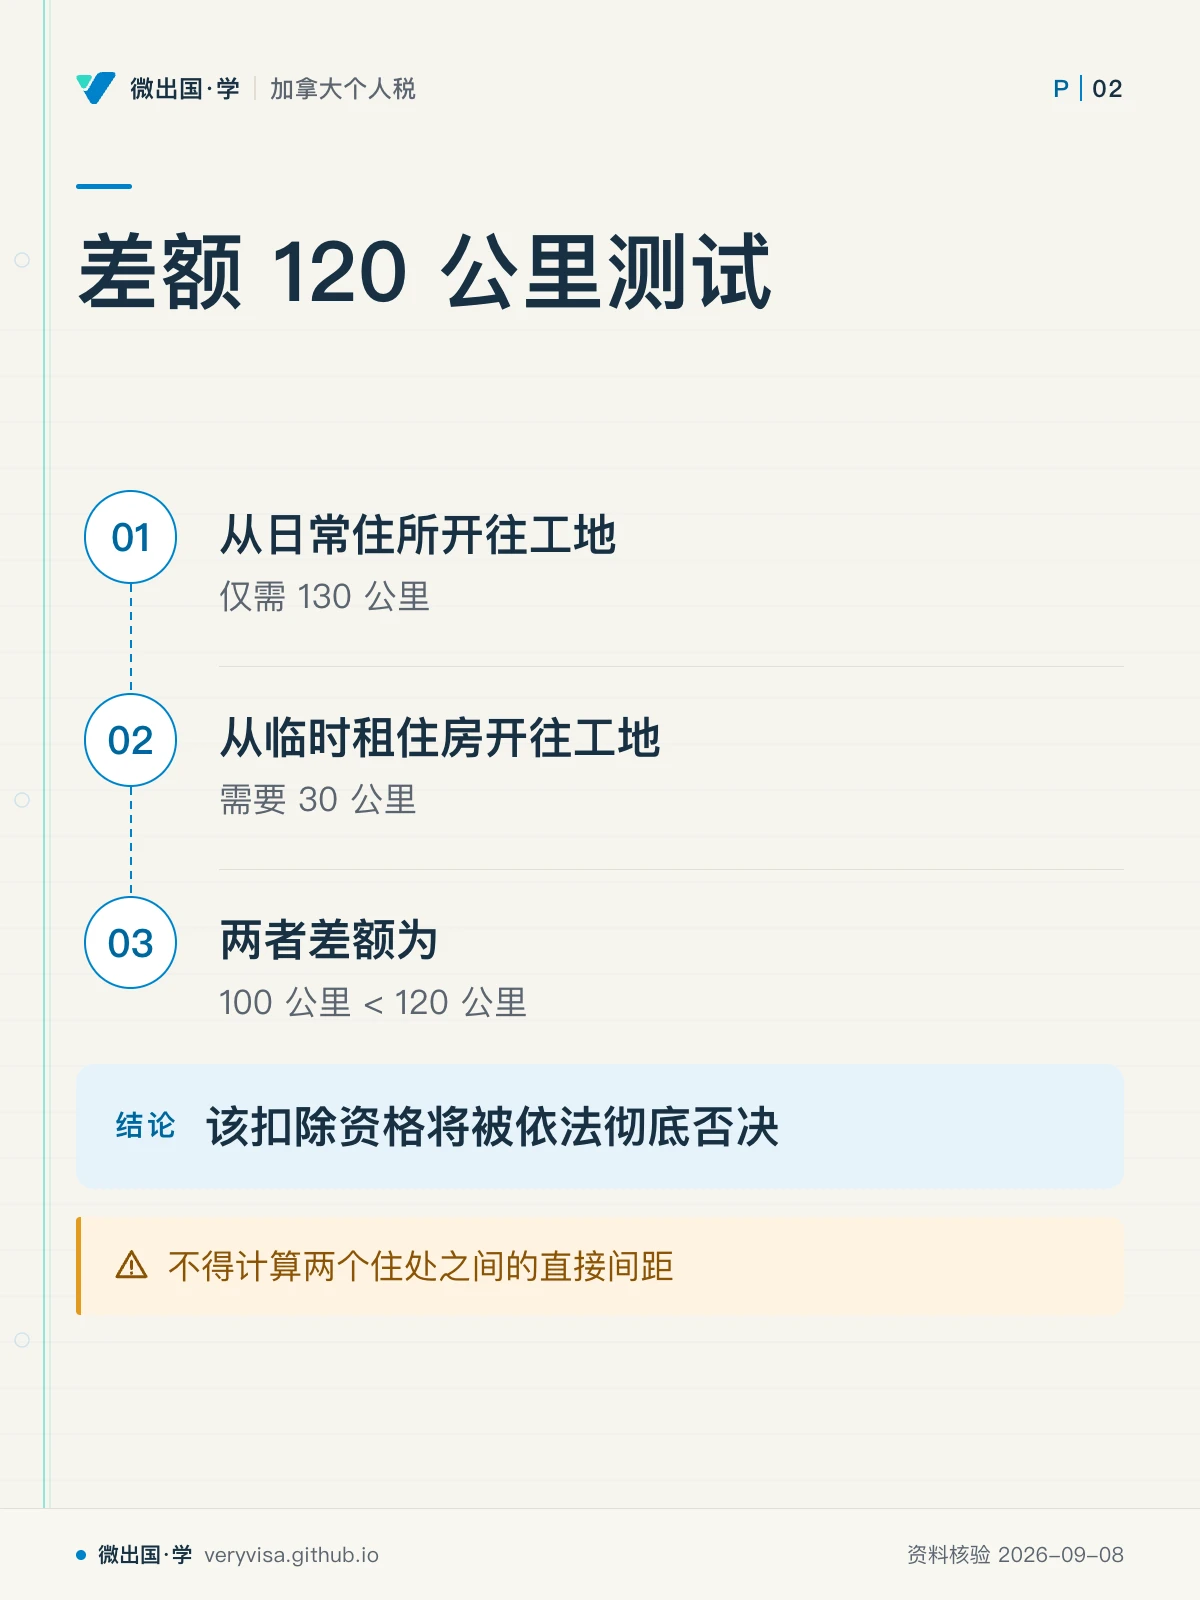
实务中绝不能犯下以下两类常见定位错误: 1. 不得计算两个住处之间的直接间距:税法衡量的并非技工的「长期日常住所(Ordinary Residence)」与「工地临时出租房(Temporary Lodging)」之间的直接地理直线或驾驶距离。哪怕两套住房相距 150 公里,如果临时工地的选址处于两者中间,导致技工从日常住所开往工地仅需 130 公里,而从临时租住房开往工地需要 30 公里,则两者差额为 $130 - 30 = 100\text{ 公里} < 120\text{ 公里}$,该扣除资格将被依法彻底否决。 2. 严禁与常规搬家费 40 公里规则混淆:依据《所得税法》第 62 条,常规搬家费用(Moving Expenses)的准入门槛是「新家必须比旧家距离新工作地点至少近 40 公里」(40 Kilometres Closer Rule)。而技工劳动力流动扣除属于完全独立的法条门类,其针对的是不发生永久搬迁、仅仅因施工需要建立临时住宿的流动技工,其法定测试差额硬性规定为 120 公里,门槛远高于一般搬家费,切不可张冠李戴。
五、自雇人士 CPP 供款:双轨分流申报与 2026 税年上限
在个人所得税 T1 报表中,受雇员工的 CPP 扣除由雇主在 T4 预扣并通过 Line 30800 与 Line 22215 自动反映。而自雇独资人与合伙人必须自行承担全部的退休金积累成本。2024 年启动的 CPP 二级增强改革(Second Additional CPP Contribution, CPP2)使得 2026 税年的供款核算变得极为立体。
5.1 双轨分流结构:Line 31000 抵免与 Line 22200 扣除
自雇人士在填报 Schedule 8(CPP Contributions on Self-Employment and Other Earnings)时,必须将其缴纳的全部养老金供款精细拆分为「抵免轨」与「扣除轨」。很多纳税人直觉地认为「自雇者兼具雇员与雇主双重身份,因此将全部缴纳的 CPP 按 50%/50% 对半拆分即可」,这一做法在现行税制下是完全错误的!
自雇 CPP 供款中,Line 31000 仅包含雇员等价的基础供款(Employee-equivalent Base Contribution),而雇主等价的基础供款以及全部的第一和第二增强段供款,全部必须进入 Line 22200 作为税前所得扣除项: - 不可退还税收抵免(Line 31000):仅允许填报基础供款率(Base Contribution Rate)4.95% 对应的雇员等价部分。该金额乘以联邦最低税阶税率(2026 税年联邦最低税阶为 14%)计算税收减免; - 应税所得扣除(Line 22200):自雇人士承担的雇主等价基础供款(4.95%)、全部第一阶段增强供款(First Additional CPP Contribution, 1.0% × 2 = 2.0%)、以及全部第二阶段增强供款(CPP2, 4.0% × 2 = 8.0%),必须全额归集在 Line 22200,直接从纳税人的净所得(Net Income)中全额扣减!
这一拆分逻辑对纳税人极为有利:税前扣除项(Line 22200)直接降低净收入与边际税率,其节税效应随着纳税人收入攀升而显著递增(最高可达 33% 联邦边际税率及对应省税),远高于 Line 31000 固定的 14% 抵免价值。如果机械地按总缴费金额一分为二,将严重剥夺自雇纳税人依法享有的高边际税前扣除权益。
5.2 2026 税年自雇 CPP 供款上限全景
在 2026 税年,加拿大养老金计划执行以下法定参数: 1. 基本免除额(Year's Basic Exemption, YBE):固定为 3,500 加元; 2. 第一最高应抚恤金收益(Year's Maximum Pensionable Earnings, YMPE):作为第一阶段基础与增强供款的上限;自雇人士在该区间适用 11.90%(雇员 5.95% + 雇主 5.95%,其中基础供款 9.90%,第一增强供款 2.00%),2026 税年自雇人士在 YMPE 封顶时的第一段供款上限为 8,342.10 加元(雇员与雇主各分担 4,171.05 加元); 3. 第二最高应抚恤金收益(Year's Additional Maximum Pensionable Earnings, YAMPE):针对超过 YMPE 至 YAMPE 之间的超额净收入,自雇人士必须缴纳 8.0%(雇员 4.0% + 雇主 4.0%)的 CPP2 供款。2026 税年自雇人士第二增强段 CPP2 供款上限为 796.00 加元(雇员与雇主各分担 398.00 加元)。
将第一段上限(8,342.10 加元)与第二段 CPP2 上限(796.00 加元)相加,2026 税年自雇人士 CPP 总供款上限最高达到 9,138.10 加元。在当年报税时,这笔最高供款中仅有 3,469.95 加元(对应 4.95% 基础雇员部分)计入 Line 31000 抵免基数,而高达 5,668.15 加元(雇主基础 3,469.95 加元 + 全部增强供款 2,198.20 加元)则全数进入 Line 22200 扣除,构成了高收入自雇人士极具分量的税前抵扣屏障。
六、申报实操对比与综合判定清单
为了确保在处理雇员与自雇人士各类综合扣除时不发生交叉错漏,下表梳理了核心政策标准的对照边界:
| 申报维度 | 雇员(Employee / T777) | 自雇独资经营者(Self-Employed / T2125) |
|---|---|---|
| 家庭办公首要准入门槛 | 连续 4 周以上在居家空间工作时间超 50% | 该处所为主要经营地点(Principal Place,且 principal 不等于 sole) |
| 第二准入路径要求 | 仅用于工作且定期持续接待客户/业务对象 | 排他性专用且定期持续用于面对面会见客户 |
| 申报凭证要件 | 雇主签署正式 Form T2200 / T2200S 备查 | 商业运营记录、工作面积测算表与收据凭证 |
| 可扣除成本项目限制 | 受薪者仅限公用事业费、网络费、租金分摊;严禁按揭利息与折旧 | 公用事业、租金、按揭利息(利息部分)、物业税、保险;严禁折旧创造亏损 |
| 亏损产生与结转规则 | 扣除额不得超过当年雇佣所得;不可跨年结转 | 扣除额不得产生经营净亏损;未扣额无限期结转冲减同一业务收益 |
| 异地流动特别政策 | 合资格技工差额超 120 公里享最高 $4,000 流动扣除 | 按常规商业差旅与异地食宿标准如实列支(受 50% 餐饮限制) |
| 小额礼品免税政策 | 非公平交易雇员(股东/亲属)绝对排除 500 加元免税 | 经营者自身与直系亲属礼品纯属个人抽资,严禁税前列支 |
| 养老金供款(CPP) | 雇主代扣 5.95%(含 CPP2 4.0%),Line 30800 抵免与 Line 22215 扣除 | 自雇承担全额 11.9%(上限 $9,138.10),分流至 Line 31000 与 22200 |
通过以上多维度的法条剖析与严谨测算,税务从业人员与纳税人能够在 2026 税年的个人税与自雇申报中,既充分利用法定家庭办公、技工流动与养老金增强扣除的节税空间,又有效回避非现金礼品穿透与空间测算瑕疵引发的税务稽查风险。