核实日期:2026-09-05|本页现行口径=2026 税年(2027 年春申报)。 复核周期:额度与住房上限属年度指数化项,按 2027-01-31 复核;资格测试、限额公式、协定条款属长青机制。
这一页写给一类人:持美国护照或绿卡、人住在加拿大、每年既要向加拿大税局报 T1、又要向美国国税局报 Form 1040 的人。他们的问题不是「要不要报两次」——本页假定两国均有所得税申报义务;绿卡持有人有效主张条约非居民可能改用1040-NR,见xb-01-treaty-tiebreaker;他们的问题是「加拿大已经缴掉的那笔税,在美国这一侧怎么用掉,才不会被同一笔钱征两次」。美国税法给了两条路,走 Form 2555 的海外劳务所得排除,和走 Form 1116 的外国税收抵免。读完这一页你应该能做到三件事:说清两条路各自解决什么、各自放弃什么;把一个具体的人的数字放进「排除还是抵免」的对比里算到底;准确回答那个最贵的问题——怎样按所得类别、实际外国税和家庭抵免比较两条路。
✕
一、制度设计与底层逻辑:两个国家都有权对同一笔工资征税,谁让步
1.1 冲突从哪里来
加拿大按居住征税:住在温哥华,全球所得进 T1。美国按国籍征税:美国公民通常须按全球所得判断申报;绿卡属税务居民测试,条约非居民与申报门槛另核。两条规则各自都成立,叠在一起就是同一份工资被两国各按全球口径算一遍。所得税协定并没有取消这个重叠——协定第二十九条第 2 款的保留条款明确允许美国把自己的公民当作「这份条约不存在」一样征税(IRS(Treasury 条约文本))。
所以美国必须自己提供一套单边救济,否则它的海外公民会被逼到放弃国籍。§911 的排除与 §901 的抵免就是这套救济的两条腿:
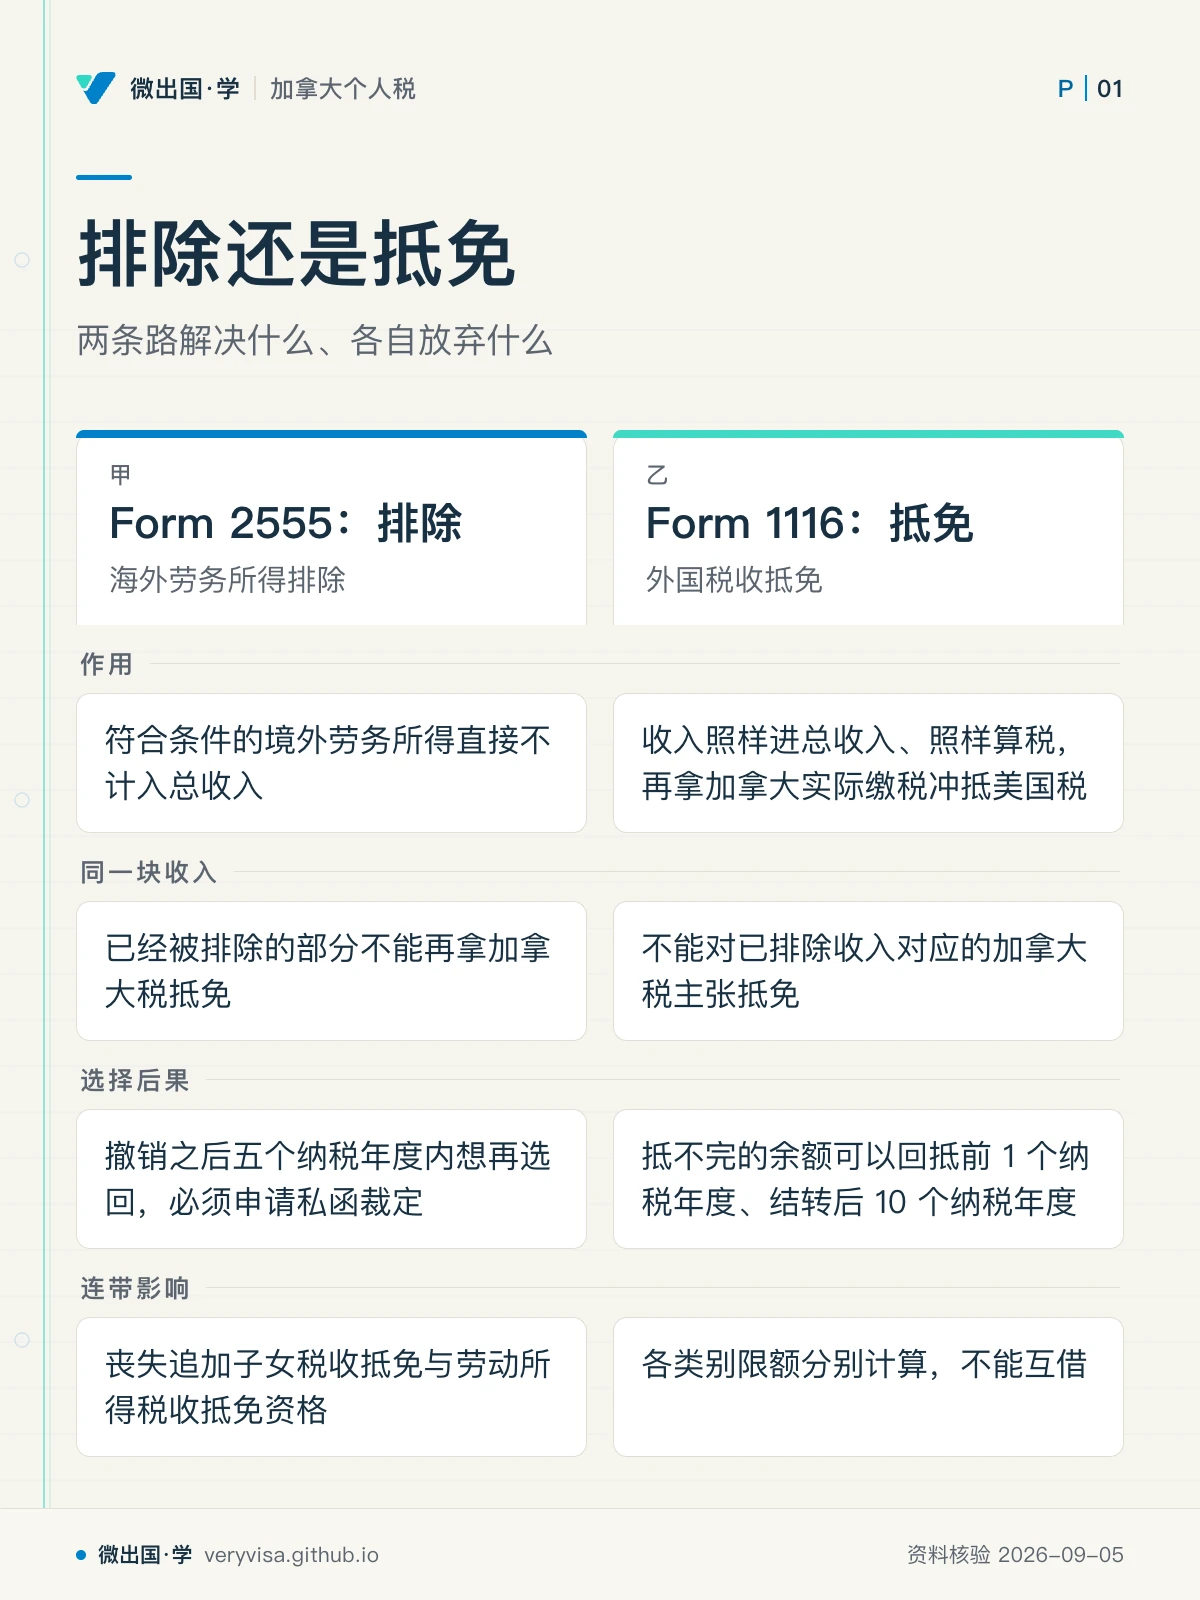
排除(exclusion)走的是税基:符合条件的境外劳务所得直接不计入总收入,2026 税年上限每人 $132,900(IRS(1、2))。 抵免(credit)走的是税额:收入照样进总收入、照样算税,然后拿在加拿大实际缴的所得税去冲抵算出来的美国税(IRS)。
1.2 两条腿的设计目标根本不同
排除是为低税或零税辖区设计的。一个住在没有个人所得税国家的美国工程师,抵免没有东西可抵(没缴过外国所得税),只有排除能救他。抵免是为有正经所得税的国家设计的,它的逻辑是「谁先征谁优先」——加拿大作为居住国先征,美国作为国籍国后征,且只在自己算出来的税超过加拿大已征部分时才真正收到钱。
加拿大属于后一类,而且属于后一类里税率偏高的那一头。对加拿大工资,FTC常值得优先试算;但美国来源、投资税、类别限额与双边时间差仍可能留下美国税,不能按国家平均税率保证归零。
1.3 错报的法律后果
排除不是自动的,是一项选择,而且只有在你如实申报了那笔收入的前提下才成立(IRS)。「反正排除掉了,所以不用报」是本主题的第一大误解,它的后果不是少缴税,是根本没有做出有效选择——收入变成未申报收入,追溯期限也随之改变。
反方向的错误同样贵:对已排除或本可排除的收入去主张抵免,会被认定为从主张抵免的那一年起撤销了排除选择(IRS),随之落进五年锁定。这两个错误在实务里经常是同一份报表里同时犯的。
二、2026 税年现行规则与数字
ℹ️
考试口径与实务口径差一整年
美国注册报税师考试的题目锚在 2025 历年(法律截止 2025-12-31),而本页的现行口径是 2026 税年。落到本主题上,差别就是排除额那一格:考场上答 $130,000,给客户算账用 $132,900。 下面每张表都把两年并列写出来,就是为了这条。
2.1 拿到排除资格要过两道门
第一道门是税务住所在境外(tax home in a foreign country)。第二道门是下面两条测试之一:
真实居民测试(bona fide residence test):在境外不间断居住的期间完整包含一个纳税年度(历年制即 1 月 1 日到 12 月 31 日整年)。这条只有美国公民、以及与美国有所得税协定国家的公民/国民且构成美国居民外国人的人可以用(IRS)。它不是「住满一年就算」——期限只是若干判断因素之一,意图与工作性质同样要看。一旦某一年靠它合格,起算日与放弃境外住所日之间的部分年度也一并合格。
实际居留测试(physical presence test):任意 12 个连续月内在境外满 330 个整日,330 天不必连续,但这 12 个月的窗口必须包含所争议税年的某一部分(IRS)。三个最常算错的细节:整日=午夜到午夜的完整 24 小时,往返美国的旅行日通常不构成境外整日;两个外国之间不满24小时的境外旅行另有计日例外。普通疾病家事不自动补足天数,战争/内乱等官方指定离境豁免须另核。
⚠️
首年可在以后满足完整年度后追溯覆盖
BFRT须有包含完整税年的连续真实境外居住期,但满足后可覆盖该期起点的部分首年;并非移民首年永远只能用330日测试。尚未满足时可核Form2350延期,不能提前假定合格(IRS)。
2.2 排除额与住房:三年三个值
表一 · 境外劳务所得排除额与由它派生的两个住房数(三列表)
| 项目 | 2024 税年(考试口径) | 2025 税年 | 2026 税年现行 | 状态 |
|---|---|---|---|---|
| 排除额上限(每人) | 126,500 美元(2024 税年;已生效;官方公布值) | 130,000 美元(2025 税年;已生效;官方公布值) | 132,900 美元(2026 税年;已生效;官方公布值) | 均已生效;纯指数化 |
| 住房基数(=排除额 × 16%) | 20,240 美元(2024 税年;已生效;官方公布值) | 20,800 美元(2025 税年;已生效;官方公布值) | 21,264 美元(2026 税年;已生效;官方公布值) | 已生效,官方在 2026 年的通知里直接给出 $21,264 |
| 默认住房费用上限(=排除额 × 30%) | 37,950 美元(2024 税年;已生效;官方公布值) | 39,000 美元(2025 税年;已生效;官方公布值) | 39,870 美元(2026 税年;已生效;官方公布值) | 均已生效 |
出处:2024 列见 (考试口径侧);2025 与 2026 两列见 IRS(1、2),2026 排除额另有 IRS 佐证;住房机制见 IRS。
⚠️
同一套考试口径里躺着两个不同税年的排除额
本课参照的考试口径块,一处印 2024 税年的 $126,500,另一处还印着 2023 税年的 $120,000。这不是印错,是不同学年的模块更新不同步。它给出的教训比任何说教都直接:看到一个金额,先问「这是哪一年的」,再问「对不对」。
住房排除的算法是两步减法:先取合格住房费用与上限中较小的那个,再减掉基数,余下的才是可排除的住房金额。全年合格的2026住房基数为$21,264;只有部分年度合格时,基数与费用上限按合格日数折算,不能仍拿全年基数比较。
2.3 加拿大高成本城市:那张必须查的表
默认上限 $39,870 只适用于没有被单独列名的地方。大温、大多、蒙特利尔、渥太华、维多利亚、卡尔加里全部在国税局单独发布的高成本地区表里,上限比默认值高得多。2026 税年的这张表出自 Notice 2026-25(IRS),2025税年出自Notice2025-16,2024出自Notice2024-31(irs.gov);这些是各年公告值。Notice2026-25另允许2025年选择适用较高2026地区上限,其他计算仍用2025FEIE与住房基数,不能整张换2026税年:
| 城市 | 2024公告全年 / 每日 | 2025公告全年 / 每日 | 2026公告全年 / 每日 |
|---|---|---|---|
| 温哥华 | 61,000 美元(2024 税年;已生效;官方公布值) / 166.67 美元(2024 税年;已生效;官方公布值) | 56,600 美元(2025 税年;已生效;官方公布值) / 155.07 美元(2025 税年;已生效;官方公布值) | 73,400 美元(2026 税年;已生效;官方公布值) / 201.1 美元(2026 税年;已生效;官方公布值) |
| 多伦多 | 61,900 美元(2024 税年;已生效;官方公布值) / 169.13 美元(2024 税年;已生效;官方公布值) | 57,400 美元(2025 税年;已生效;官方公布值) / 157.26 美元(2025 税年;已生效;官方公布值) | 62,700 美元(2026 税年;已生效;官方公布值) / 171.78 美元(2026 税年;已生效;官方公布值) |
| 蒙特利尔 | 54,000 美元(2024 税年;已生效;官方公布值) / 147.54 美元(2024 税年;已生效;官方公布值) | 50,100 美元(2025 税年;已生效;官方公布值) / 137.26 美元(2025 税年;已生效;官方公布值) | 52,000 美元(2026 税年;已生效;官方公布值) / 142.47 美元(2026 税年;已生效;官方公布值) |
| 渥太华 | 48,100 美元(2024 税年;已生效;官方公布值) / 131.42 美元(2024 税年;已生效;官方公布值) | 46,800 美元(2025 税年;已生效;官方公布值) / 128.22 美元(2025 税年;已生效;官方公布值) | 50,800 美元(2026 税年;已生效;官方公布值) / 139.18 美元(2026 税年;已生效;官方公布值) |
| 维多利亚 | 42,200 美元(2024 税年;已生效;官方公布值) / 115.3 美元(2024 税年;已生效;官方公布值) | 39,200 美元(2025 税年;已生效;官方公布值) / 107.4 美元(2025 税年;已生效;官方公布值) | 45,800 美元(2026 税年;已生效;官方公布值) / 125.48 美元(2026 税年;已生效;官方公布值) |
| 卡尔加里 | 39,500 美元(2024 税年;已生效;官方公布值) / 107.92 美元(2024 税年;已生效;官方公布值) | 43,400 美元(2025 税年;已生效;官方公布值) / 118.9 美元(2025 税年;已生效;官方公布值) | 45,100 美元(2026 税年;已生效;官方公布值) / 123.56 美元(2026 税年;已生效;官方公布值) |
这张表不是指数化的,它按各地住房成本相对美国的差距逐城重算,所以不能用上一年的数推这一年——温哥华一年涨了近三成,蒙特利尔只涨了不到四个百分点。(本表只有 2025 与 2026 两列:2024 税年对应的那份通知本轮未抓取,不在此处编数。)
还有一条容易漏的择权:如果次年的上限高于本年的,合格纳税人可以选用次年的表来算本年的上限(IRS(1、2))。对 2025 税年住温哥华的人,这一条直接值一万六千多美元的上限空间。
2.4 排除之后的税率不是从零阶起算
这是排除最反直觉的一处。假设一个人 2026 税年有 $180,000 境外劳务所得,排除掉 $132,900 之后剩 $47,100。剩下的这笔不是按 $47,100 对应的低税阶纳税,而是要用 1040 指引里的境外劳务所得税额工作表,按「假如没有排除、$180,000 全额计税时本该适用的税率」去算(IRS)。这就是所谓堆叠税率(stacking):排除的是税基不是税阶,被排除的那一段仍然把剩余所得往高税阶上顶。
结果是:排除在超额情形下的边际收益,比很多人以为的小得多。
2.5 选了就粘住,撤销带五年锁定
排除是一项选择,一旦作出,当年及以后所有年度持续有效,直到你主动撤销(IRS)。撤销本身不难:在第一个不再使用它的年度的报表上附一份声明,写明撤销哪一项——境外劳务所得排除与住房排除是两项独立的选择,要分别撤。
真正的代价在后面:撤销之后五个纳税年度之内想再选回同一项排除,必须先向国税局申请私函裁定,寄给主管国际事务的助理首席法律顾问办公室,要交使用费(IRS)。国税局在决定是否批准时会看的因素包括:搬到另一个税率不同的国家、居住国税法发生实质变化、换了雇主。
🔧
这条规则改变了「先试一年」的成本
很多人的第一反应是「今年先用排除,看看效果,明年再说」。在加拿大这个高税率国家,第一年用排除、第二年发现抵免更好,撤销之后就进了五年锁定期;而这五年里如果收入涨过排除额、或者搬到低税省份、或者出现大额资本利得,你会需要那项排除而拿不回来。成本不对称,所以第一年就该把账算清楚。
2.6 抵免这一侧:限额公式、类别、结转
抵免的骨架是三句话(IRS):
取小。 可抵金额=实际缴纳或应计的合格外国税,与抵免限额,取较小的那个。
限额公式。 限额 = 美国全部所得税负 × (境外来源应税所得 ÷ 全部应税所得)。它的含义是:美国只放弃「按美国自己的税率算,这块境外收入本该产生的那部分税」。加拿大的实际税率高于美国,所以加拿大缴的税经常超过这个限额——超出的部分抵不掉,也不退现金。
回抵一年、结转十年。 抵不完的余额可以回抵前 1 个纳税年度、结转后 10 个纳税年度,且必须先用最早的可用年度;期限不因中间年度用不上而延长(IRS)。
关于「篮子」,一个流传很广的说法是「四个篮子」。实际上 Form 1116 第一部分是七个互斥的类别勾选框(IRS):§951A 类、境外分支类、被动类、一般类、§901(j) 类、条约再定源类、一次性整笔分配类。住加拿大的个人常用的是一般类(通常工资、养老金等)与被动类(通常利息、股息、租金、部分资本利得;主动经营租赁例外另核),再加上处理协定再定源的第三张表。自雇活动可能进境外分支类别;§951A类别没有通常1年前抵、10年后转。其他可结转类别各自计算,不能互借——这是很多人算错抵免的根源:加拿大工资上多缴的税,救不了美国来源股息上的税。
还有一条小额通道:如果当年全部境外收入都是被动收入、合格外国税不超过 $300(合并申报 $600)、且都由 1099-DIV 或 1099-INT 之类的付款人报表列示,可以直接在 1040 上主张抵免而不填 Form 1116。代价是当年的未用额度既不能回抵也不能结转(IRS)。
2.7 哪些加拿大的钱算「外国所得税」,哪些不算
合格的外国税要过四项测试:税是对你课征的、你已缴付或应计、是法定实际应缴额、并且是一项所得税(IRS)。落到加拿大读者身上,三条结论:
BC 省税与联邦税一样可抵。 外国的省级、市级所得税明确在合格范围内,所以 T1 上的联邦税加 BC 省税合起来进 Form 1116。
CPP 供款与 EI 保费不可抵。 它们不是所得税,是缴给与美国签有社会保障协定国家的社会保障税,被官方明确列在不可抵清单里(IRS)。这不是漏洞,是分工:所得税协定管所得税,社会保障协定管社保缴费,后者用另一套机制保证你不会同时向两国社保体系缴费。
可抵的是法定应缴额,不是预扣额。 预扣多了要向加拿大申请退税,不能拿来抵美国税。
表二 · 个人退休账户供款上限(三列表;与本主题的关系见 §3.2 末段)
| 2024 税年 | 2025 税年 | 2026 税年现行 | 状态 |
|---|---|---|---|
| $7,000(50 岁以上 $8,000) | $7,000(50 岁以上 $8,000) | $7,500(50 岁以上 $8,600) | 均已生效;2026 为指数化后首次上调 |
出处:IRS(同一页给出三年三个值)。
三、实务流程:两张表各自怎么走
3.1 走排除:Form 2555 的关键行
第一部分填一般信息,其中一栏专问此前年度撤销过哪些排除——五年锁定就是在这里被系统看见的。第二部分是真实居民测试,第三部分是实际居留测试,只填其中一个。第六部分算住房:第 29a 行只在你所在城市上了高成本表时才填城市名,否则留空;第 29b 行填上限本身——表内城市按表取值,不在表内的填默认值再按合格天数折算(IRS)。第八部分汇总境外劳务所得。
结果落到 1040:排除额以负数进 Schedule 1 的其他收入行,剩余所得的税额用境外劳务所得税额工作表按堆叠税率算。
3.2 走抵免:Form 1116 的关键行
每一个类别一张表。 一般类一张、被动类一张,各自填第一部分(境外来源应税所得)与第二部分(已缴或应计的外国税),第三部分算限额,最后汇总到一张主表。
折算汇率逐笔按缴付日。 按现金收付制主张抵免的,用实际缴纳那一天的汇率;预扣的用预扣当日的汇率;只有按权责发生制主张抵免时才用该税年的年均汇率(IRS)。现金制外国税通常用付款日,权责制年均汇率也有延迟付款等例外。收入换汇另判:全年规律取得的工资等可在满足要求时用年均,不能把税款汇率与收入汇率混为一条禁令(IRS、CRA)。
一般合资格外国所得税按年选择抵免或扣除。 通常不能对同类合资格税任意拆选;不合格抵免税等法定例外另核,不能绝对化为所有外国税都只能同一种处理(IRS)。
结转要建台账。 有结转额或当年产生结转额的,要随 Form 1116 附 Schedule B,逐年记录每个类别的余额(IRS)。这张附表记录潜在可用税额:它是你未来十年少缴美国税的凭据,记录遗失须重建证明,不能把潜在余额当现金资产。
发现少抵了,你有十年。 主张外国税收抵免的退税请求窗口是十年(自原到期日次日起算),远长于一般的三年(IRS)。
IRA须分清两个计算:供款受计入总收入的劳动报酬限制,FEIE及住房排除一般不计入该报酬;有足够未排除报酬或合报配偶报酬才可能供款。MAGI为判断传统IRA可扣除范围或Roth资格另把排除额加回。IRS国际IRA页面IRS把两者都写成加回,与Pub590-A明确排除及IRC219相冲突;本课依据法条与正式出版物纠正,不把网页冲突藏成“无变化”(irs.gov、govinfo.gov)。
3.3 时间线
住在境外的美国人有自动两个月的延期到 6 月 15 日,但利息从 4 月 15 日起照算(IRS)。还需要更长时间的可以继续申请延到 10 月 15 日;专门为了凑满 330 天或凑满一个完整纳税年度而需要更长时间的,另有一张为此设的延期申请表。
顺序上有个现实问题:加拿大的 T1 通常 4 月 30 日截止,评税通知(Notice of Assessment)要更晚才到,而 Form 1116 要填的是实际缴纳或应计的加拿大税。所以境外申报者用足两个月自动延期几乎是常态,而不是拖延。
四、联邦之外:加拿大一侧与协定第二十四条
4.1 加方也有一套外国税收抵免,逻辑同构但不是同一笔
加拿大居民在 T1 上通过 T2209 算联邦外国税收抵免,结果落在第 40500 行,同样是两者取小:实际缴的外国税,与这笔外国收入按加拿大税率本该产生的加拿大税(CRA)。对一个住加拿大的美国公民来说,是否需要取决于所得来源与协定顺序;不能假定每人收入都仅加拿大来源或美国税全归零。
它真正登场的场合是 §4.2 那条协定机制。
4.2 协定第二十四条:先后顺序与「再定源」
一个住温哥华的美国公民,如果拿到美国来源的收入(美国公司支付的股息、美国出租房租金;券商所在地不决定股息来源,美国Social Security给加拿大居民通常由加拿大独占征税,不属此例),冲突就反过来了:加拿大按居住国征全球所得,美国按来源国也有征税权,还叠了国籍。协定第二十四条为这个情形写了一套三步机制(IRS(Treasury 条约文本)、U.S. Department of the Treas…):
第一步,来源地推定(第 3 款)。 依协定可由对方国家征税的所得,视为在该国产生。
第二步,先后顺序(第 4 款)。 加拿大先给抵免,但抵免额以「假如此人不是美国公民、美国本来会征多少」为上限——也就是说加拿大只承认协定限定税率那一层,不承认因为国籍多征的那一层。然后美国就加拿大已征的部分给抵免。
第三步,再定源(第 6 款)。 为了让第二步的美国抵免真的有额度可用,这些美国来源的所得被视同在加拿大产生——因为抵免限额公式的分子是「境外来源应税所得」,不做这一步,美国来源收入在美国人的表上永远是境内收入,分子为零,限额为零,抵免形同虚设。这就是所谓 resourcing(再定源)。
两条实务细节:第一,协定再定源的收入一般要为每笔单独填一张 Form 1116,但「只适用于居住在条约国的美国公民」的消除双重征税条款明确不适用这条单独填表要求,而第二十四条第 4、6 款正属此列(IRS)。第二,主张基于协定的报表立场原则上要附 Form 8833 披露(IRS(1、2))。IRS 的现行表格指引确实列有豁免,例如协定改变个人受雇服务、养老金、年金、社会保障、艺体人员、学生或教师收入的课税,或个人作为受益所有人取得某些 FDAP 收入;但第二十四条第 4、6 款的外国税抵免与再定源不在这些列明豁免里。指引虽把“协定改变所得来源”列为特别报告事项时排除了个人,却同时明说这不是一般披露义务的豁免。因此本页这个再定源立场应附 Form 8833,不拿“个人”例外当免报许可证。
第五号议定书对第二十四条只改写了第 2(b) 款(加方境外联属公司免税盈余的抵扣),第 3 到第 6 款自 1980 年公约起原文未动(U.S. Department of the Treas…)——所以这一节可以当长青内容记。同一份议定书还把整条第二十四条列进了保留条款的例外清单,意思是美国不能用保留条款把这套待遇收回去。
4.3 社会保障:CPP、EI 与自雇税
所得税协定与社会保障协定是两份互不相干的条约,这是本主题最容易混的一处。
受雇者。 在加拿大受雇的美国公民,向 CPP 与 EI 缴费;这些不是所得税、在美国抵免不了(IRS)。它们之所以不构成损失,是因为社会保障协定保证同一份工作只向一个国家的社保体系缴费——落地凭证是覆盖证明(Certificate of Coverage),由本国社保机构出具后交给对方国家的雇主(IRS)。
自雇者。 自雇税跟着身份走,不跟着住所走:美国公民不论住在哪里,自雇净所得都在美国自雇税的射程内(IRS)。排除挡不住它——算自雇净所得时,即使那笔收入因排除而免所得税,也要全额计入(这一条与 §911 的排除完全脱钩)。真正把美国自雇税挡掉的是社会保障协定:协定的一般规则是自雇者只受居住国体系覆盖,所以住加拿大的美国公民自雇者向 CPP 缴、不向美国自雇税缴。
领取端:居住加拿大的美国公民或绿卡持有人领取 CPP/QPP/OAS,只在加拿大课税(IRS 国际个人税 FAQ,IRS)。这与缴款的社保协调、以及其他所得的外国税抵免,是三个分别判断的问题。覆盖证明的申请路径仍按社会保障协定另核。
五、历史变革:从「一刀切排除」到「排除加抵免的分工」
排除这项制度的原始目的是促进出口与海外派驻——让美国企业派人出国时不至于因为双重征税而失去竞争力。它诞生时的形态更接近一刀切:符合条件就整块不计税。
三次结构性改动把它变成了今天的样子。第一次是引入年度上限并指数化,把它从「无限排除」变成「有天花板的排除」;第二次是把住房部分与排除额绑定,改成 16% 基数、30% 默认上限的函数形式,同时授权按地理差异逐城调高——这是加拿大高成本城市表存在的法律基础(IRS);第三次是引入堆叠税率,规定排除后的剩余所得按「没有排除时本该适用的税率」计税,从此排除对高收入者的边际价值被显著压缩。
抵免这一侧的方向相反:从粗到细。早年只有一个总限额,后来逐步拆成多个互斥类别,各算各的限额、各自结转,限制不同来源类别之间任意交叉抵免。现行表格列七类;后续法律变化仍须复核。
考试口径那一年的规则要以历史形态记。 本课参照的考试口径块成书时用的是 2023 与 2024 两个税年的排除额,并且沿用「四个篮子」这类简化说法。“四类”只是考试口径简化,不能据此认定当年法律只有四类——但它们的结构(资格测试、限额公式、结转顺序)依然成立,这也是本课「用考试口径骨架、回官方源自建内容」的做法为什么行得通。
六、案例
案例一 · 温哥华的软件工程师:为什么算完之后选了抵免(人物与数字均为示例)
小陈是美国公民,住温哥华,受雇于本地公司。2026 税年 T4 收入折合 $120,000 美元,加拿大联邦税加 BC 省税合计折合 $30,000 美元。除工资外只有一点银行利息。
走排除:$120,000 全部低于 $132,900,可全额排除,美国应税所得接近零,美国所得税为零。代价是:那 $30,000 加拿大税一分都不能抵,因为它全部落在被排除的收入上(IRS);当年拿不到可退还的追加子女税收抵免(IRS);而且这项选择粘住了,以后想换要撤销并锁五年。
走抵免:$120,000 全额计入,按 2026 税年的标准扣除与税阶算出美国税假设为$18,000(为比较方法指定的示例税额,不声称由本例完整事实算出)。一般类的抵免限额约等于这 $18,000(他的应税所得几乎全部是境外来源),实缴外国税 $30,000,取小得 $18,000,美国税归零,还剩约 $12,000 的余额可结转十年(IRS)。同时保留子女税收抵免的可退还部分,仍按报酬及MAGI规则核IRA供款资格。
结论:抵免不但把美国税同样冲到零,还留下了一笔十年可用的资产。排除在这里唯一的优势是表格更简单,而这个优势的价格是一万二千美元加五年锁定。
案例二 · 素里的一家四口:那张高成本城市表值多少钱(人物与数字均为示例)
老林一家住大温,2026 税年合格住房费用折合 $60,000 美元。假设他因为特殊原因确实走排除这条路,住房排除怎么算:
查表(正确):温哥华上限 $73,400,实际费用 $60,000 更小,取 $60,000;减基数 $21,264,可排除住房金额 $38,736。
不查表(错误):填了默认上限 $39,870,取 $39,870;减基数 $21,264,可排除住房金额 $18,606。
两者差 $20,130。填表上的差别只是第 29a 行有没有写「Vancouver, Canada」、第 29b 行写的是表值还是默认值(IRS)。这是本页里单笔金额最大的一处操作性错误,而它长得完全不像错误——两张表都填满了,也都通过校验。
案例三 · 列治文的自雇顾问:排除挡不住的那笔税(人物与数字均为示例)
小周是美国公民,住列治文,自雇做咨询,2026 税年自雇净所得折合 $90,000 美元。他用排除把这 $90,000 全部排掉,美国所得税为零,于是以为报完了。
没报完。 算自雇净所得时,因排除而免所得税的收入照样全额计入(IRS 与考试口径同一结构的规则)。按 15.3% 的自雇税率,这是一笔五位数的税——排除对它毫无作用,因为排除动的是所得税的税基,自雇税是另一套税。
真正的解法在另一份条约里:社会保障协定的一般规则是自雇者只受居住国体系覆盖。小周住加拿大、向 CPP 缴费,据此可以主张免于美国自雇税,凭证是加拿大一侧出具的覆盖证明(IRS(1、2))。注意这跟他选排除还是选抵免完全无关——两件事走两份条约,谁也替不了谁。
七、常见错报与自查清单
「排除掉了所以不用报」。 排除只有在如实申报了那笔收入的前提下才成立(IRS)。怎么识别:报表上找不到那笔境外工资,也没有 Form 2555 —— 那不是排除,那是漏报。
同一块收入既排除又抵免。 对已排除或本可排除的收入主张抵免,会被认定为从该年起撤销排除选择(IRS)。怎么识别:Form 2555 上排除的金额与 Form 1116 上作为分子的境外来源所得有重叠。
住房那两行填了默认值。 大温、大多、渥太华、蒙特利尔、维多利亚、卡尔加里全在高成本表上。怎么识别:第 29a 行留空而居住城市其实在表内,或第 29b 行正好等于 $39,870(2026 税年默认值)。
把 CPP 与 EI 当外国所得税填进 Form 1116。 它们是社会保障税,明确不可抵(IRS)。怎么识别:Form 1116 的外国税金额恰好等于 T4 上所有代扣项之和,而不是所得税那一栏。
用年末一个汇率折算全年的加拿大税。 应逐笔按缴付日或预扣日的汇率折算(IRS)。怎么识别:工作底稿里只出现一个汇率数字。
把工资与投资收入塞进同一张 Form 1116。 一般类与被动类各算各的限额,不能互相借额度(IRS)。怎么识别:只有一张 1116,而报表上同时有 T4 工资和 T5 利息股息。
丢掉结转台账。 抵不完的余额要靠 Schedule B 逐年记录才用得上(IRS)。怎么识别:上一年 Form 1116 有超限额的外国税,今年的表上第 10 行是空的。
以为「先用排除,明年再换」是免费的。 撤销带五年锁定(IRS)。怎么识别:作出选择时没有做过两条路的对比测算。
101
术语双语表
| English | 中文 | 一句机制 |
|---|---|---|
| Foreign earned income exclusion (FEIE) | 境外劳务所得排除 | 把符合条件的境外劳务所得排除在总收入之外,2026 税年上限每人 $132,900 |
| Foreign tax credit (FTC) | 外国税收抵免 | 收入照算,用已缴的外国所得税冲抵算出来的美国税 |
| Form 2555, Foreign Earned Income | 境外劳务所得申报表 | 主张排除与住房排除的表,随 1040 报送 |
| Form 1116, Foreign Tax Credit | 外国税收抵免表 | 主张抵免的表,按类别每类一张 |
| Schedule B (Form 1116) | 抵免结转附表 | 逐年记录各类别未用抵免余额的台账 |
| Form 8833 | 基于条约的报表立场披露表 | 主张协定待遇时的披露表 |
| Form 2555, line 29a / 29b | 第 29a / 29b 行 | 高成本地区城市名 / 住房费用上限 |
| Bona fide residence test | 真实居民测试 | 不间断居住期间完整包含一个纳税年度 |
| Physical presence test | 实际居留测试 | 任意 12 个连续月内在境外满 330 个整日 |
| Tax home | 税务住所 | 主要营业或工作所在地,是拿排除资格的第一道门 |
| Foreign housing exclusion / deduction | 住房排除 / 住房扣除 | 受雇者用排除、自雇者用扣除,两步减法算出金额 |
| Base housing amount | 住房基数 | 排除额 × 16%,2026 税年为 $21,264,低于它则住房排除为零 |
| Limitation on housing expenses | 住房费用上限 | 默认为排除额 × 30%,高成本城市另有加高表 |
| Stacking rule | 堆叠税率 | 排除后的剩余所得按未排除时本该适用的税率计税 |
| Separate limitation categories / baskets | 分限额类别(篮子) | Form 1116 的七类,各算各的限额、各自结转 |
| General category income | 一般类所得 | 工资、自雇所得、租金、养老金 |
| Passive category income | 被动类所得 | 利息、股息、部分资本利得 |
| Carryback / carryover | 回抵 / 结转 | 未用抵免额可回抵前 1 年、结转后 10 年,先用最早年度 |
| Re-sourced by treaty | 条约再定源 | 依协定把美国来源所得视同在对方国产生,好让抵免限额有分子 |
| Saving clause | 保留条款 | 允许美国把公民当作条约不存在一样征税,但有例外清单 |
| Totalization agreement | 社会保障(合计)协定 | 保证同一份工作只向一个国家的社保体系缴费 |
| Certificate of coverage | 覆盖证明 | 主张免于对方国社保税的凭证 |
| Self-employment tax | 自雇税 | 按身份课征,排除挡不住,只有社会保障协定挡得住 |
| Private letter ruling | 私函裁定 | 五年锁定期内想恢复排除必须先申请的个案裁定 |
| Notice of Assessment (加方) | 评税通知 | 加拿大税局的评定结果,是抵免金额的凭据来源 |
来源
- 实际居留测试(330 整日):https://www.irs.gov/individuals/international-taxpayers/foreign-earned-income-exclusion-physical-presence-test (IRS)
- 真实居民测试:https://www.irs.gov/individuals/international-taxpayers/foreign-earned-income-exclusion-bona-fide-residence-test (IRS)
- 撤销排除与五年锁定:https://www.irs.gov/individuals/international-taxpayers/revoking-your-choice-to-exclude-foreign-earned-income (IRS)
- 选择排除的方式与后果(含 ACTC/EITC 与堆叠税率):https://www.irs.gov/individuals/international-taxpayers/choosing-the-foreign-earned-income-exclusion (IRS)
- 排除额与住房上限(2025/2026):https://www.irs.gov/individuals/international-taxpayers/figuring-the-foreign-earned-income-exclusion (IRS)
- 2026 税年高成本地区住房上限表(Notice 2026-25):https://www.irs.gov/irb/2026-17_IRB (IRS)
- 2025 税年高成本地区住房上限表(Notice 2025-16):https://www.irs.gov/irb/2025-13_IRB (IRS)
- 抵免限额、回抵结转与小额免表例外:https://www.irs.gov/individuals/international-taxpayers/foreign-tax-credit-how-to-figure-the-credit (IRS)
- 合格外国税的四项测试与不可抵清单:https://www.irs.gov/individuals/international-taxpayers/foreign-taxes-that-qualify-for-the-foreign-tax-credit (IRS)
- 社会保障协定与覆盖证明:https://www.irs.gov/individuals/international-taxpayers/totalization-agreements (IRS)
- 自雇税与协定分流:https://www.irs.gov/individuals/international-taxpayers/social-security-tax-medicare-tax-and-self-employment (IRS)
- 排除额加回与退休账户上限:https://www.irs.gov/individuals/international-taxpayers/individual-retirement-arrangements (IRS)
- Form 1116 指引(七类、条约再定源、Schedule B):https://www.irs.gov/instructions/i1116 (IRS)
- Publication 514(汇率、二选一、十年退税窗口):https://www.irs.gov/publications/p514 (IRS)
- Form 2555 指引(第 29a/29b 行):https://www.irs.gov/instructions/i2555 (IRS)
- 加美协定第五号议定书(第二十四条与保留条款例外清单):https://home.treasury.gov/system/files/131/Treaty-Canada-Pr2-9-21-2007.pdf (U.S. Department of the Treas…)
- 加美所得税协定原文(1980 公约 + 议定书 1–4):https://www.irs.gov/pub/irs-trty/canada.pdf (IRS(Treasury 条约文本))
- 2026 税年通胀调整(排除额 $132,900):https://www.irs.gov/newsroom/irs-releases-tax-inflation-adjustments-for-tax-year-2026-including-amendments-from-the-one-big-beautiful-bill (IRS)
- 住房排除机制页:https://www.irs.gov/individuals/international-taxpayers/foreign-housing-exclusion-or-deduction (IRS)
- 排除资格总览:https://www.irs.gov/individuals/international-taxpayers/foreign-earned-income-exclusion (IRS)
- 抵免总览:https://www.irs.gov/individuals/international-taxpayers/foreign-tax-credit (IRS)
- Form 8833:https://www.irs.gov/forms-pubs/about-form-8833 (IRS)
- 境外美国人的申报期限:https://www.irs.gov/individuals/international-taxpayers/us-citizens-and-resident-aliens-abroad (IRS)
- 加方联邦外国税收抵免(第 40500 行):https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/about-your-tax-return/tax-return/completing-a-tax-return/deductions-credits-expenses/line-40500-federal-foreign-tax-credit.html (CRA)
相邻页:美国 1040 全景见 us-core-01-1040-overview;加美双重居民的判定与协定第四条见 xb-01-treaty-tiebreaker。