微出国 · 学

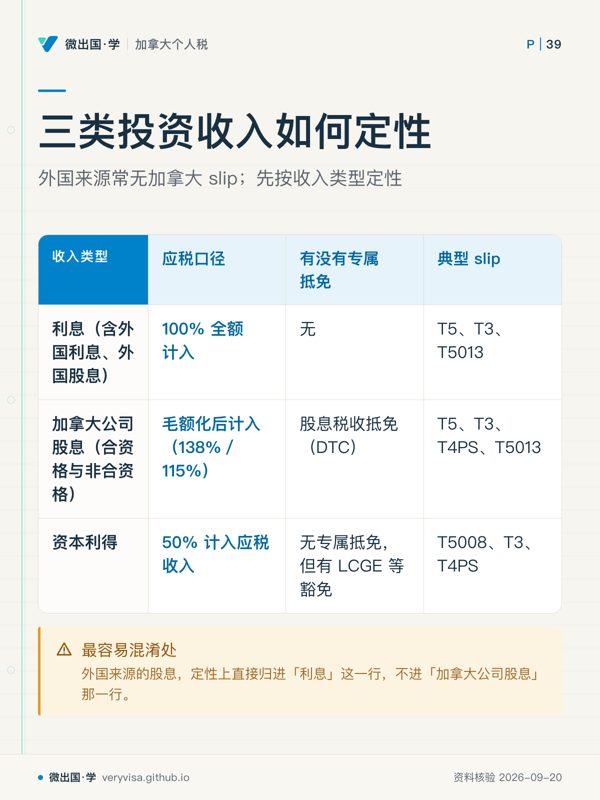
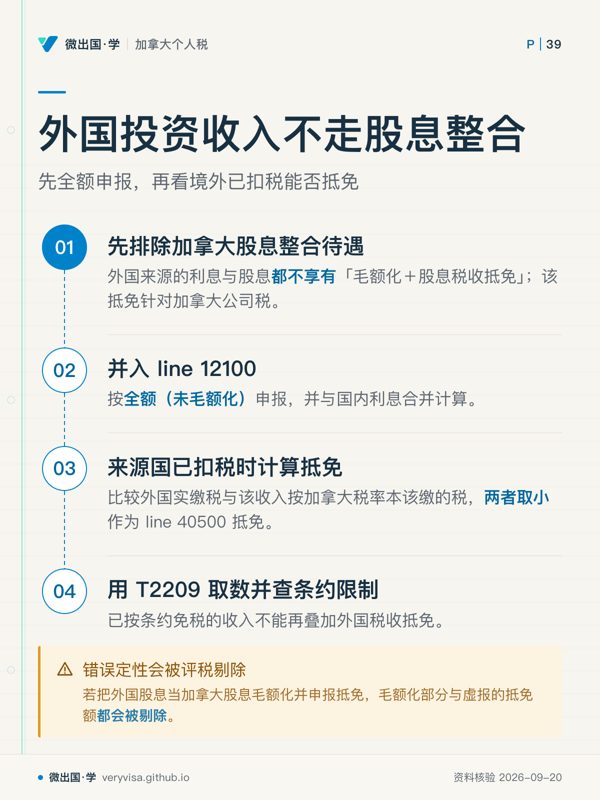
知识卡 · 三种投资收入:外国股息定性上归进「利息」那一行 · 第 3 / 4 张

路线知识卡三种投资收入:外国股息定性上归进「利息」那一行

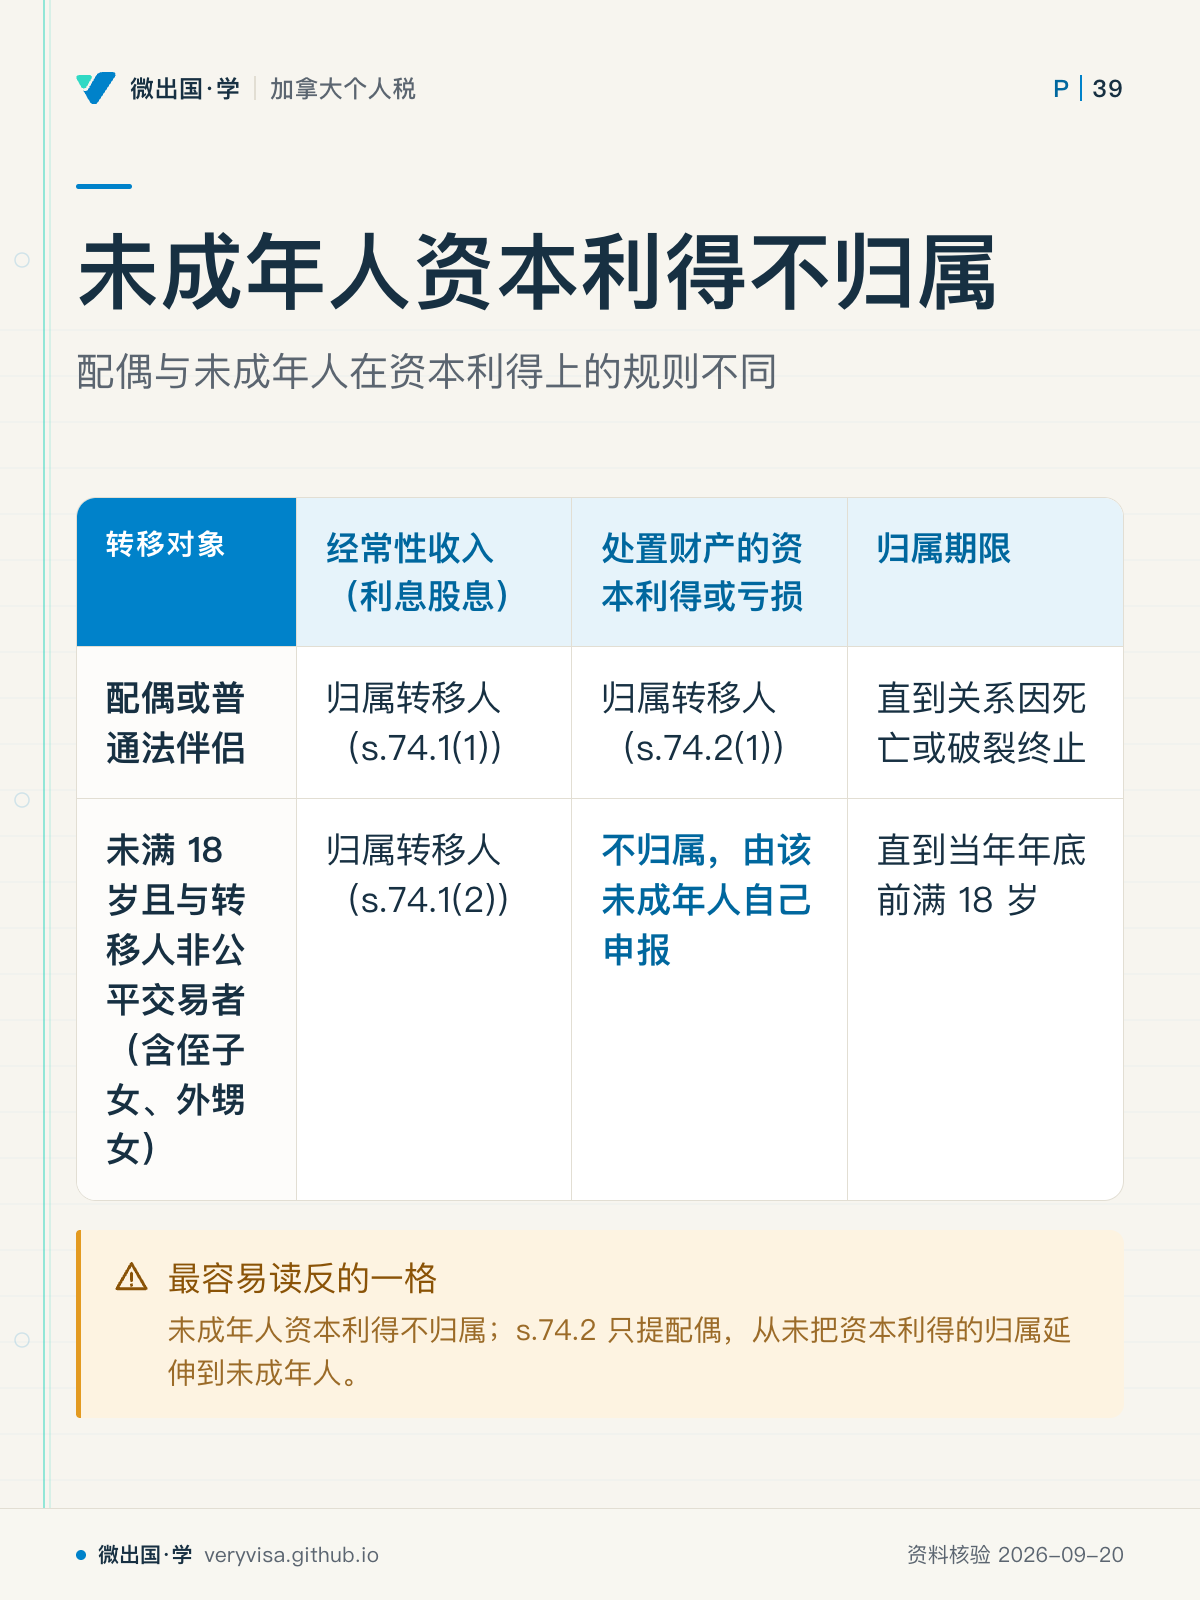
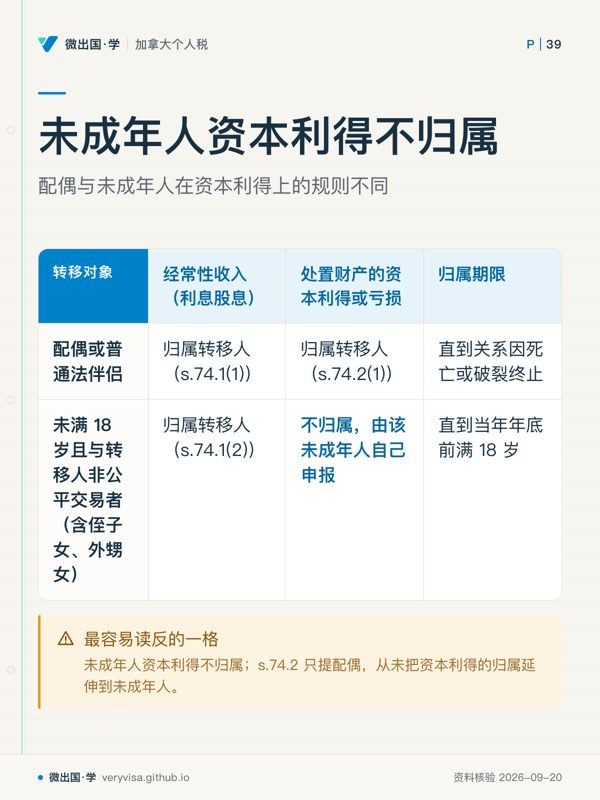
未成年人资本利得不归属

未成年人经常性收入归属,资本利得不归属。

未成年人资本利得不归属;配偶与未成年人在资本利得上的规则不同;经常性收入(利息股息);处置财产的资本利得或亏损;归属期限;配偶或普通法伴侣;归属转移人(s.74.1(1));归属转移人(s.74.2(1));直到关系因死亡或破裂终止;未满 18 岁且与转移人非公平交易者(含侄子女、外甥女);归属转移人(s.74.1(2));不归属,由该未成年人自己申报;直到当年年底前满 18 岁;最容易读反的一格

配偶与未成年人在资本利得上的规则不同

未成年人经常性收入归属,资本利得不归属。
  • 先看先按受让人分行,再横看持有期间收益与卖出结果是否回到转移人名下。
  • 易漏这种差异会让预期大幅升值、暂不生息的资产更常被转给未成年子女。
  • 下一步去练习把家庭转移案例按受让人和收入类型拆开,再带具体安排问持牌专业人士。

卡上每个字都出自本页正文(资料核验 2026-09-20)。 考试口径与现行法规口径在本站是两层,卡上写的是哪一层以正文为准;个案决定请回到官方原文与持牌专业人士。
「三种投资收入:外国股息定性上归进「利息」那一行」的其他卡