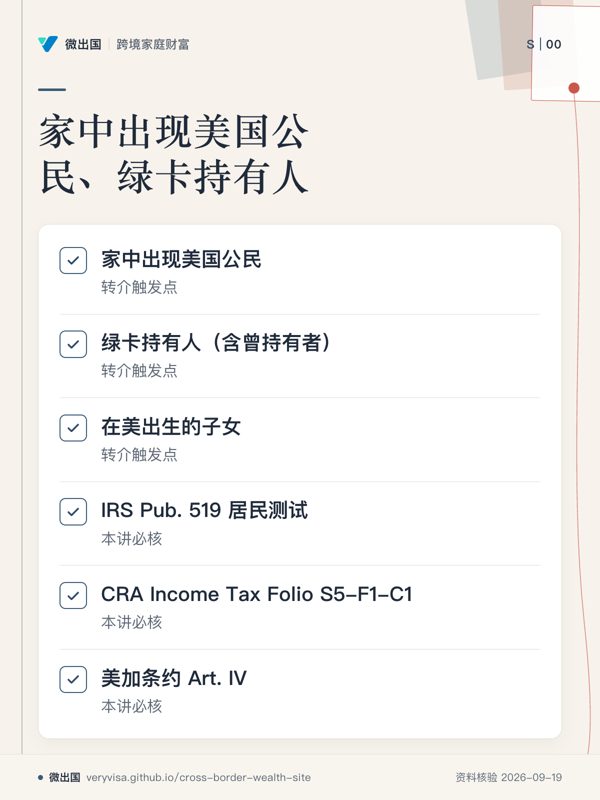
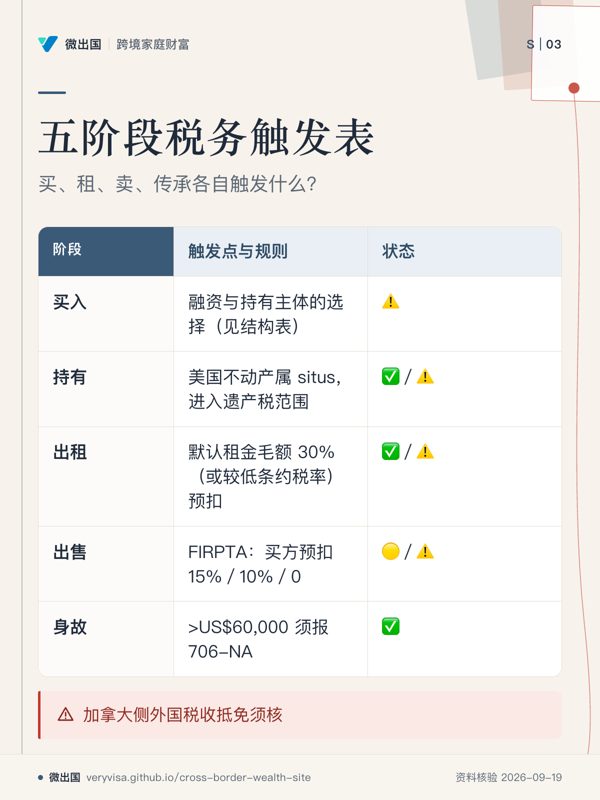
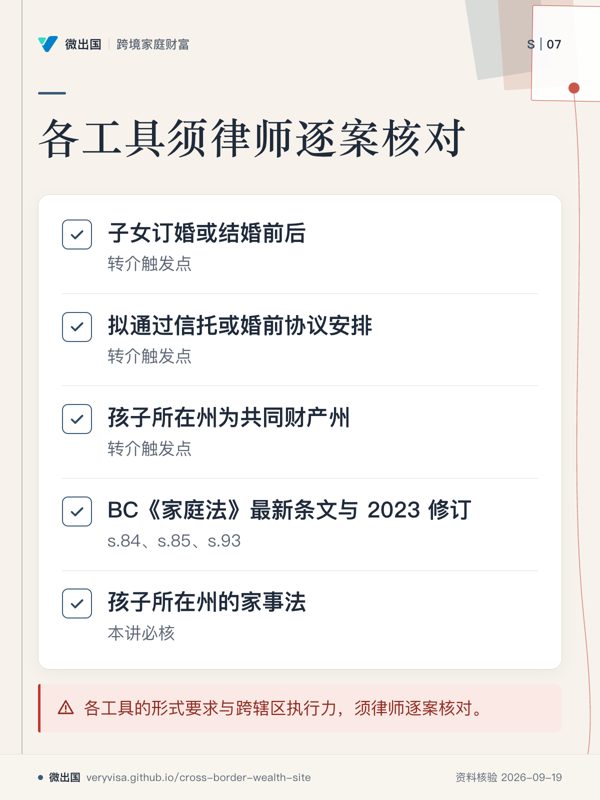
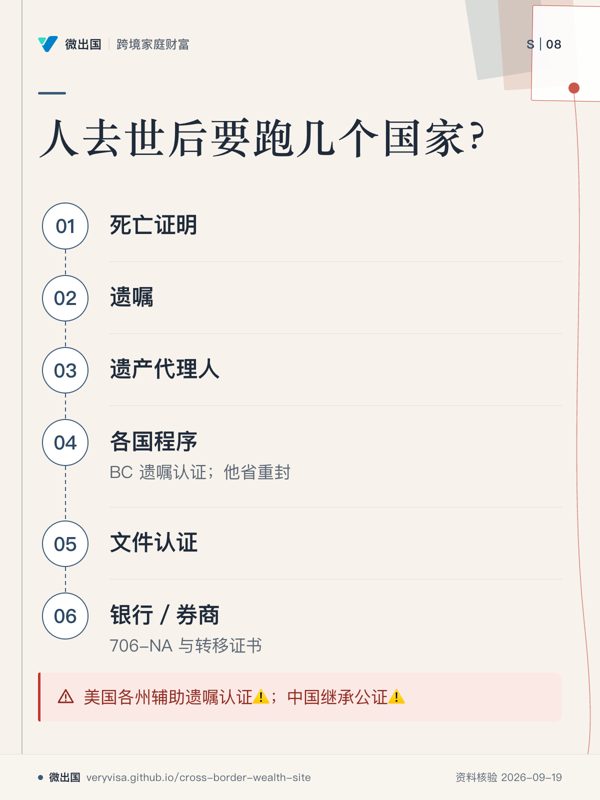
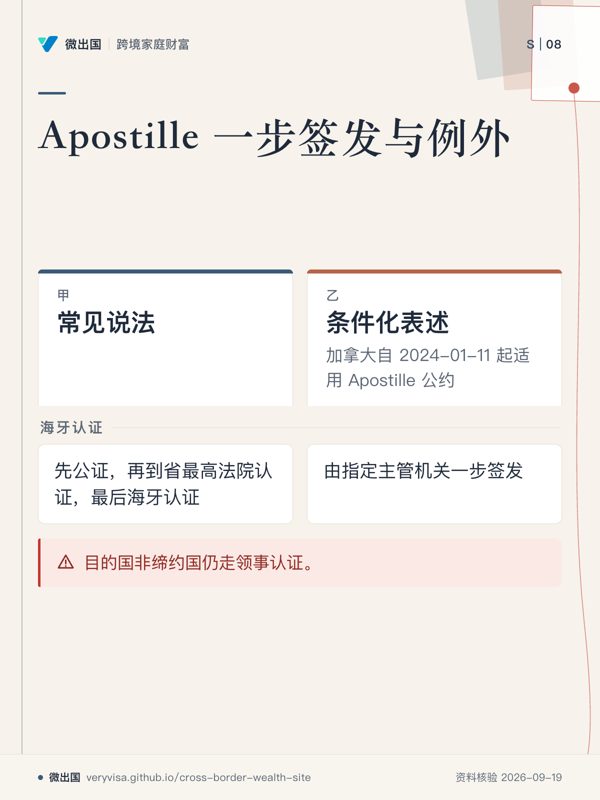
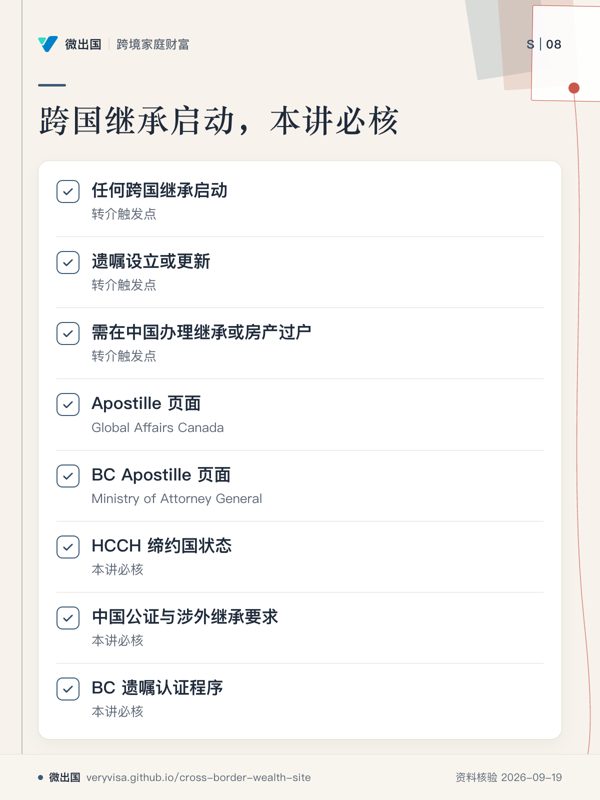
✅已核对🟡须复核⚠️未核对卡上带这些字样的项,按正本第 8 节讲前必核处理。
规则速查 4.1 美国:身份、申报与不动产
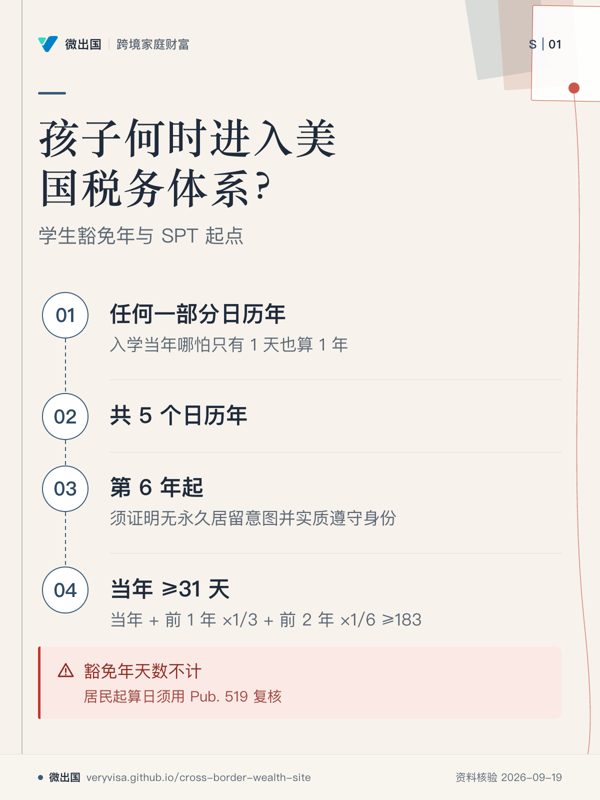
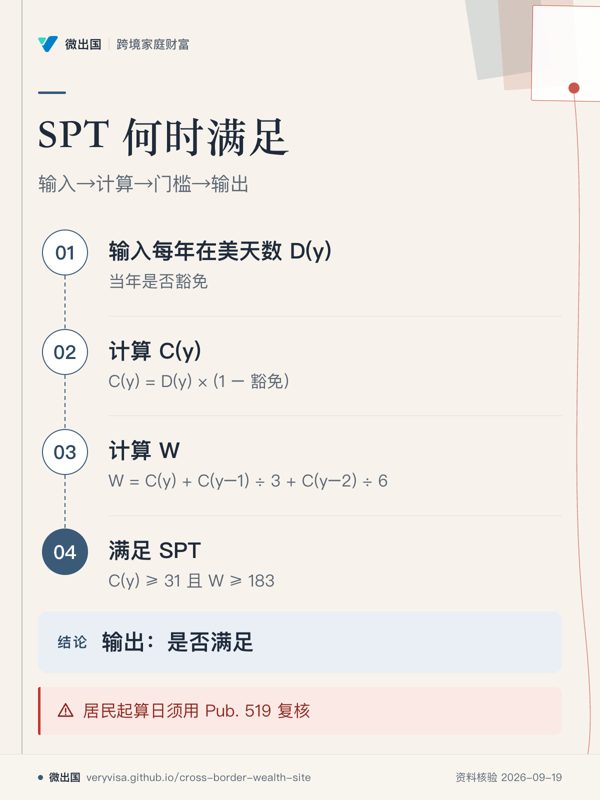
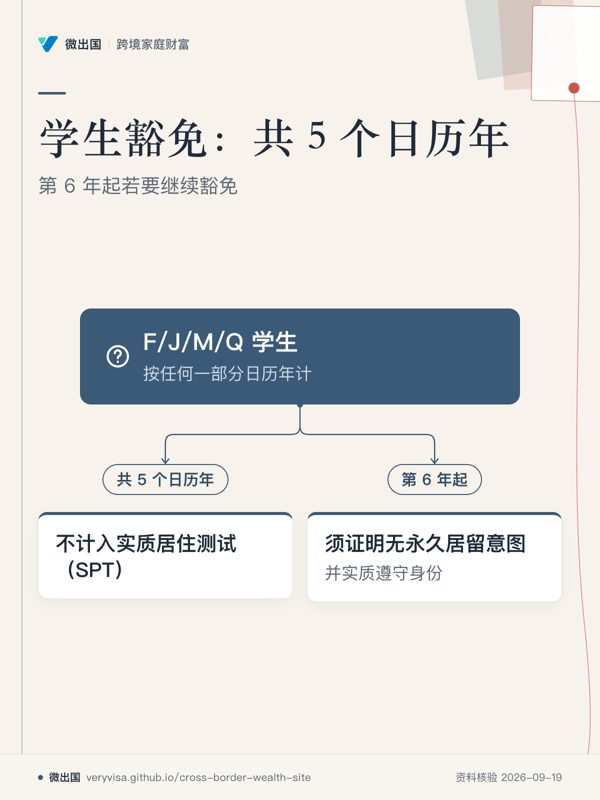 放大 ⤢共 5 个日历年不计入 SPT;第 6 年起继续豁免须证明条件。
- 先看先分清前段豁免期和第 6 年起的条件变化,再看 SPT。
- 易漏SPT 公式另有当年天数门槛,而且豁免年的天数不计。
- 下一步去规则速查,把入境日历年和 SPT 计天记录交给持牌专业人士核对。
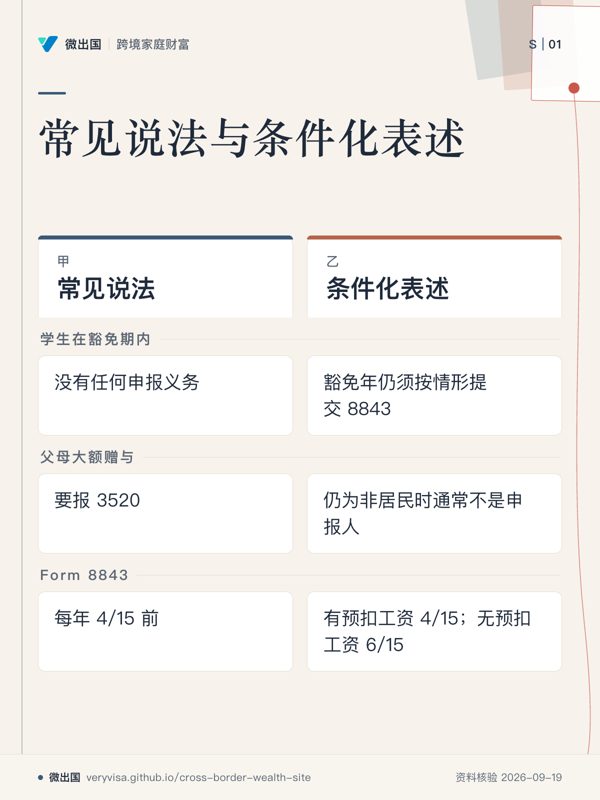
详情与分享 →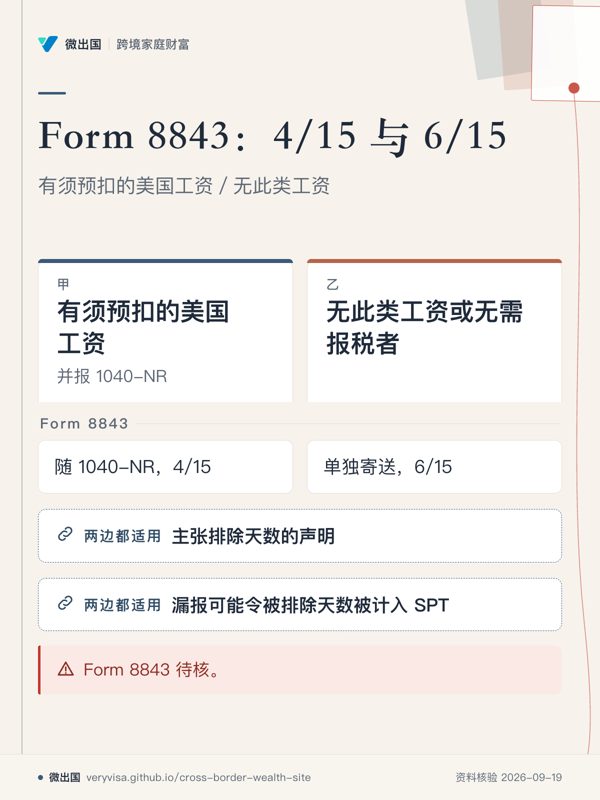 放大 ⤢有预扣工资随 1040-NR;否则单独寄送。
- 先看先按是否有须预扣工资分栏,报送方式和日期随之不同。
- 易漏无金钱罚款不等于漏报没有后果;被排除天数可能重新计入 SPT。
- 下一步去规则速查,按工资预扣和 1040-NR 情形核对 8843。
详情与分享 →→ 去这一页读正文
规则速查 4.2 美国:遗产税与赠与税
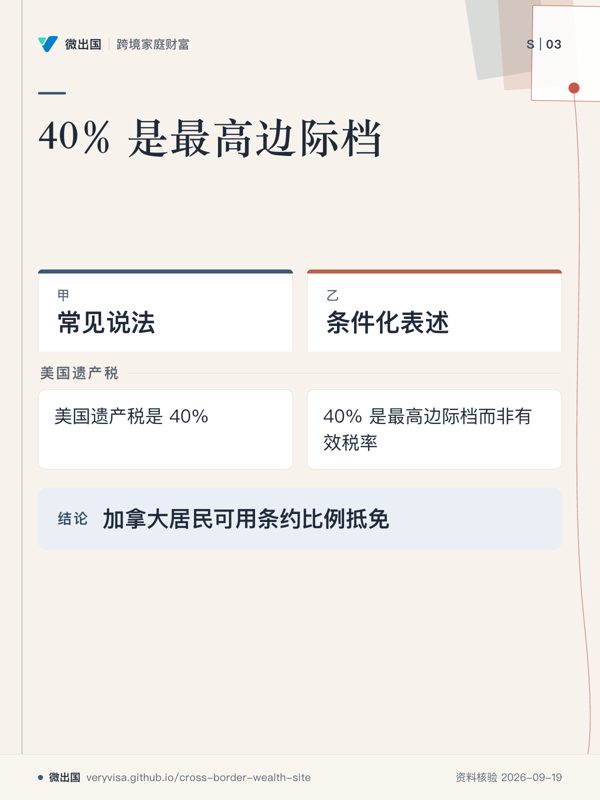
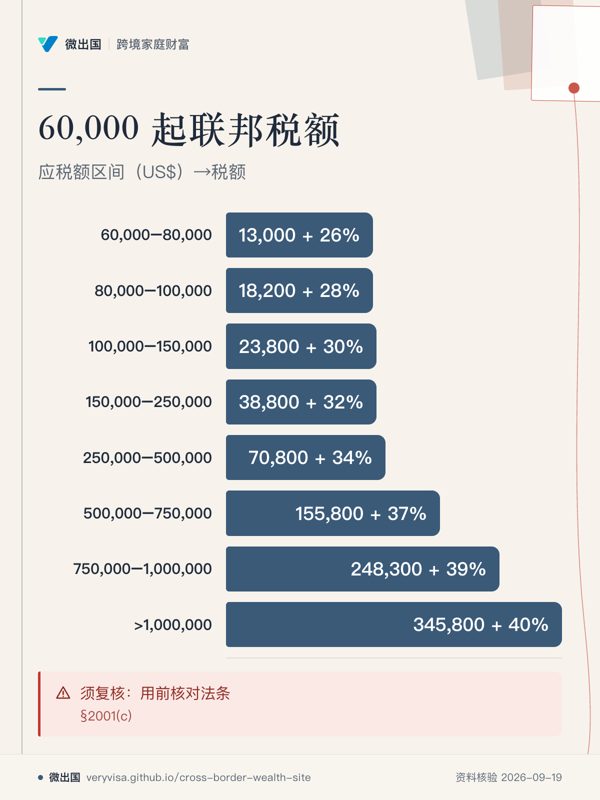
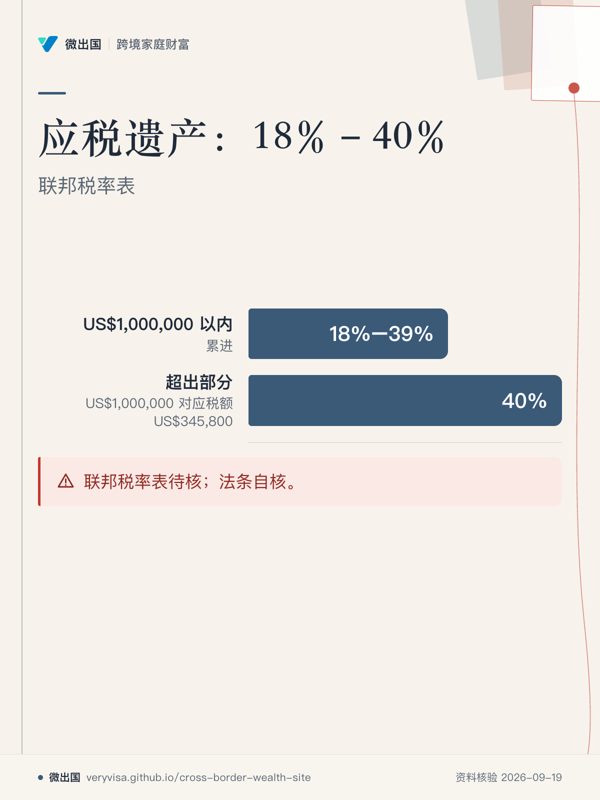 放大 ⤢18%–39% 累进,超出部分 40%。
- 先看先看分界点两侧的税率变化,再区分税率表和申报门槛。
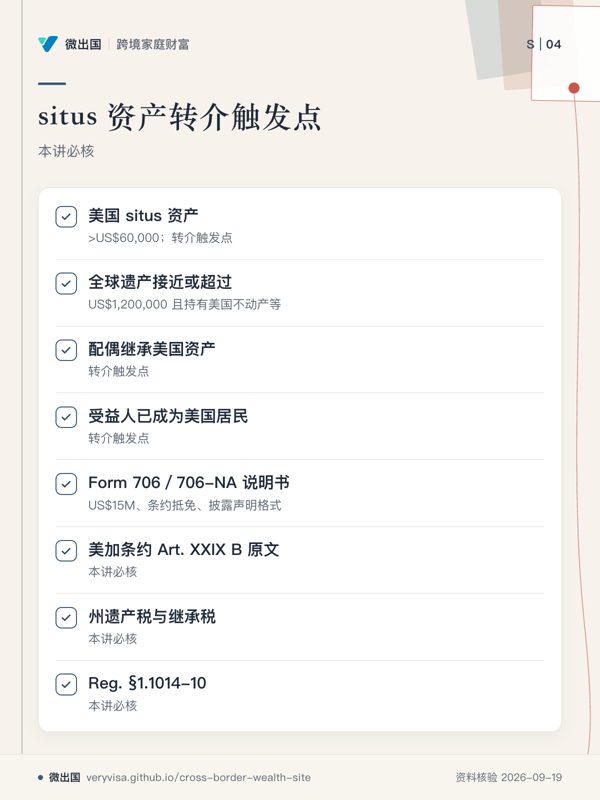
- 易漏这里画的是应税遗产税率;706-NA 另有 US$60,000 申报门槛。
- 下一步去规则速查,把应税遗产和申报门槛分别交给持牌专业人士核对。
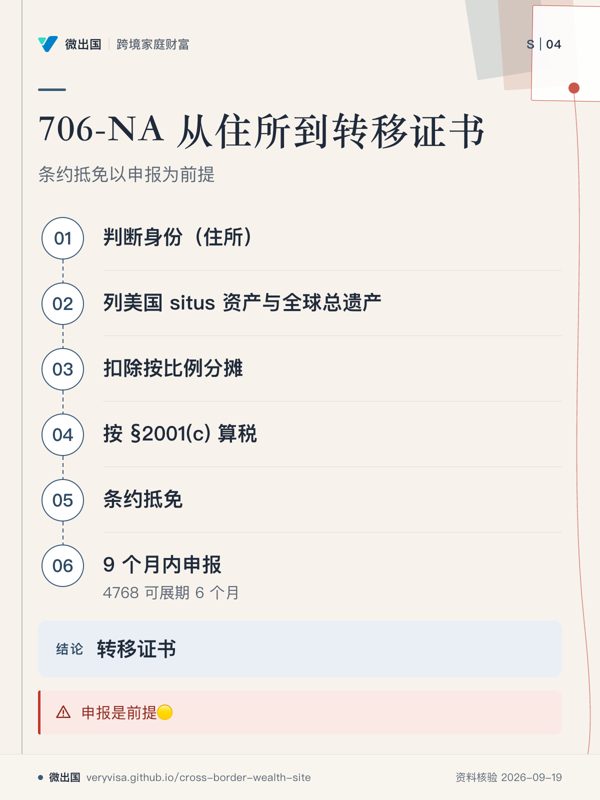
详情与分享 →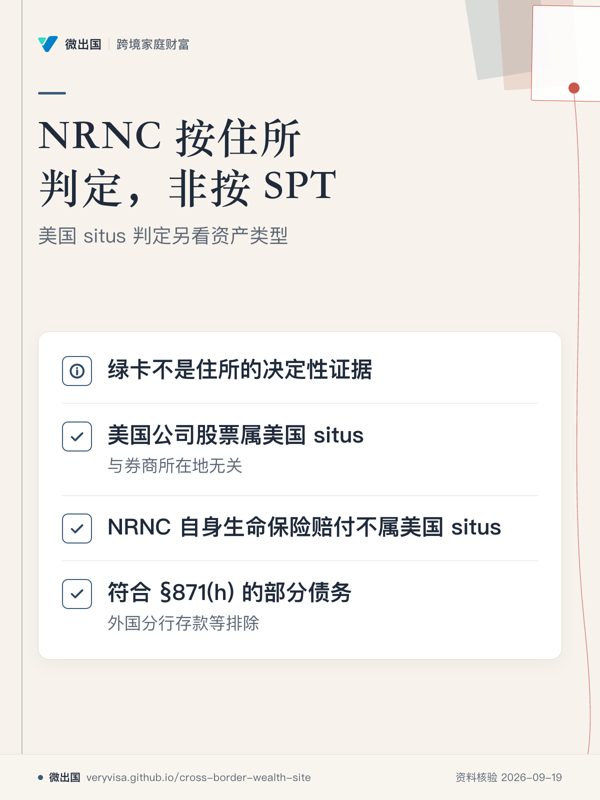 放大 ⤢NRNC 遗产税身份按住所判定,不按 SPT。
- 先看先看身份判断和资产 situs 是两件事,不要把 SPT 带进遗产税身份。
- 易漏部分州另征州遗产税或继承税,起征点可能更低,资产所在州待核。
- 下一步去规则速查,把资产类型、所在州和持有身份带给持牌专业人士。
详情与分享 →→ 去这一页读正文
规则速查 4.3 美加条约(遗产)
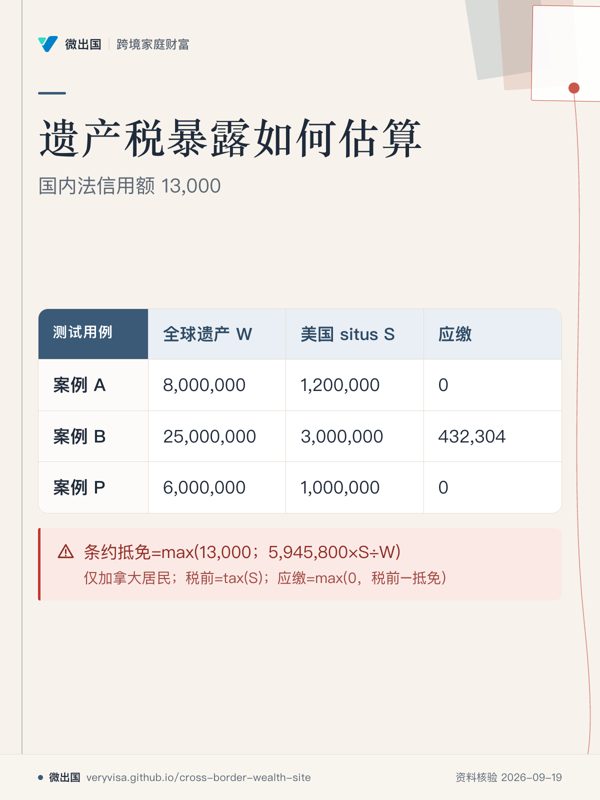
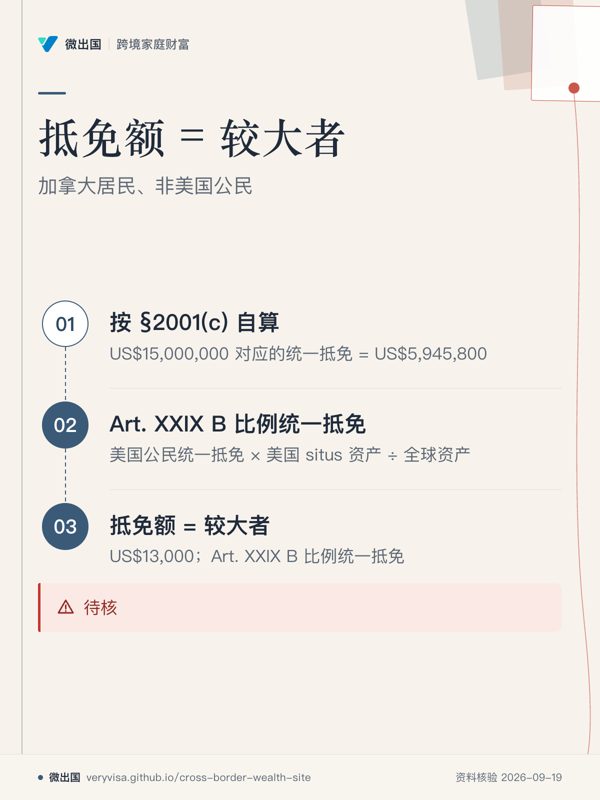 放大 ⤢比例项算出后,再与另一抵免额比较取较大者。
- 先看先看最后一步的比较关系,再倒推比例项由哪些数形成。
- 易漏分母是全球遗产:漏算加拿大或中国的资产,会把比例抵免算大。
- 下一步去规则速查核原文,带全球遗产与美国 situs 资产数据找持牌专业人士。
详情与分享 →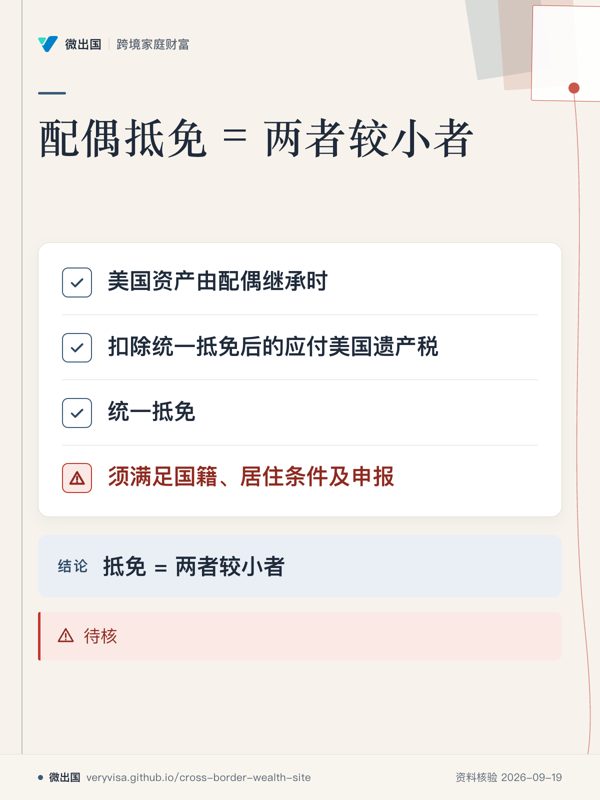 放大 ⤢配偶抵免取两个金额中的较小者,并附条件。
- 先看先看结论条的比较方向,最容易把「较小」误记成「较大」。
- 易漏这项规则不只看继承关系,还附带国籍、居住和申报条件,且摘录标为🟡。
- 下一步去规则速查核条件,并带继承人与资产情况找持牌专业人士。
详情与分享 →→ 去这一页读正文
规则速查 4.4 加拿大
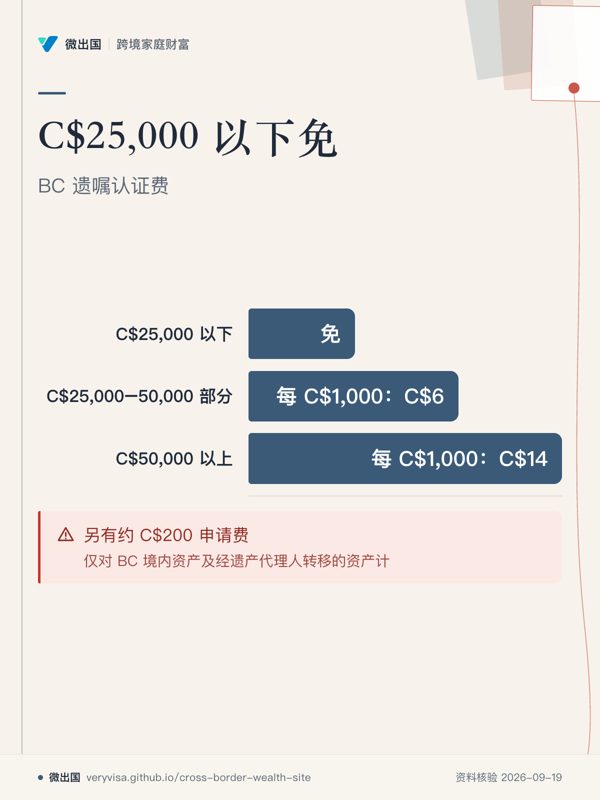 放大 ⤢认证费按资产区间分段计,另有申请费。
- 先看先看区间分界,再读每千元对应的收费,不要把分段费率当整额费率。
- 易漏这不是加拿大所有资产统一收费;资产是否经遗产代理人转移要单独判断。
- 下一步去规则速查核资产范围,再带资产清单找加拿大 CPA 或律师。
详情与分享 →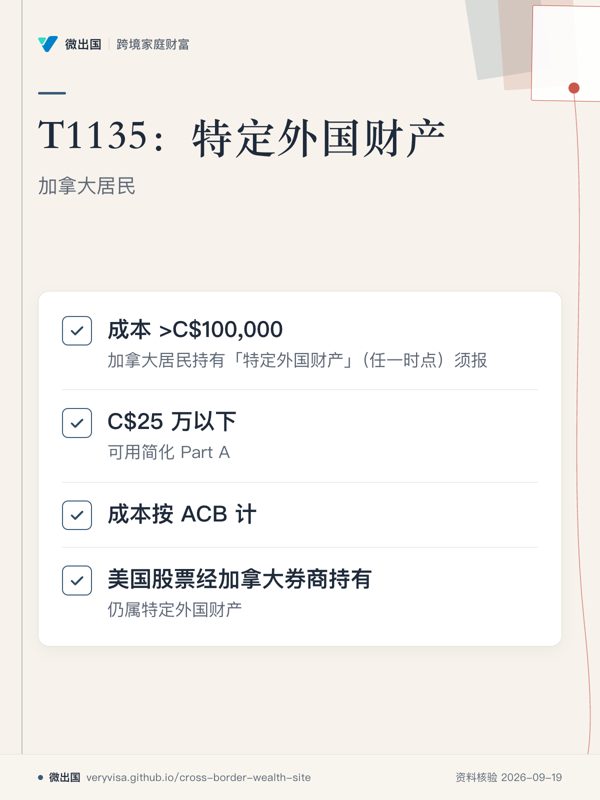 放大 ⤢美国股票经加拿大券商持有仍属特定外国财产
- 先看先看成本门槛,再看持有渠道是否改变申报性质。
- 易漏C$25 万以下只是可用简化 Part A,不等于无需申报。
- 下一步去规则速查,按 ACB 口径核对任一时点成本,带问题找持牌专业人士。
详情与分享 →→ 去这一页读正文
规则速查 4.5 中国、BC 家事与文件认证
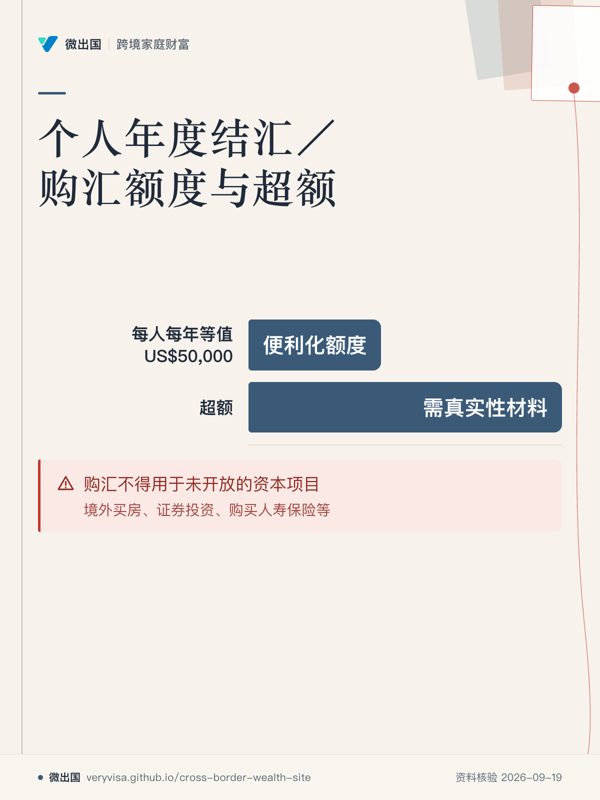 放大 ⤢超额需真实性材料,购汇用途另受资本项目限制
- 先看先看额度和超额的分界,再看用途限制是另一层规则。
- 易漏超额不是自动禁止,而是需真实性材料;用途限制仍要另看。
- 下一步去清单与转介,带资金用途与真实性材料找持牌专业人士。
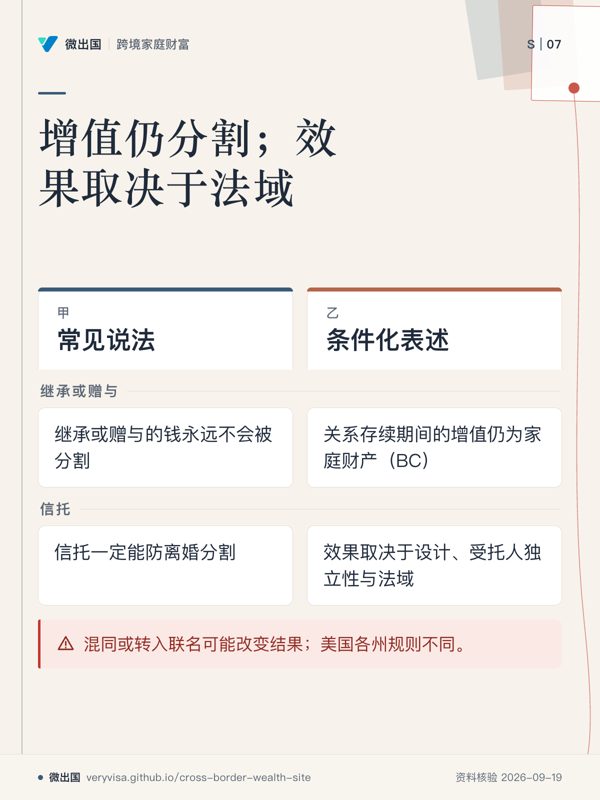
详情与分享 →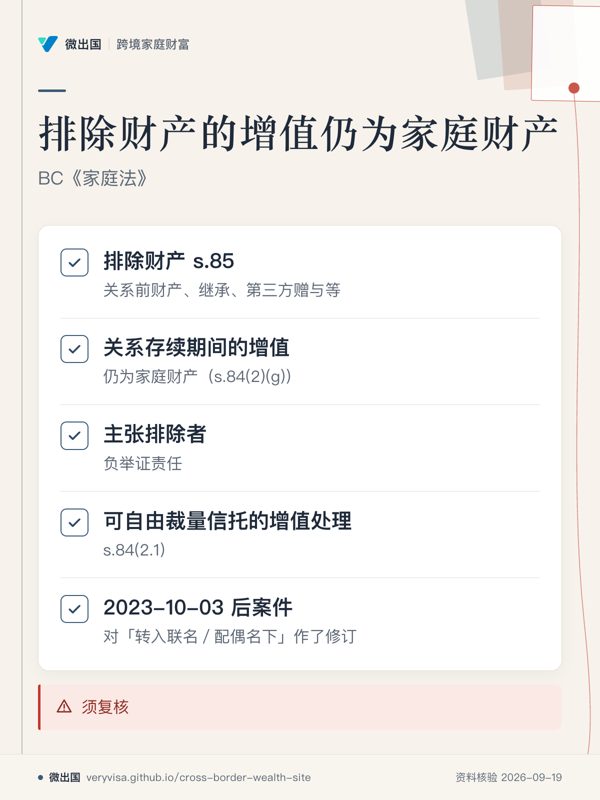 放大 ⤢排除财产在关系存续期间的增值仍为家庭财产
- 先看先看「增值」一格,它和「排除财产」本身不是同一处理。
- 易漏主张排除的一方负举证责任;联名/配偶名下与自由裁量信托还有专门处理。
- 下一步去陈家案例,带资产来源、增值和转名事实找持牌专业人士。
详情与分享 →→ 去这一页读正文
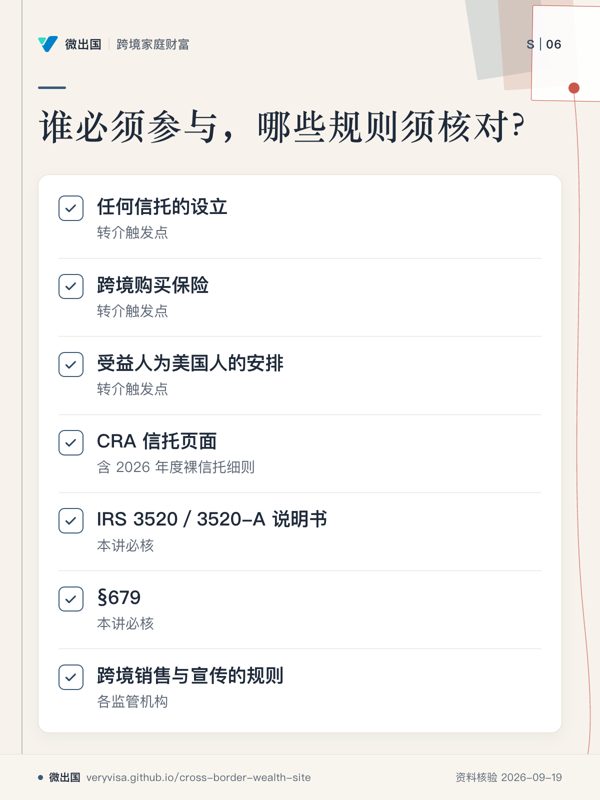
讲前必核清单(第 8 节)
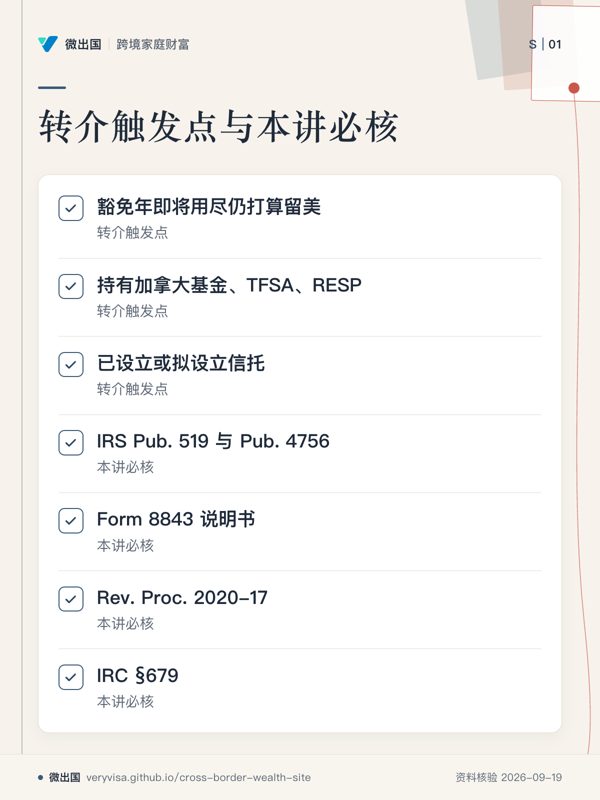
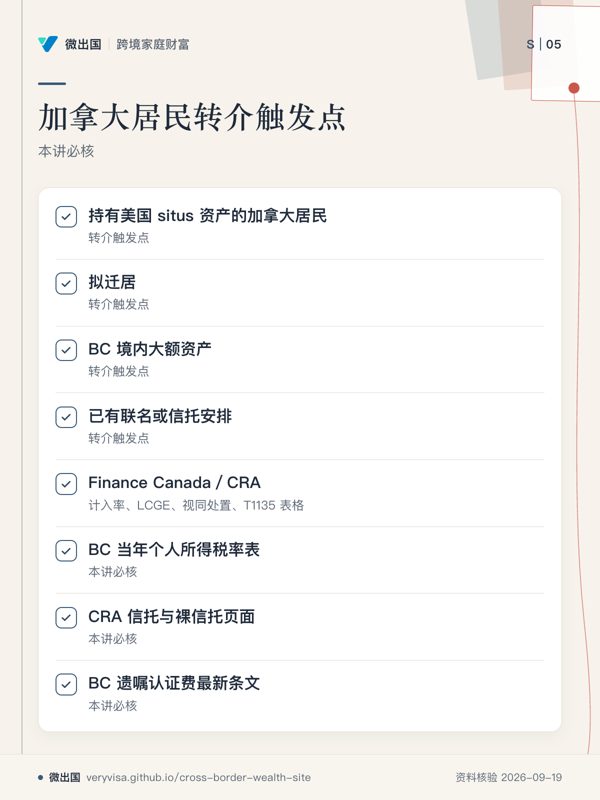
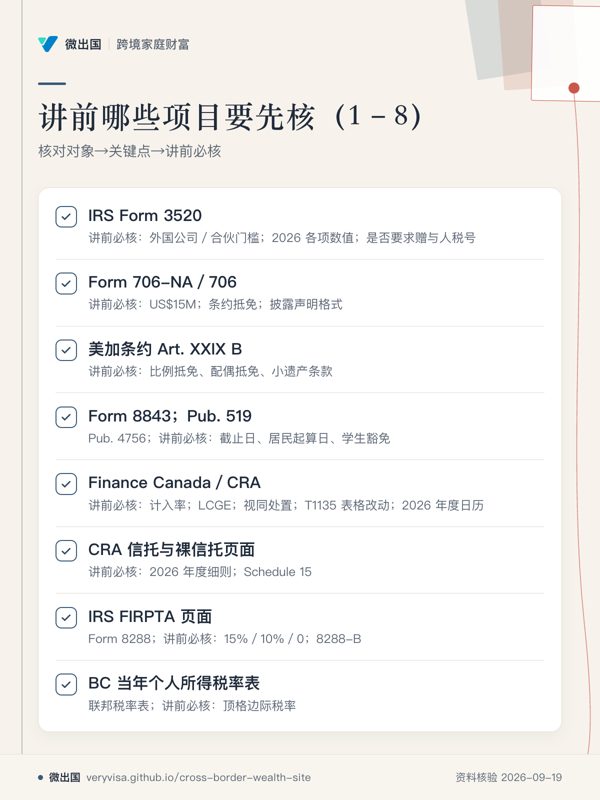 放大 ⤢讲前核对要覆盖门槛、抵免、截止日、税率与年度改动
- 先看先按核对对象扫一遍,再看每条关键点,确认讲前有没有漏项。
- 易漏外国公司/合伙门槛那项还要核是否要求赠与人税号,别只盯门槛。
- 下一步去「清单与转介」逐项核官方页面;未完成的带具体问题找持牌专业人士。
详情与分享 →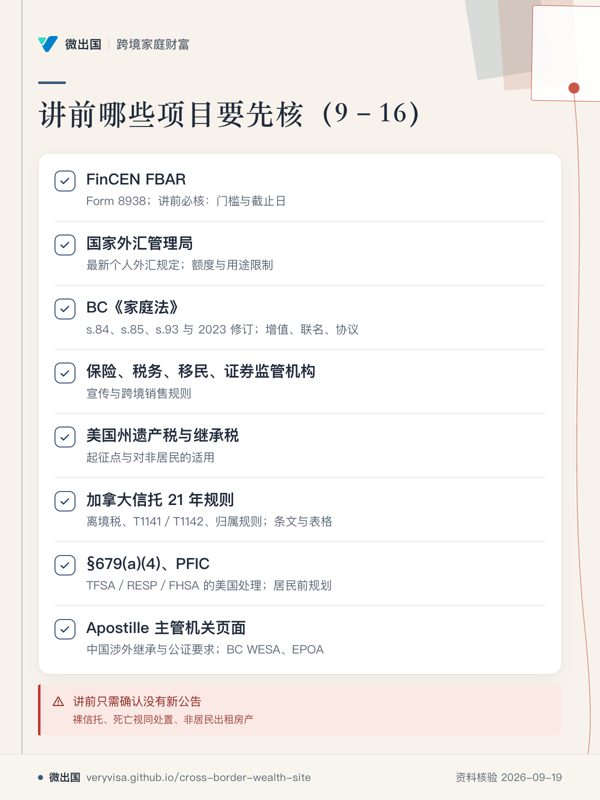 放大 ⤢后半重点是规则适用、居民前规划与文件流程
- 先看先看监管与文件流程两端,便于按专业领域分工核对。
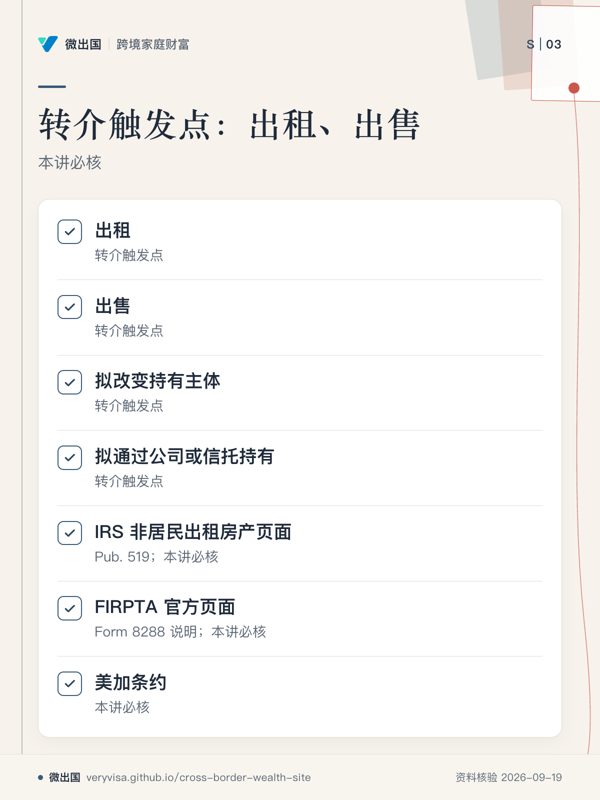
- 易漏裸信托、死亡视同处置、非居民出租房产已在基准日对照,讲前只需确认没有新公告。
- 下一步去「清单与转介」把未核项分给对应持牌专业人士。
详情与分享 →→ 去这一页读正文
合规与转介(第 9 节)
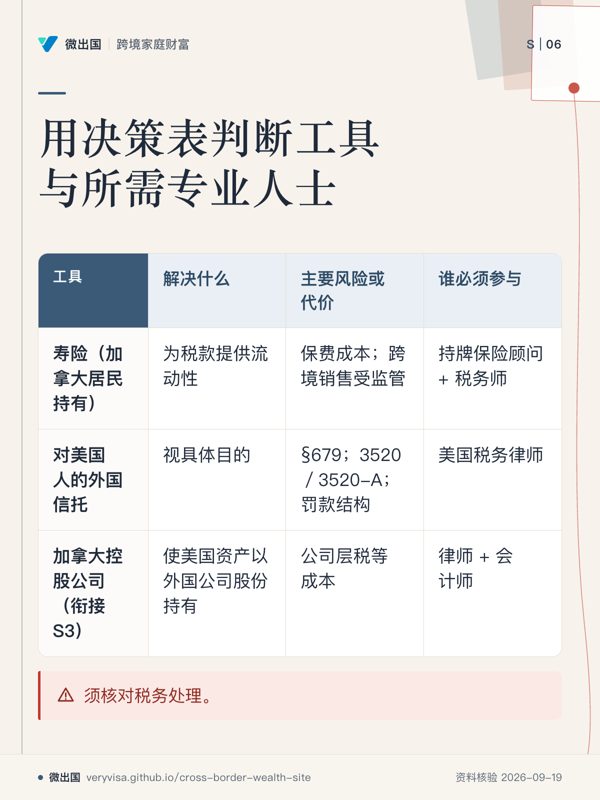
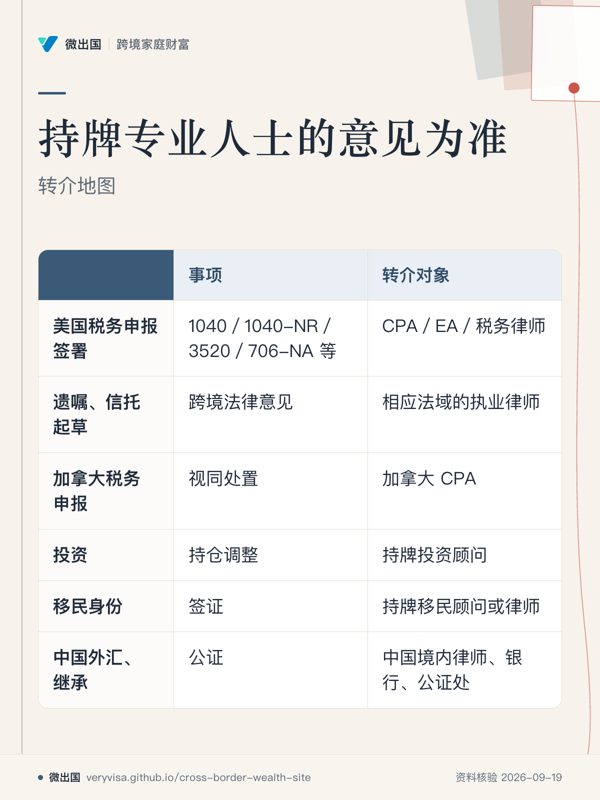 放大 ⤢税务、法律、投资、移民由不同持牌人士承接。
- 先看先按问题类型找右栏,不要把税务、法律、投资或移民混在一起。
- 易漏这张卡只画六类事项;保险产品另转持牌保险顾问,并按所在监管机构规则。
- 下一步去清单与转介,带具体事项和所在法域再找对应持牌人士。
详情与分享 →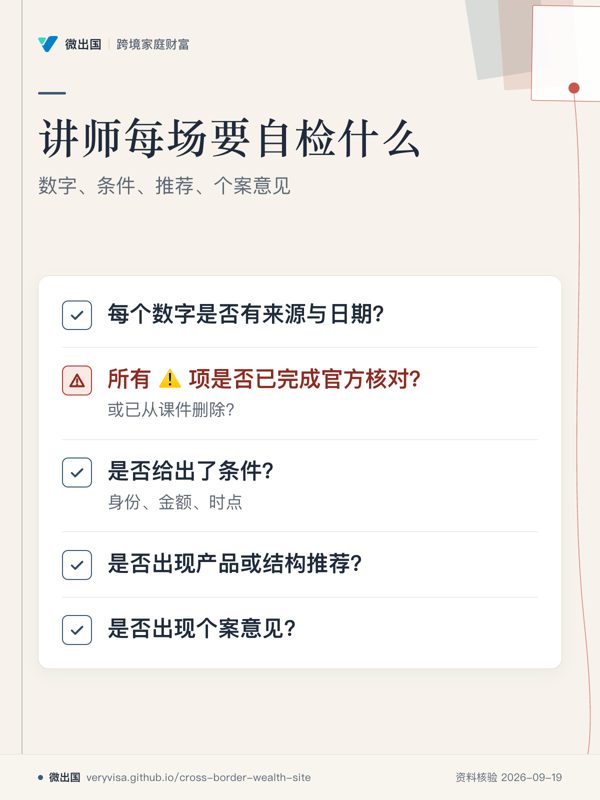 放大 ⤢数字要有来源与日期,⚠️ 项要核对或删除
- 先看先看带 ⚠️ 的一项,因为它要求官方核对或从课件删除。
- 易漏自检不只看数字,还要同时问条件、产品或结构推荐、个案意见有没有出现。
- 下一步去「清单与转介」逐项自检;个案问题转给持牌专业人士。
详情与分享 →→ 去这一页读正文
贯穿案例:陈家
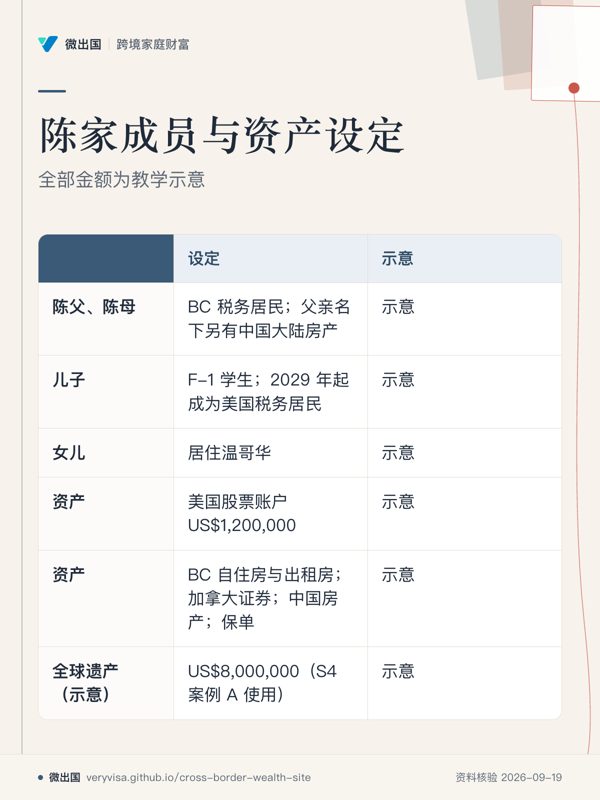 放大 ⤢陈家案例把成员身份与跨境资产放在同一设定中。
- 先看先看成员行,再看资产行,分清人物设定与家庭资产。
- 易漏成员与资产是教学设定,各讲会在同一张体检表上逐步更新。
- 下一步去陈家案例核对体检表,再带资产所在地问题找持牌专业人士。
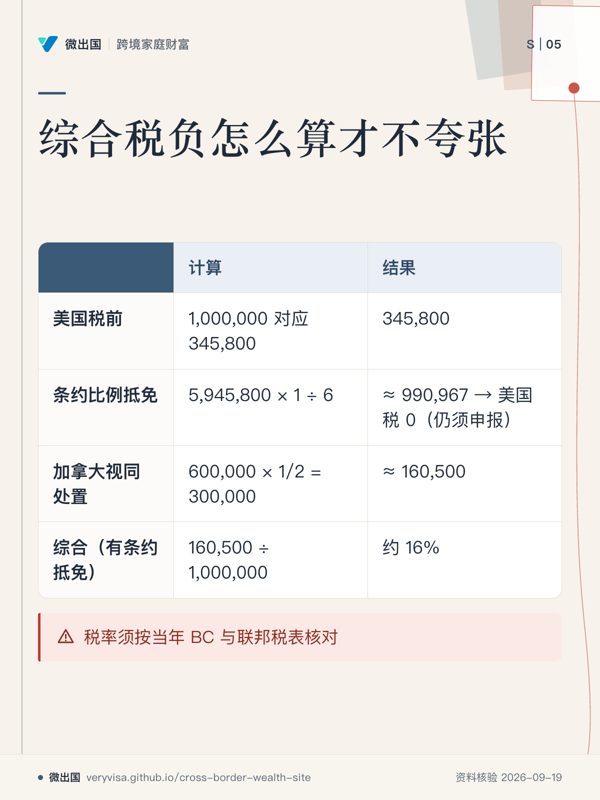
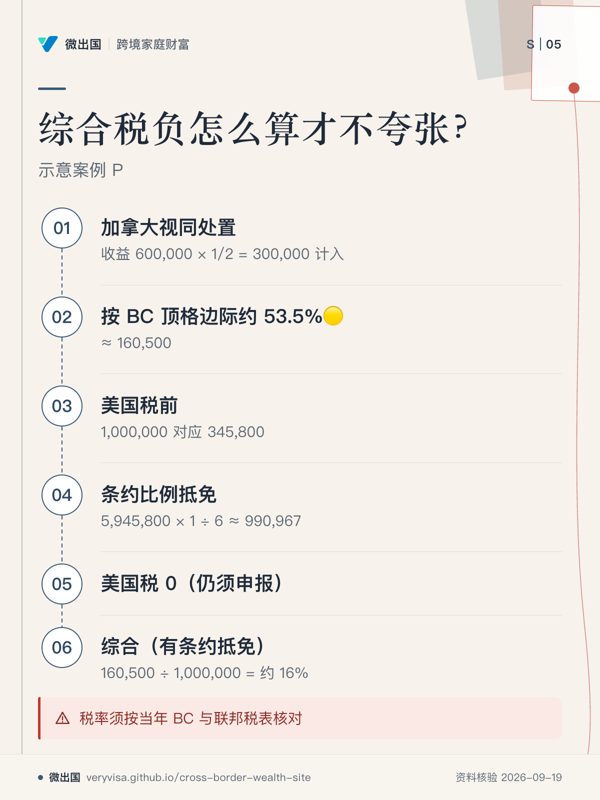
详情与分享 →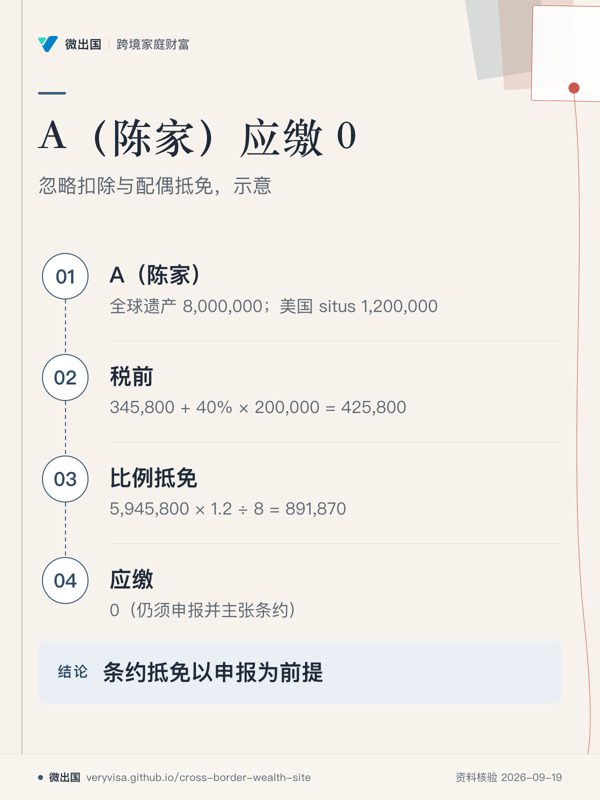 放大 ⤢应缴为零,不等于可以不申报或不主张条约。
- 先看先看税前与比例抵免两步,理解应缴结果怎样得出。
- 易漏全球遗产越大,比例抵免越小;示例还忽略汇率与扣除。
- 下一步去工具重算,再带申报与条约适用问题找持牌专业人士。
详情与分享 →→ 去这一页读正文
十讲总览与开课方案
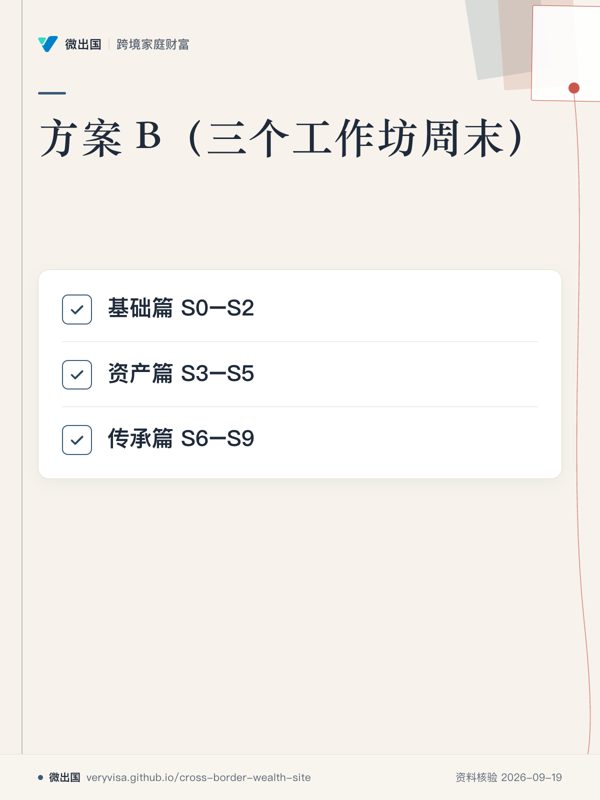 放大 ⤢方案 B 按基础、资产、传承三段组织十讲。
- 先看先看三篇的边界,确认每个工作坊覆盖哪一段课程。
- 易漏单场公开课和首期招生另有安排,不属于三个工作坊周末的分篇。
- 下一步去十讲按篇查看主题与核心问题。
详情与分享 →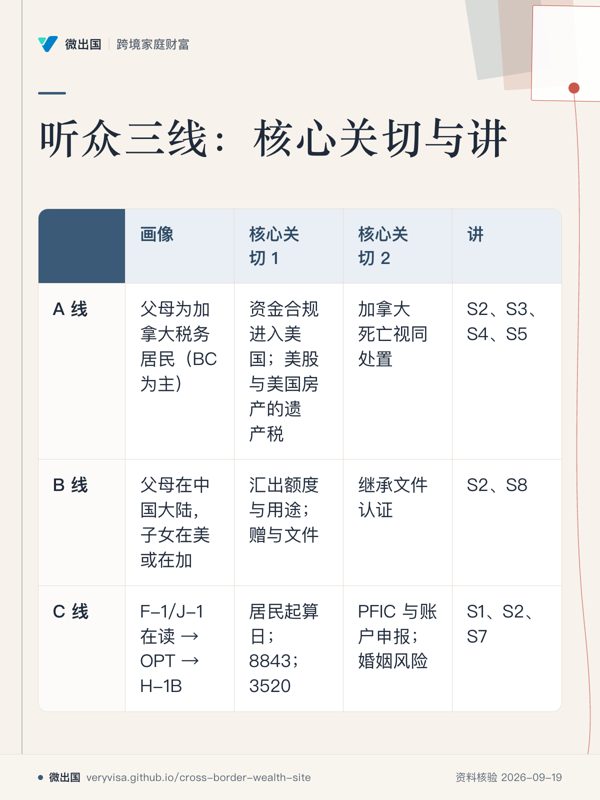 放大 ⤢三线的优先讲次取决于各自核心关切。
- 先看先按画像定位自己所在的一线,再横看对应的核心关切。
- 易漏C 线画像还包括绿卡或已是美国税务居民;讲次为按主题对应整理。
- 下一步去十讲核对对应主题,再带身份与资产问题找持牌专业人士。
详情与分享 →→ 去这一页读正文
六地跨境家庭财富图谱
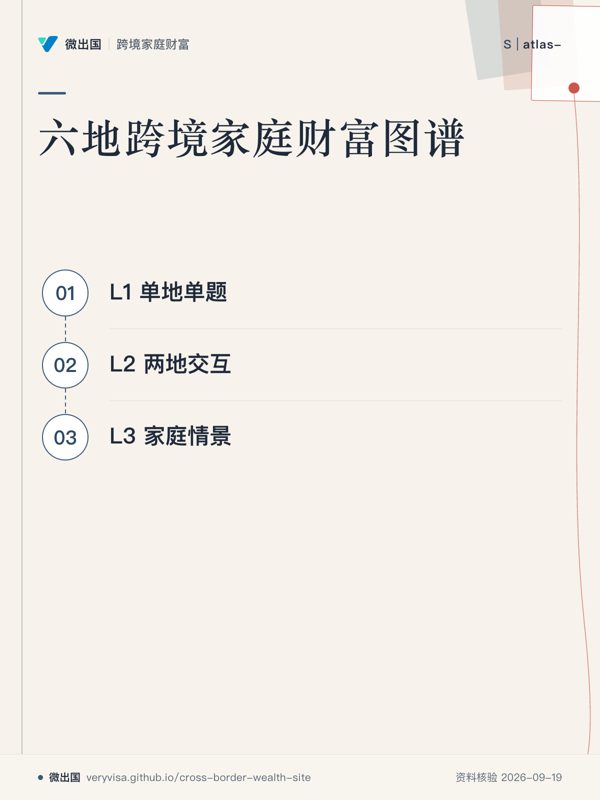 放大 ⤢单地单题 → 两地交互 → 家庭情景
- 先看先看 L1、L2、L3 的顺序,理解题目怎样由浅入深。
- 易漏L2 看同一笔钱、同一张保单被两个法域分别怎么看;L3 把单项知识拼成家庭结构图。
- 下一步按层级进入十讲或规则速查,带着具体家庭情景再看。
详情与分享 →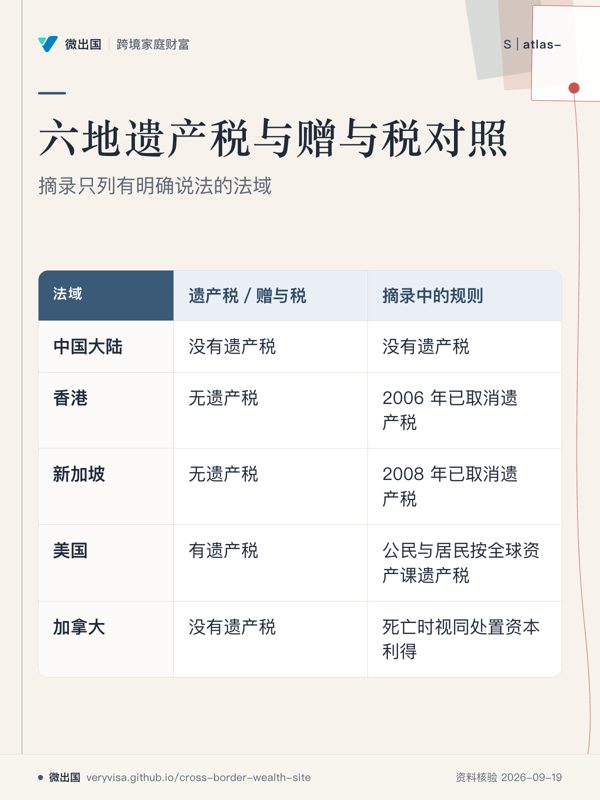 放大 ⤢中国大陆、香港、新加坡、加拿大没有遗产税。
- 先看先看美国一行,它同时涉及公民、居民与全球资产。
- 易漏加拿大没有遗产税,但死亡时有视同处置资本利得;美国非居民外国人的规则另列。
- 下一步去规则速查,把法域身份与资产所在地一起核对。
详情与分享 →→ 去这一页读正文
专题报告
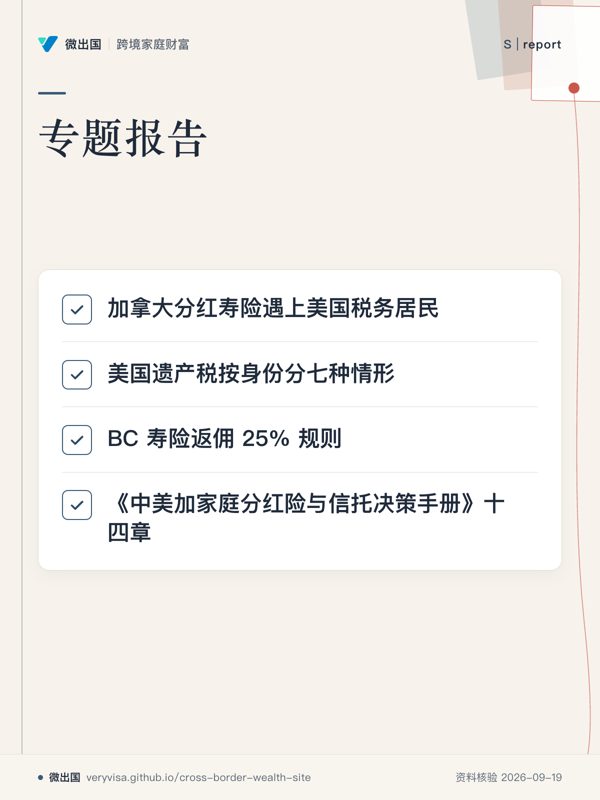 放大 ⤢身份与问题决定该读哪篇专题报告
- 先看先按你的身份与问题,对照报告名称找到对应专题。
- 易漏《中美加家庭分红险与信托决策手册》十四章覆盖身份与税务居民、产品与信托地图等内容。
- 下一步进入专题报告,再用清单与转介准备具体问题。
详情与分享 →→ 去这一页读正文
加拿大分红寿险:持有人成为美国税务居民之后
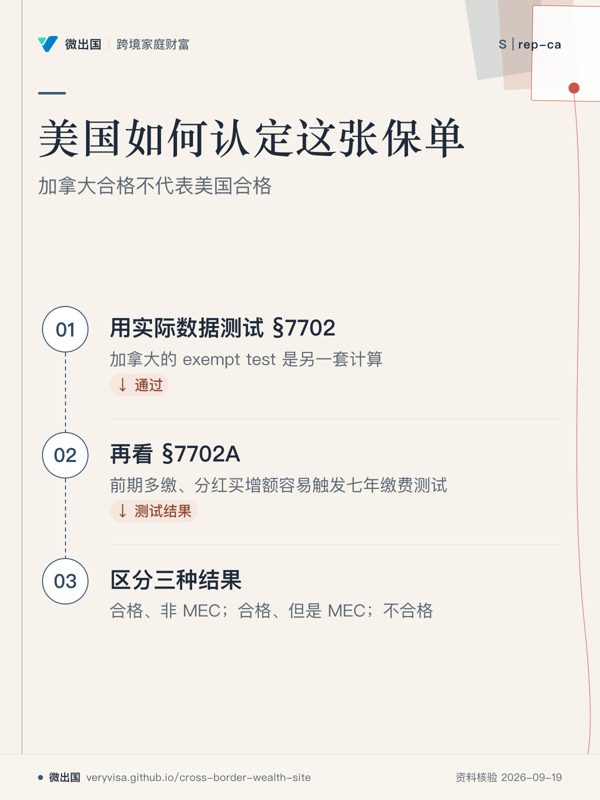 放大 ⤢加拿大合格不代表美国合格。
- 先看先看 §7702 这一格,因为美国是否承认寿险待遇要从这里开始判断。
- 易漏加拿大 exempt test 与美国规则不同;分红买增额等设计还会进入另一道测试。
- 下一步去规则速查,带着保单实际数据找持牌专业人士测试。
详情与分享 →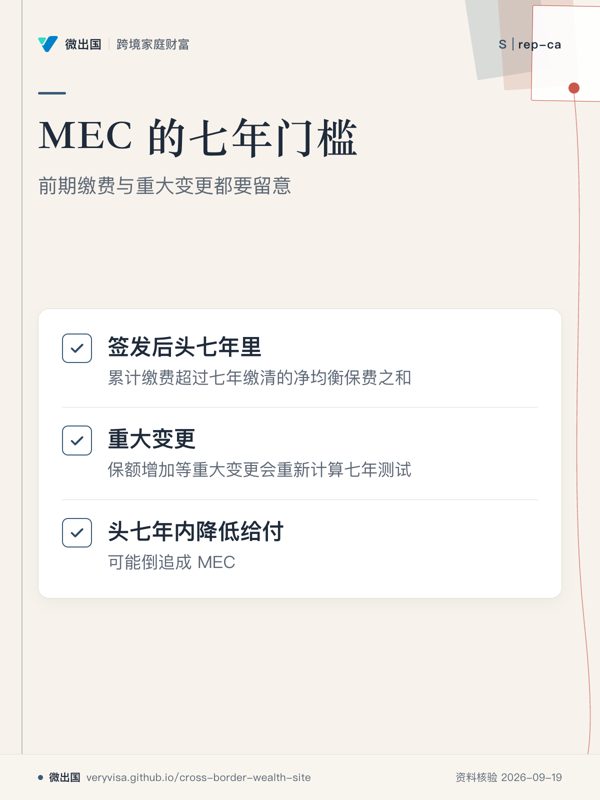 放大 ⤢一旦成为 MEC,永远是 MEC。
- 先看先看头七年这一格,因为这里决定累计缴费是否触发 MEC。
- 易漏保额增加和降低给付都可能重新影响测试,分红买增额也有例外边界。
- 下一步去工具,整理缴费、分红用途与保额变更记录。
详情与分享 →→ 去这一页读正文
导言与标注说明
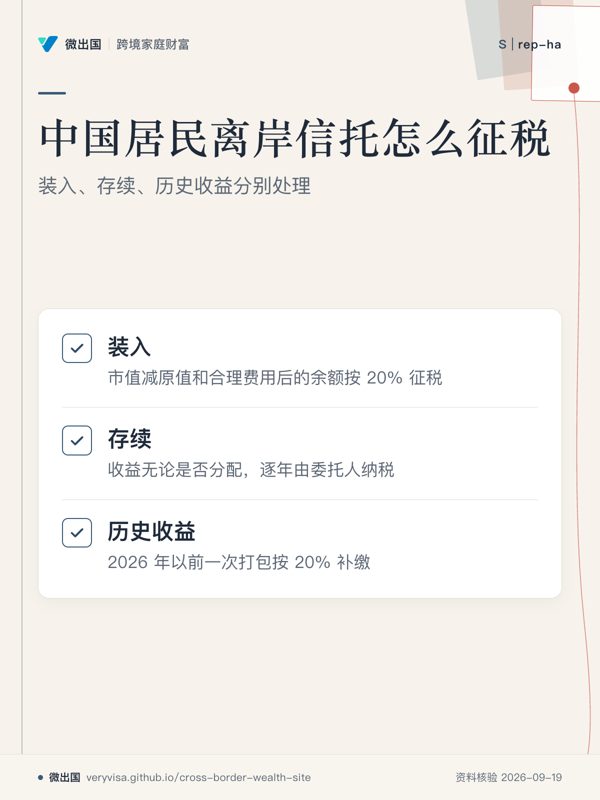 放大 ⤢存续收益无论是否分配都逐年纳税。
- 先看先看存续这一格,因为它决定收益是否因尚未分配而暂缓纳税。
- 易漏费用不得扣除;历史收益另有补缴窗口,不能只看今后的分配。
- 下一步去十讲,带着装入日期、原值和收益记录找持牌专业人士。
详情与分享 →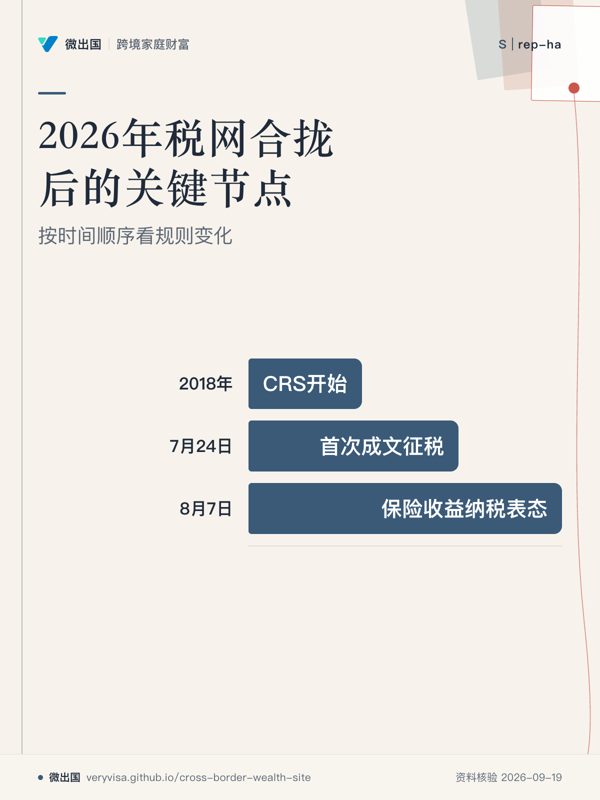 放大 ⤢税务透明与离岸征税规则在2026年发生变化。
- 先看先看三个时间节点,判断哪些变化已经发生。
- 易漏离岸信托与境外保险是两条不同变化线,不能混为一谈。
- 下一步去看十讲,分别核对信托与保险规则。
详情与分享 →→ 去这一页读正文
一、总览与关键结论:透明已经完成,征税开始成文
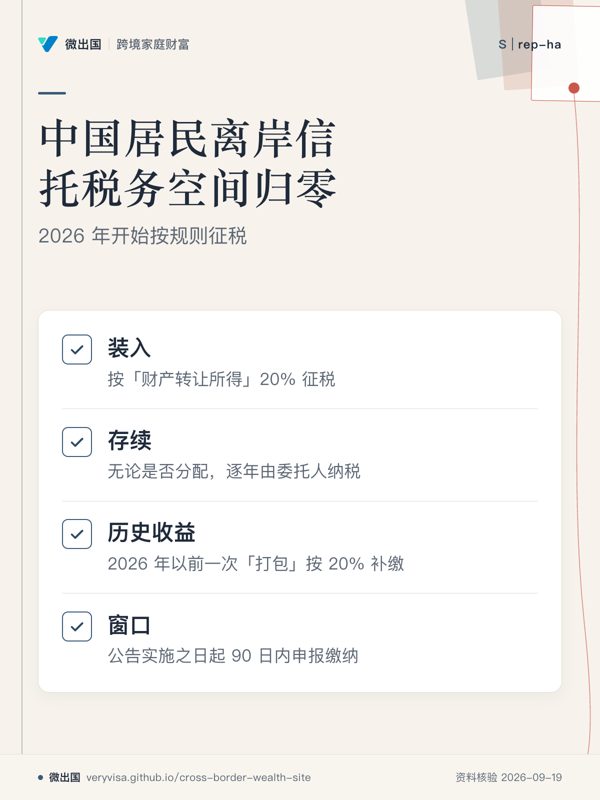 放大 ⤢中国居民委托人的离岸信托税务空间已归零。
- 先看先看装入与存续,两项分别对应进入信托和持有期间。
- 易漏受托人报酬等各项费用不得扣除;公告实施之日的窗口截止日官方没有公布。
- 下一步去规则速查,核对第 21 号公告的装入、存续与过渡补税规则。
详情与分享 →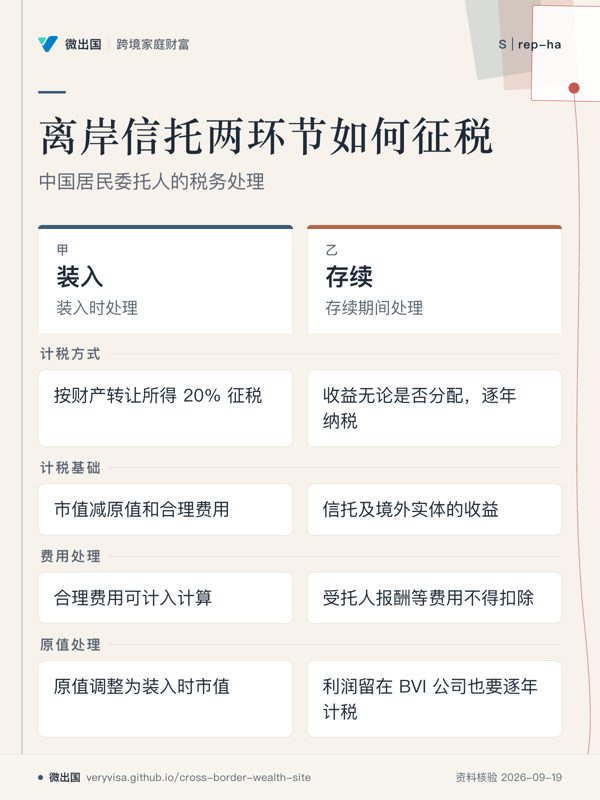 放大 ⤢装入与存续分别处理,存续收益不论是否分配都逐年纳税。
- 先看先看「计税方式」这一行,它直接区分装入与存续两个环节。
- 易漏现金装入一般没有增值;存续收益不论是否分配,都涉及逐年纳税。
- 下一步去知识卡,再核对第十七条过渡补税规则。
详情与分享 →→ 去这一页读正文
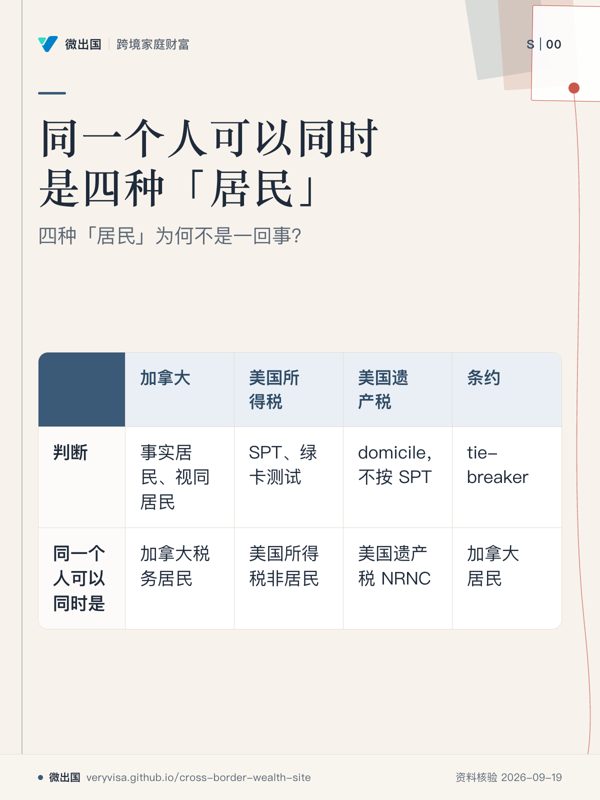
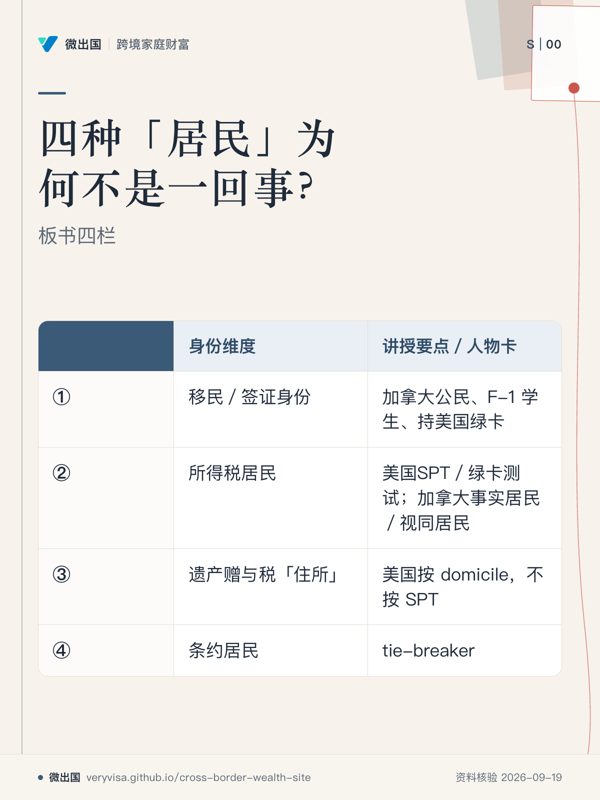
二、身份与税务居民:同一个人可能同时是三国的居民
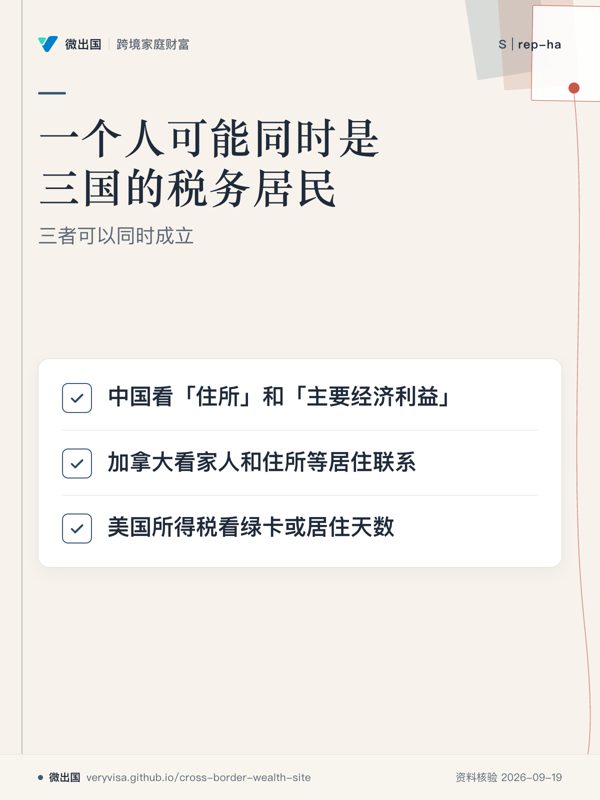 放大 ⤢美国遗产税另看「住所」
- 先看先看中国、加拿大、美国所得税三项,抓住居民身份的判断依据。
- 易漏美国遗产税另看「住所」,与所得税居民是两套标准。
- 下一步去规则速查,逐个核对家庭成员的身份与税务居民条件。
详情与分享 →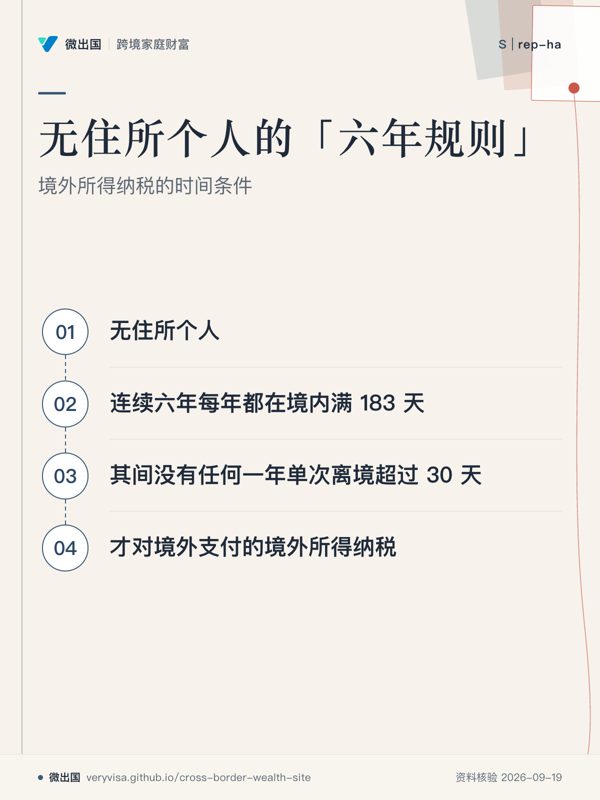 放大 ⤢「此前六年」从 2019 年起算
- 先看先看连续居住条件,再看单次离境条件,两项要放在同一条路径上读。
- 易漏「此前六年」从 2019 年起算;这项规则针对无住所个人。
- 下一步去规则速查,核对纳税年度与境内居住天数。
详情与分享 →→ 去这一页读正文
三、产品与信托地图:同名产品,换一个持有人就换一套规则
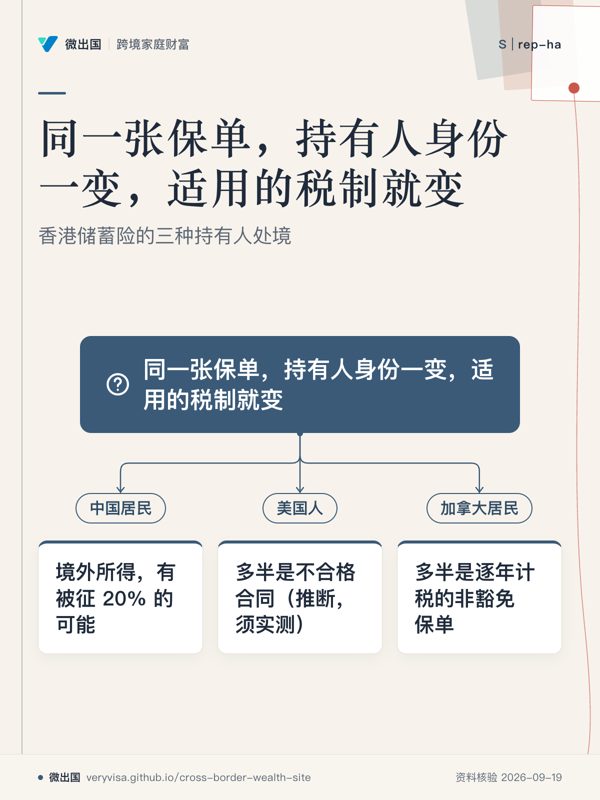 放大 ⤢同名产品,换一个持有人就换一套规则
- 先看先看持有人这一列,再看每种身份对应的税务处境。
- 易漏美国人的判断标有「推断,须实测」;不同身份不能直接套用同一税制。
- 下一步去十讲,继续核对产品、持有人与税务处境。
详情与分享 →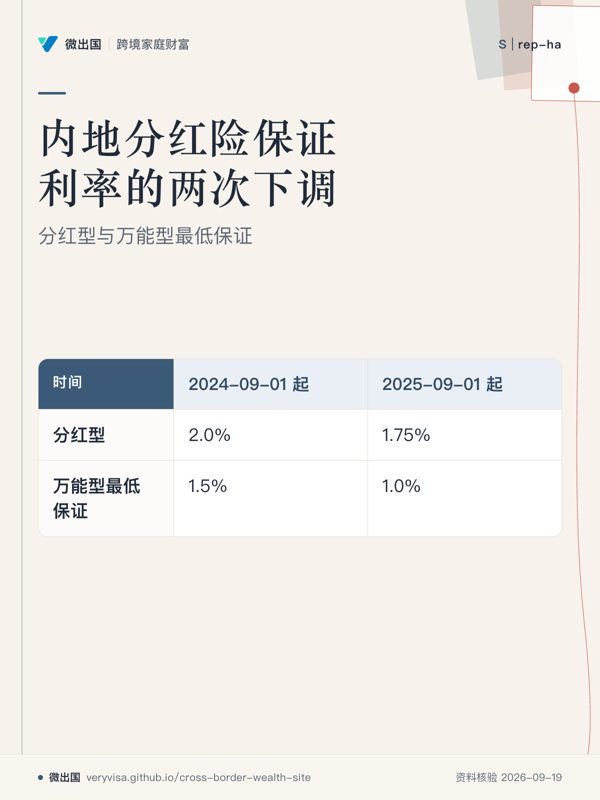 放大 ⤢2026-07-01 起分红险演示利率上限由 3.9% 降到 3.5%
- 先看先看两列时间,再横向看分红型和万能型最低保证的变化。
- 易漏已签发保单的保证利率按合同锁定,不受后续下调影响(推断)。
- 下一步去规则速查,核对动态调整机制与现行预定利率。
详情与分享 →→ 去这一页读正文
四、处置情形矩阵:死亡地定文件,身份定税,资产地定程序
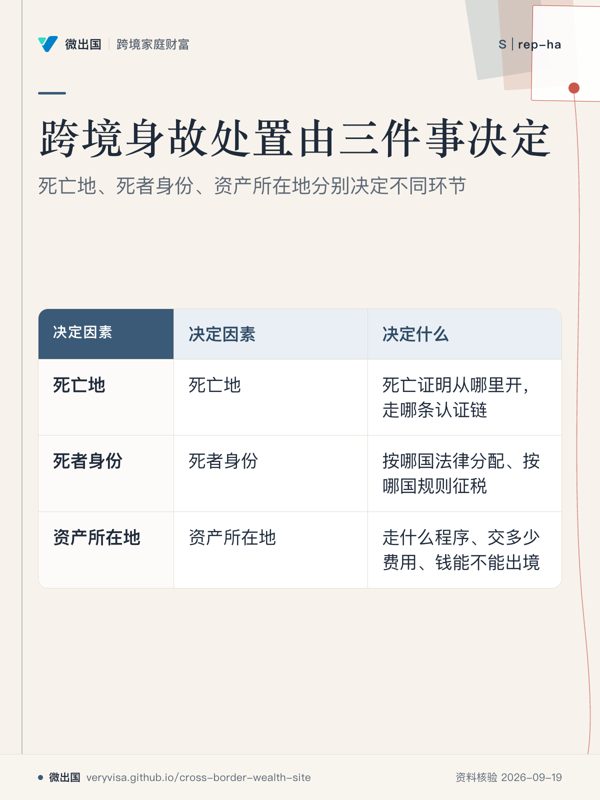 放大 ⤢身份定税,资产地定程序,死亡地定文件链。
- 先看先看三行的右栏,因为三类地点与身份分别控制文件、税务和程序。
- 易漏死亡地本身不改变税务身份;税看的是死者的居民身份、住所和资产所在地。
- 下一步去规则速查,继续核对死亡地与资产所在地对应的文件链。
详情与分享 →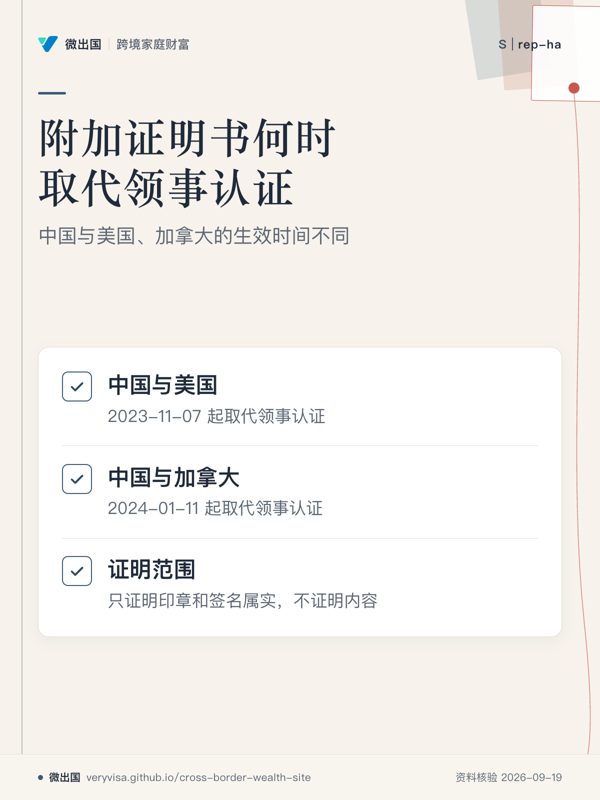 放大 ⤢附加证明书只证明印章和签名属实。
- 先看先看两个生效日期,再看证明范围,避免把认证效果理解过头。
- 易漏不同死亡地仍对应不同原始文件和认证链;部分出证机关在摘录中标为未核实。
- 下一步去清单与转介,按死亡地整理原始文件与认证链。
详情与分享 →→ 去这一页读正文
五、税务节省空间与成本:剩下的空间集中在身故赔付,成本却全部前置
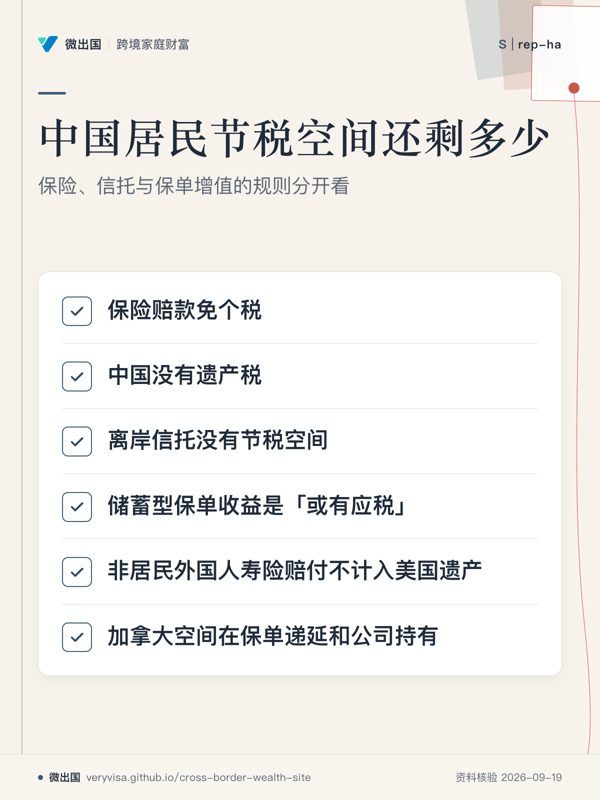 放大 ⤢离岸信托对中国居民没有节税空间。
- 先看先看中国居民的两项合法空间,判断哪些不需要工具。
- 易漏储蓄型保单不是统一免税;美国与加拿大的空间适用不同人群和结构。
- 下一步去规则速查,带着「节税空间在哪里」找持牌专业人士。
详情与分享 →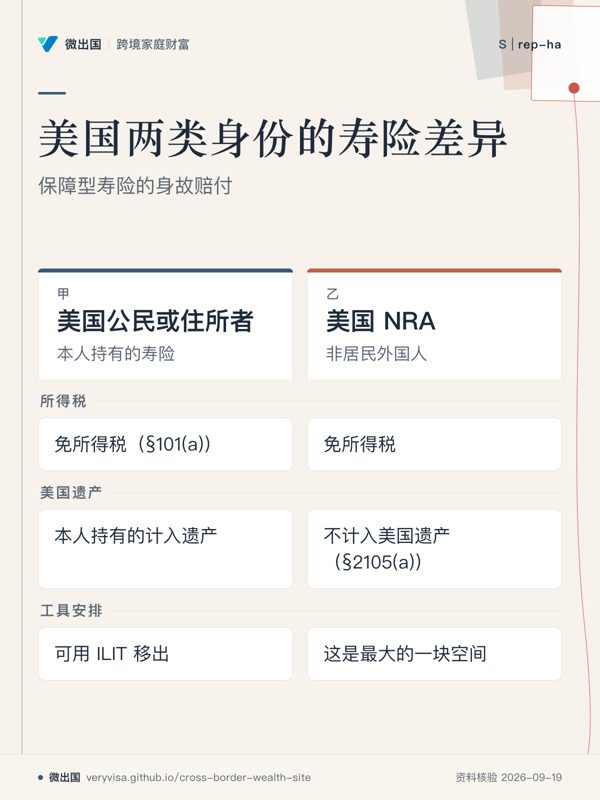 放大 ⤢美国 NRA 本人的寿险赔付不计入美国遗产。
- 先看先看「美国遗产」这一行,因为两类身份在这里规则不同。
- 易漏美国公民或住所者与美国 NRA 的遗产处理不同;所得税处理则同为免所得税。
- 下一步去十讲,继续核对美国身份与保险安排。
详情与分享 →→ 去这一页读正文
六、核心功能与不可替代性:卖的是“那一刻的现金和秩序”,不是隐身和免税
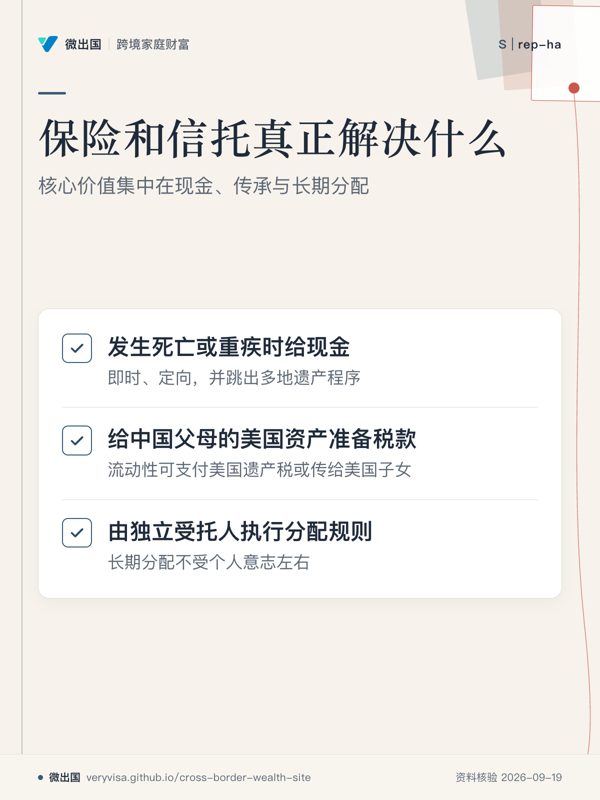 放大 ⤢核心价值是现金、传承与长期分配秩序。
- 先看先看三项功能,重点是发生特定事件后钱如何到位。
- 易漏避债、避婚变、避税、避 CRS 都有前提条件,部分宣传内容根本不存在。
- 下一步去十讲,带着「我的目标属于哪项功能」找持牌专业人士。
详情与分享 →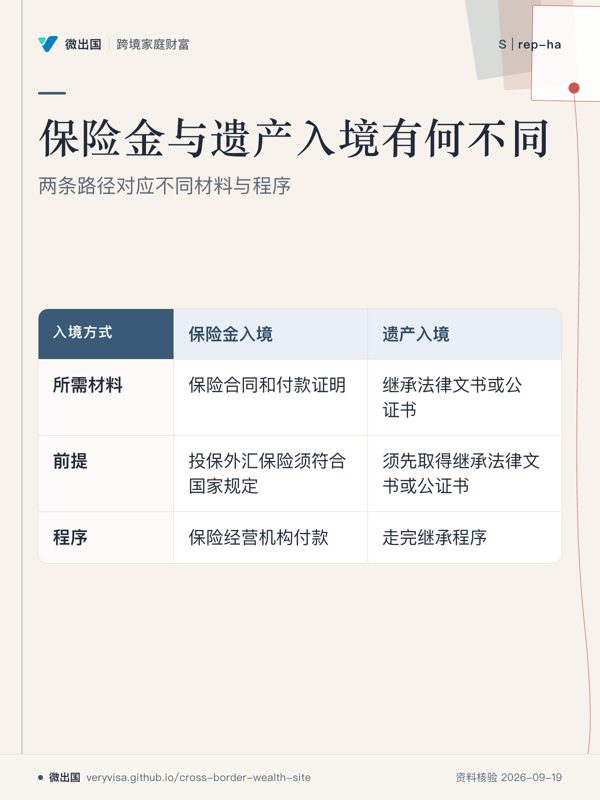 放大 ⤢保险金与遗产入境依赖不同文件和程序。
- 先看先看材料这一行,能直观看出两条入境路径依赖的文件不同。
- 易漏境内居民境外买人寿、分红险属于尚未开放的资本项目,港险理赔金路径未必可用。
- 下一步去规则速查,带着保单、付款证明或继承文书找专业人士。
详情与分享 →→ 去这一页读正文
七、历史漏洞时间表:四十年来各国堵的是“包装”,不动保障
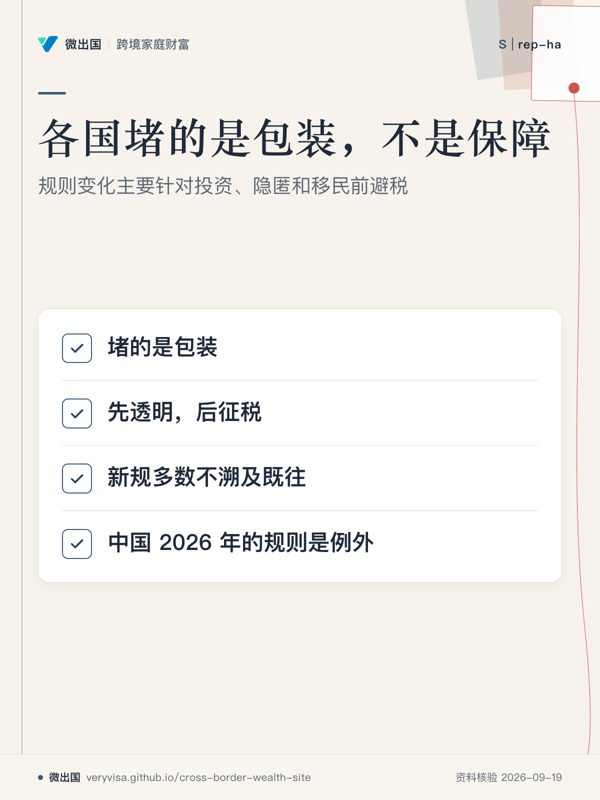 放大 ⤢长期变化主要针对包装,而非保障本身。
- 先看先看第一项,它概括了四十年规则变化针对的对象。
- 易漏重大变更可能失去保护;中国 2026 年规则对装入与存续收益有追溯安排。
- 下一步去知识卡,对照具体法域和历史规则变化。
详情与分享 →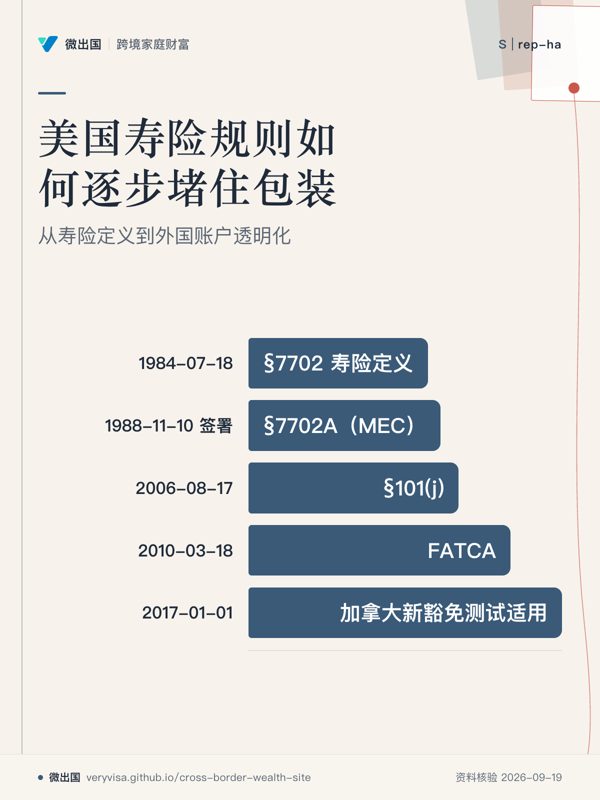 放大 ⤢规则逐步收紧的是寿险包装与税收待遇条件。
- 先看先看 1984-07-18 与 1988-11-10 两个节点,分别对应寿险定义和 MEC。
- 易漏时间线同时包含美国与加拿大;2017-01-01 是加拿大新豁免测试的适用起点。
- 下一步去知识卡,结合具体保单签发时间核对过渡规则。
详情与分享 →→ 去这一页读正文
八、2026 年现状与未来展望:可见度继续上升,新税种变化有限
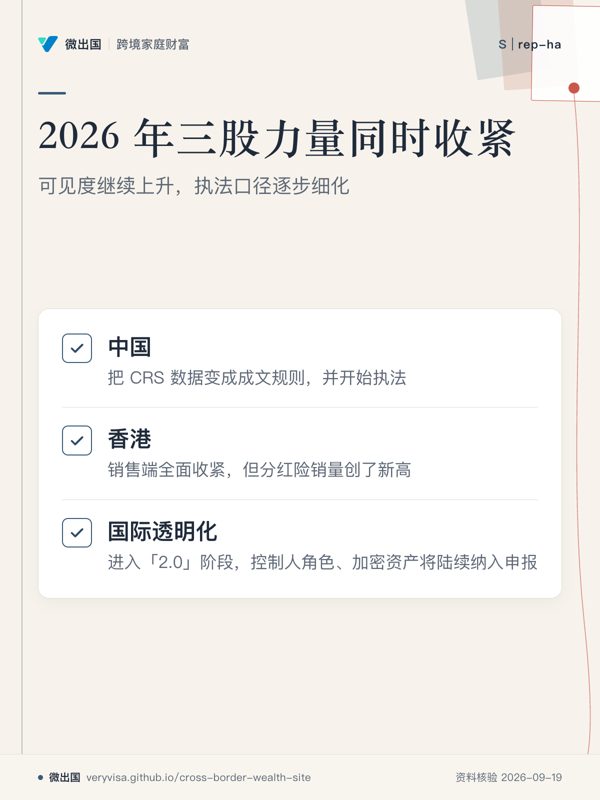 放大 ⤢2026 年收紧主要表现为规则、销售与透明化同步变化。
- 先看先看三项的共同变化,它们分别对应中国、香港与国际层面的收紧。
- 易漏中国大陆尚未公布 CRS 2.0 时间表,也不在 CARF 承诺名单上;加密资产信息能否交换回内地仍不确定。
- 下一步去十讲,继续看未来三到五年的可见度与执法变化。
详情与分享 →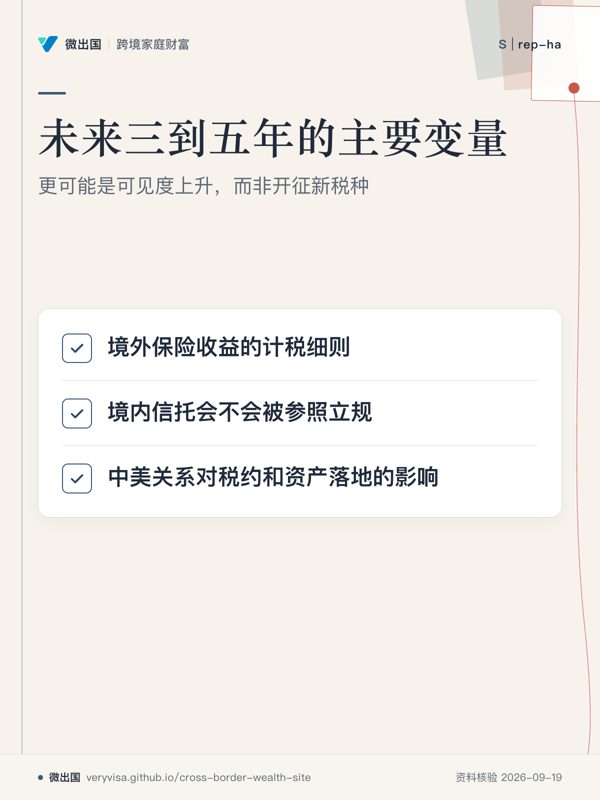 放大 ⤢中国家庭的变量主要集中在三处。
- 先看先看三处变量,它们对应中国家庭后续需要持续关注的政策变化。
- 易漏未来三到五年更可能发生的是执法口径逐步细化,而不是开征新税种。
- 下一步去「规则速查」,把三处变量分别落实到家庭资产安排。
详情与分享 →→ 去这一页读正文
九、识别虚假宣传:把非保证说成保证,把控制说成隔离
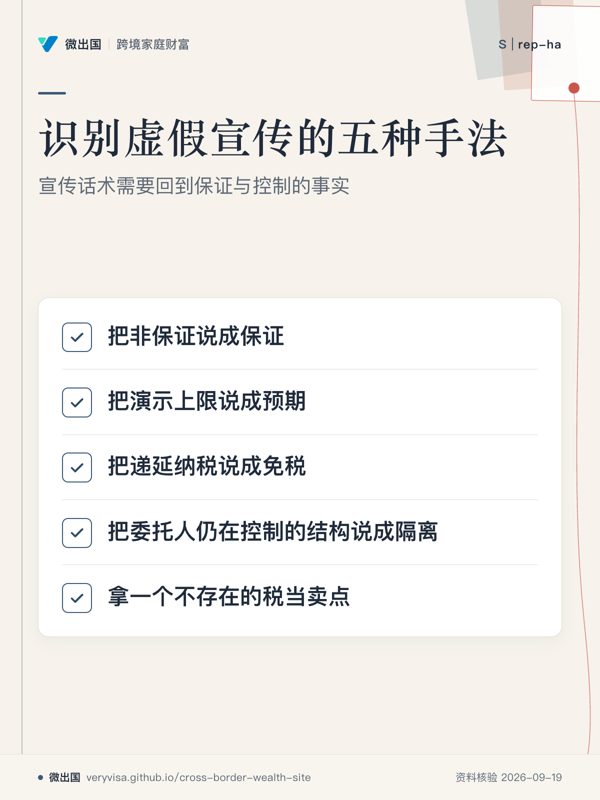 放大 ⤢非保证、演示、递延纳税与控制权不能混为一谈。
- 先看先看五种话术,尤其留意保证、税务和控制权被怎样重新表述。
- 易漏同一宣传可能同时涉及收益、税务和资产隔离,不能只核对一个卖点。
- 下一步去「清单与转介」,整理需要向销售方核实的问题。
详情与分享 →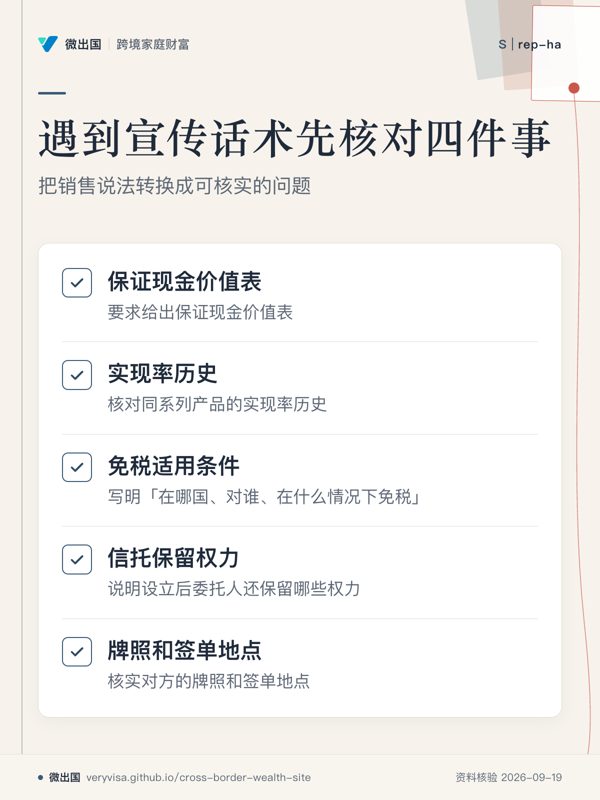 放大 ⤢先核实保证、实现率、税务条件与控制权。
- 先看先看保证现金价值表和实现率历史,它们直接对应收益宣传。
- 易漏税务要问适用国家、对象和条件;信托则要核实设立后仍保留哪些权力。
- 下一步去「清单与转介」,带着这些核对项找持牌专业人士。
详情与分享 →→ 去这一页读正文
十、适合人群、决策框架与清单:先定身份,再定目的,最后选工具
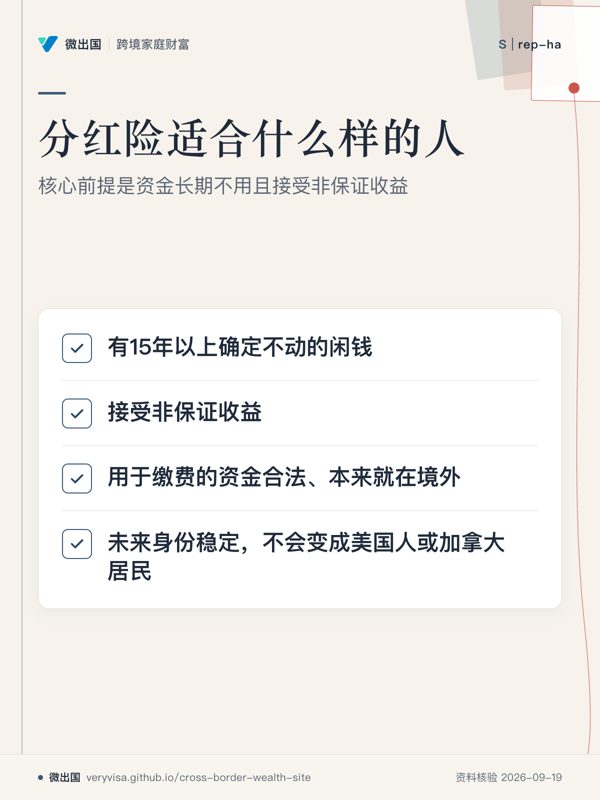 放大 ⤢分红险的前提是长期闲钱与接受非保证收益。
- 先看先看资金是否长期不用,再看是否接受非保证收益。
- 易漏准备移民美国或加拿大、5到10年内可能要用钱的人,属于页面列出的不适合人群。
- 下一步去「工具」,再按身份、目的和资金来源核对具体产品。
详情与分享 →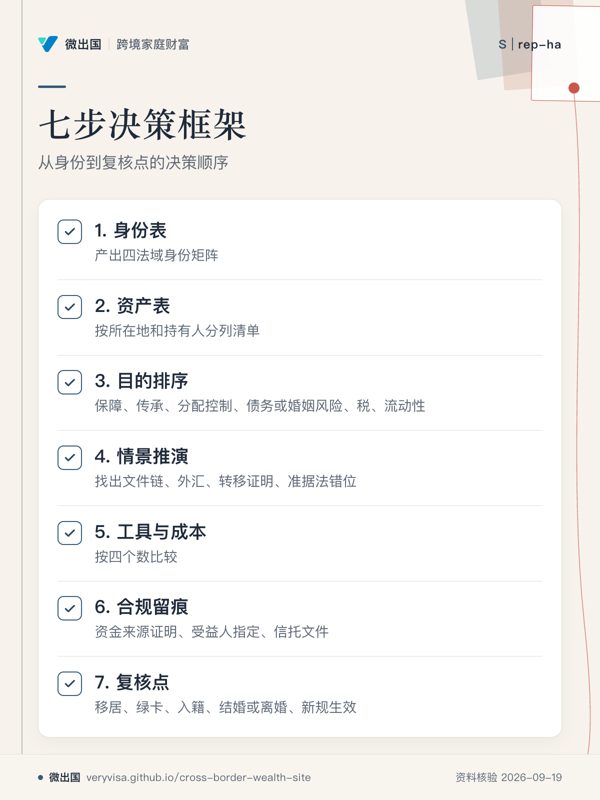 放大 ⤢先定身份,再定目的,最后选工具。
- 先看先看七个节点的顺序,核心是身份和资产先于工具选择。
- 易漏复核点覆盖身份变化、婚姻变化、大额资产买卖与新规生效。
- 下一步看清单,带着身份、资产和目的排序找持牌专业人士。
详情与分享 →→ 去这一页读正文
结语
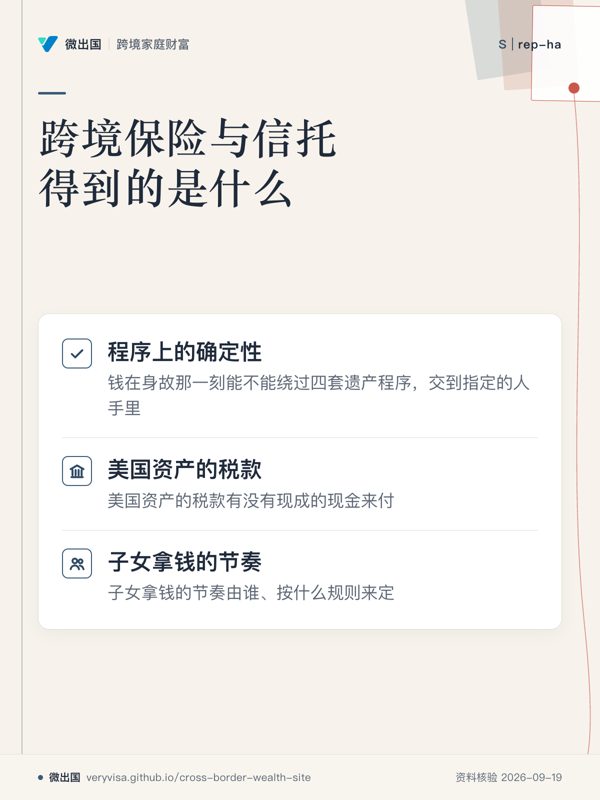 放大 ⤢真正得到的是程序上的确定性,不是隐身,也不是免税。
- 先看先看三项具体安排,它们对应研究改变后的判断重点。
- 易漏这份研究同时指出:不是隐身,也不是免税;信息交换让「藏」越来越难。
- 下一步去规则速查,看身份、税务与程序;再带具体安排找持牌专业人士。
详情与分享 →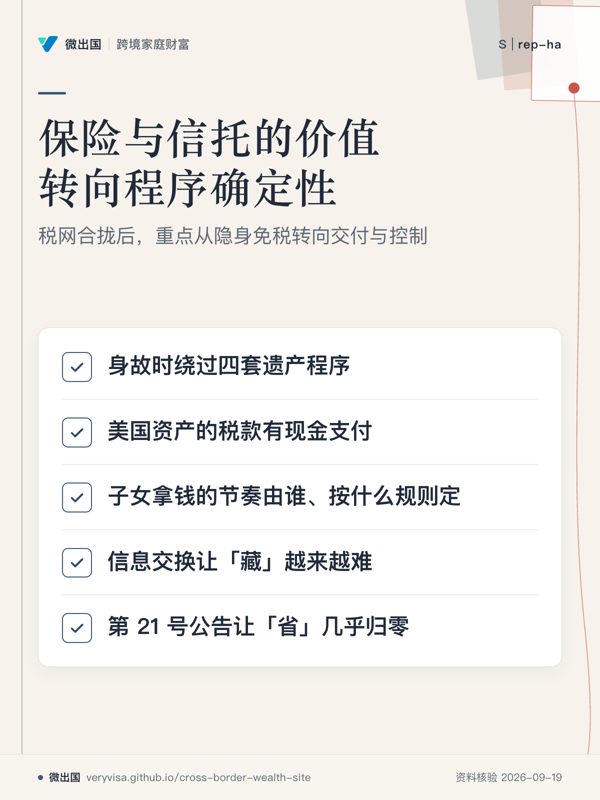 放大 ⤢真正剩下的是程序确定性,不是隐身或免税。
- 先看先看前三格,它们对应程序上的三个实际用途。
- 易漏页面同时指出信息交换、征税和汇出程序都在变化,不能只看保单本身。
- 下一步去看十讲,把交付、税款支付和分配控制分别拆开讨论。
详情与分享 →→ 去这一页读正文
附录 B 未核实事项与研究缺口
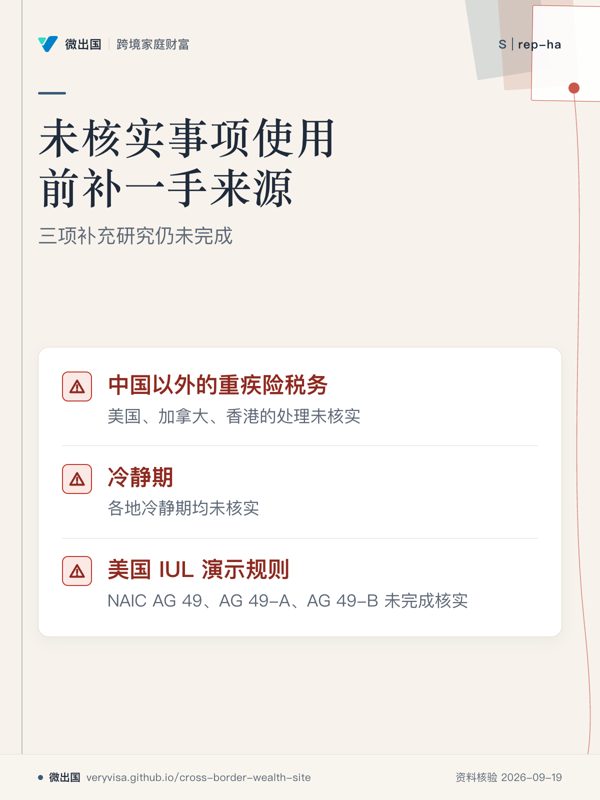 放大 ⤢未核实事项使用前应补充一手来源。
- 先看先看带「未核实」的三项,它们不能直接当成现行规则使用。
- 易漏业内常见说法不等于已经完成一手来源核实,尤其涉及税务和演示规则。
- 下一步看规则速查,带着具体法域和产品找持牌专业人士复核。
详情与分享 →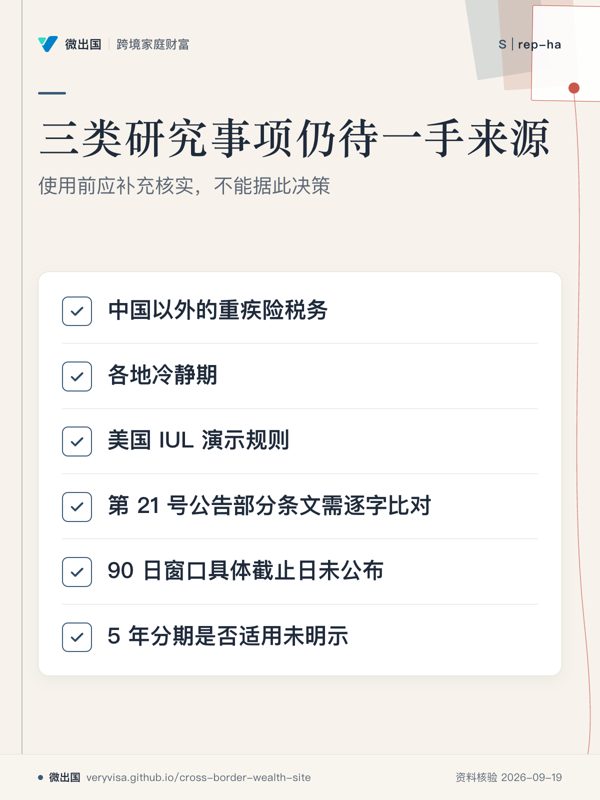 放大 ⤢未核实事项使用前仍需补充一手来源。
- 先看先看三项补充研究,它们是明确列出的研究缺口。
- 易漏部分条文、窗口截止日和分期安排也存在核实边界,不能把推算当成官方结论。
- 下一步去看清单与转介,整理待核问题后交给对应专业人士。
详情与分享 →→ 去这一页读正文
美国遗产税:按身份分七种情形判断
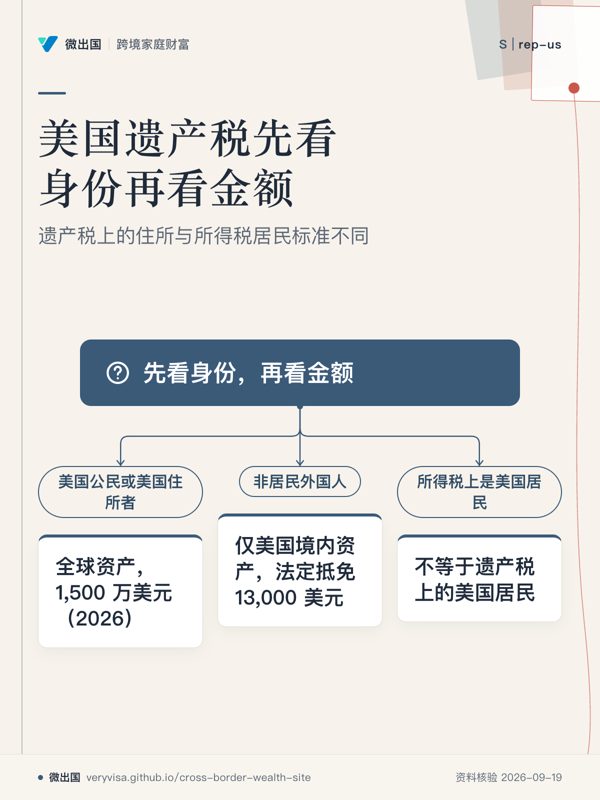 放大 ⤢美国遗产税先按身份区分课税范围。
- 先看先看「美国公民或美国住所者」与「非居民外国人」两条分支,课税范围不同。
- 易漏绿卡、住满天数属于所得税标准;遗产税还要判断美国住所。
- 下一步去看规则速查,带着身份与资产所在地找持牌方复核。
详情与分享 →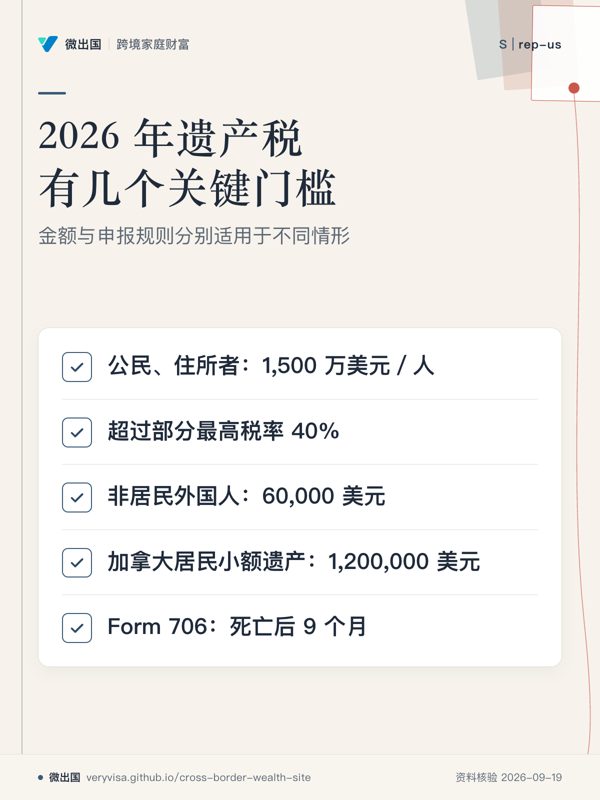 放大 ⤢不同身份对应不同免税额、抵免和申报门槛。
- 先看先看 1,500 万美元与 60,000 美元两格,它们对应不同身份。
- 易漏加拿大税约可改变非居民外国人的抵免;小额遗产规则也有特定适用范围。
- 下一步去看规则速查,按身份、全球总遗产和美国境内资产分别核算。
详情与分享 →→ 去这一页读正文
中国居民把钱放进香港/新加坡/美国离岸信托,2026 年还安全吗?
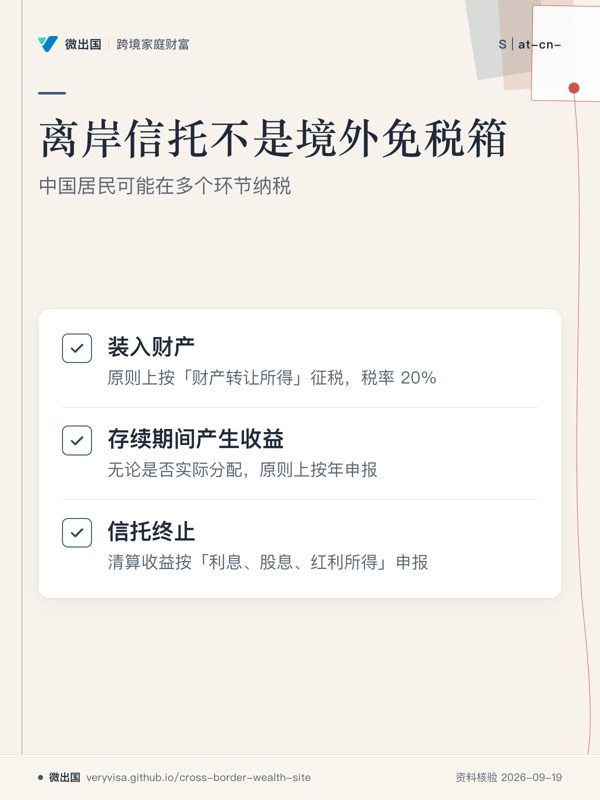 放大 ⤢中国居民的离岸信托税务处理覆盖装入、存续收益和终止。
- 先看先看装入、存续、终止三个环节,理解税务事件并非只发生在分配时。
- 易漏21号公告针对依境外法律设立的信托或具有信托功能的境外法律安排;金融产品有排除规则。
- 下一步去十讲,带具体信托安排和居民身份找税务师或律师。
详情与分享 →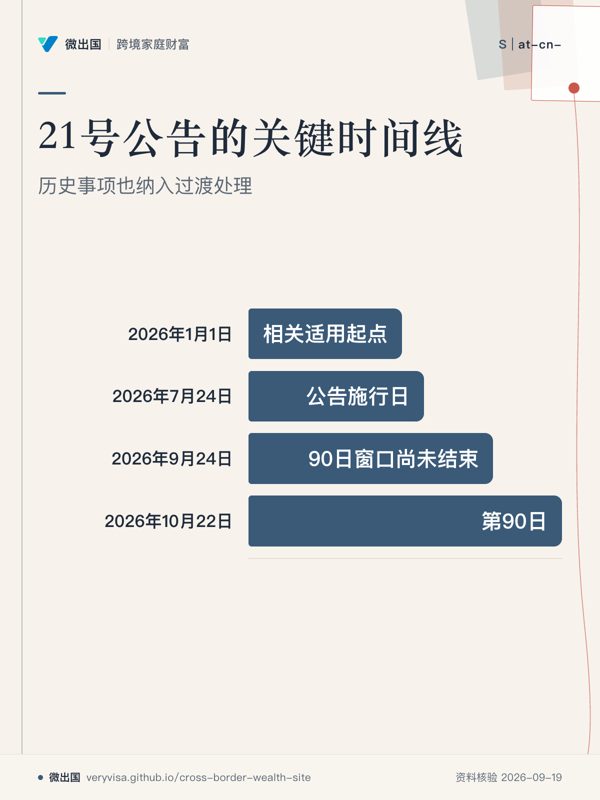 放大 ⤢2026年1月1日起的相关事项纳入规则,历史欠税另有90日处理窗口。
- 先看先看适用起点与公告施行日,再看历史欠税的处理窗口。
- 易漏2023—2025年装入财产及2026年以前存续收益进入同一90日窗口;官方没有公布具体截止日。
- 下一步去规则速查,核对首次申报资料并向主管税务机关确认。
详情与分享 →→ 去这一页读正文
中国居民把钱放进香港家族信托,2026 年装入信托时要不要交个税?
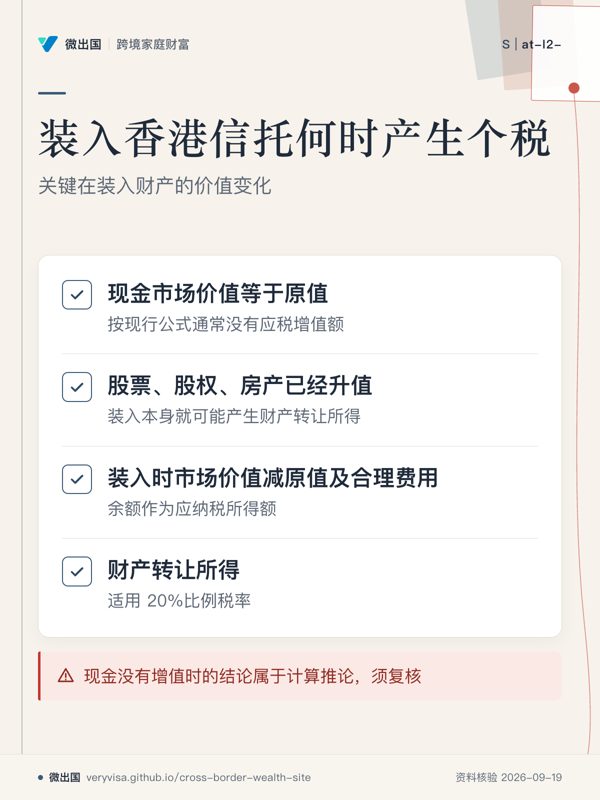 放大 ⤢装入离岸信托原则上进入财产转让所得计算。
- 先看先看现金与升值资产两类情形,判断装入动作本身是否可能产生应税所得。
- 易漏申报义务与实际税款不同;现金情形不是公告另设的免税规定。
- 下一步去规则速查,核对资产原值、装入时市场价值及合理费用,再找专业人士复核。
详情与分享 →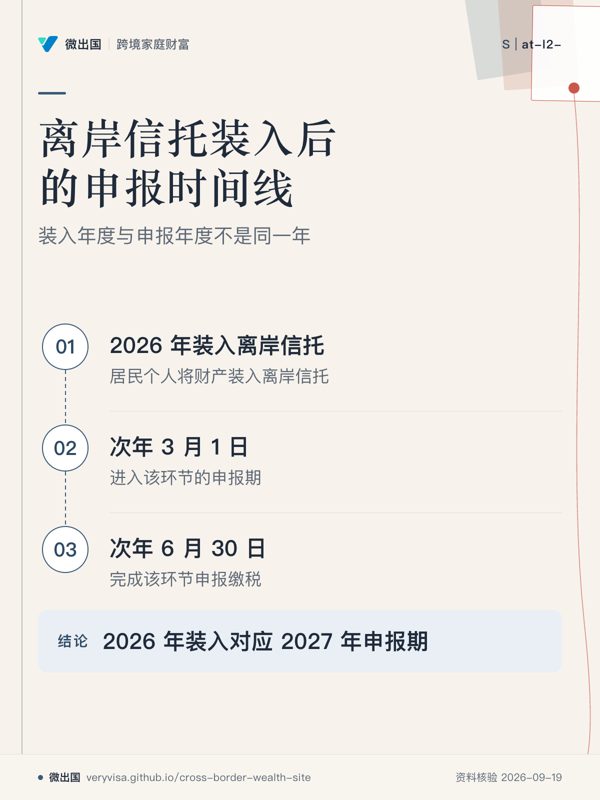 放大 ⤢装入发生后,按次年规定申报期办理。
- 先看先看年份节点,重点是区分财产转入时间和年度申报窗口。
- 易漏首次申报还涉及信托协议、财产明细、组织架构等资料;主管机关也有具体规则。
- 下一步去清单与转介,按申报所需资料准备文件并确认主管税务机关。
详情与分享 →→ 去这一页读正文
美国有没有遗产税和赠与税?外国人持有美国资产也会涉及吗?
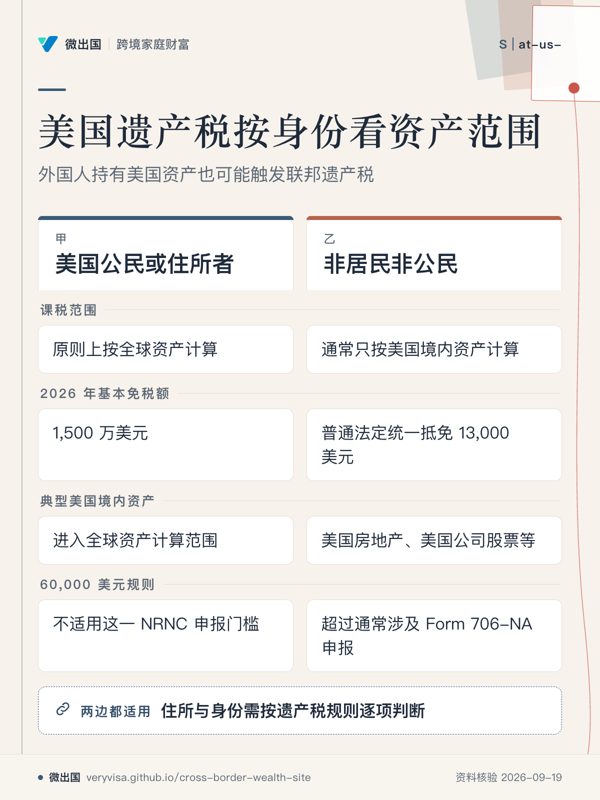 放大 ⤢外国人持有特定美国资产,死亡时仍可能涉及美国联邦遗产税。
- 先看先看课税范围这一行,它决定美国资产是否只是局部进入计算还是纳入全球范围。
- 易漏加拿大居民适用加美税约时还有特殊抵免规则,不能直接套用普通 NRNC 规则。
- 下一步去规则速查,列出美国资产类型与死亡时身份,再找专业人士逐项核对。
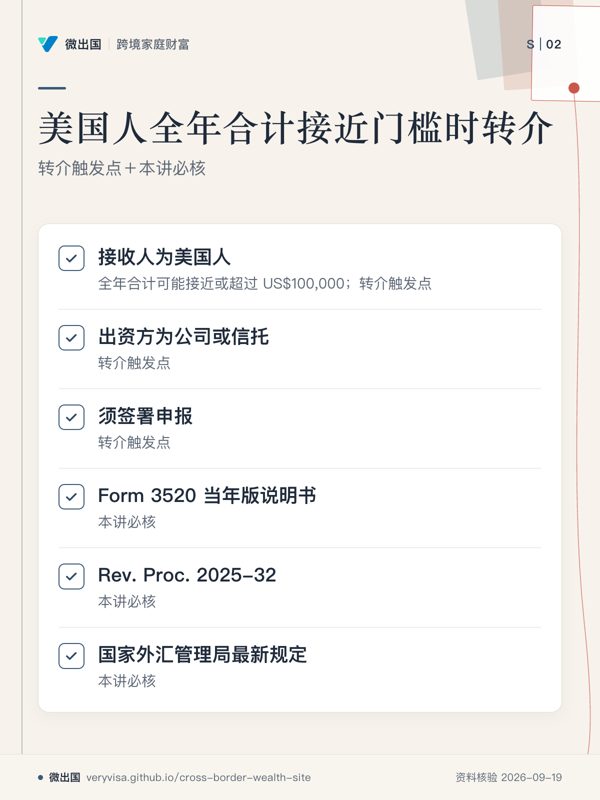
详情与分享 →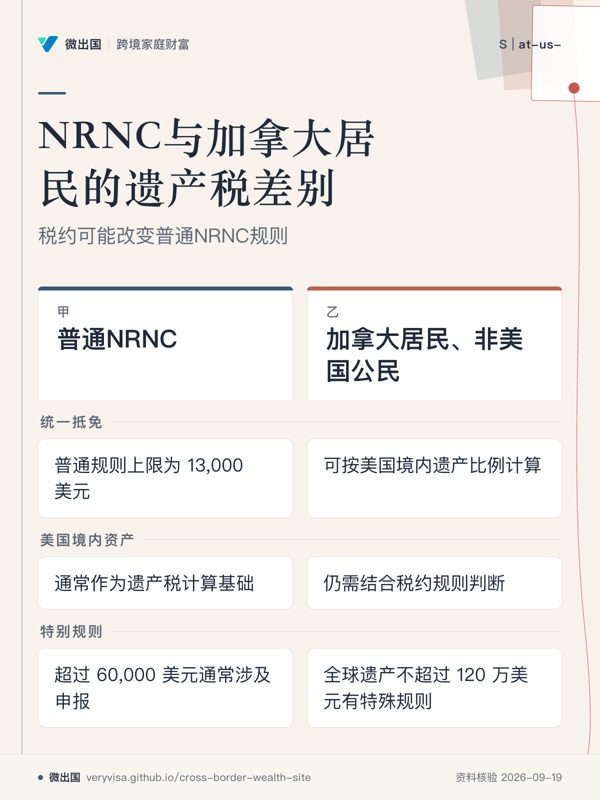 放大 ⤢加拿大居民不能直接套用普通NRNC的13,000美元抵免规则。
- 先看先看统一抵免这一行,因为这里最直接体现普通规则与税约规则的差别。
- 易漏加拿大居民身份本身不是全部条件,税约还涉及居民身份、遗产范围等具体规则;60,000 美元是申报门槛。
- 下一步去规则速查核对税约条件,并把全球遗产与美国资产情况带给持牌专业人士。
详情与分享 →→ 去这一页读正文
美国税务居民到底怎么认定?绿卡、实质居留测试分别怎么算?
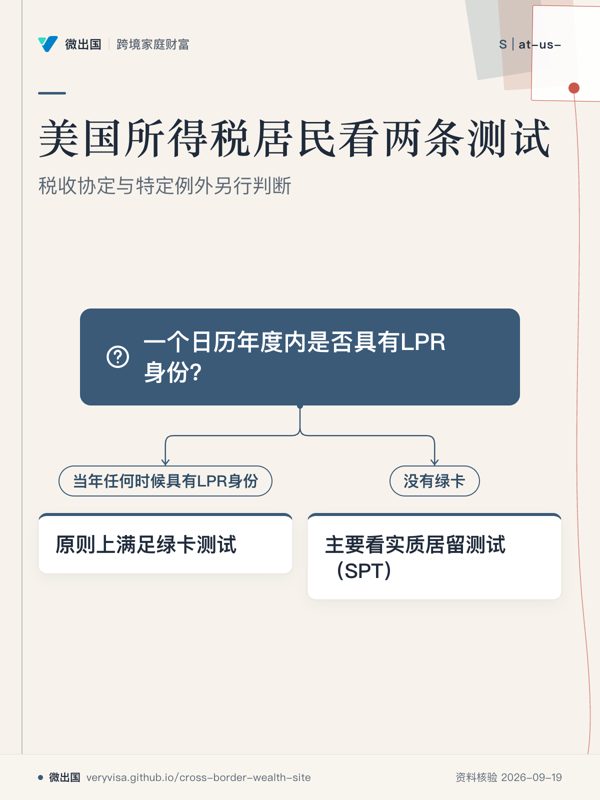 放大 ⤢居民身份的基本入口是绿卡测试或SPT。
- 先看先看根节点的LPR身份,再进入对应分支判断居民身份。
- 易漏SPT有豁免天数和更紧密联系例外;税收协定还可能改变最终所得税处理。
- 下一步去规则速查核对SPT例外,再带具体身份和居留记录找持牌专业人士。
详情与分享 →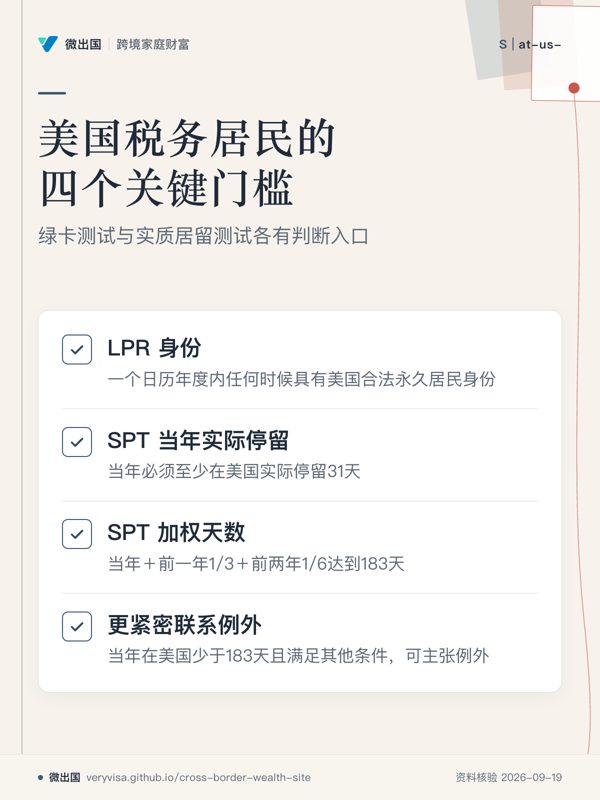 放大 ⤢绿卡测试看身份,SPT 看实际停留与加权天数。
- 先看先看 LPR 身份这一格,再看 SPT 的两个门槛,判断入口不同。
- 易漏SPT 还涉及可排除天数;学生、教师等特殊身份的排除规则有条件,2026年草案细节待正式版确认。
- 下一步去规则速查,带上身份、在美日期和可排除天数找持牌专业人士复核。
详情与分享 →→ 去这一页读正文
中国税务居民买香港分红险,理赔时中国要不要收税?
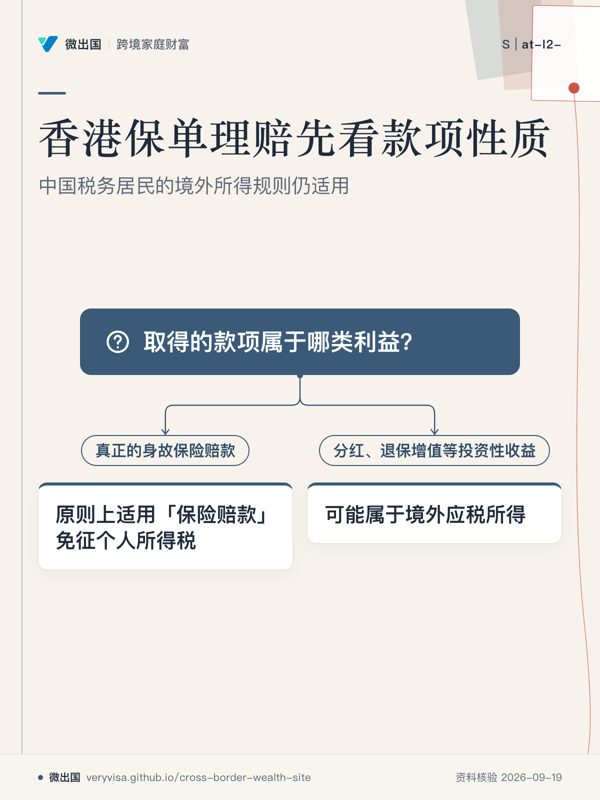 放大 ⤢香港保单款项不能按一个税务性质整体处理。
- 先看先区分保险赔款与投资性收益,因为两者的中国个税处理依据不同。
- 易漏复杂分红险的身故给付可能含多种合同利益,各组成部分是否都属于「保险赔款」仍待核。
- 下一步去规则速查核对款项性质,并带理赔计算表找持牌专业人士。
详情与分享 →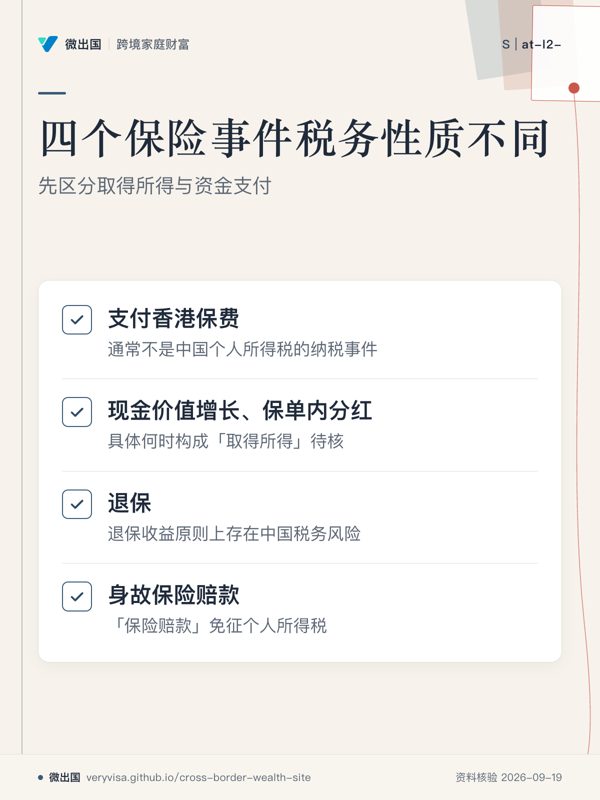 放大 ⤢不同取得事件需要分别判断中国个人所得税处理。
- 先看先看退保与身故赔款两格,它们对应的所得性质差异最直接。
- 易漏香港没有遗产税不能决定中国个人所得税;退保具体分类和成本扣除规则仍缺少专门一手细则。
- 下一步去规则速查核对事件类型,再准备保单、付款和理赔资料。
详情与分享 →→ 去这一页读正文
加拿大税务居民怎么认定?有 PR 但长期住中国算不算加拿大居民?
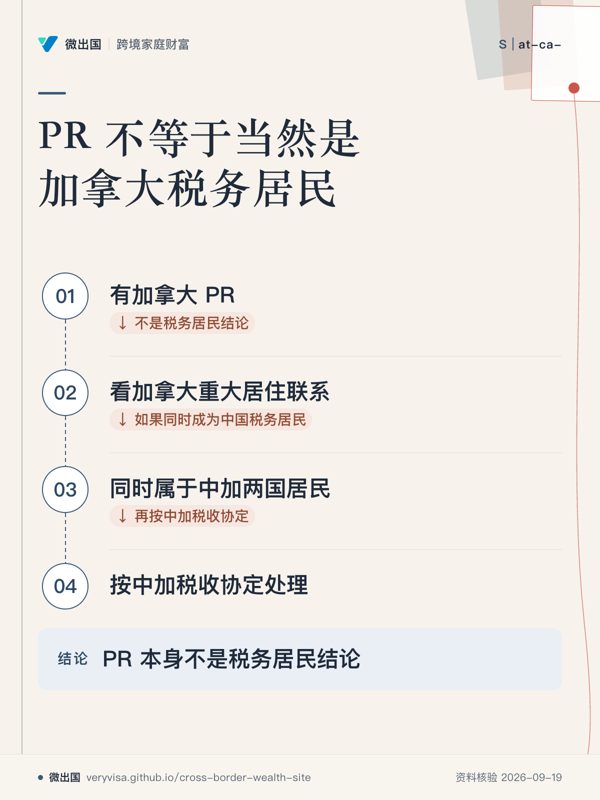 放大 ⤢PR 不等于当然是加拿大税务居民。
- 先看先看「重大居住联系」,再看「居民冲突解决规则」。
- 易漏PR 是次要居住联系;长期住中国本身不能自动结束加拿大税务居民身份。
- 下一步去「规则速查」,看「居民冲突解决规则」。
详情与分享 →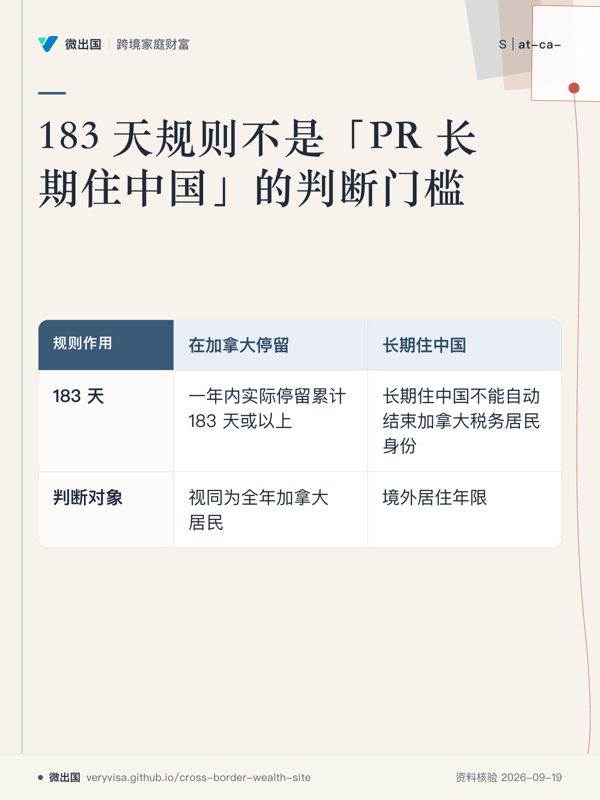 放大 ⤢183 天规则主要解决视同居民问题。
- 先看先看「183 天」,再看「判断对象」是加拿大停留还是境外居住。
- 易漏没有一个固定的境外居住年限能够自动导致非居民结论;183 天规则主要解决视同居民问题。
- 下一步去「规则速查」,核对「183 天规则」与居民身份。
详情与分享 →→ 去这一页读正文
新加坡税务居民怎么认定?PR、EP 和公民身份有什么区别?
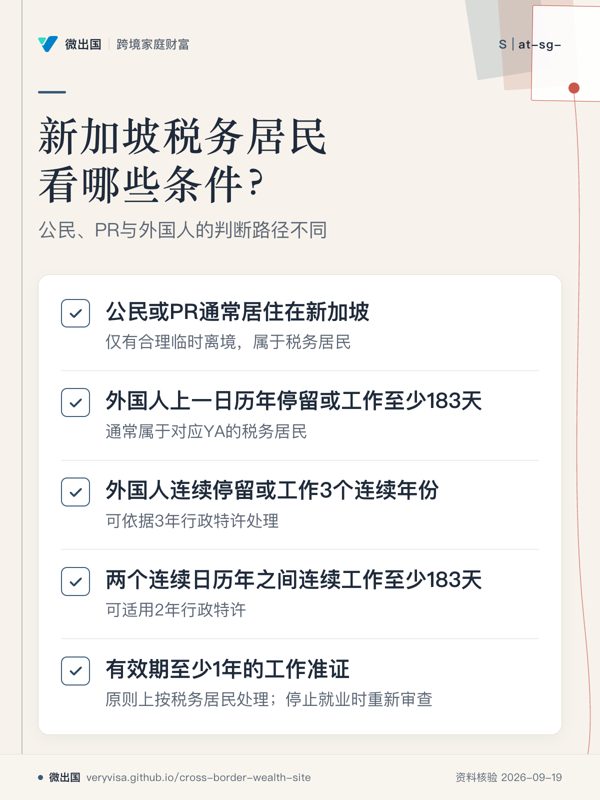 放大 ⤢居民身份按居住、停留、工作及准证规则综合判断。
- 先看先看公民或PR、外国人两组条件,身份类别决定进入哪套居民规则。
- 易漏EP持有人停止就业办理税务清算时会重新审查,实际停留不足183天时可能被认定为非居民。
- 下一步去规则速查核对对应YA和收入年度,再带入境、离境与工作日期找专业人士。
详情与分享 →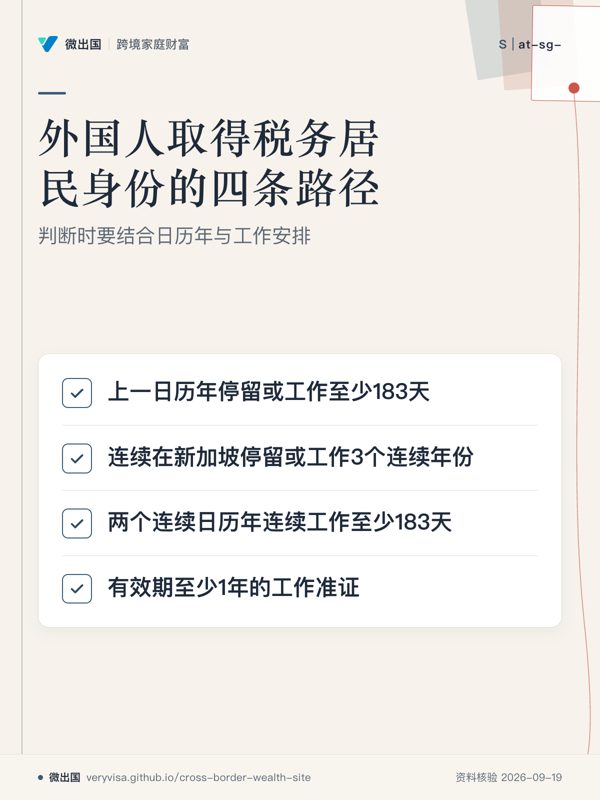 放大 ⤢外国人的居民身份有多条规则路径。
- 先看先看「上一日历年」这一项,因为它对应最常见的明确门槛。
- 易漏连续3年与跨两个日历年的规则属于行政特许,后者还有明确排除项。
- 下一步去看规则速查,并带入境、离境和工作日期找持牌专业人士。
详情与分享 →→ 去这一页读正文
香港税务居民怎么认定?拿香港身份证就等于香港税务居民吗?
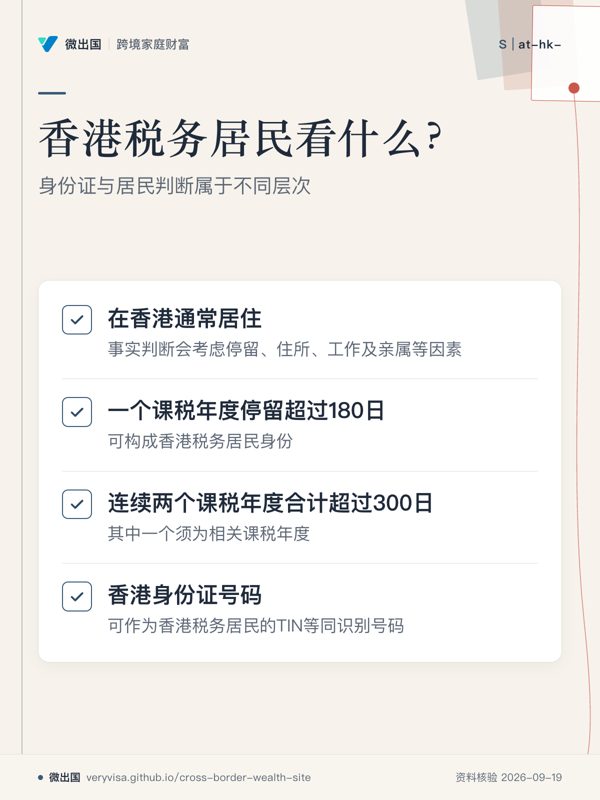 放大 ⤢香港居民判断以通常居住或规定停留日数为核心。
- 先看先看前三项居民条件,再看身份证号码在AEOI中的位置,避免把身份文件当成居民资格。
- 易漏通常居住是事实问题;协定待遇还要查看具体DTA,CoR也不保证协定另一方最终给予优惠。
- 下一步去规则速查核对居民条件与具体DTA,再带实际居住及停留记录找专业人士。
详情与分享 →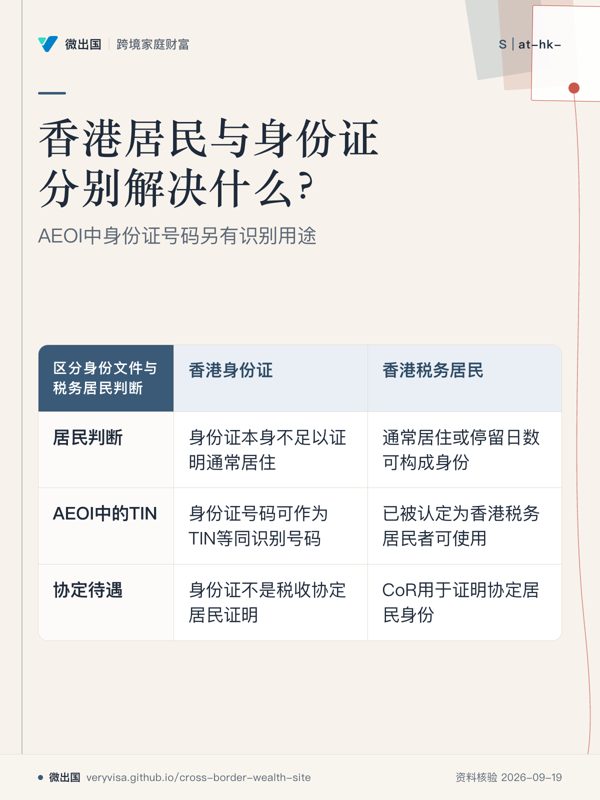 放大 ⤢身份证号码可作TIN等同识别号码,但居民判断另按规则进行。
- 先看先看「居民判断」这一行,它直接区分证件与税务身份的功能。
- 易漏CoR针对具体DTA待遇;其他DTA应逐份查看,协定文字可能不同。
- 下一步去规则速查查看DTA定义与CoR流程,并准备具体协定适用问题找专业人士。
详情与分享 →→ 去这一页读正文
中国税务居民怎么认定?拿外国永居后还可能是中国税务居民吗?
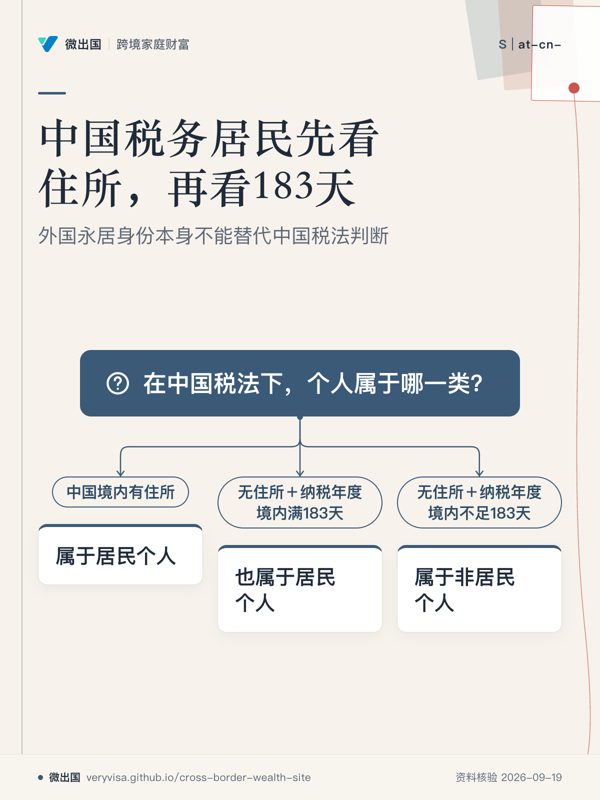 放大 ⤢中国税务居民先判断住所,再判断183天。
- 先看先看根问题下的「有住所」分支,因为它独立于183天门槛。
- 易漏「住所」看户籍、家庭、经济利益关系形成的习惯性居住;外国永居不能单独完成身份切换。
- 下一步去看十讲,把身份事实、居住天数和境外身份放在一起核对。
详情与分享 →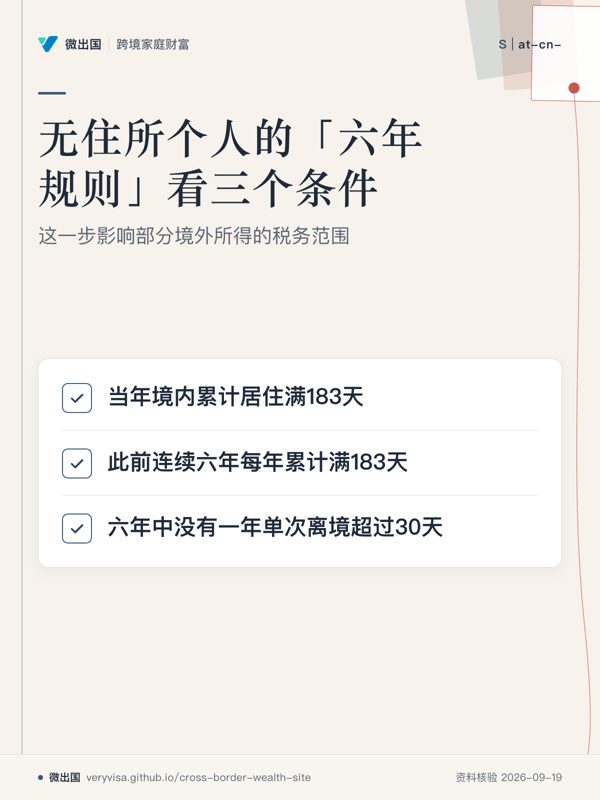 放大 ⤢连续年限和单次离境都会影响六年规则。
- 先看先看三个条件是否同时出现,因为它们共同决定这一特殊规则是否适用。
- 易漏2018年及以前年度不计入这套六年连续计算;境外所得范围还要结合支付方等因素。
- 下一步去看规则速查,整理历年居住和离境记录后再核对所得范围。
详情与分享 →→ 去这一页读正文
墨西哥税务居民怎么认定?有临时/永久居留身份就一定是税务居民吗?
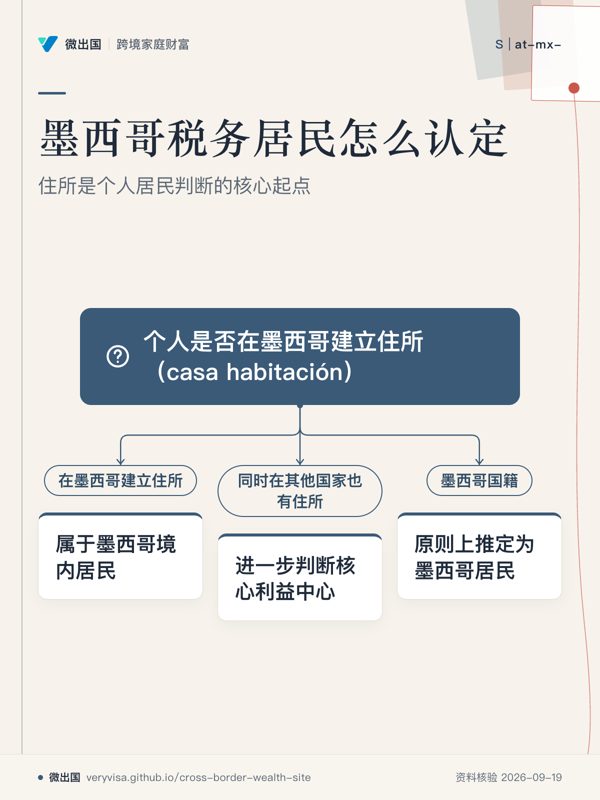 放大 ⤢住所是个人税务居民判断的核心起点。
- 先看先看「住所」分支,因为CFF第9条以住所作为个人居民判断起点。
- 易漏同时拥有其他国家住所时,要继续看核心利益中心;墨西哥国籍还有法定居民推定。
- 下一步去规则速查核对CFF第9条,再带具体事实找墨西哥税务专业人士。
详情与分享 →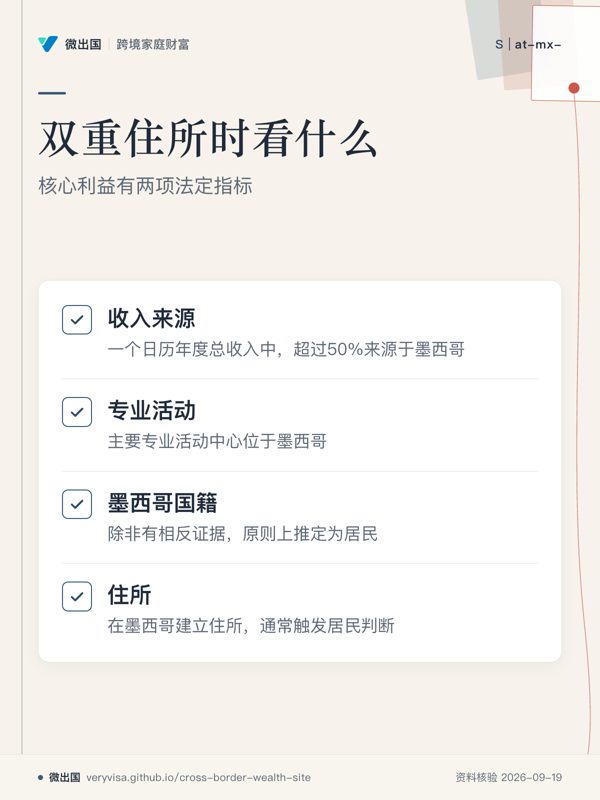 放大 ⤢双重住所时,收入来源和专业活动是两项法定指标。
- 先看先看收入与专业活动两项,它们决定双重住所时的法定判断方向。
- 易漏住所只是起点;国籍还有特别推定,离境后的身份变化另有程序规则。
- 下一步去规则速查,带上住所、收入来源和专业活动事实找专业人士。
详情与分享 →→ 去这一页读正文
美国税务居民的中国、香港、加拿大收入要不要在美国报税?
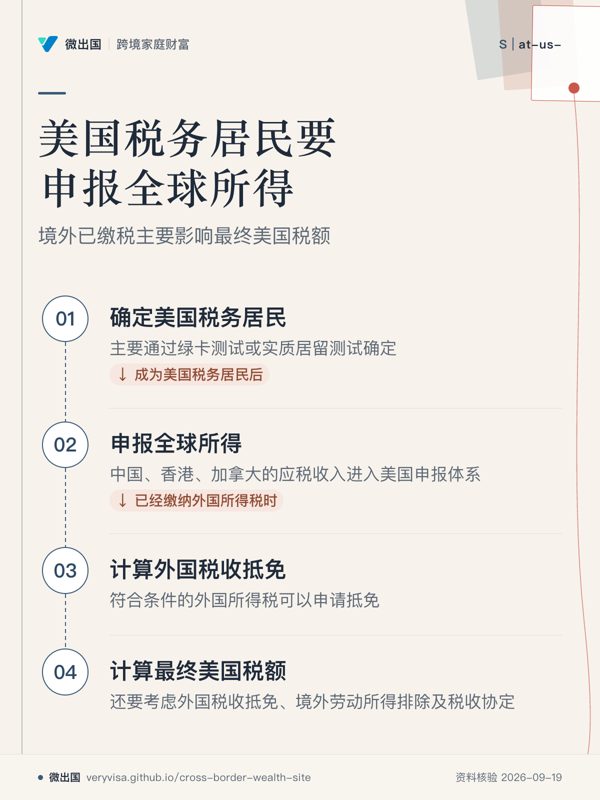 放大 ⤢美国税务居民原则上申报全球所得。
- 先看先看「申报全球所得」,因为收入所在国家不会自动免除美国申报义务。
- 易漏外国税收抵免有资格、所得类别和限额规则;税收协定也可能影响最终美国税负。
- 下一步去规则速查核对申报项目,再带收入类型和外国税款找持牌专业人士。
详情与分享 →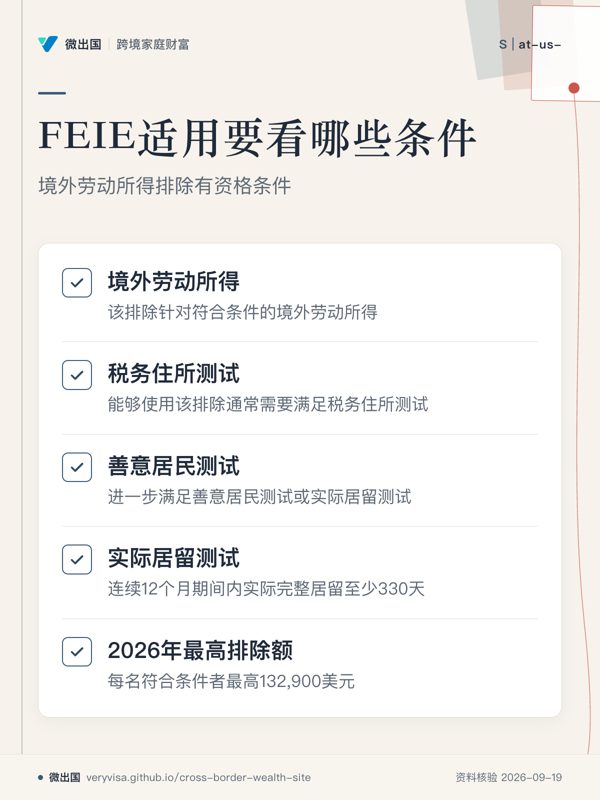 放大 ⤢FEIE只处理符合条件的境外劳动所得。
- 先看先看收入性质,再看资格条件;投资或被动收入的处理路径不同。
- 易漏排除收入对应的外国所得税不能再次申请抵免或扣除;资格还涉及具体居留事实。
- 下一步去规则速查,带收入类别与居留记录找专业人士核算。
详情与分享 →→ 去这一页读正文
加拿大税务居民在中国、香港、美国赚的钱要不要在加拿大报?
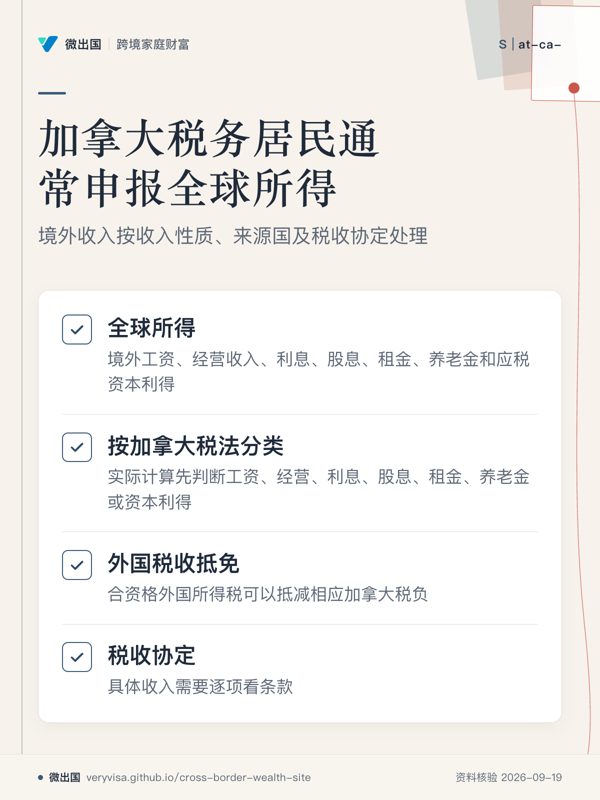 放大 ⤢加拿大税务居民原则上按全球所得纳税。
- 先看先看「全球所得」,它决定加拿大居民期间境外收入的申报范围。
- 易漏成为加拿大税务居民以前取得的境外收入通常不属于加拿大居民期间的全球所得;税收协定可能改变征税结果。
- 下一步去「规则速查」,带上收入性质、来源国和成为加拿大税务居民的期间。
详情与分享 →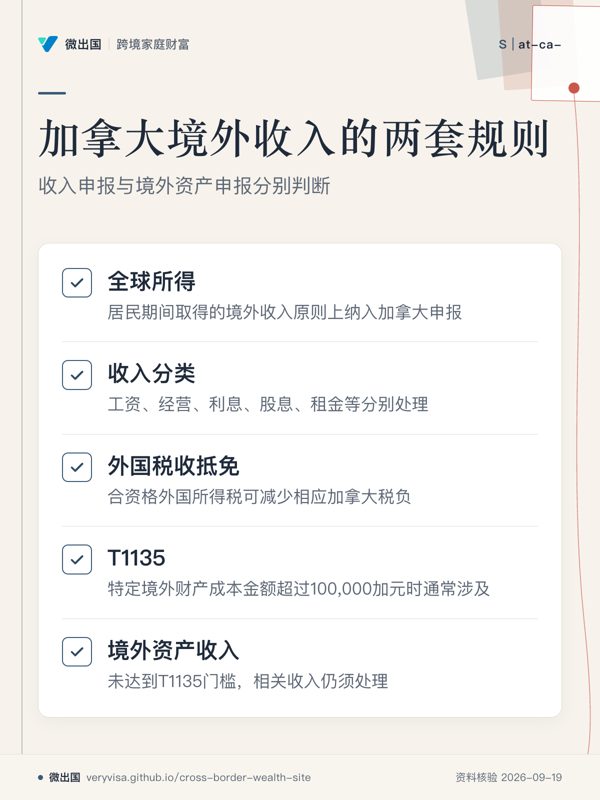 放大 ⤢境外收入与境外资产申报是两套判断。
- 先看先区分钱本身与所持财产,随后分别进入各自的申报路径。
- 易漏新移民要按成为居民后的期间计算;协定还可能改变具体收入的征税结果。
- 下一步去规则速查,准备居民起始日、收入类别及境外资产成本资料。
详情与分享 →→ 去这一页读正文
新加坡居民的海外工资、股息、资本利得要不要交税?
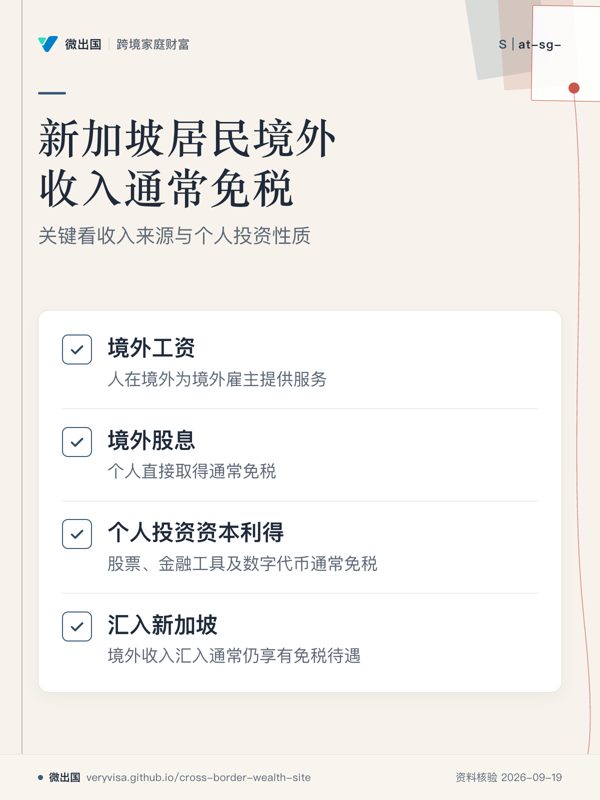 放大 ⤢通常境外来源的个人收入在新加坡享有免税待遇。
- 先看先看「境外工资」,它最能体现收入来源决定税务处理的逻辑。
- 易漏人在新加坡提供服务、通过新加坡合伙取得,或交易构成经营收入时,要重新判断。
- 下一步去规则速查,带具体工作地点、雇佣关系或投资交易事实找专业人士复核。
详情与分享 →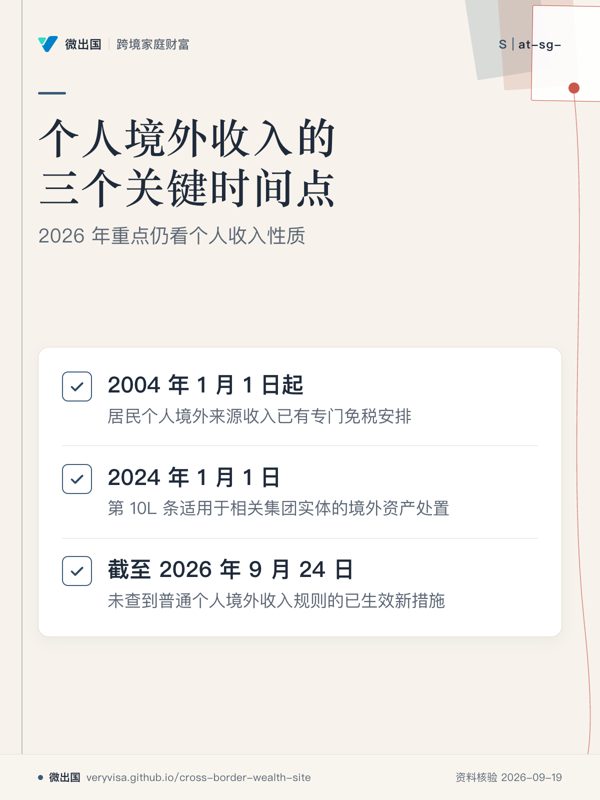 放大 ⤢普通个人境外收入仍按现行个人规则判断。
- 先看先看三个时间点,重点区分个人免税安排与第 10L 条。
- 易漏第 10L 条主要针对相关集团实体;普通个人投资者仍按资本/收入性质判断。
- 下一步去看规则速查,并带具体收入性质找持牌专业人士。
详情与分享 →→ 去这一页读正文
中国居民从美国、香港、新加坡收到工资、股息、保单收益要不要交中国个税?
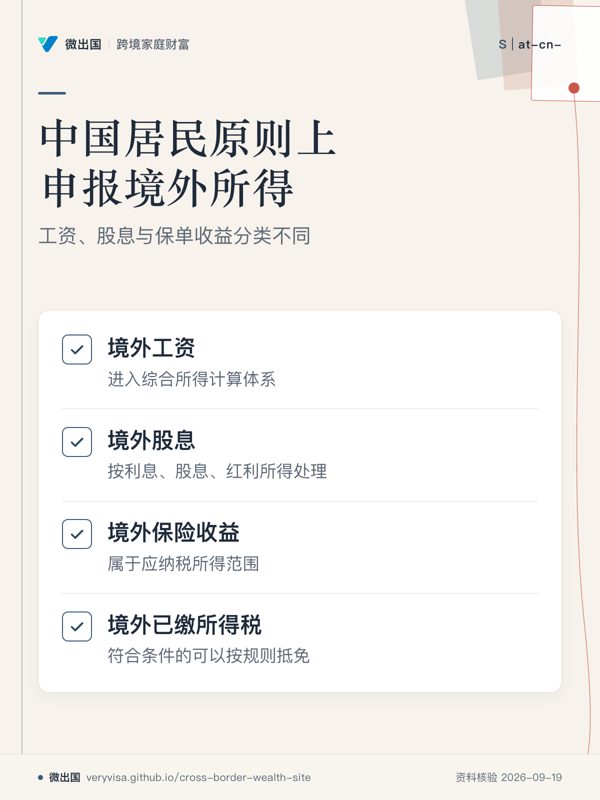 放大 ⤢中国居民原则上就境外所得在中国申报纳税。
- 先看先看「境外工资」,它对应居民全球所得与综合所得的核心规则。
- 易漏境外保险收益已纳入应纳税所得范围,但具体保单现金流分类仍需结合收益性质判断。
- 下一步去规则速查,带收入类型与境外完税资料找专业人士复核。
详情与分享 →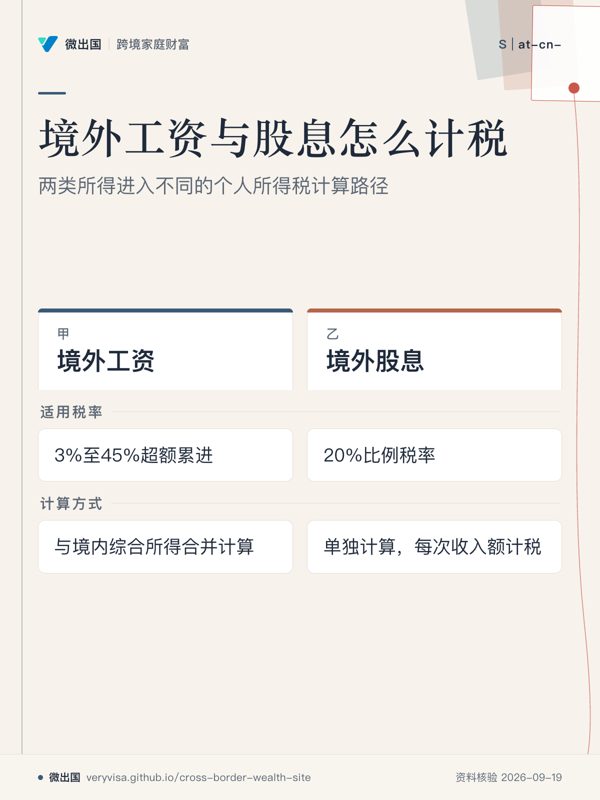 放大 ⤢工资并入综合所得,股息按20%单独计算。
- 先看先看税率一行,工资与股息进入两套不同的税率结构。
- 易漏居民身份是前置条件;境外已缴税款还要按抵免限额重新计算。
- 下一步去看规则速查,准备收入类型与境外完税资料。
详情与分享 →→ 去这一页读正文
墨西哥居民在美国、加拿大或中国赚的钱要不要在墨西哥交税?
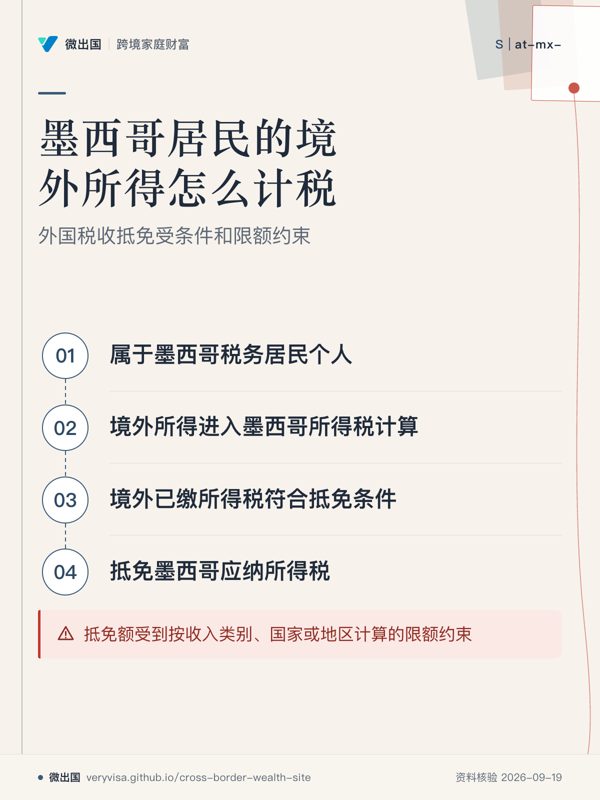 放大 ⤢墨西哥税务居民个人原则上按全球所得计算。
- 先看先看第二步,它决定美国、加拿大或中国所得是否进入墨西哥计算。
- 易漏居民身份是前置条件;境外已缴税款还要符合抵免条件,并受限额约束。
- 下一步去规则速查,带着居民身份、收入类别和境外纳税情况找专业人士。
详情与分享 →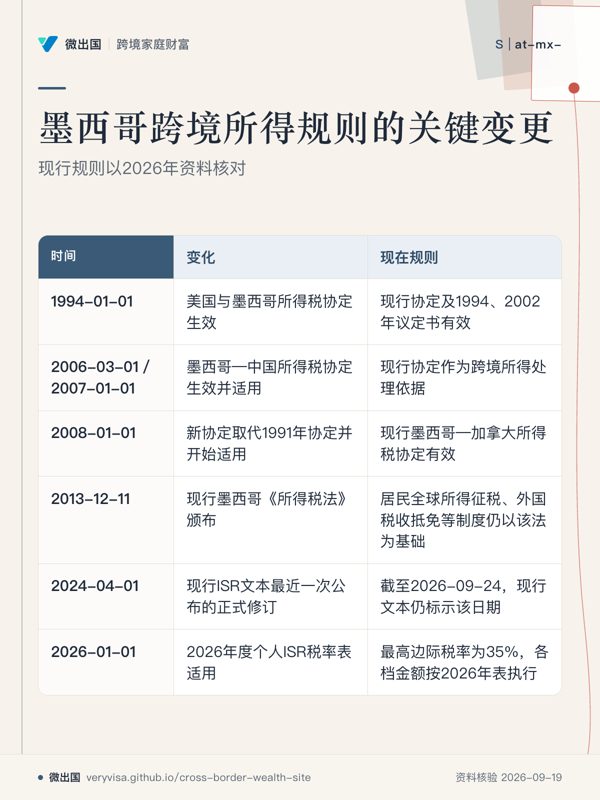 放大 ⤢跨境所得规则由国内法与所得税协定共同构成,2026年仍以现行制度为基础。
- 先看先看时间列,沿着协定与国内法的变更往下读,重点看哪些规则延续至今。
- 易漏历史日期描述的是规则变更节点;具体个人还要结合居民身份、收入类别及协定条件判断。
- 下一步去规则速查,对照自己的居民身份、收入类别与来源地,再带具体事实找持牌专业人士核对。
详情与分享 →→ 去这一页读正文
加拿大有没有遗产税、赠与税?父母把钱或房子给孩子要不要交税?
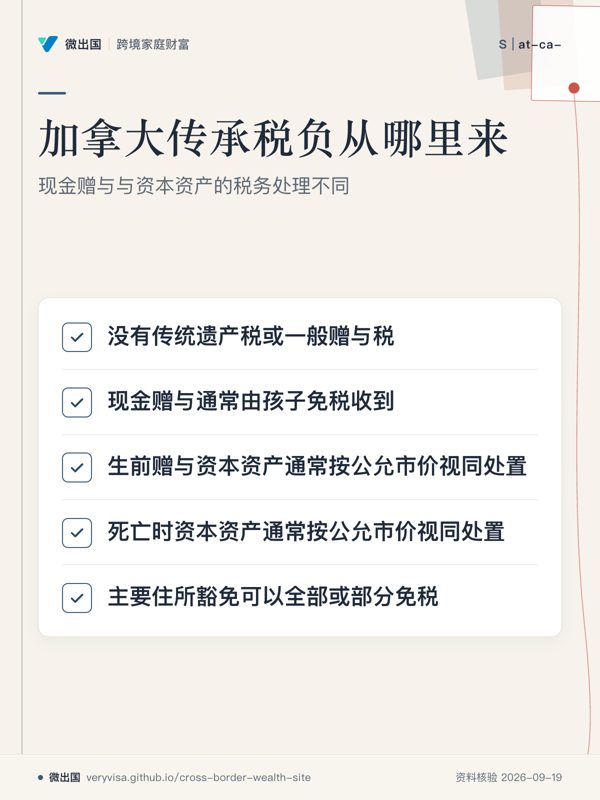 放大 ⤢加拿大传承税负的核心来源是资本资产的资本利得。
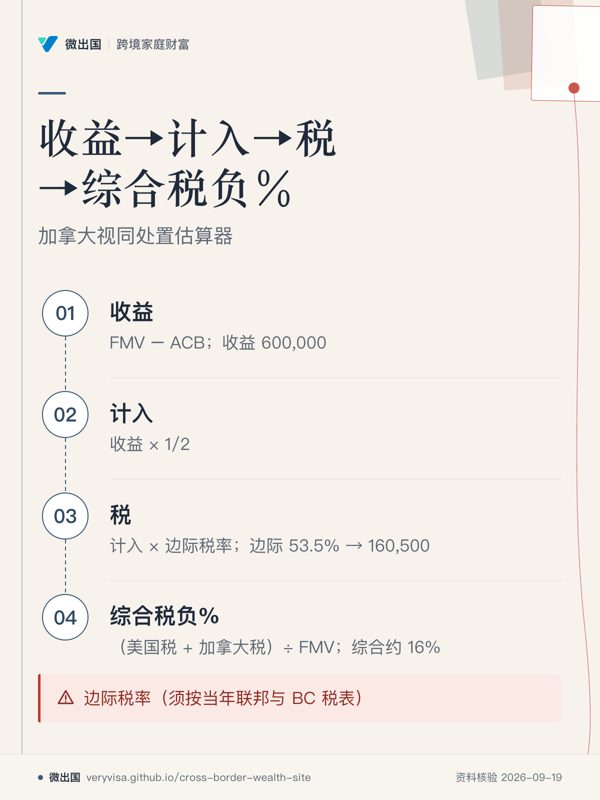
- 先看先看生前赠与与死亡时处置两格,核心区别在资产是否发生视同处置。
- 易漏现金赠与与房产等资本资产处理不同,主要住所还要按规则申报和指定。
- 下一步去规则速查,带资产性质、调整后成本基础和公允市价找持牌专业人士。
详情与分享 →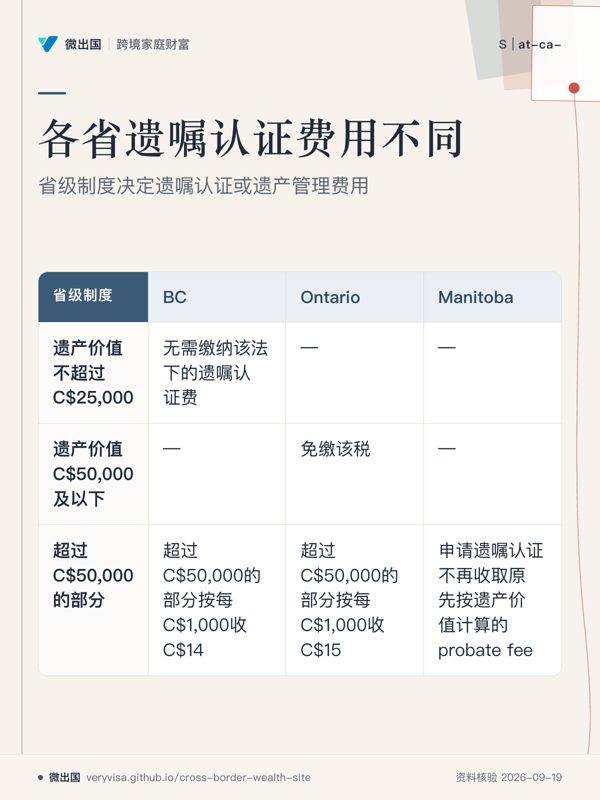 放大 ⤢遗嘱认证或遗产管理费用由省级制度决定。
- 先看先看三个省份对应的费用规则,能直接看出省级制度的差异。
- 易漏BC与Ontario的门槛和计算方式不同;Manitoba的原有probate fee已经废止。
- 下一步去规则速查,按遗产所在地核对省级费用规则。
详情与分享 →→ 去这一页读正文
香港现在还有遗产税吗?父母把香港资产留给孩子要交什么税?
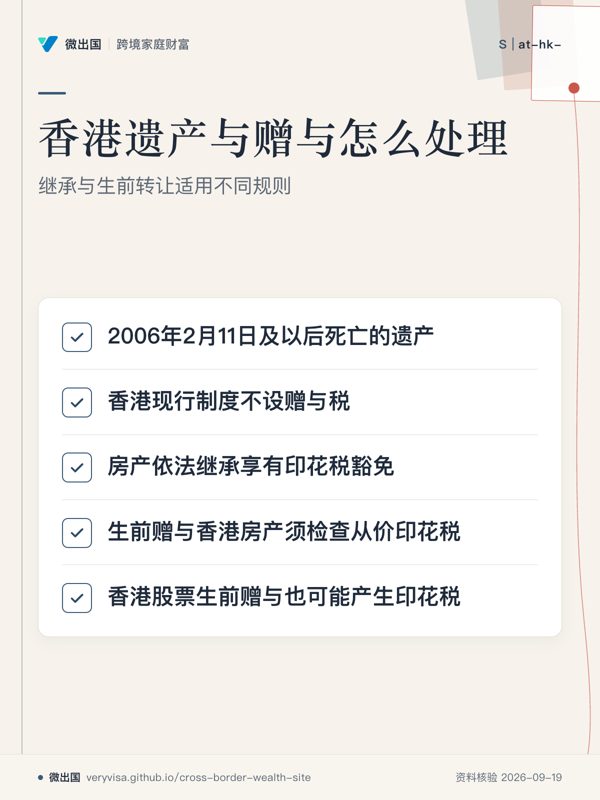 放大 ⤢香港取消遗产税,但生前资产转让仍可能产生印花税。
- 先看先看房产依法继承与生前赠与两格,二者对应不同的资产转移路径。
- 易漏取消遗产税处理的是死亡;生前房产和股票转让仍要分别检查印花税规则。
- 下一步去规则速查,按资产类型和转移方式核对香港税务规则。
详情与分享 →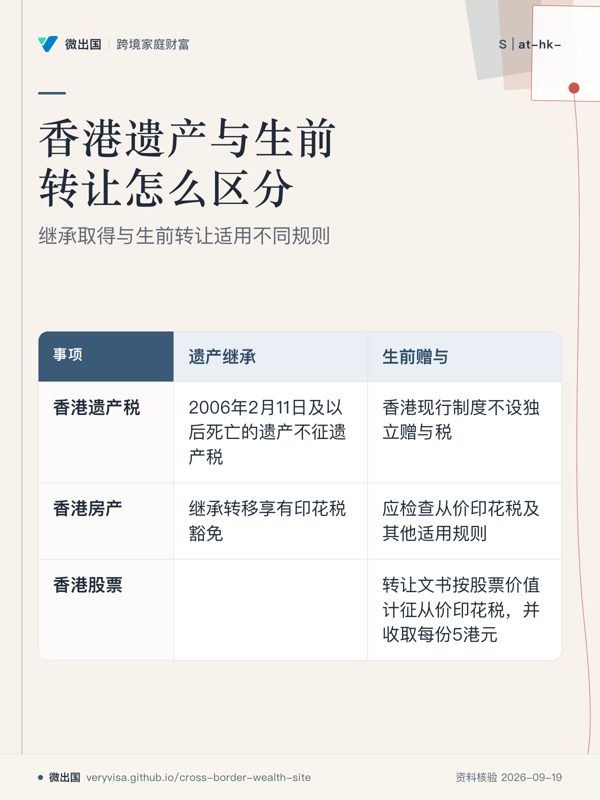 放大 ⤢香港房产继承与生前赠与适用不同印花税规则。
- 先看先看「香港房产」这一行,两栏对应的是继承和生前转让。
- 易漏房产继承的印花税豁免,适用于法定继承路径;生前赠与另行检查转让规则。
- 下一步去看「规则速查」,再带具体资产和转让方式找持牌专业人士。
详情与分享 →→ 去这一页读正文
新加坡有没有遗产税?
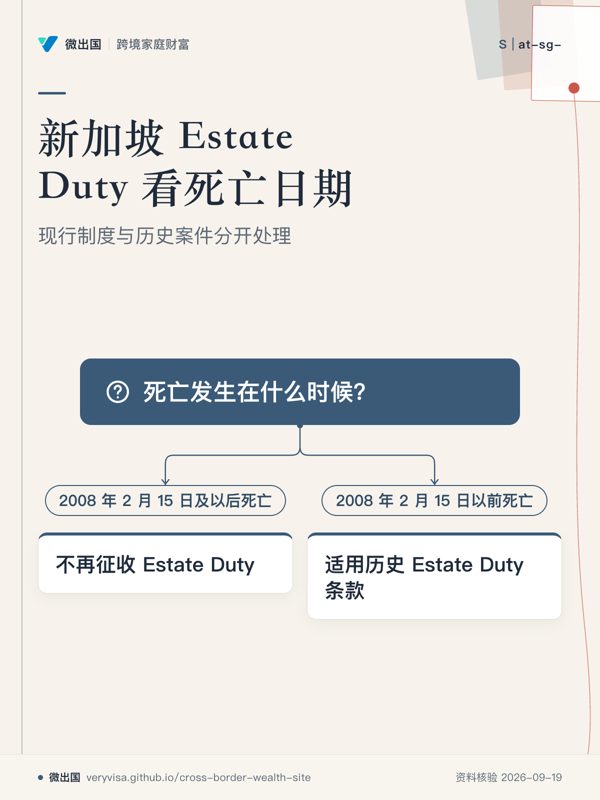 放大 ⤢死亡日期决定 Estate Duty 是否适用。
- 先看先看两个死亡日期分支,日期决定适用哪套规则。
- 易漏死亡后的遗产收入仍可能产生所得税申报义务,资产处理也受各自规则影响。
- 下一步去看规则速查,带着死亡日期和资产类型核对。
详情与分享 →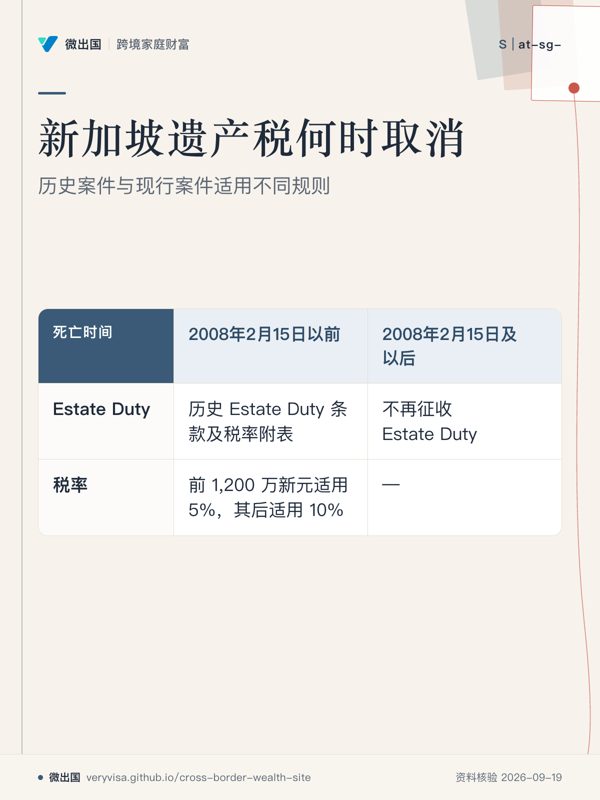 放大 ⤢2008年2月15日及以后死亡的人不再征收 Estate Duty。
- 先看先看死亡时间,再看对应的 Estate Duty 处理,日期决定适用哪套规则。
- 易漏2008 年以前死亡的历史条款仍能在法律体系中看到,不能直接套用于现行案件。
- 下一步去规则速查,核对死亡时间与遗产收入的适用规则。
详情与分享 →→ 去这一页读正文
中国大陆现在有没有遗产税和赠与税?海外遗产继承回中国怎么处理?
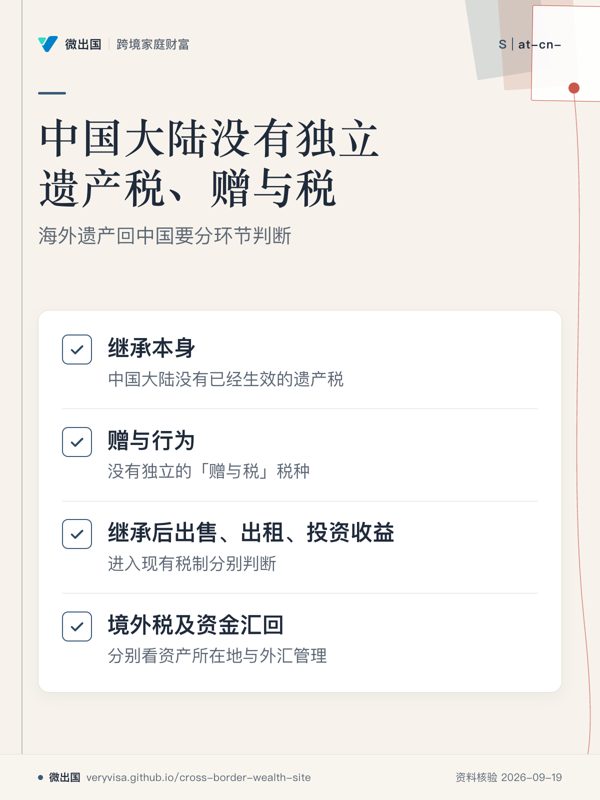 放大 ⤢继承、后续所得与资金汇回属于不同环节。
- 先看先看「继承本身」和「赠与行为」,它们决定有没有独立税种。
- 易漏海外遗产还涉及资产所在地、继承法律和中国税务居民身份,资金汇回另看外汇管理。
- 下一步去看「规则速查」,整理资产所在地和中国税务居民身份。
详情与分享 →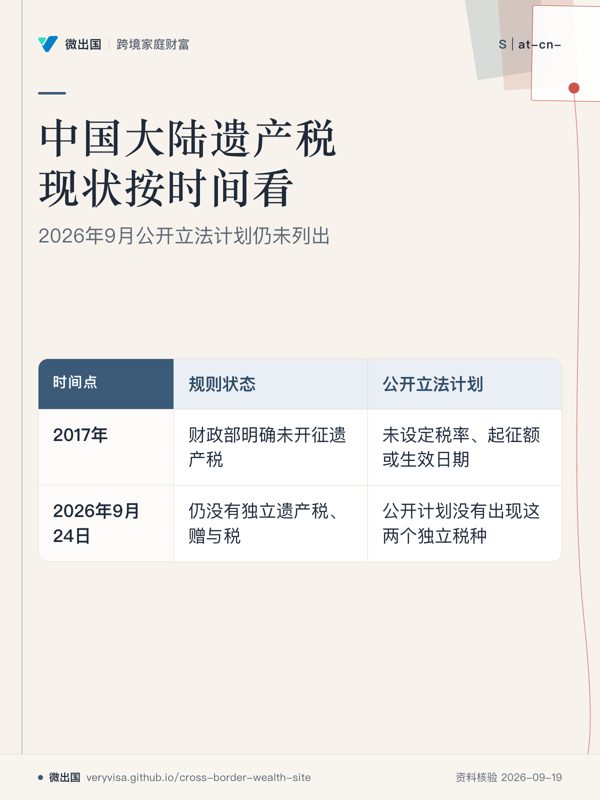 放大 ⤢截至2026年9月24日仍无这两个独立税种。
- 先看先看2026年9月24日这一行,确认现行状态及公开立法计划。
- 易漏立法计划未列项目只反映公开计划,不能替代具体法律生效状态的判断。
- 下一步去看「知识卡」与「规则速查」,分别核对现行税制和后续变化。
详情与分享 →→ 去这一页读正文
墨西哥有没有遗产税?父母把房子或钱给孩子要不要交税?
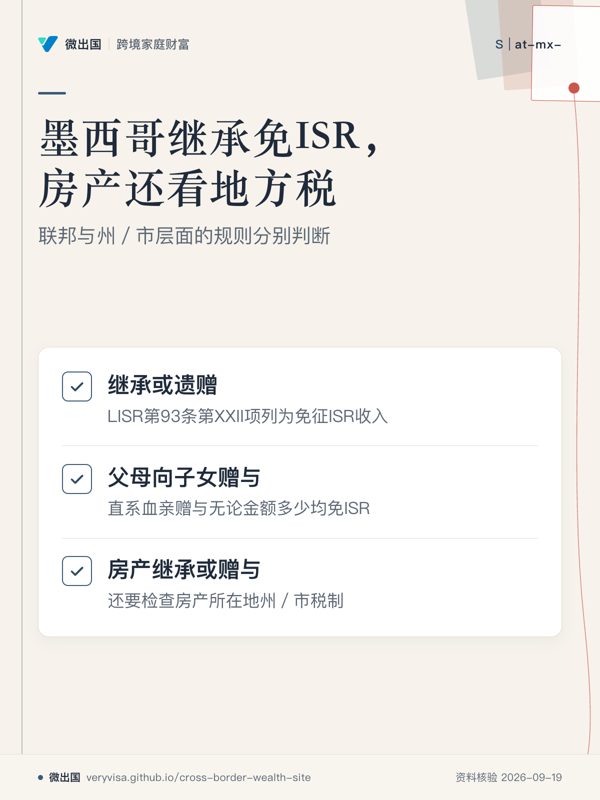 放大 ⤢联邦免ISR与地方房产税费是两个判断。
- 先看先看「继承或遗赠」与「父母向子女赠与」,它们属于联邦ISR规则。
- 易漏房产过户另有地方不动产取得税、申报和登记费用,联邦免ISR不能直接推出地方税费为零。
- 下一步去看「规则速查」,按联邦ISR与房产所在地分别核对。
详情与分享 →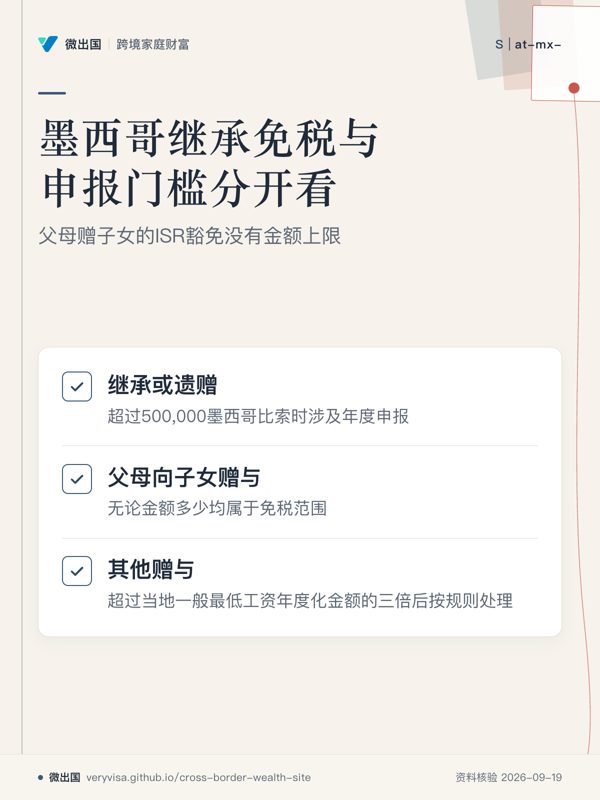 放大 ⤢继承免ISR与500,000墨西哥比索申报门槛是两套规则。
- 先看先看「继承或遗赠」这一项,区分免税资格与信息申报。
- 易漏500,000墨西哥比索是申报/RFC事项的触发金额,不是继承ISR免税上限。
- 下一步去看「清单与转介」,把赠与关系、资产类型和申报情况交给专业人士核对。
详情与分享 →→ 去这一页读正文
美国公民放弃国籍,什么情况下会触发 expatriation tax?
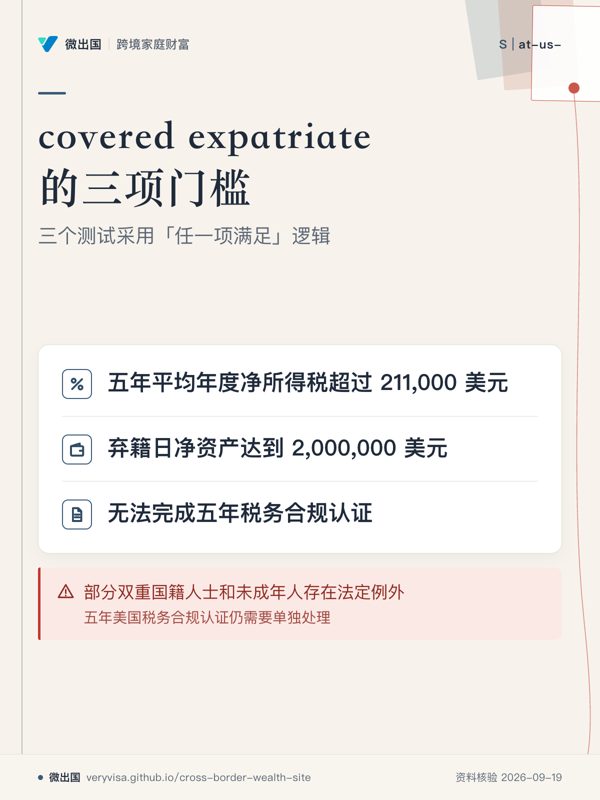 放大 ⤢任一项成立,都可能成为 covered expatriate。
- 先看先看三项门槛,因为这里决定是否进入实际计算阶段。
- 易漏双重国籍与年龄情形另有规则,具体要按弃籍日事实核算。
- 下一步去规则速查,带着资产、税负和申报记录核对。
详情与分享 →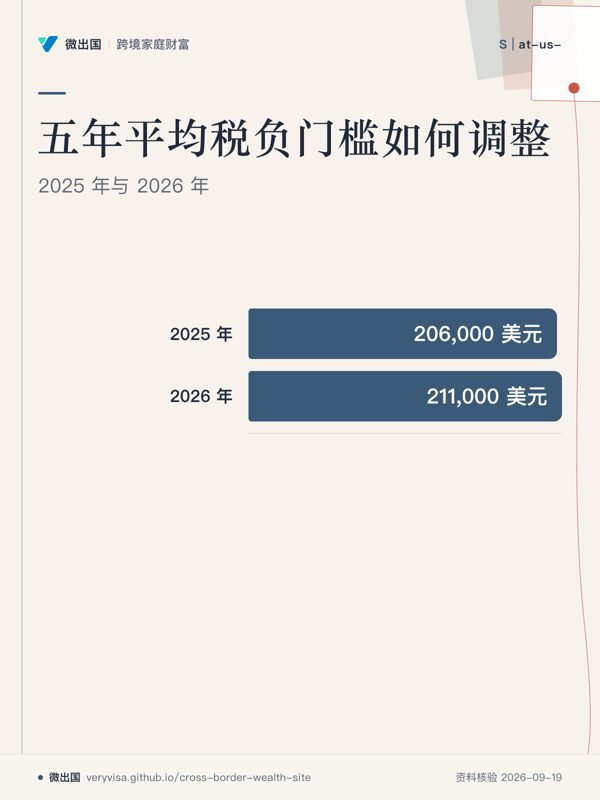 放大 ⤢2026 年门槛为 211,000 美元。
- 先看先看 2026 年门槛,因为这是 2026 年发生弃籍的适用金额。
- 易漏这里比较的是五年平均年度净所得税;2026 年通常需要回看此前五个纳税年度。
- 下一步去规则速查,核对弃籍日前五个纳税年度的相关税负。
详情与分享 →→ 去这一页读正文
香港居民移居加拿大、新加坡或美国,会不会有香港离境税?
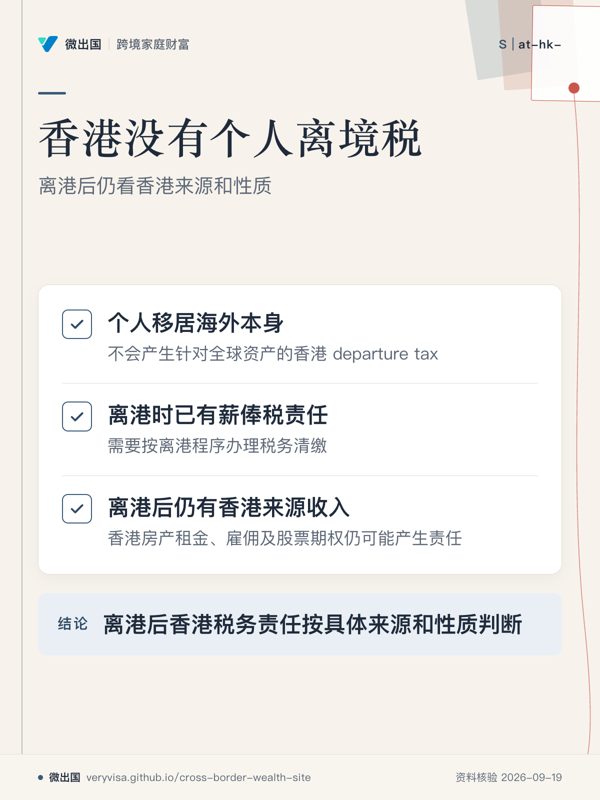 放大 ⤢香港没有因个人移居海外而统一征收的离境税。
- 先看先看离港时已有责任与离港后香港来源收入的区别。
- 易漏香港雇佣股票期权可能在离港后行权时产生香港薪俸税。
- 下一步去规则速查,带具体资产和收入找持牌专业人士。
详情与分享 →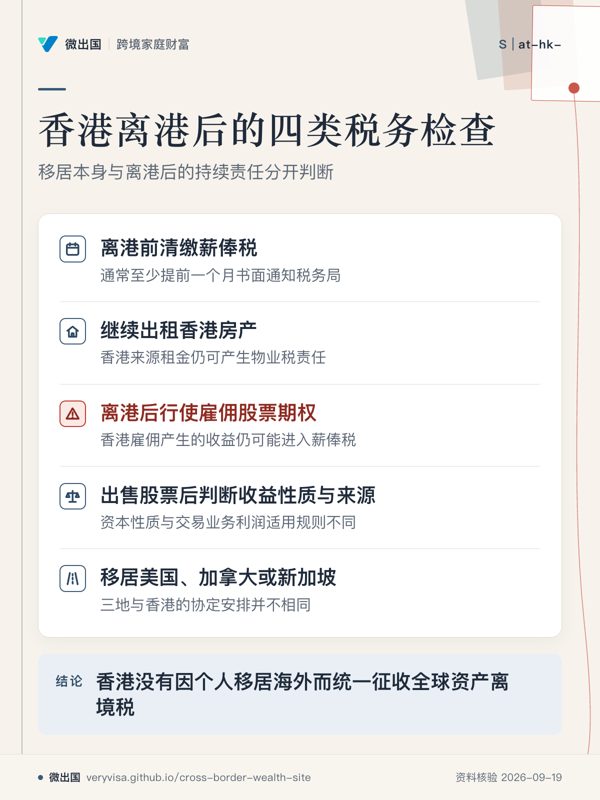 放大 ⤢香港离港税务重点是既有责任清缴与持续来源收入。
- 先看先看离港前后的分界,区分一次性清缴与继续存在的香港来源责任。
- 易漏香港税务居民身份、身份证和协定待遇是不同问题;雇佣股权奖励还要单独检查。
- 下一步去规则速查核对离港程序,再带具体资产与收入找持牌专业人士。
详情与分享 →→ 去这一页读正文
加拿大居民移居美国或中国,会不会有 departure tax?
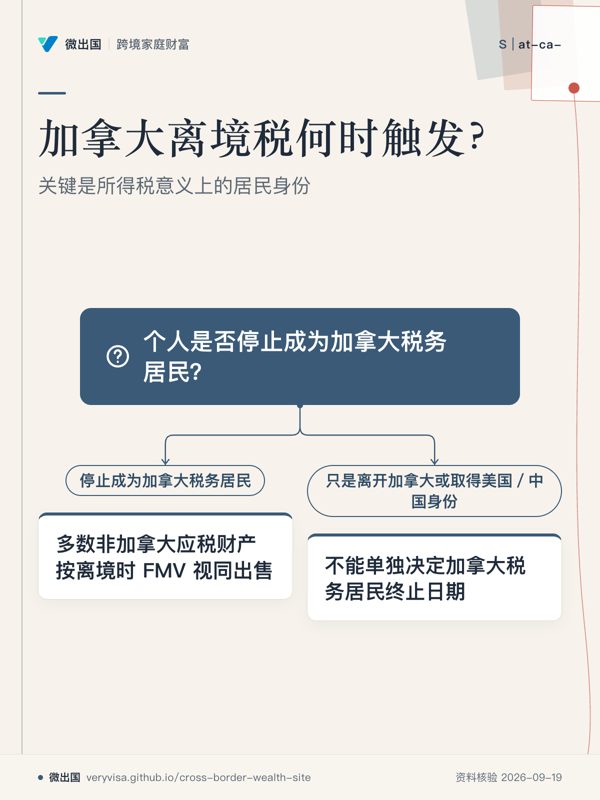 放大 ⤢触发点是停止成为加拿大税务居民。
- 先看先看根问题,再看两个分支的触发条件。
- 易漏双重居民还要检查加拿大—美国或加拿大—中国税收协定居民条款。
- 下一步去规则速查,带离境日期和居民身份找持牌专业人士。
详情与分享 →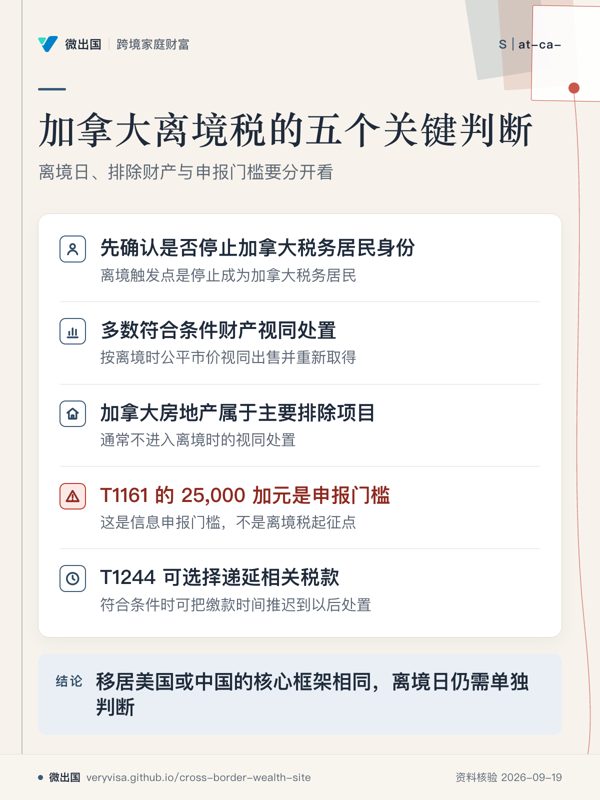 放大 ⤢加拿大离境税先看居民身份,再看资产是否属于视同处置范围。
- 先看先看居民身份这一项,因为它决定离境规则是否进入视同处置阶段。
- 易漏T1161 门槛与离境税本身分属不同问题;加拿大来源财产也有后续非居民规则。
- 下一步去规则速查核对资产分类与申报表,再带离境资产清单找专业人士。
详情与分享 →→ 去这一页读正文
从新加坡移居加拿大,美国公民搬去新加坡,会有什么离境税问题?
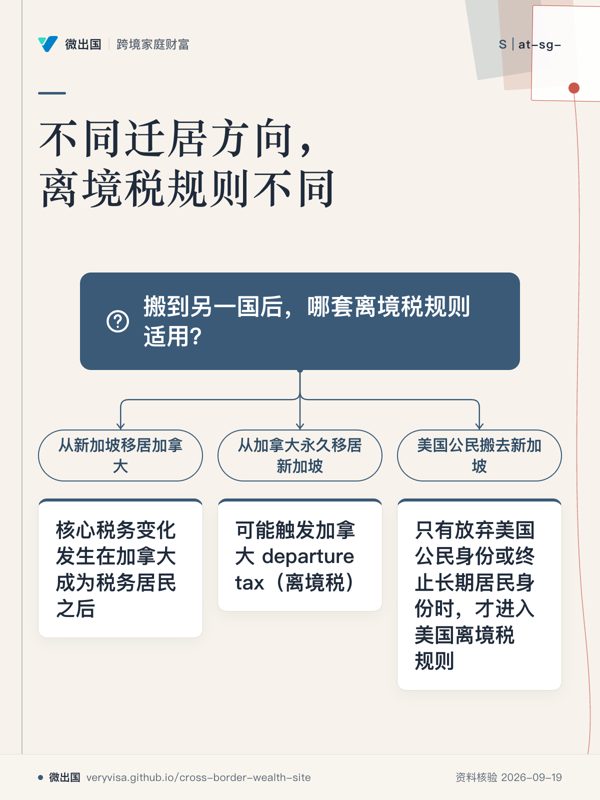 放大 ⤢迁居地点与离境税触发条件需要分开判断。
- 先看先看自己的迁居方向,再看对应分支的结论。
- 易漏加拿大规则重点在居民身份变化;美国公民的迁居地点本身不会改变美国申报义务。
- 下一步去规则速查核对居民身份,再带具体资产找持牌专业人士。
详情与分享 →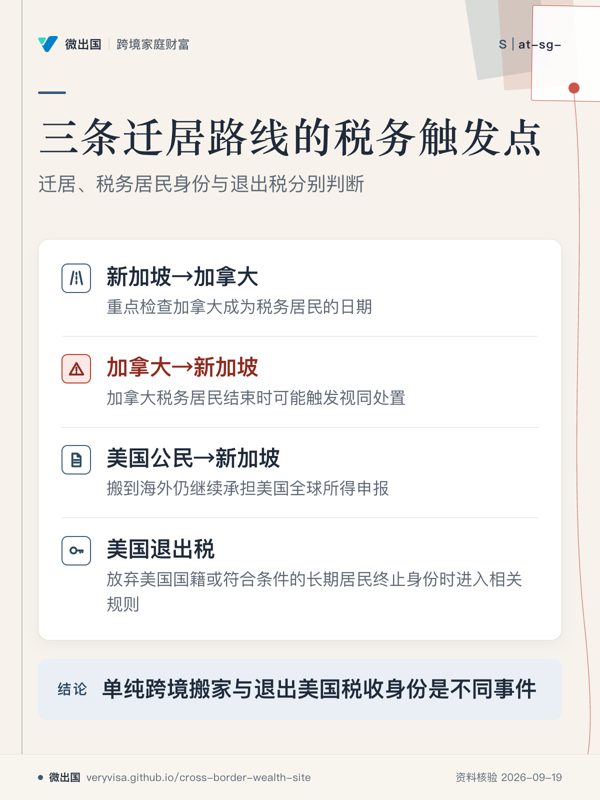 放大 ⤢迁居本身不是统一触发器,关键在税务身份何时改变。
- 先看先看三条路线各自的触发点,尤其区分迁入加拿大与离开加拿大。
- 易漏新加坡离境清税属于收入清算;美国退出税还涉及 covered expatriate 条件与 mark-to-market。
- 下一步去规则速查分别核对居民身份、离境申报与美国退出税条件。
详情与分享 →→ 去这一页读正文
中国人取得美国/加拿大国籍或永居后,什么时候不再是中国税务居民?
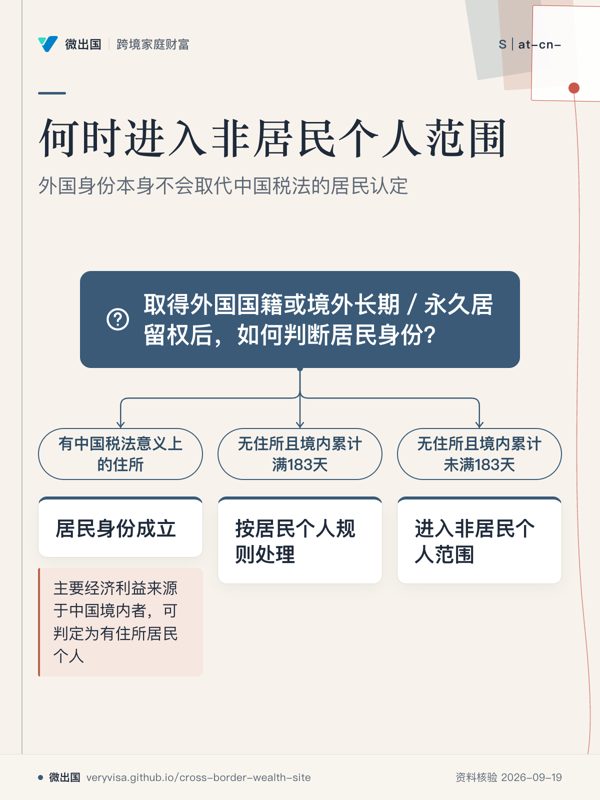 放大 ⤢无住所且年度居住未满183天,才进入非居民个人范围。
- 先看先看三条分支,判断自己落在哪一道居民身份门槛。
- 易漏取得美国/加拿大身份后,主要经济利益仍在中国境内时,仍有居民认定路径。
- 下一步去规则速查,整理住所、居住天数和主要经济利益,再找持牌专业人士核实。
详情与分享 →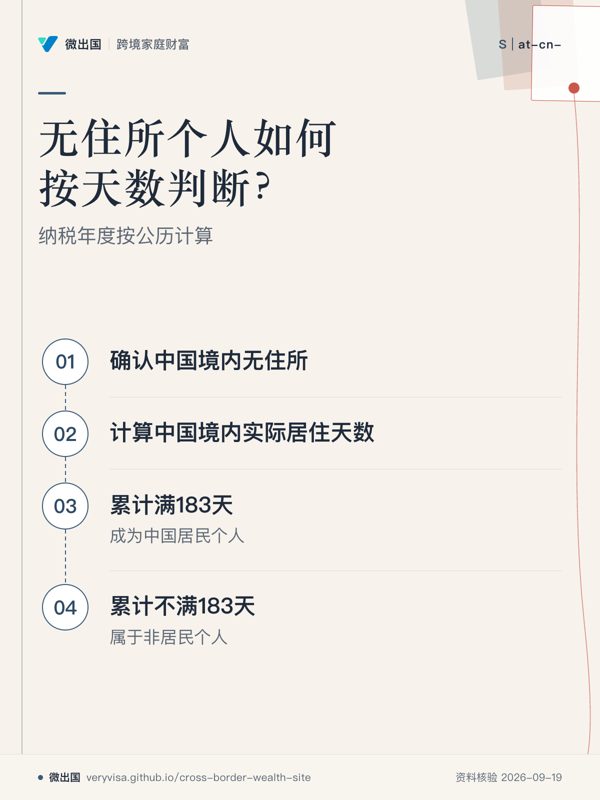 放大 ⤢无住所个人按一个纳税年度的中国境内居住天数判断。
- 先看先看居住天数这一段,住所已经决定是否进入这里。
- 易漏实际停留当天满24小时计入,不足24小时的当天不计入。
- 下一步去看清单,核对纳税年度和实际停留天数。
详情与分享 →→ 去这一页读正文
从墨西哥搬到美国或加拿大,墨西哥有没有离境税?
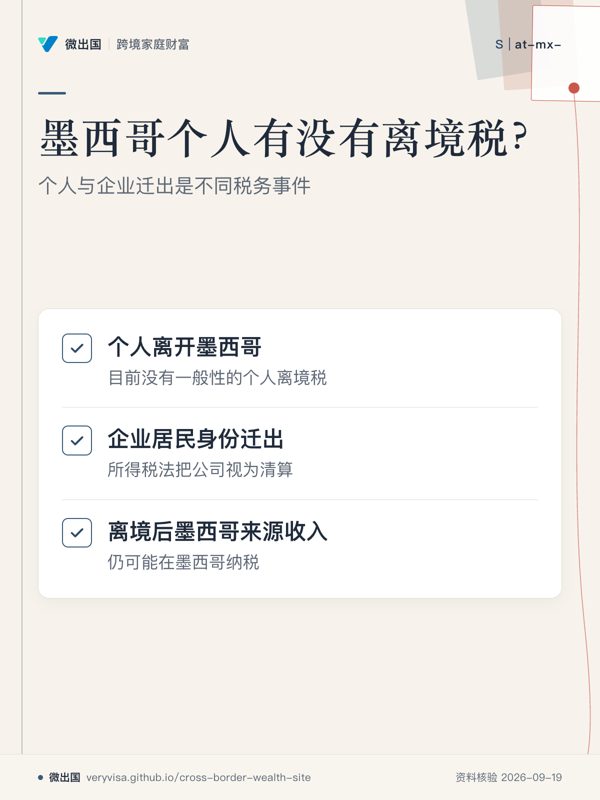 放大 ⤢个人目前没有普遍离境税,企业迁出有视同清算机制。
- 先看先看个人离开这一项,再看企业居民身份迁出的不同处理。
- 易漏成为非居民后,墨西哥来源收入仍可能产生墨西哥所得税。
- 下一步去看规则速查,分别核对个人、企业和来源收入规则。
详情与分享 →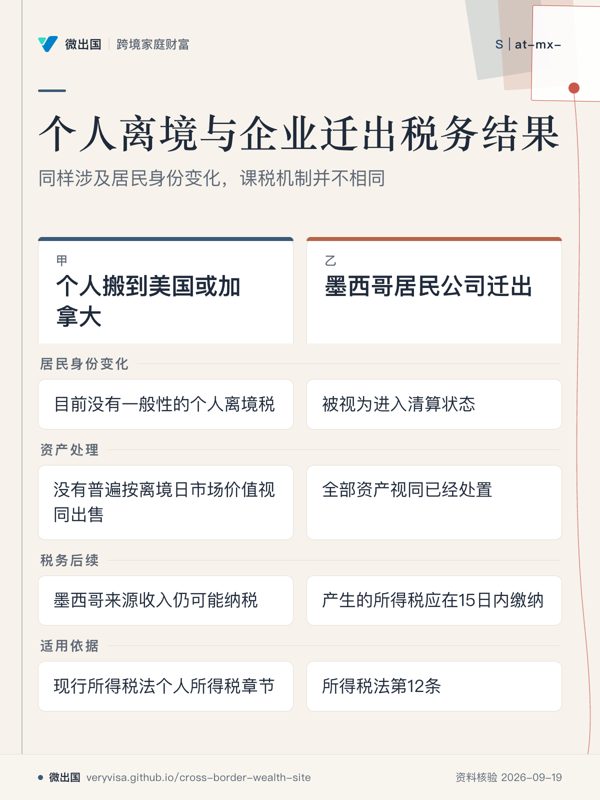 放大 ⤢个人无普遍离境税,企业迁出涉及视同清算。
- 先看先看「居民身份变化」这一行,先分清个人和企业对应的课税机制。
- 易漏个人离境后仍可能有墨西哥来源收入;企业迁出则涉及视同清算。
- 下一步到规则速查核对居民身份变化与离境后收入,再带具体结构找专业人士。
详情与分享 →→ 去这一页读正文
美国人在海外有银行账户、证券账户、香港保单,要报 FBAR 和 Form 8938 吗?
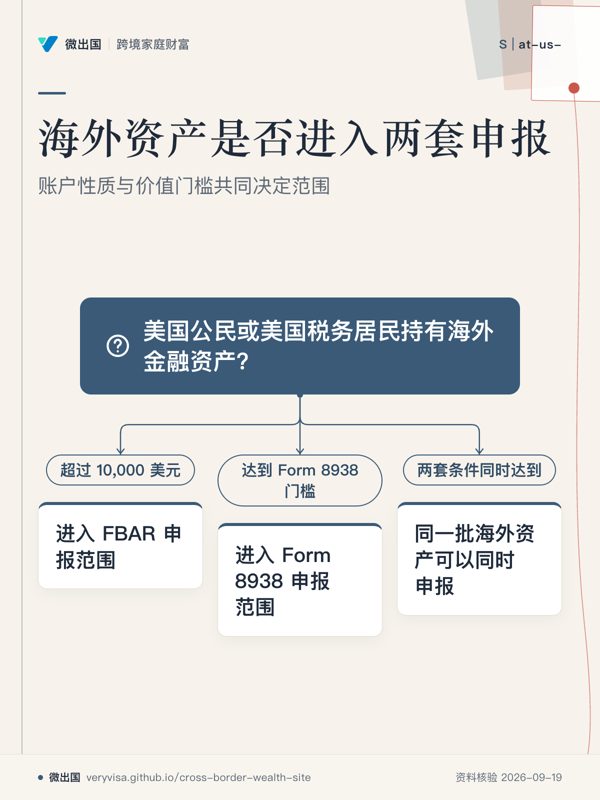 放大 ⤢同一海外资产可能同时进入 FBAR 与 Form 8938。
- 先看先看分支结果,区分两套制度各自看什么门槛。
- 易漏香港现金价值保单也在两套制度的资产范围内;纯死亡赔付型保险分类不同。
- 下一步去规则速查,核对账户性质、居住地与报税身份。
详情与分享 →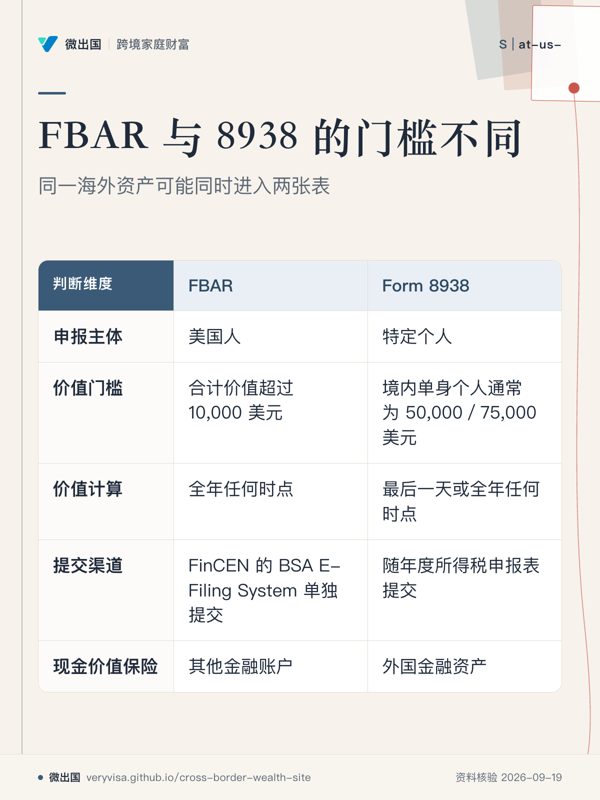 放大 ⤢FBAR 与 Form 8938 可能同时适用。
- 先看先看价值门槛,因为两套制度的触发标准并不相同。
- 易漏Form 8938 还区分美国境内与境外居住、婚姻状态及报税方式;2026 草案尚未成为最终规则。
- 下一步去看规则速查,整理账户性质、全年最高价值和居住地后再核对申报范围。
详情与分享 →→ 去这一页读正文
加拿大居民有中国、香港、美国账户,什么时候必须报 T1135?
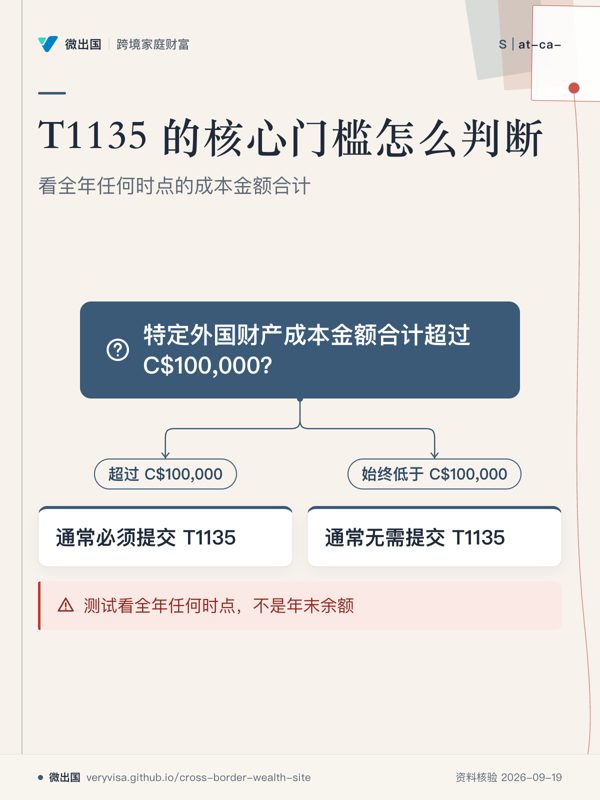 放大 ⤢T1135 看成本金额,并按全年任何时点判断。
- 先看先看根节点的成本金额门槛,因为它决定是否进入 T1135 判断。
- 易漏多个国家和账户需要合并计算;RRSP、TFSA 中的外国资产有相应排除。
- 下一步去看规则速查,核对账户类型、资产类别与成本金额。
详情与分享 →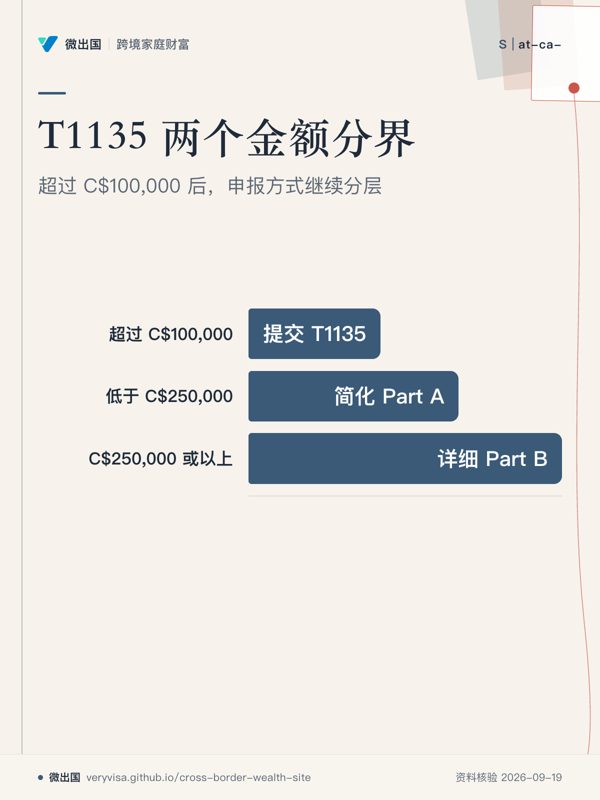 放大 ⤢C$250,000 是 Part A/Part B 的分界线。
- 先看先看两个金额分界,理解申报要求如何随成本金额变化。
- 易漏低于 C$250,000 的情形可使用简化 Part A;达到 C$250,000 或以上则采用 Part B。
- 下一步去看规则速查,核对全年持有情况与申报方式。
详情与分享 →→ 去这一页读正文
香港居民有美国、加拿大、中国账户,需要向香港申报吗?
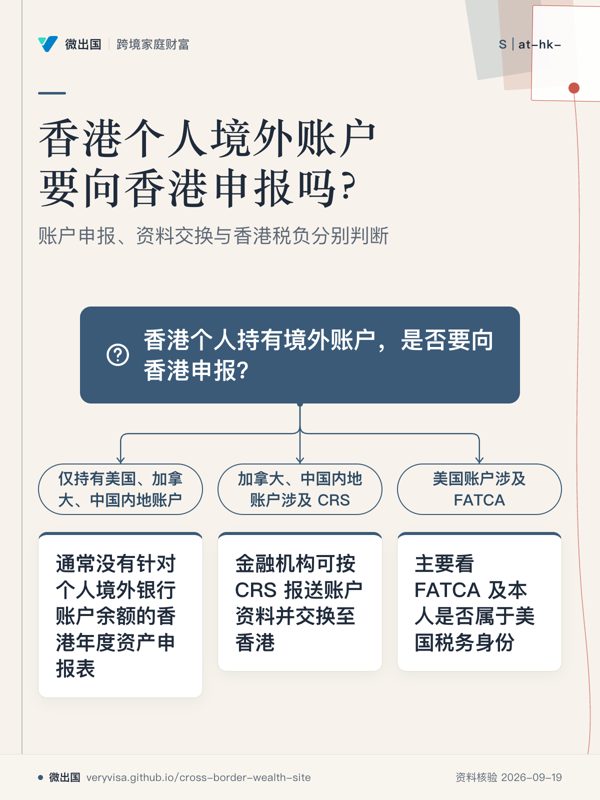 放大 ⤢香港个人账户余额申报与金融账户资料交换属于不同判断。
- 先看先看三个分支,区分个人申报、CRS资料交换和FATCA。
- 易漏账户产生的收入另按香港薪俸税、利得税及其他适用征税规则判断。
- 下一步去看规则速查,整理税务居民身份与账户类型后再找持牌专业人士。
详情与分享 →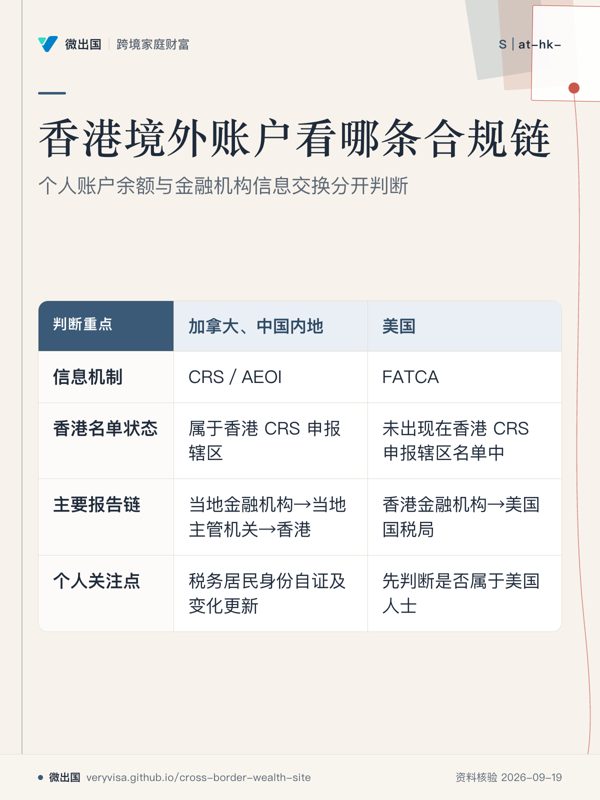 放大 ⤢加拿大、中国内地走 CRS;美国账户主要看 FATCA。
- 先看先看两列的「信息机制」,它决定后续按哪套规则理解账户资料交换。
- 易漏香港个人没有针对境外账户余额的一般性年度资产申报表;账户收入仍需另按香港征税规则判断。
- 下一步去规则速查核对税务居民身份、CRS/FATCA,再带具体账户资料找持牌专业人士。
详情与分享 →→ 去这一页读正文
新加坡居民有中国、香港、美国账户,要向新加坡申报吗?
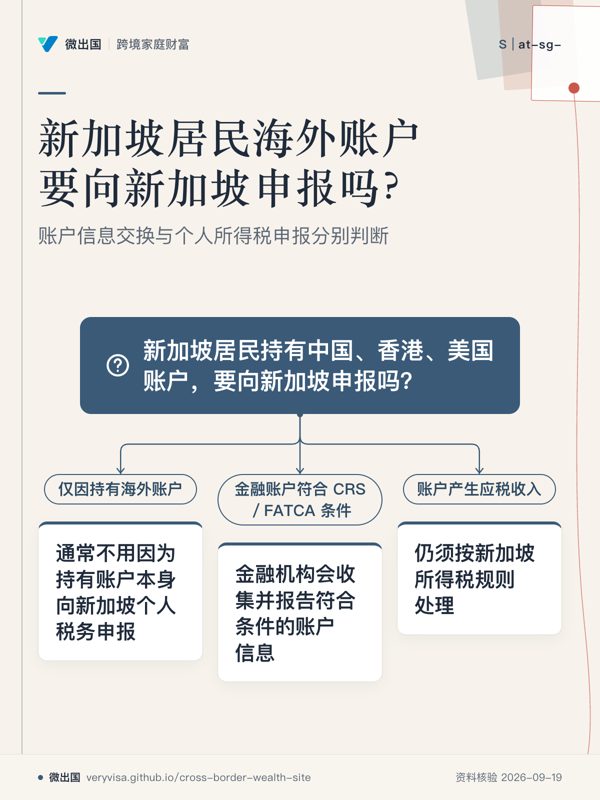 放大 ⤢海外账户本身与账户收入分别按不同规则判断。
- 先看先看根问题下的三个分支,分别对应账户持有、金融机构报告和收入申报。
- 易漏中国和香港按 CRS,美国按 FATCA;账户信息交换与个人所得税申报属于两条线。
- 下一步去看规则速查,核对税务居民身份、账户类型和账户收入后再找持牌专业人士。
详情与分享 →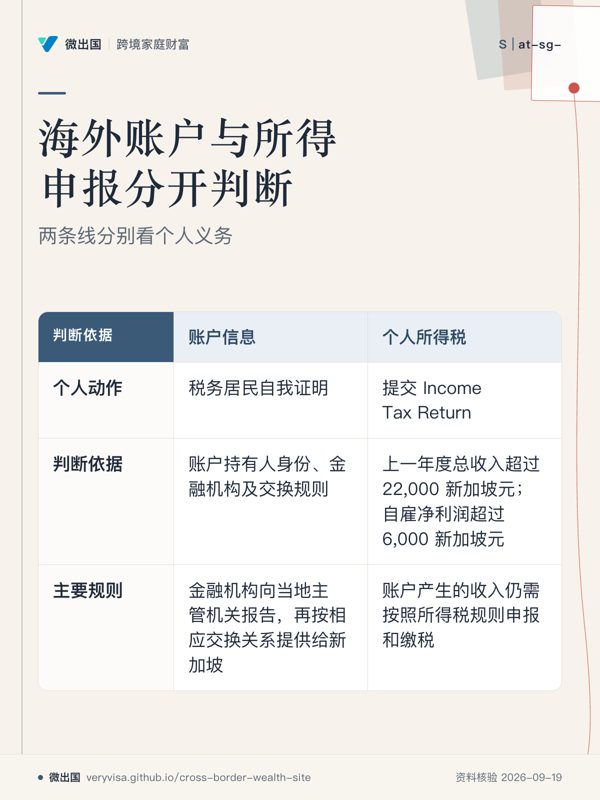 放大 ⤢账户信息与所得申报分别按各自规则判断。
- 先看先看「个人动作」这一行,能区分账户信息处理与所得税申报的不同入口。
- 易漏账户信息交换还取决于账户类型、账户持有人身份、金融机构及尽职调查规则。
- 下一步去规则速查,对照自己的账户类型、税务居民身份和所得情况。
详情与分享 →→ 去这一页读正文
中国居民有香港、美国、新加坡账户,需要向中国税务机关申报什么?
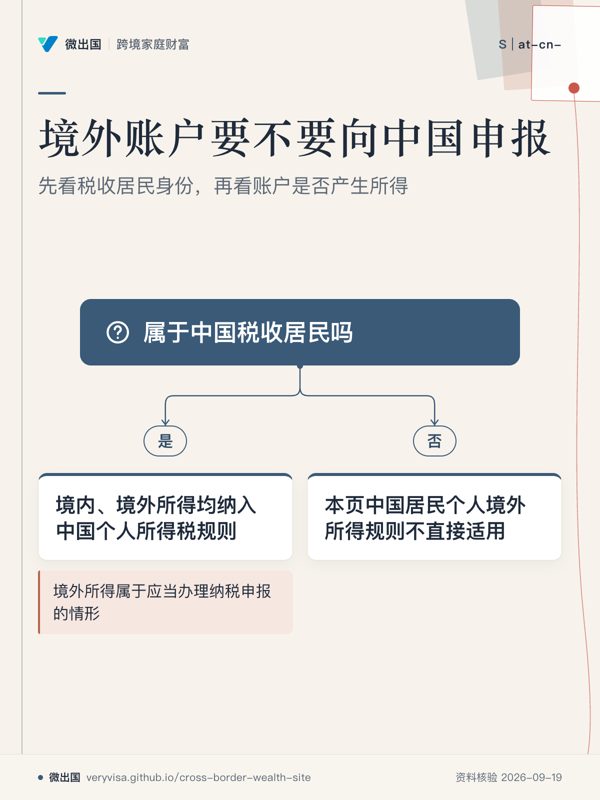 放大 ⤢中国税收居民境外所得纳入中国个人所得税规则。
- 先看先看根问题与「是」分支,因为居民身份决定后续适用的所得范围。
- 易漏账户余额本身与账户产生的所得要分开判断;CRS是金融机构间的信息交换机制。
- 下一步去看规则速查,带着居民身份与境外所得类型核对申报规则。
详情与分享 →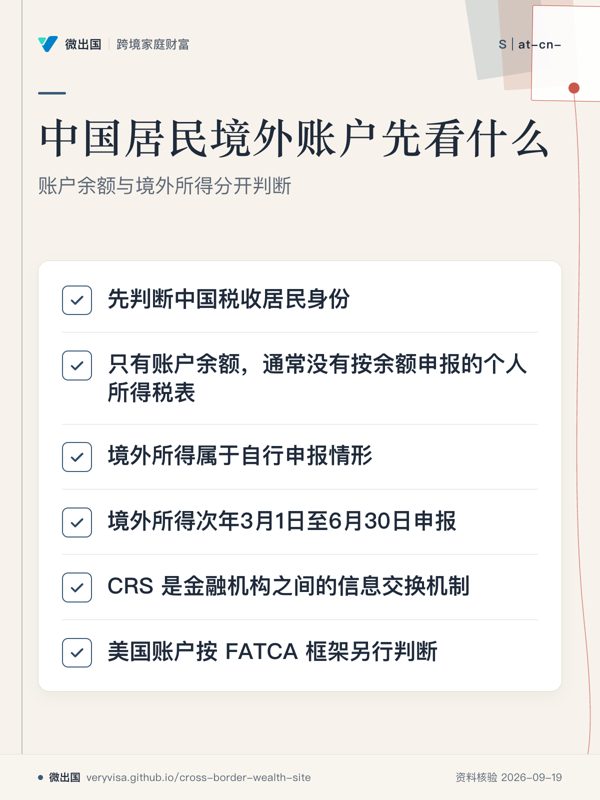 放大 ⤢中国居民境外所得属于自行申报情形。
- 先看先看「中国税收居民身份」,它决定境外所得是否进入中国个人所得税规则。
- 易漏账户本金、账户产生的所得、CRS 信息交换属于不同判断;美国账户也不能直接套用 CRS 路径。
- 下一步去规则速查核对居民身份和境外所得分类,再带收入、成本及境外税款资料找持牌专业人士。
详情与分享 →→ 去这一页读正文
墨西哥居民有美国银行账户和海外投资,需要向墨西哥申报吗?
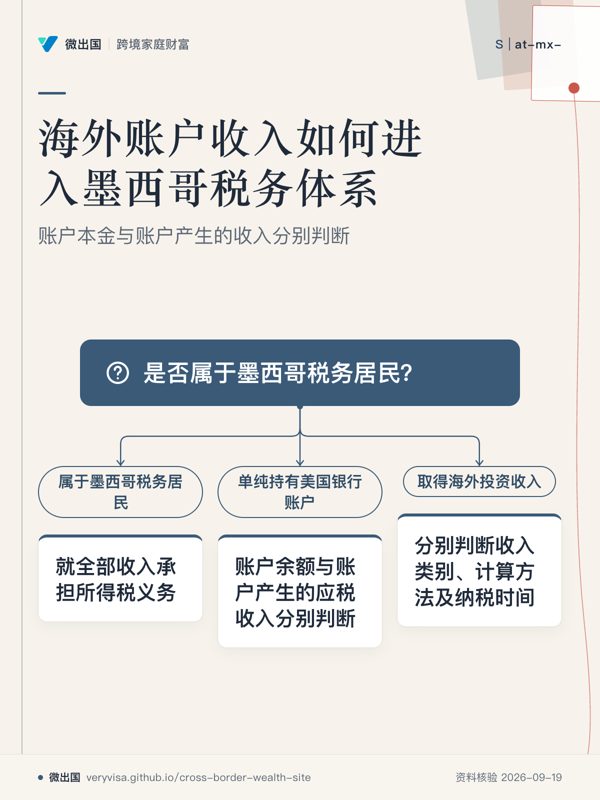 放大 ⤢墨西哥税务居民就全部收入承担所得税义务。
- 先看先看税务居民这一格,它决定全球收入是否进入墨西哥所得税体系。
- 易漏利息、股息、汇兑收益、外国公司投资收益和出售证券收益的规则各有区别。
- 下一步去规则速查,带着收入类别和境外税额抵免问题核对。
详情与分享 →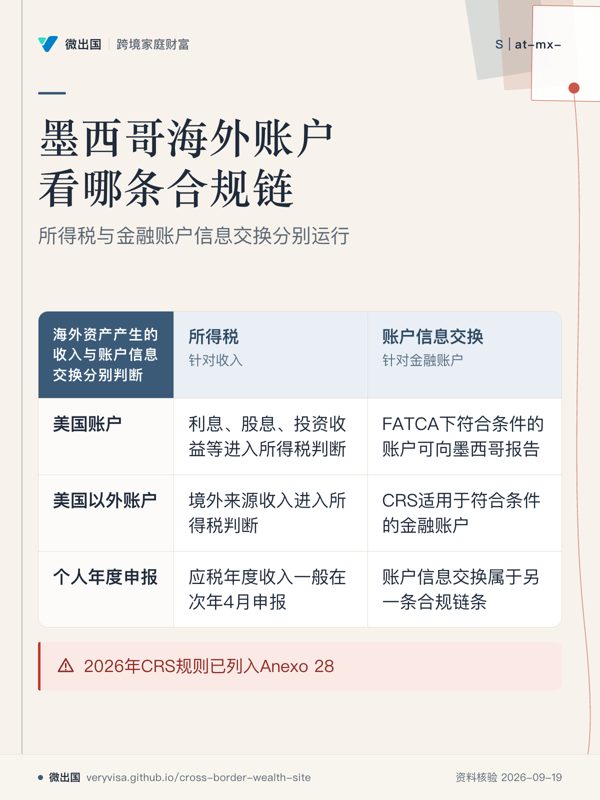 放大 ⤢海外账户同时涉及收入纳税与金融信息交换。
- 先看先看美国账户这一行,能同时看到收入纳税与信息交换两层规则。
- 易漏账户被报告给墨西哥税务机关,与个人是否已经完成所得税申报,是两件事。
- 下一步去规则速查核对收入类别、账户类型及申报要求。
详情与分享 →→ 去这一页读正文
美国居民买香港/新加坡/加拿大的人寿保险,保费、现金价值、理赔和退保怎么纳税?
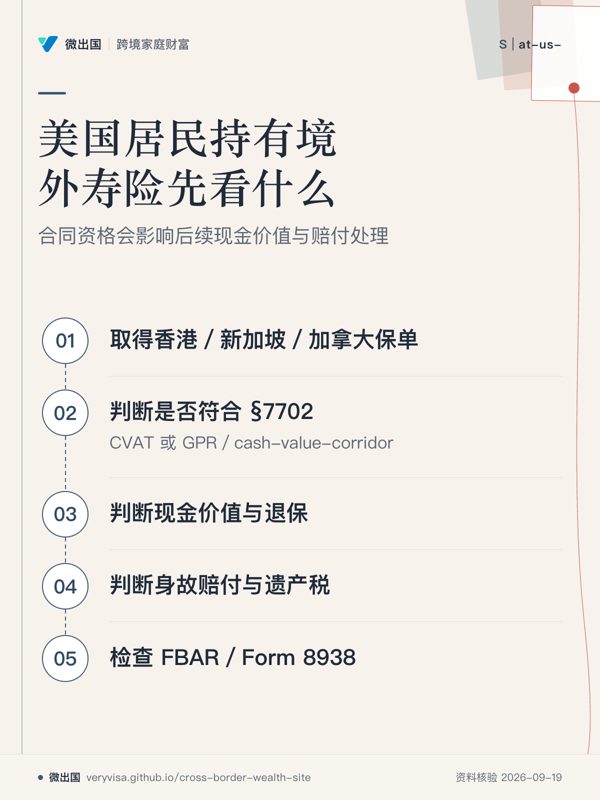 放大 ⤢境外寿险先判断美国税法下的寿险资格。
- 先看先看 §7702 这一格,因为合同资格会影响现金价值和后续税务处理。
- 易漏MEC、PFIC和投资者控制原则属于另外的判断层次,不能只看当地保险分类。
- 下一步去规则速查,带着保费、领取、贷款和现金退保价值核对。
详情与分享 →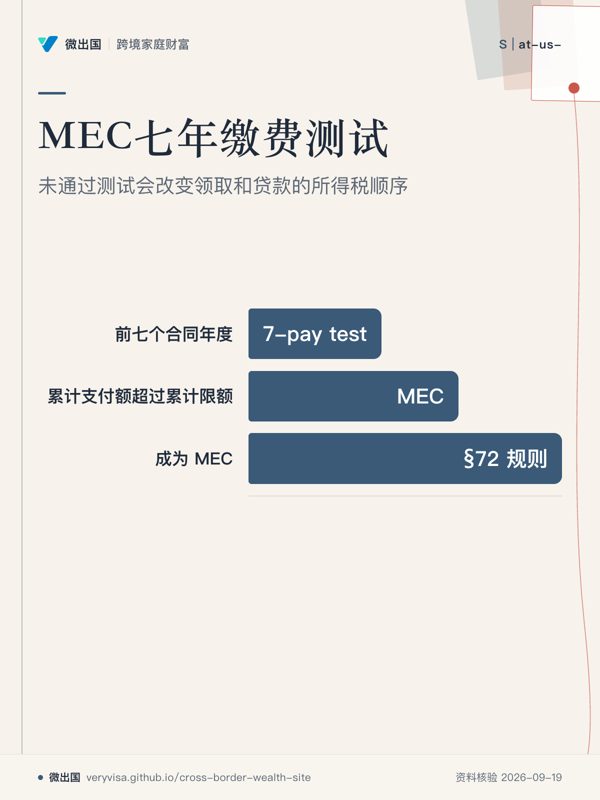 放大 ⤢通过 §7702 后仍需单独检查 MEC。
- 先看先看前七个合同年度,因为这一阶段决定七年缴费测试。
- 易漏MEC仍然是满足 §7702 的寿险合同;改变的是领取和贷款的所得税规则。
- 下一步去规则速查,核对累计支付额与美国税法下的测试数据。
详情与分享 →→ 去这一页读正文
加拿大居民买美国 IUL、香港储蓄险或分红险,保费、现金价值、理赔和退保怎么报税?
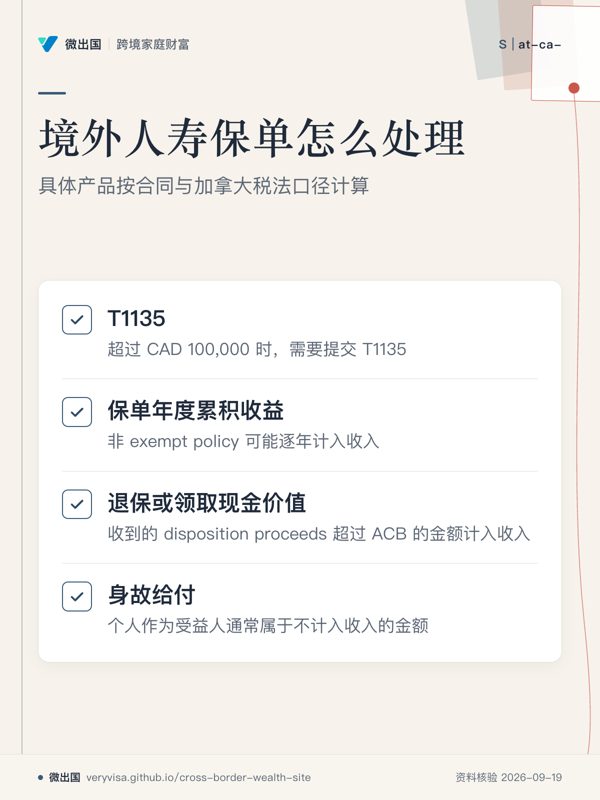 放大 ⤢境外人寿保单按加拿大税法分别处理。
- 先看先看 T1135,再看保单年度累积收益与退保规则。
- 易漏美国 IUL、香港储蓄险或分红寿险要先判断 life insurance policy 及 exempt policy。
- 下一步去规则速查,带具体合同与 ACB 找持牌专业人士复核。
详情与分享 →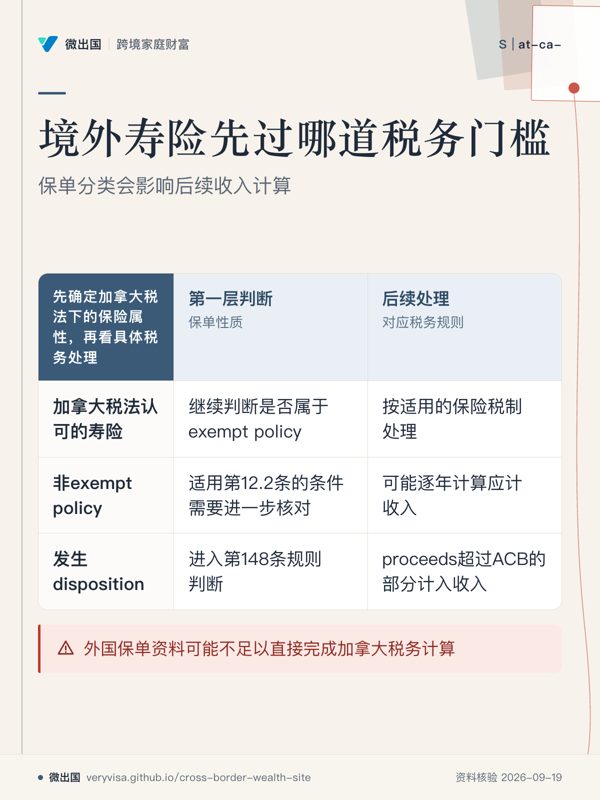 放大 ⤢先定保单属性,再判断收入处理。
- 先看先定位保单分类这一列,因为后面的收入计算取决于这一步。
- 易漏销售名称不足以确定加拿大税务属性,合同结构、ACB及相关测试都可能改变结果。
- 下一步去规则速查整理合同、ACB和保单测试资料,再找持牌专业人士核对。
详情与分享 →→ 去这一页读正文
新加坡储蓄险、分红险、万能险,退保和身故赔付是否纳税?
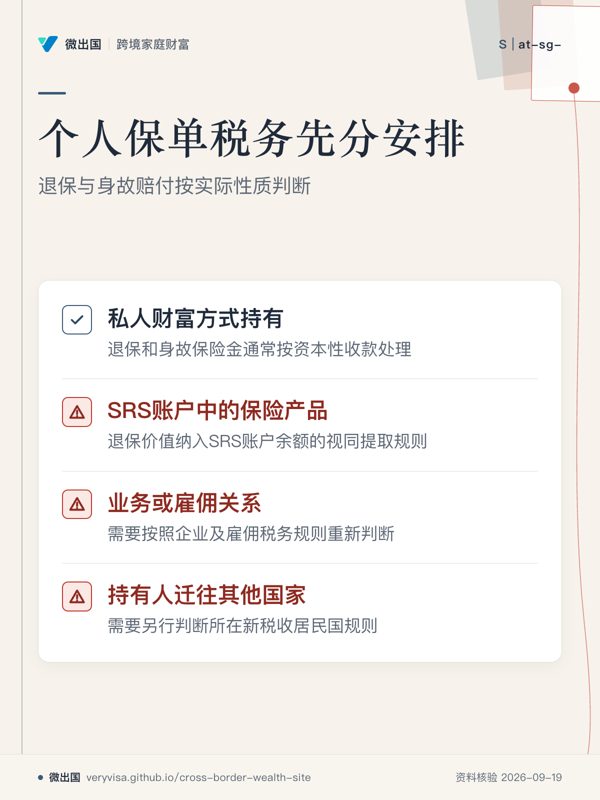 放大 ⤢普通个人保单通常按资本性收款处理。
- 先看先看「私人财富方式持有」,这是普通个人保单的基础判断。
- 易漏SRS、业务或雇佣关系,以及迁往其他国家后,适用规则会变化。
- 下一步去规则速查,带着保单所有权、保费支付和受益权找持牌专业人士。
详情与分享 →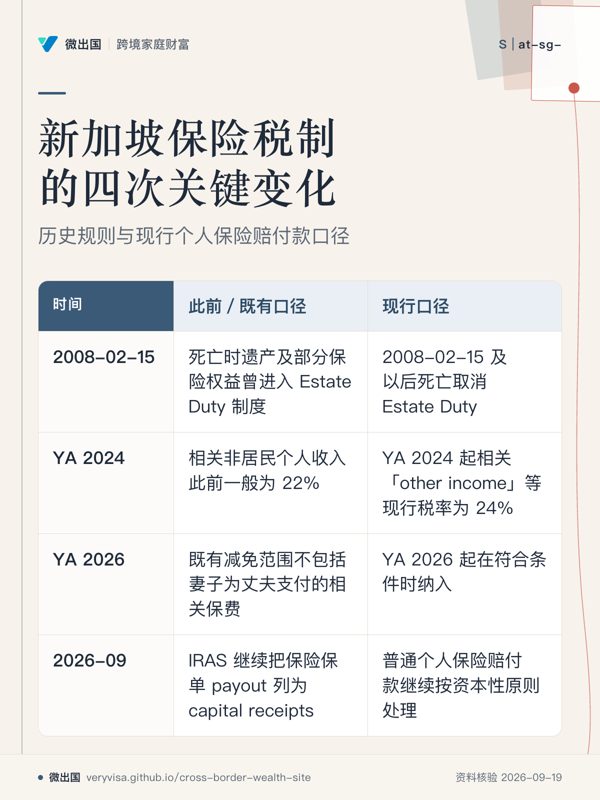 放大 ⤢普通个人保险赔付款继续按资本性原则处理。
- 先看先看 2008-02-15 这一行,确认 Estate Duty 的制度变化。
- 易漏普通个人保单、SRS、企业或雇佣安排适用规则不同;非居民身份也不能单独推出 24%。
- 下一步去规则速查,带着保单持有方式与税收居民身份找专业人士。
详情与分享 →→ 去这一页读正文
香港分红险、储蓄险、万能险,退保和身故理赔要不要交税?
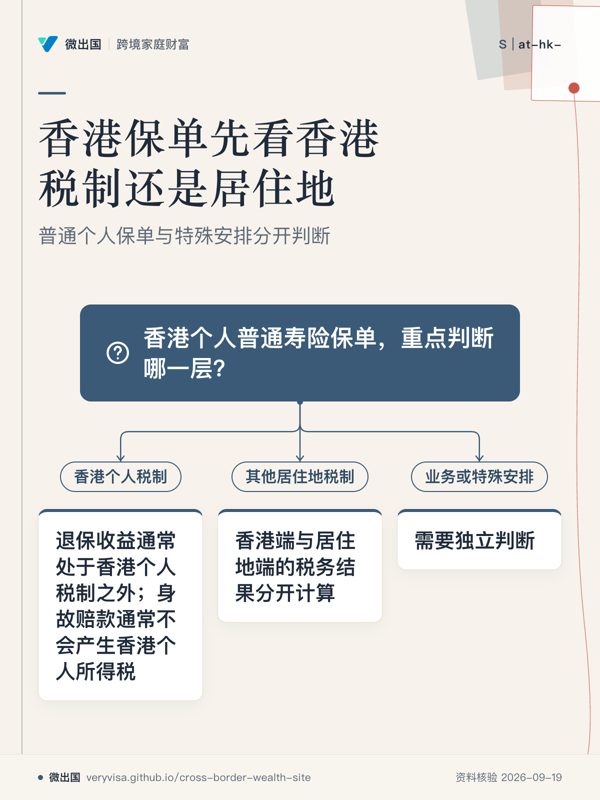 放大 ⤢香港端结果与居住地端结果分开计算。
- 先看先看根问题,再沿分支判断香港端、居住地端或特殊安排。
- 易漏香港没有一般资本利得税和遗产税,并不覆盖其他居住地的税务规则。
- 下一步去规则速查,带上税收居民身份与保单安排找持牌专业人士。
详情与分享 →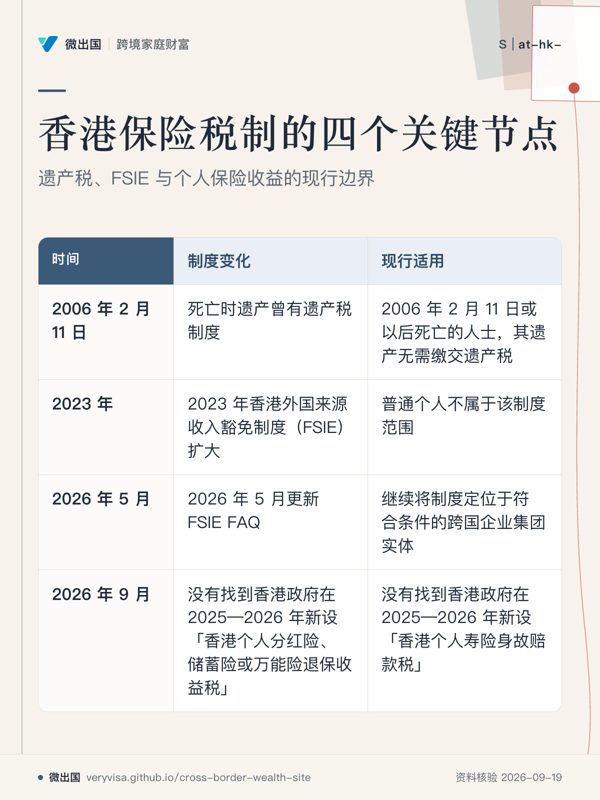 放大 ⤢普通个人不属于 FSIE 适用对象。
- 先看先看 2023 年与 2026 年 5 月两行,判断 FSIE 的适用对象。
- 易漏香港没有遗产税,不等于遗产程序消失;中国大陆、美国、加拿大等地还要分别判断。
- 下一步去规则速查,带着税收居民身份与保单权益找专业人士。
详情与分享 →→ 去这一页读正文
中国居民买香港分红险、储蓄险或美国 IUL,保费、退保、身故理赔怎么纳税?
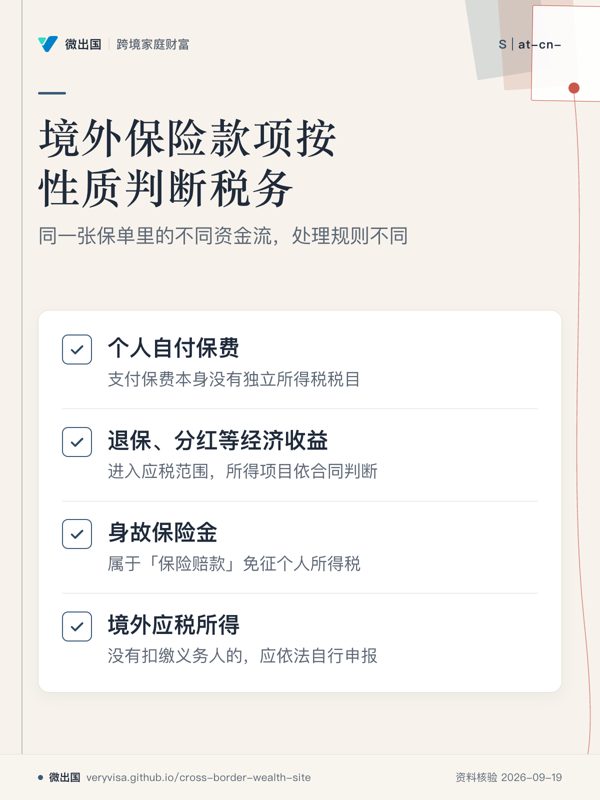 放大 ⤢保险相关资金不能按保单名称统一处理。
- 先看先看身故保险金这一格,再区分保费与保单收益的处理。
- 易漏境外保险收益已公开确认纳入全球所得管理,但具体分类仍看合同、付款与领取事实。
- 下一步去规则速查,整理具体保单的付款、领取与权益变化后再核实。
详情与分享 →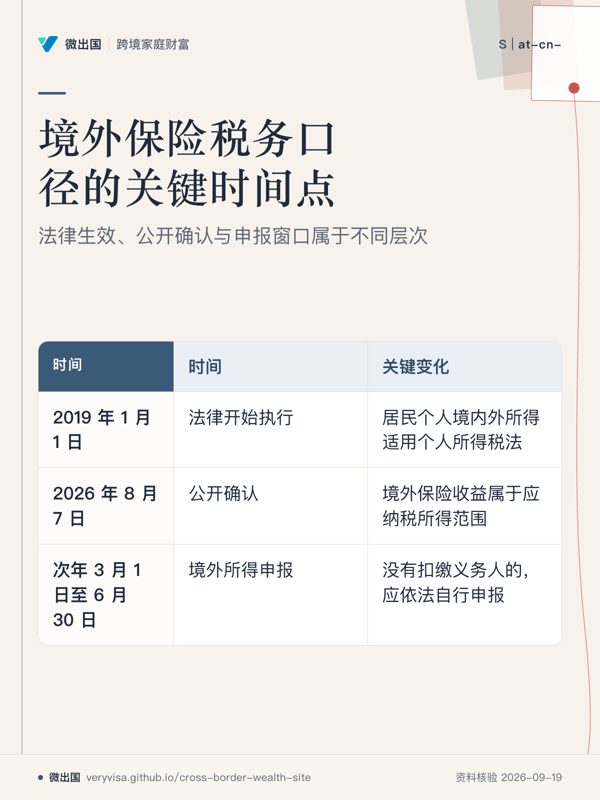 放大 ⤢公开确认境外保险收益纳入全球所得管理。
- 先看先看中间的公开确认节点,分清行政口径与法律生效时间。
- 易漏公开表态不是新的全国性税种;申报窗口针对境外所得,具体所得项目仍需另行判断。
- 下一步去十讲或规则速查,对照所得类型与申报事项。
详情与分享 →→ 去这一页读正文
在墨西哥买寿险、储蓄险或美国 IUL,理赔和退保怎么纳税?
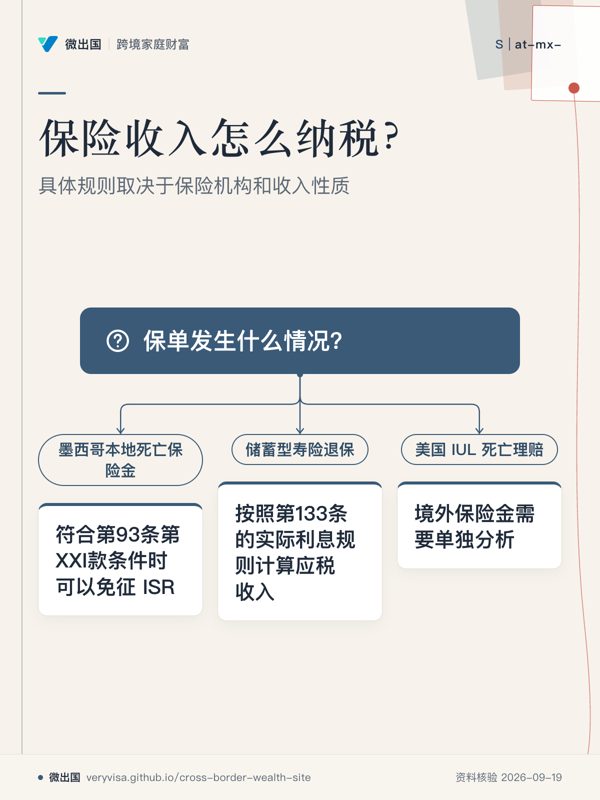 放大 ⤢美国 IUL 境外保险金需要单独分析。
- 先看先看美国 IUL 死亡理赔这一格,境外保单的处理与墨西哥本地保险机构不同。
- 易漏墨西哥税务居民采用全球收入征税框架;生存保险免税还有60岁、至少5年的条件。
- 下一步去规则速查,带上保险公司、保单结构和收款性质找持牌专业人士。
详情与分享 →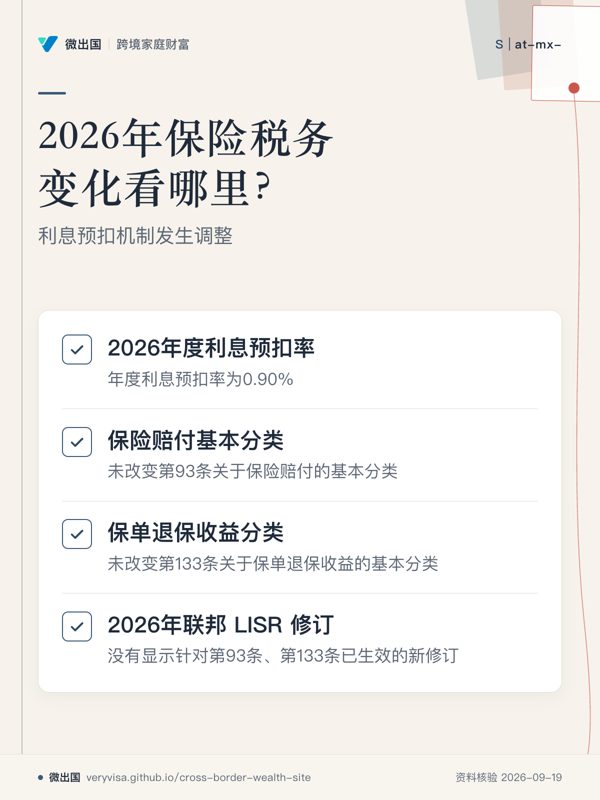 放大 ⤢0.90%是利息预扣率,不是保险赔付统一税率。
- 先看先看0.90%这一格,它对应2026年度利息预扣率。
- 易漏0.90%属于利息预扣机制;年度最终税负仍需按照适用的个人所得税规则计算。
- 下一步去规则速查,核对第93条、第133条及2026年度税务行政规则。
详情与分享 →→ 去这一页读正文
美国居民设立香港、加拿大或新加坡信托,要报什么税?
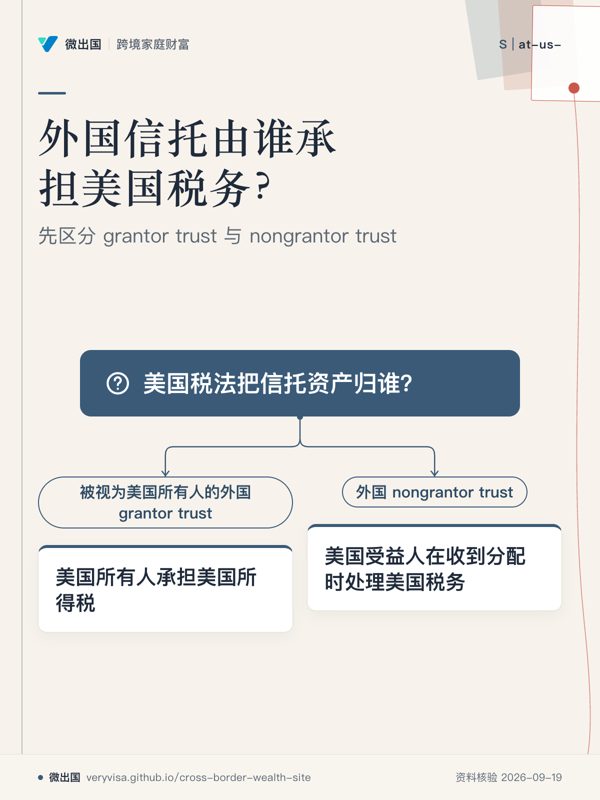 放大 ⤢grantor trust 看美国所有人的年度收入,nongrantor trust 看美国受益人的分配。
- 先看先看两条分支的 result,它们分别对应年度归属规则和分配规则。
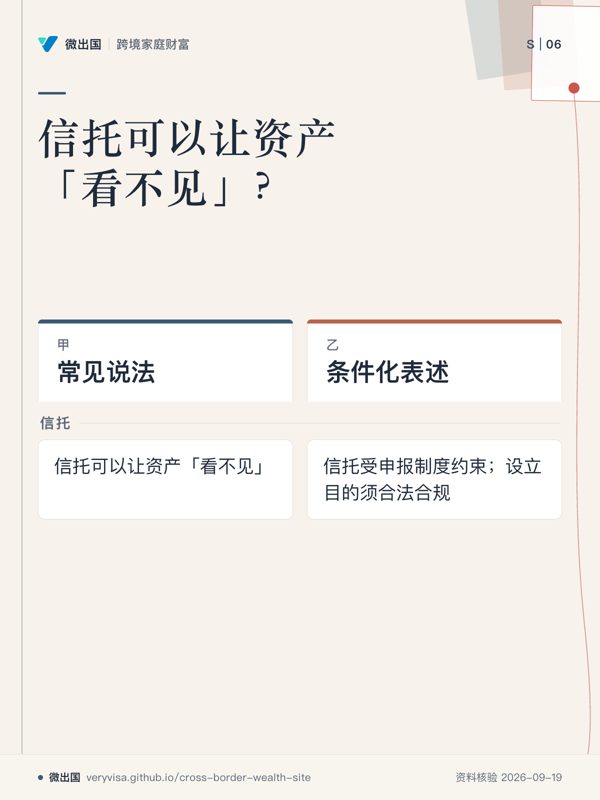
- 易漏美国居民设立香港、加拿大或新加坡信托,通常首先进入美国外国信托信息申报体系。
- 下一步去规则速查,带上信托文件、受托人权限和美国受益人安排找持牌专业人士。
详情与分享 →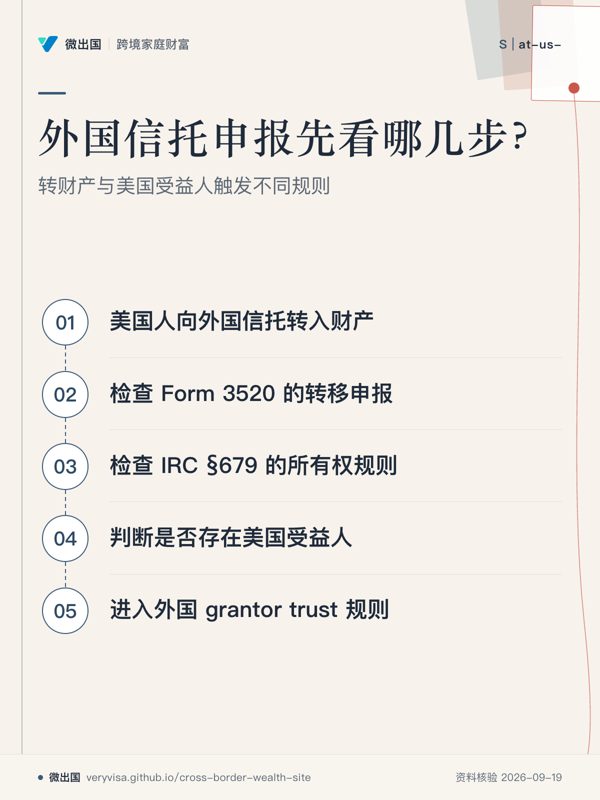 放大 ⤢向外国信托转财产后,要继续检查§679所有权规则。
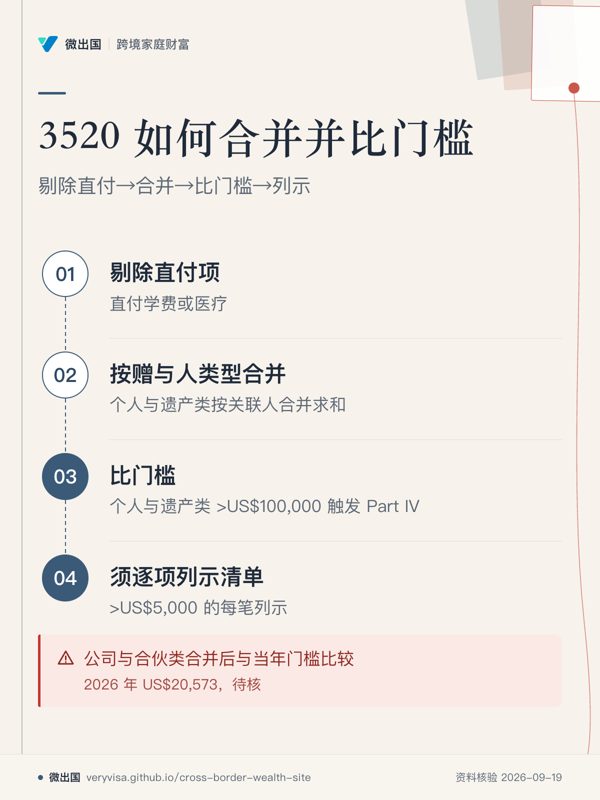
- 先看先看 Form 3520 这一格,它是美国人向外国信托转移财产时的重点申报。
- 易漏美国受益人的判断范围较宽;条件性利益、尚未实际收到分配,也可能进入相关规则。
- 下一步去清单与转介,准备转移财产、信托文件和美国受益人信息。
详情与分享 →→ 去这一页读正文
加拿大居民设立美国/香港/中国信托,需要报 T3、T1141、T1142 吗?
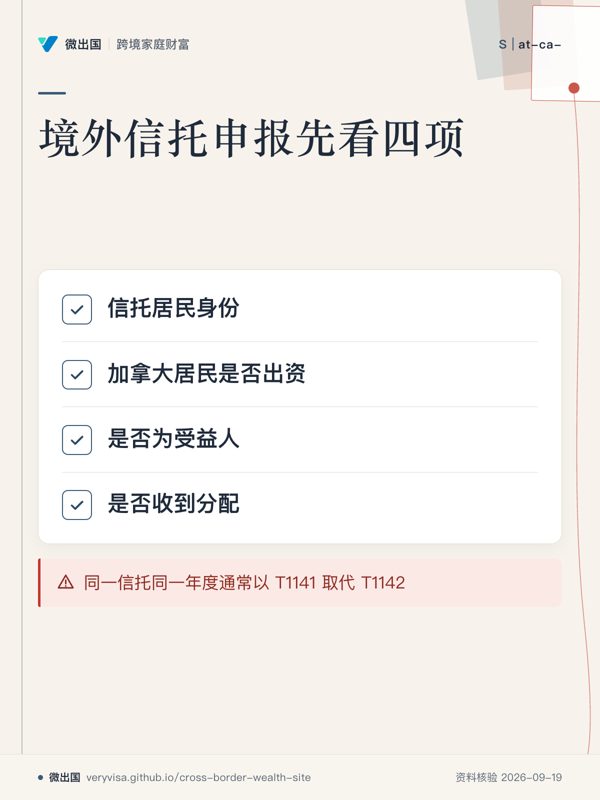 放大 ⤢境外信托申报取决于多项事实组合。
- 先看先看信托居民身份,它决定后续应进入哪一层加拿大税务分析。
- 易漏注册地本身决定不了结果;实际管理和控制所在地也要单独分析。
- 下一步去规则速查,对照具体身份、出资和分配事实。
详情与分享 →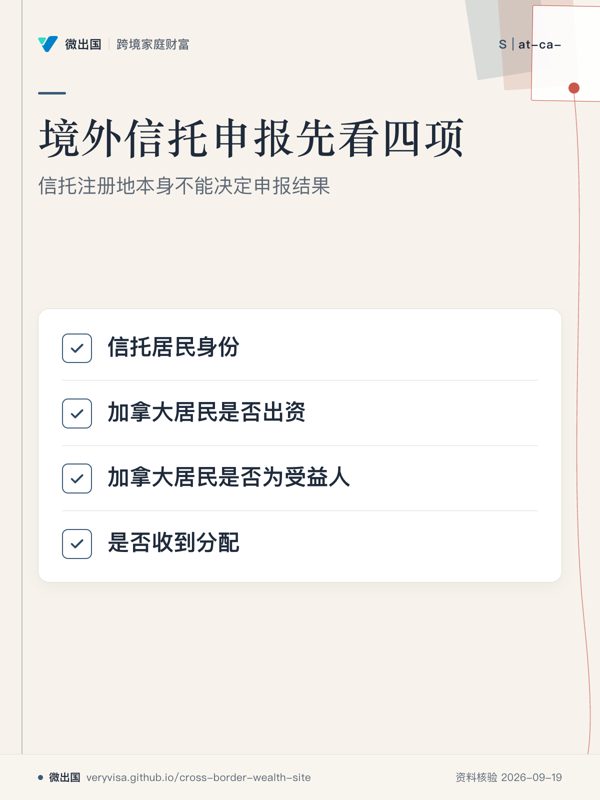 放大 ⤢T3、T1141、T1142要按具体触发条件分别判断。
- 先看先看信托居民身份,它决定后续应沿哪组规则判断。
- 易漏受托人居住地不能单独决定居民身份;第94(3)条还要结合出资人或受益人分析。
- 下一步去看规则速查,并带着信托居民身份与出资安排核对。
详情与分享 →→ 去这一页读正文
香港信托怎么设?委托人、受托人和受益人住不同国家会怎样?
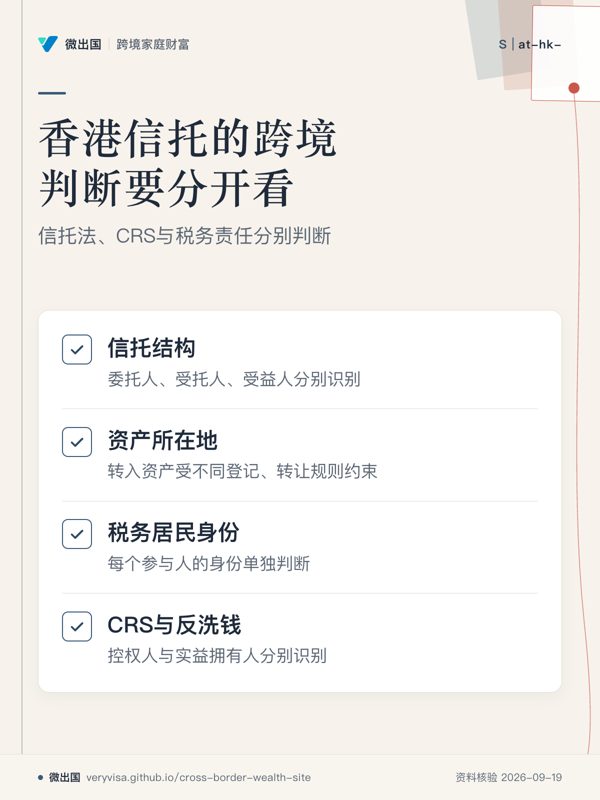 放大 ⤢跨境信托要把结构、资产、居民身份和监管识别分别判断。
- 先看先看四个判断格,它们对应跨境结构中不同层面的规则。
- 易漏不同国家居住本身不会自动改变所有参与人的香港税务居民身份。
- 下一步去规则速查,整理各参与人的税务居民身份与资产所在地。
详情与分享 →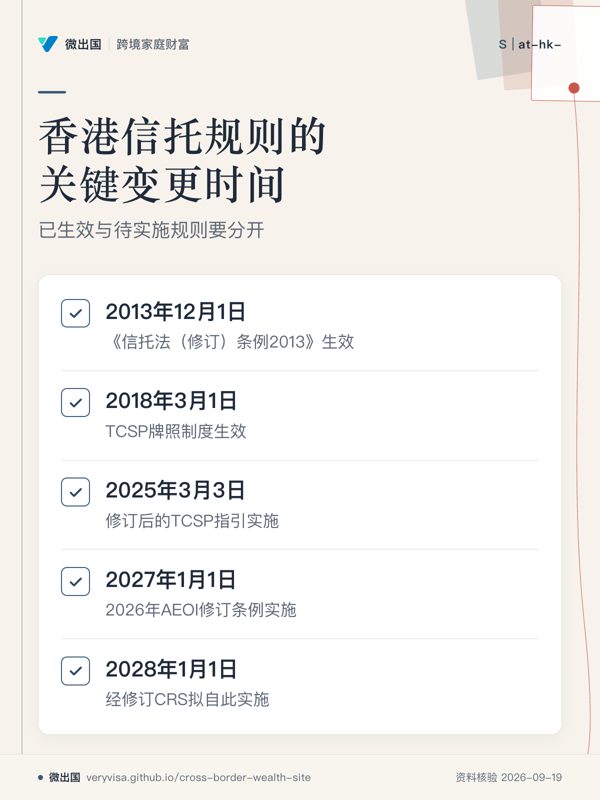 放大 ⤢2027年规则已制定,2028年经修订CRS仍属草案。
- 先看先看2013年后的节点,再看2027年与2028年的规则状态。
- 易漏2028年的经修订CRS截至2026年9月24日仍属待审议草案。
- 下一步去规则速查,核对已生效规则与待实施变化。
详情与分享 →→ 去这一页读正文
新加坡信托适合跨境家庭传承吗?美国人或加拿大人做受益人有什么申报?
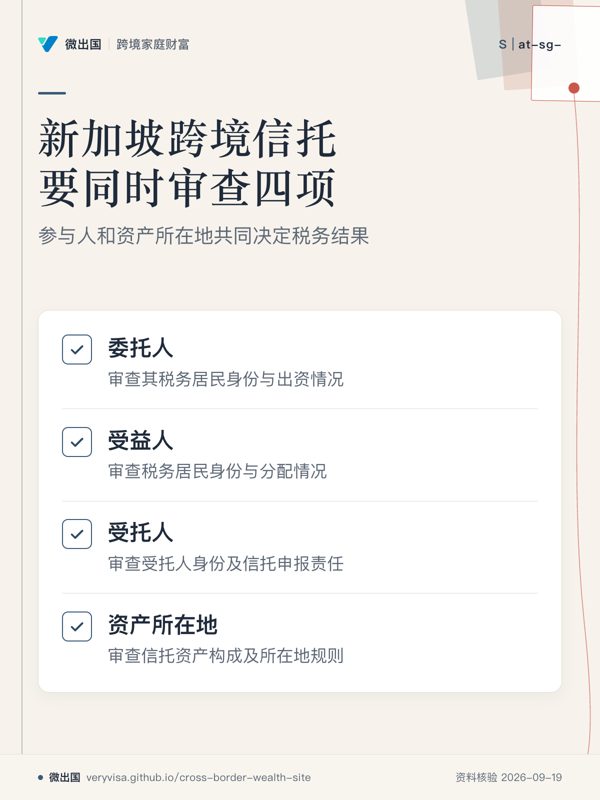 放大 ⤢跨境信托的税务结果取决于参与人身份和资产构成。
- 先看先看参与人的四个位置,因为各自承担的税务规则不同。
- 易漏美国受益人主要进入FATCA体系,加拿大受益人进入CRS信息链。
- 下一步去十讲或规则速查,分别整理美国与加拿大申报事项。
详情与分享 →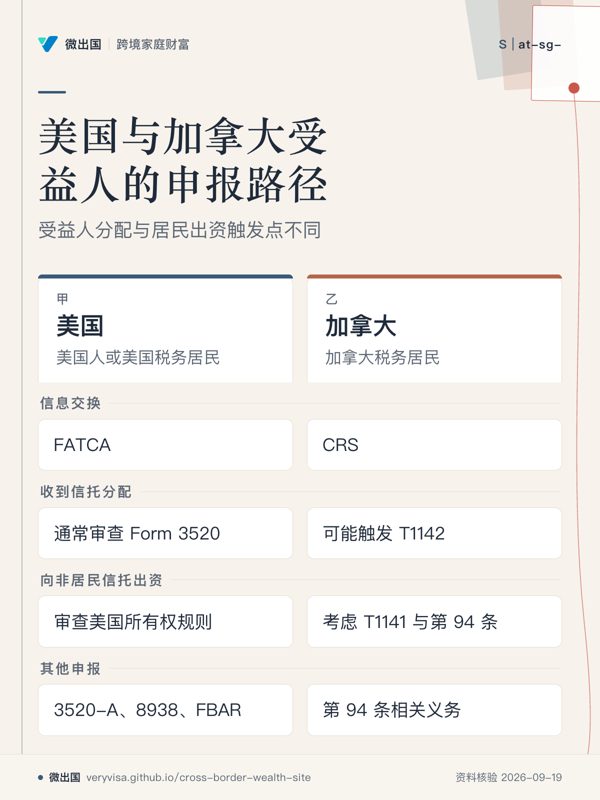 放大 ⤢美国与加拿大受益人的申报入口和触发条件不同。
- 先看先看「收到信托分配」这一行,它最直接对应受益人场景。
- 易漏加拿大T1142关注分配或债务等条件;美国还要区分所有权、金融资产等规则。
- 下一步去规则速查,按受益人身份逐项核对表格触发条件。
详情与分享 →→ 去这一页读正文
墨西哥的 fideicomiso 和美国 trust 是一回事吗?
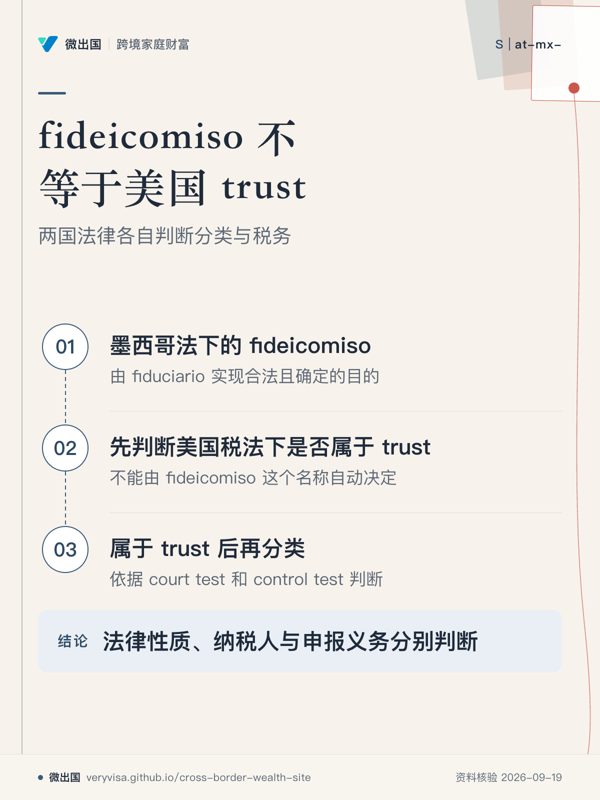 放大 ⤢fideicomiso 与美国 trust 需分别判断。
- 先看先看中间的分类节点,因为同名安排不能自动得到美国税法分类。
- 易漏2013 年裁定只针对特定 Mexican Land Trust 安排,其他 fideicomiso 仍须按具体事实判断。
- 下一步去规则速查,对照具体合同、财产权利、控制安排与资产性质。
详情与分享 →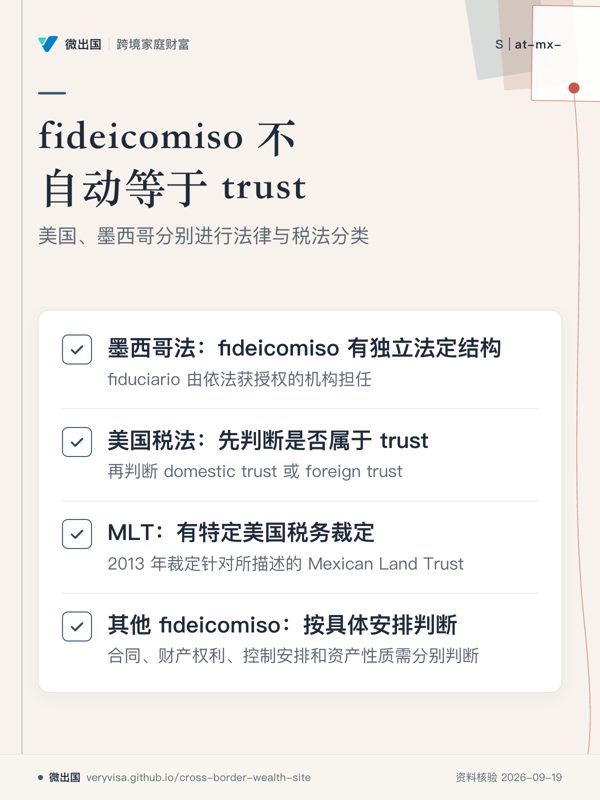 放大 ⤢同名安排在美国税法下仍需分别分类。
- 先看先看美国税法这一格,因为名称本身不会自动决定分类。
- 易漏MLT 裁定有明确事实范围,不能直接扩展到所有墨西哥 fideicomiso。
- 下一步去规则速查,带具体合同与控制安排找持牌专业人士。
详情与分享 →→ 去这一页读正文
美国的 401(k)、IRA、房产和共同财产,人去世后怎么传给中国或加拿大家人?
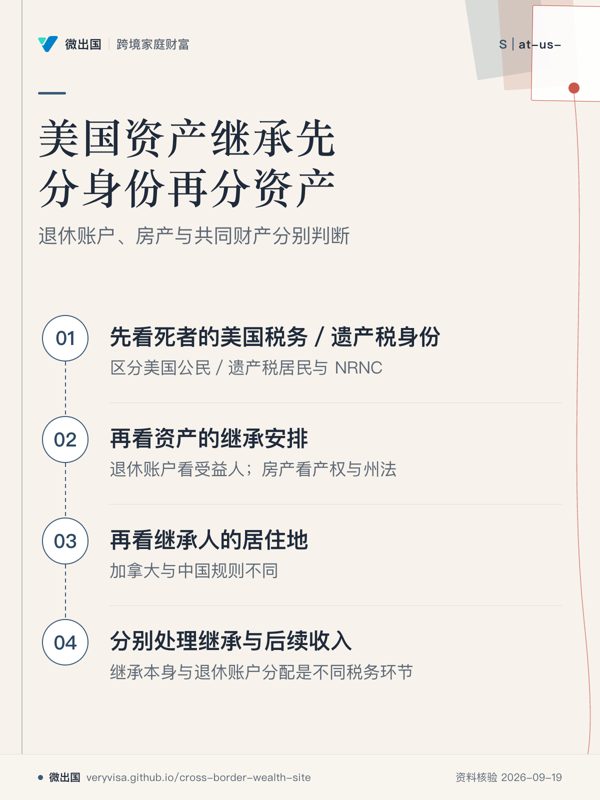 放大 ⤢美国资产继承不能只看资产所在地。
- 先看先看身份节点,因为美国公民/遗产税居民与 NRNC 适用不同联邦遗产税体系。
- 易漏退休账户还要看受益人指定与计划文件;房产则要结合所在州产权、遗嘱及继承法。
- 下一步去规则速查,分别列出身份、资产类型与继承人居住地。
详情与分享 →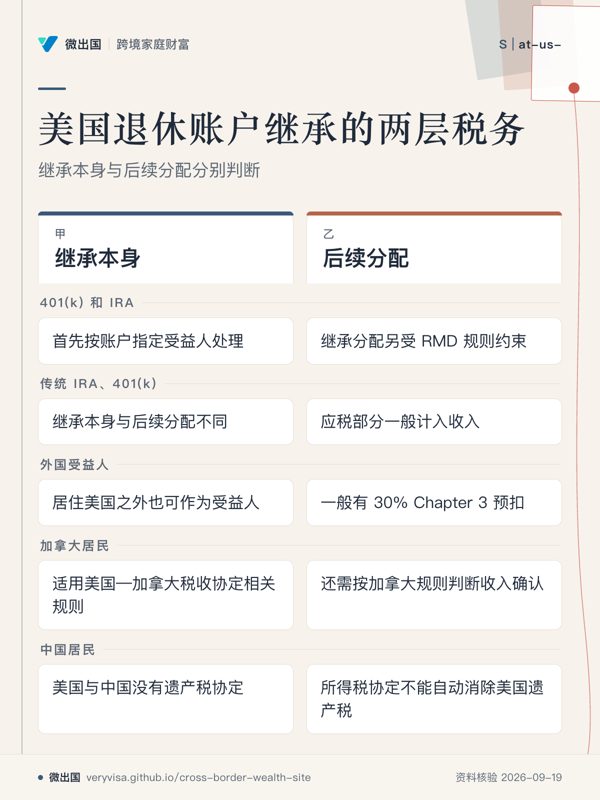 放大 ⤢退休账户继承与后续分配是两个不同税务环节。
- 先看先看「继承本身」与「后续分配」两栏,核心是不要把两个税务环节混在一起。
- 易漏非配偶受益人还涉及 SECURE Act 的分配期限;具体规则取决于死亡时间、受益人类别和账户类型。
- 下一步去看规则速查,整理受益人身份、账户类型和死亡时间后再核对。
详情与分享 →→ 去这一页读正文
RRSP、TFSA、加拿大房产和海外房产,人去世后怎么传给配偶和子女?
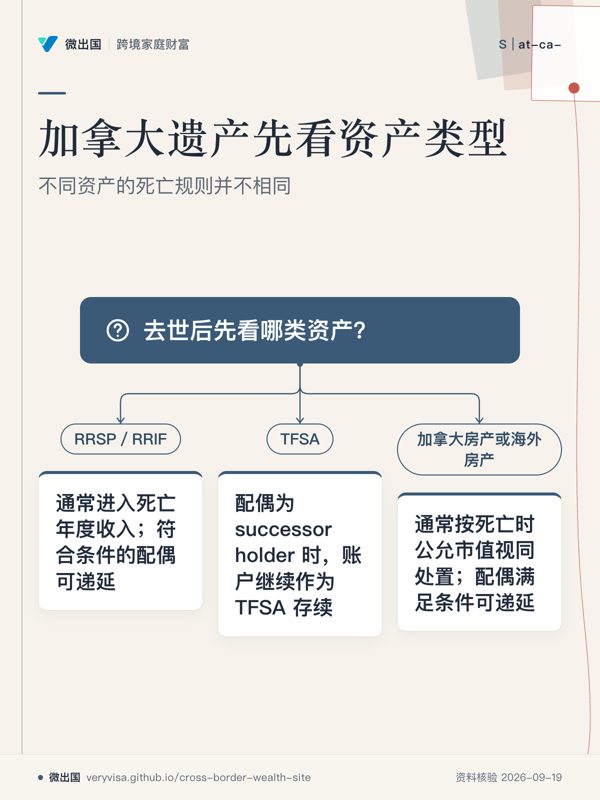 放大 ⤢继承结果取决于资产类型与受益安排。
- 先看先按资产类型分支,因为死亡时收入、免税待遇和视同处置规则不同。
- 易漏TFSA 的 successor holder 与普通 designated beneficiary 不同;魁北克还有明确例外。
- 下一步去清单与转介,分别核对受益人指定、遗嘱、产权和省级规则。
详情与分享 →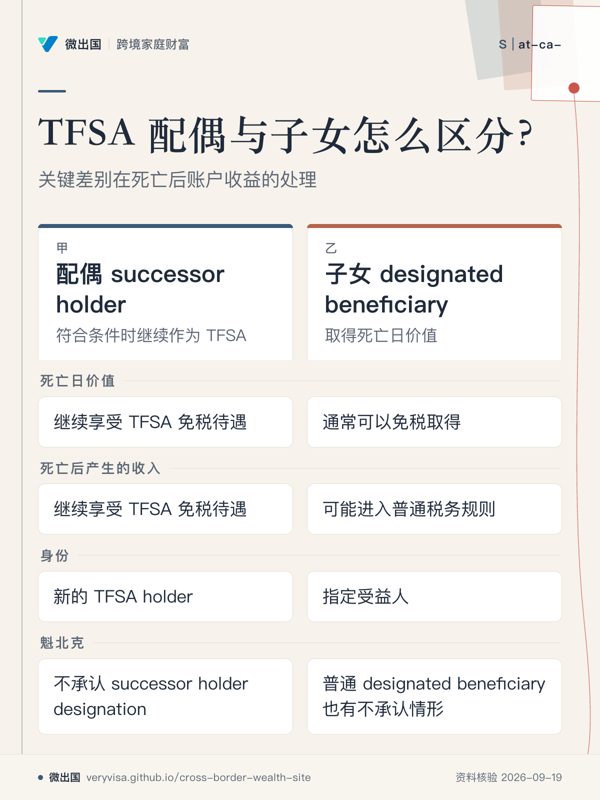 放大 ⤢配偶 successor holder 与子女受益人的税务路径不同。
- 先看先看死亡后产生的收入这一行,它直接体现两种受益安排的税务差别。
- 易漏受益人安排要结合 TFSA 合同、遗嘱及死亡时适用的省/地区继承法判断。
- 下一步去看规则速查,核对账户文件与遗嘱中的受益人安排。
详情与分享 →→ 去这一页读正文
CPF、SRS、新加坡房产和保单怎么留给配偶和孩子?
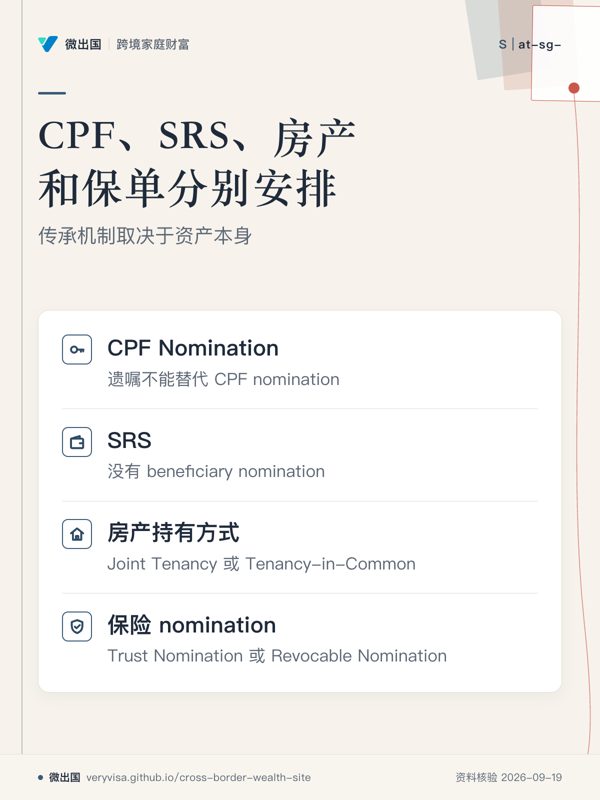 放大 ⤢资产归属、指定、遗嘱要分别安排。
- 先看先看 CPF 和 SRS,指定机制不同。
- 易漏婚姻状态会影响 CPF nomination;离婚本身不会自动撤销既有 nomination。
- 下一步去规则速查,检查有效指定和遗嘱。
详情与分享 →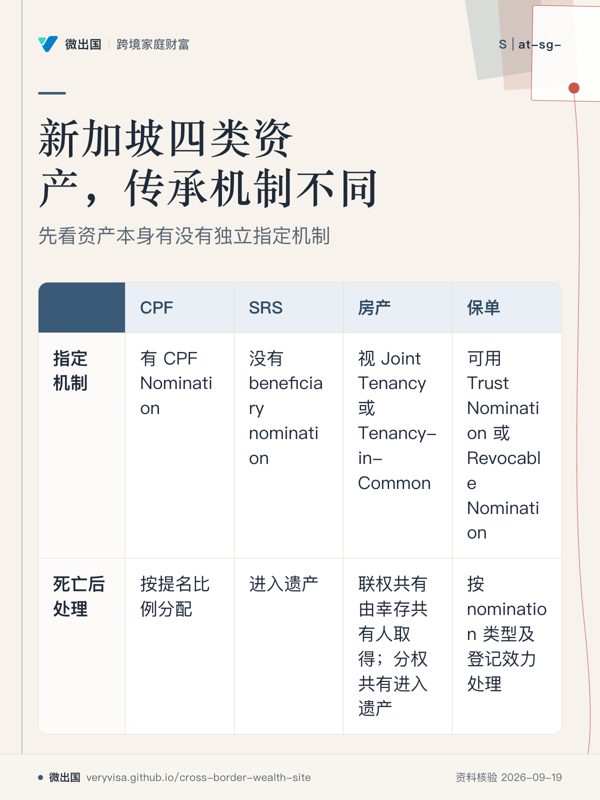 放大 ⤢资产类型不同,死亡后的取得路径也不同。
- 先看先看「指定机制」一行,四种资产并非都能用同一种传承安排。
- 易漏婚姻状态会影响 CPF nomination;房产还要先确认共有形式。
- 下一步去清单与转介,整理账户、产权和保单的现有指定记录。
详情与分享 →→ 去这一页读正文
中国房产、养老金、银行存款和境外保单,父母去世后孩子在海外怎么继承?
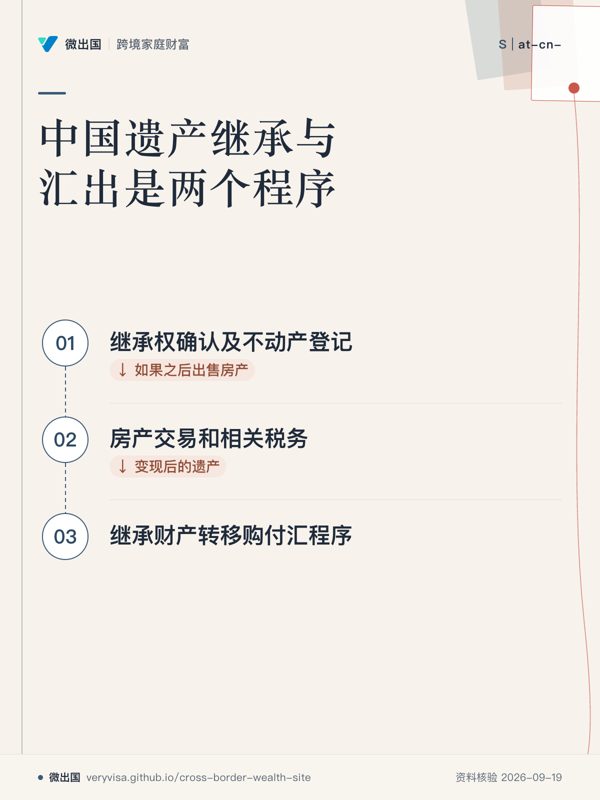 放大 ⤢继承完成与资金能够汇出要分开处理。
- 先看先看房产从继承到汇出的顺序,重点区分两个程序。
- 易漏海外永久居民身份与外国国籍需要分开判断;境外保单主要取决于保单所在地法律和合同。
- 下一步看完去规则速查,核对继承权、登记和资金汇出。
详情与分享 →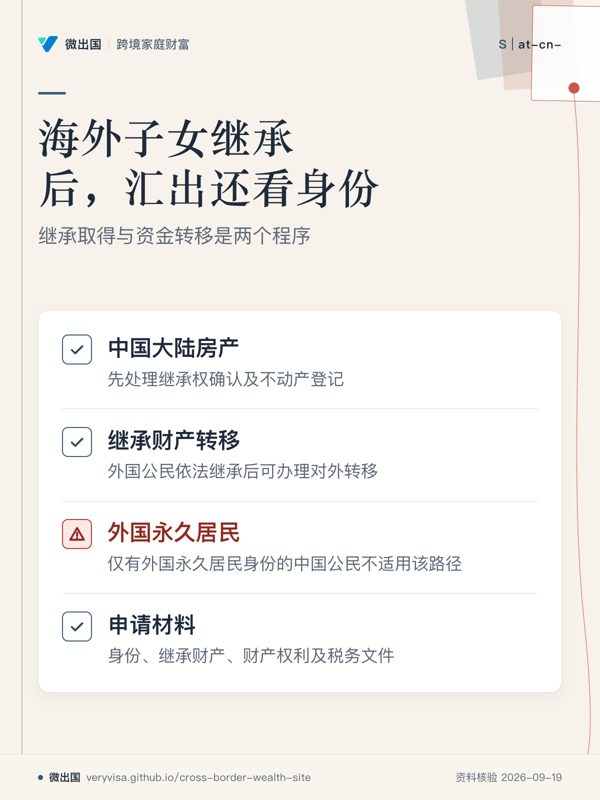 放大 ⤢继承完成不等于资金已经可以汇出境外。
- 先看先看身份这一项,因为能否进入对外转移程序并不只取决于继承是否完成。
- 易漏房产继承、出售及资金汇出分别涉及不同程序;永久居民与外国公民也要区分。
- 下一步去规则速查,按继承人身份核对外汇局受理条件和材料。
详情与分享 →→ 去这一页读正文
从加拿大移居美国:哪一天起算美国税务居民、那一年怎么报、走之前先办什么
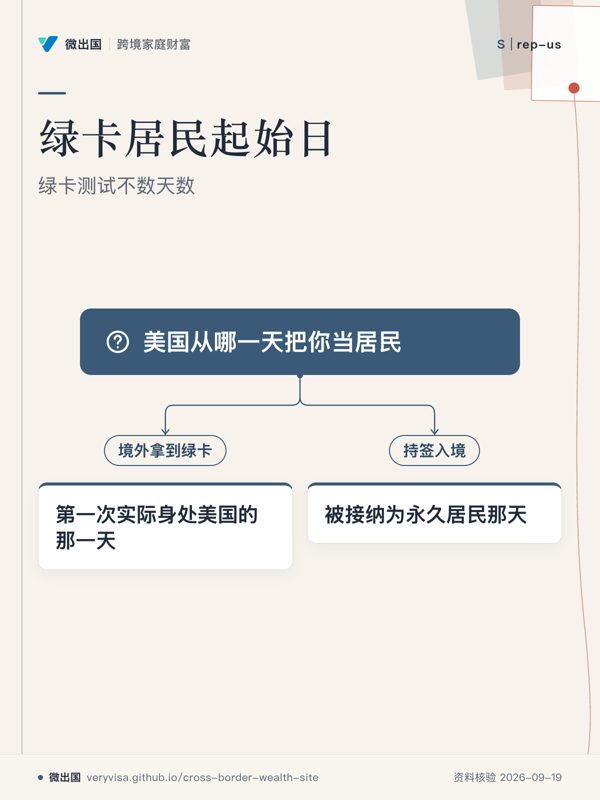 放大 ⤢绿卡居民起始日取决于身份和入境节点。
- 先看先看两个分支,判断自己的入境方式。
- 易漏绿卡身份起始后,人住哪里、待几天都不改变居民身份。
- 下一步去规则速查,带身份日期找专业人士复核。
详情与分享 →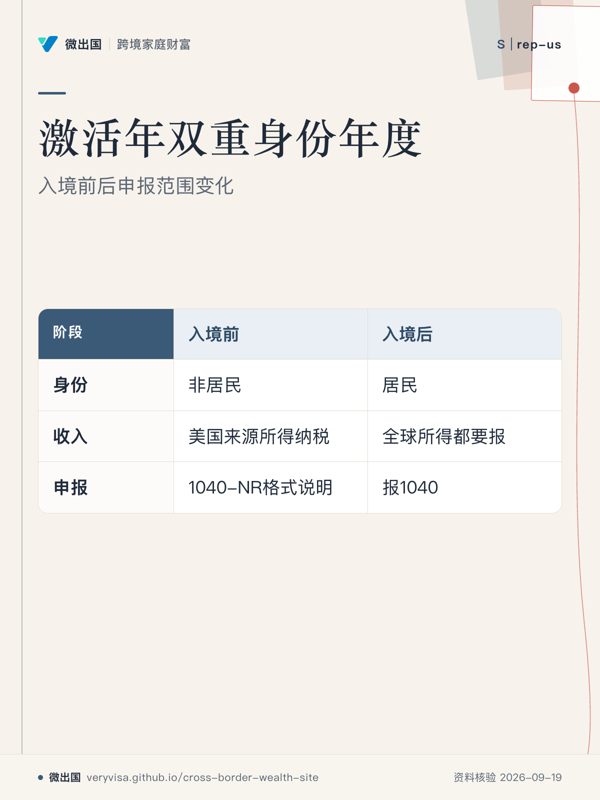 放大 ⤢激活年分为入境前非居民与入境后居民。
- 先看先看身份这一行,再看收入范围变化。
- 易漏年底是居民时,双重身份年度有额外限制。
- 下一步去规则速查,核对申报表和截止事项。
详情与分享 →→ 去这一页读正文