
简答
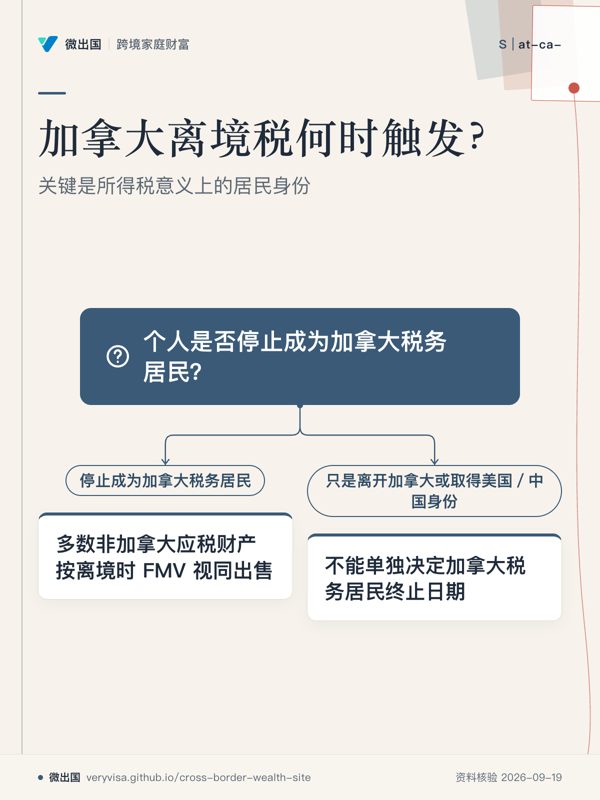
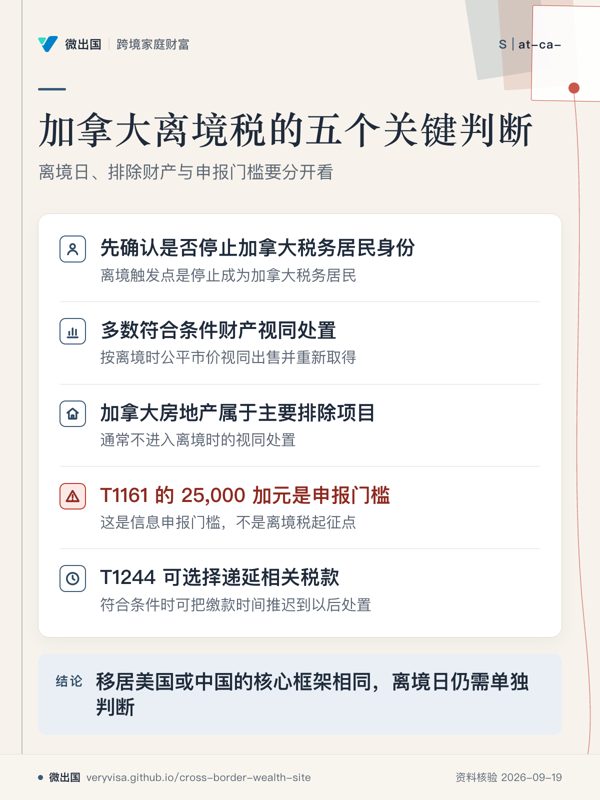
- 加拿大税务居民在离境并成为加拿大非居民时,所得税法第 128.1(4) 条通常把多数财产视同按离境时公允市值(FMV,Fair Market Value)出售,再按同一价值重新取得。2
- 加拿大房地产、加拿大资源财产、加拿大林木资源财产,以及 RRSP、RRIF、RESP、TFSA、加拿大人寿保险等特定项目属于主要排除项目,离境时通常不进入这项视同处置。3
- departure tax 没有一个“资产超过多少才开始征税”的统一门槛;T1161 的 25,000 加元是信息申报门槛,适用于符合条件的离境财产合计 FMV 超过该金额的情况。3
- 离境后加拿大仍可对加拿大来源收入征税;常见的 Part XIII 非居民预扣税通常为 25%,具体项目还要看加拿大国内法和适用税收协定。6
- 移居美国与移居中国在加拿大 departure tax 的核心计算框架相同,但税务居民身份可能受到加拿大—美国或加拿大—中国税收协定居民条款影响,因此真正的“离境日”需要单独判断。78
2026 年 9 月现状
1.先判断“离境”是否真的发生。 加拿大 departure tax 的法律触发点是个人“停止成为加拿大税务居民”,而不是离开加拿大的航班日期、注销医保、放弃 PR 或取得美国绿卡/中国户籍本身;《所得税法》第 128.1(4) 条针对的是 taxpayer ceases to be resident in Canada 的时点。2截至 2026 年 9 月 24 日,这项规则属于已经生效的加拿大联邦法律。2
如果个人在加拿大和新居住国同时具有居民身份,还要检查税收协定的居民判定规则。78加拿大—美国税收协定第 IV 条使用永久住所、重要经济和个人关系、习惯性居所及国籍等规则处理双重居民;加拿大—中国税收协定第4条也规定永久住所、重要利益中心、习惯性居所和国籍等顺序。78因此,单凭“搬去美国/中国”四个字无法确定加拿大税务居民终止日期。78
2.多数投资性资产在离境时发生 deemed disposition。 “视同处置(deemed disposition)”就是法律把没有实际卖掉的资产,当作已经按离境时 FMV 卖掉并立即按该价值重新买回。2《所得税法》第 128.1(4)(b) 明确规定,个人停止加拿大居民身份时,对符合范围的财产按离境时 FMV 视同处置;第 128.1(4)(c) 又规定按该处置价值视同重新取得。2
因此,典型的加拿大上市股票、外国上市股票、基金、部分私人公司股权、艺术品及其他符合范围的升值资产,都可能在离境时产生尚未实际出售的资本利得。13
departure tax 的税额来自正常所得税体系中的资本利得,而不是另设一个统一固定税率的“离境税率”。2截至 2026 年 9 月 3 日有效的《所得税法》第 38 条规定,一般资本利得中的 1/2 作为 taxable capital gain 计入收入。92025 年 3 月政府宣布不再推进此前提出的资本利得 inclusion rate 提高方案;Budget 2025 及《Report on Federal Tax Expenditures 2026》确认该项提高不再推进。因此,此前关于个人年度超过 250,000 加元资本利得部分采用 2/3 inclusion rate 的 2024—2025 年方案,不能作为 2026 年现行规则使用。111314
3.加拿大房产通常留在加拿大来源税体系,而不是直接进入 departure tax。 第 128.1(4)(b) 明确把位于加拿大的 real or immovable property、加拿大资源财产和林木资源财产排除在个人离境时的 deemed disposition 之外。2CRA 也明确将 Canadian real or immovable property 列为主要例外。3
这意味着,一个人拥有加拿大住宅、出租房或其他加拿大房地产,移居美国或中国时,该房产本身通常不会因为 departure tax 自动按 FMV 计算一次资本利得。23
成为非居民以后出售加拿大应税加拿大财产(taxable Canadian property)又是另一套规则,可能涉及加拿大第 116 条通知、预扣及最终加拿大税负。63加拿大房地产、加拿大业务财产以及符合条件的加拿大公司未上市股份等,都可能属于后续需要重点检查的 taxable Canadian property。6
4.注册账户和部分保险权益有特别排除规则。 CRA 当前离境规则明确列出的 excluded property 包括养老金、年金、RRSP、PRPP、RRIF、RESP、RDSP、TFSA、部分员工福利计划、部分信托权益,以及加拿大人寿保险权益等。3因此,“所有账户离境时都要按市值缴 departure tax”不是现行规则。3
这里尤其要区分“departure tax 排除”和“离境以后完全免税”。例如 RRSP、RRIF、加拿大养老金等虽然通常不因离境本身发生 deemed disposition,但人成为加拿大非居民后领取这些项目,仍可能产生加拿大来源收入及 Part XIII 预扣税。36
5.T1161 是资产清单申报,不是 departure tax 的起征点。 如果离境时符合 T1161 计算规则的财产合计 FMV 超过 25,000 加元,需要提交 T1161《List of Properties by an Emigrant of Canada》。3现金和银行存款,以及许多被排除的注册计划和其他 excluded rights,不计入这个 T1161 门槛。3
T1161 的 25,000 加元门槛与 departure tax 本身是两个概念:一个是信息申报门槛,另一个是视同处置产生应税资本利得后的所得税结果。3因此,即使 T1161 金额没有达到 25,000 加元,也应检查是否存在其他离境年度申报义务;达到 25,000 加元也只说明需要做 T1161 信息申报,并不自动产生固定金额的 departure tax。3
T1161 逾期申报目前适用每天 25 加元的罚款,最低 100 加元、最高 2,500 加元;即使个人没有加拿大所得税申报表需要提交,符合条件时仍需按 CRA 要求提交 T1161。3
6.departure tax 可以申请递延缴纳,但这是缴款时间安排。 个人可以通过 T1244 选择递延因 deemed disposition 产生的税款,并在以后实际出售或以其他方式处置相关资产时支付递延税款,且 CRA 当前说明该递延本身不计利息。3
T1244 的选择必须在移居加拿大以外后的次年 4 月 30 日前完成。3如果递延涉及的联邦税超过 16,500 加元,CRA 要求提供足够担保;前魁北克居民对应门槛为 13,777.50 加元,且省/地区税可能另外要求担保。3这些金额属于递延担保规则,不是 departure tax 的免税额或起征点。3
7.离境后加拿大来源收入继续单独处理。 成为加拿大非居民后,个人通常只就加拿大来源收入承担加拿大税务义务,而不再因为加拿大居民身份而向加拿大申报全球收入。6加拿大来源的股息、租金、养老金、RRSP/RRIF 等项目可能进入 Part XIII 非居民税体系,通常预扣率为 25%,适用的税收协定可以降低部分收入的预扣率。6
加拿大出租物业的非居民租金通常按 25% 对毛租金预扣;符合条件时可以选择第 216 条程序,以净租金为基础重新计算加拿大税。6某些养老金、RRSP、RRIF 等收入也可以在符合条件时考虑第 217 条选举。6
美国与中国在这一阶段的结果会因收入种类和税收协定不同而变化。加拿大—美国税收协定和加拿大—中国税收协定分别规定居民、来源及特定收入的征税权,因此“搬走以后加拿大完全不再收税”并不能作为一般规则使用。78
8.2026 年资本利得 inclusion rate 是本题需要特别纠正的旧信息。 2024 年政府曾宣布把个人年度超过 250,000 加元部分的资本利得 inclusion rate 从 1/2 提高至 2/3,并计划从 2024 年 6 月 25 日起实施;2025 年 1 月政府又宣布把拟议生效日延至 2026 年 1 月 1 日。1213
随后,2025 年 3 月政府宣布不再推进此前提出的资本利得 inclusion rate 提高方案,Budget 2025 确认该项决定,《Report on Federal Tax Expenditures 2026》也继续确认这一政策状态。111314因此,截至 2026 年 9 月 24 日,按现行联邦法律计算,一般资本利得的 taxable capital gain 为资本利得的 1/2。911
9.省级税负仍然需要按离境时所属省份计算。 Departure tax 的核心法律规则属于联邦《所得税法》,但个人实际所得税还涉及省或地区所得税,因此最终税额取决于离境年度的收入、资本利得、损失、抵免以及适用的省/地区规则。23
例如一个人在 BC 居住至税务居民身份终止,其离境年度的联邦和 BC 税负不能只拿一个统一的“departure tax 25%”去计算;2026 年 BC 个人所得税仍按省级累进税率计算。15
历史与变更
| 时间 | 变化 | 当时的规则 → 现在的规则 | 来源 |
|---|---|---|---|
| 1996—1998 | 加拿大移民税制重新整理并形成现行 departure/emigration 框架的重要基础 | 1998 年财政部 taxpayer migration 文件针对 1996 年 10 月 1 日以后停止加拿大居民身份的个人,进一步规定 deemed disposition、taxable Canadian property、离境后收入等配套规则 → 现行核心规则仍集中在《所得税法》第 128.1 条。12 | 财政部 1998 年《Legislative Proposals and Explanatory Notes on Taxpayer Migration》、现行《所得税法》第 128.1 条212 |
| 2010 | taxable Canadian property 范围收窄 | Budget 2010 提出收窄 taxable Canadian property 范围;CRA 现行说明将相关定义变更日期写为 2010 年 3 月 5 日。因此,涉及部分不主要依赖加拿大房地产价值的公司股份、信托权益及单位,应按 Budget 2010 的提案及 CRA 所列 March 5, 2010 规则判断是否退出 taxable Canadian property 范围 → 非居民后续出售这些资产的加拿大申报范围因此缩小,但加拿大房地产及主要依赖加拿大不动产价值的资产仍受特别规则约束。1617 | Budget 2010、CRA 第 116 条说明1617 |
| 2024 | 提议提高资本利得 inclusion rate | Budget 2024 提议个人年度超过 250,000 加元部分由 1/2 提高到 2/3 → 后续该方案被延期并最终取消。13 | 财政部 Budget 2024、资本利得政策说明13 |
| 2025 | 政府确认取消提高方案 | 2025 年 3 月政府宣布不再推进此前提出的资本利得 inclusion rate 提高;Budget 2025/财政部文件进一步确认该政策状态 → 2026 年现行《所得税法》第 38 条继续规定一般 taxable capital gain 为资本利得的 1/2。11914 | 财政部 Budget 2025、《Report on Federal Tax Expenditures 2026》、Income Tax Act s.3811914 |
| 2026 | departure tax 核心机制未发生同等性质的取消或暂停 | 第 128.1(4) 的离境 deemed disposition 仍有效;CRA 2026 页面继续要求符合条件的离境居民报告 deemed disposition、T1161,并允许通过 T1244 递延符合条件的税款。23 | Income Tax Act、CRA 2026 离境规则23 |
常见误区
| 常见说法 | 实际情况 | 依据 |
|---|---|---|
| “搬去美国才有 departure tax,搬去中国没有。” | departure tax 的加拿大触发条件是停止加拿大税务居民身份,目的地是美国、中国还是其他国家本身不是核心条件。2 | Income Tax Act s.128.1(4)2 |
| “T1161 超过 25 万才需要报。” | T1161 当前门槛是符合计算规则的离境财产合计 FMV 超过 25,000 加元;25,000 是信息申报门槛。3 | CRA《Dispositions of property for emigrants of Canada》3 |
| “25,000 加元以下就完全没有 departure tax。” | departure tax 的计算与 T1161 信息申报属于不同规则,应分别检查资产是否进入 deemed disposition 以及是否产生资本利得。23 | Income Tax Act s.128.1、CRA23 |
| “加拿大房子离境时一定按市价缴一次 departure tax。” | 加拿大境内不动产属于第 128.1(4)(b) 明确列出的排除项目;人成为非居民后出售加拿大房地产,则进入 taxable Canadian property/第 116 条体系。26 | Income Tax Act s.128.1、CRA non-resident rules26 |
| “RRSP、TFSA 离境时都按现金价值交 departure tax。” | RRSP、RRIF、TFSA 等属于 CRA 列明的 excluded rights or interests,通常不因离境本身发生该项 deemed disposition;离境后领取相关账户又有独立的加拿大非居民税规则。36 | CRA36 |
| “departure tax 就是固定 25%。” | 个人 departure tax 通常来自视同处置产生的资本利得,并按适用的联邦及省/地区所得税体系计算;25% 是常见 Part XIII 非居民预扣税率,二者属于不同规则。269 | Income Tax Act、CRA269 |
| “2026 年资本利得超过 25 万加元就自动按 2/3 计入。” | 2024 年提出的提高方案后来被政府取消;截至 2026 年 9 月 24 日,现行第 38 条一般规则仍为 1/2 inclusion。911 | Income Tax Act、财政部 2026 文件911 |
算一算
假设一名加拿大税务居民在 2026 年离境成为加拿大非居民,持有一项属于 deemed disposition 范围的投资资产:原始调整后成本基础为 200,000 加元,离境时 FMV 为 500,000 加元,没有可抵扣资本损失,也没有其他影响计算的调整。2
第一步,计算视同出售产生的资本利得:
500,000 − 200,000 = 300,000 加元资本利得。2
第二步,按照截至 2026 年 9 月 24 日有效的《所得税法》第 38 条,一般 taxable capital gain 为资本利得的 1/2:
300,000 × 1/2 = 150,000 加元 taxable capital gain。9
第三步,这 150,000 加元进入离境年度的加拿大应税收入计算,再结合个人其他收入、资本损失、扣除额、联邦税率及离境时适用的省/地区税率计算实际税额。29
这个例子没有把 150,000 加元直接乘一个所谓“departure tax 固定税率”,因为现行制度没有针对个人 departure tax 设置一个统一固定税率。29
如果该资产属于加拿大房地产,则上述第一步通常不会因为离境本身发生,因为加拿大不动产属于第 128.1(4)(b) 的排除项目;之后实际出售时再进入非居民出售 taxable Canadian property 的规则。26
跨境衔接
美国: 加拿大居民移居美国时,首先要确定加拿大税务居民终止日期;如果加拿大与美国两边都认定为居民,需要进一步适用加拿大—美国税收协定第 IV 条的居民判定规则。7美国一侧还会有独立的全球收入、资产成本基础及美国税务居民规则,因此加拿大 departure tax 与美国搬迁后的税务成本应当放在同一张时间线上计算。7相关后续问题:CA-01、CA-02、CA-05、CA-06、CA-07、L2-27、L2-28、L2-31、L3-13。
中国大陆: 加拿大居民移居中国时,加拿大 departure tax 的基本规则仍由第 128.1(4) 决定;如果两国都主张居民身份,需要按照加拿大—中国税收协定第4条检查永久住所、重要利益中心、习惯性居所和国籍等因素。28相关后续问题:CA-01、CA-02、CA-05、CA-06、CA-07、L2-07、L2-08、L2-09、L2-10。
加拿大境内资产: 加拿大房产、加拿大业务财产以及其他 taxable Canadian property 在 departure tax 与离境后的实际出售阶段承担不同规则,尤其需要把第 128.1 条和第 116 条分开处理。26相关后续问题:CA-03、CA-08。
香港: 如果离境前后仍持有香港银行账户、保单或其他海外资产,departure tax 与加拿大居民期间的外国资产申报是两个不同问题;具体账户及保单还需结合 T1135 等规则判断。相关后续问题:CA-05、CA-06、CA-07、L2-17、L2-18、L2-28。
新加坡: 新加坡资产在加拿大居民期间与离境后分别适用不同的加拿大申报及来源收入规则;如果涉及 CPF、保单或信托,还需要分别检查账户及信托申报。相关后续问题:CA-05、CA-06、CA-07、L2-24、L2-25。
墨西哥: 加拿大 departure tax 的加拿大侧触发仍取决于加拿大税务居民身份终止及第 128.1 条,而移居墨西哥后的收入与资产则需要另行分析加拿大与墨西哥之间的税收协定及墨西哥国内税法。相关问题:加拿大居民离境后迁往墨西哥时,墨西哥税务居民身份和加拿大来源收入如何衔接。
什么时候必须找专业人士
- 持有大量股票、基金、私人公司股份或企业权益时: 应找加拿大税务师或跨境税务律师,在离境日前确认 FMV、调整后成本基础、资本损失及第 128.1 条排除项目。23
- 加拿大和美国/中国都可能认定你为税务居民时: 应找熟悉加拿大—美国或加拿大—中国税收协定的跨境税务师或税务律师,确定 treaty residence 与加拿大实际 cessation-of-residence 日期。78
- departure tax 金额较大且现金不足缴税时: 应找加拿大税务师处理 T1243、T1244、担保及后续实际处置的递延税款。3
- 持有寿险、信托、私人公司、注册账户组合时: 应分别找加拿大税务师、税务律师及涉及具体产品的持牌专业人士,因为这些资产在 deemed disposition、离境后收入及跨境申报中的规则不同。3
待核实与边界
- 2026 年个人 departure tax 的具体最终税额: 取决于离境年度个人全部收入、资本损失、扣除额、联邦及省/地区税率,不能从单一 departure tax 税率直接计算。29
- 美国或中国一侧对加拿大 deemed disposition 的具体税务承认及成本基础调整: 需要根据个人美国/中国税务居民身份、资产类别及两国国内法分别判断,不能仅由加拿大第 128.1 条推出。78
- 离境年度涉及主要住所、出租房、加拿大公司股份、信托或保险权益时的个别豁免及选举: 需要按具体资产法律性质、持有方式及历史取得情况核算。23
- T1244 担保形式及 CRA 对具体资产的接受方式: 法律要求为 adequate security,具体可接受担保安排依 CRA 个案处理。318
- 关于资本利得 inclusion rate 的时间线: 独立核查意见指出未找到 2026 年 9 月财政部单独把“cancelling the proposed increase”列为一项新宣布税收措施的原文清单;本文据财政部 2025 年 3 月宣布、Budget 2025 及《Report on Federal Tax Expenditures 2026》的资料,将其表述为 2025 年宣布取消、随后官方文件确认,而不是 2026 年 9 月新增公告。1114
- 关于 taxable Canadian property 的日期: Budget 2010 于 2010 年 3 月 4 日提出相关收窄措施,而 CRA 当前页面将相关定义变更日期写为 2010 年 3 月 5 日;本文因此同时保留两个日期并明确区分 Budget 提出日与 CRA 所列适用日期。1617