核心问题综合税负怎么算才不夸张?
学习目标解释死亡视同处置与配偶滚存;估算 BC 遗嘱认证费;完成“美国税 + 加拿大税 + 抵免”的示意计算;列出加拿大侧申报(T1135、T3)。
时间轴0–20′ 视同处置与滚存 · 20–35′ BC 遗嘱认证费 · 35–50′ T1135 与信托申报 · 50–75′ 双重税负算法 · 75–85′ 练习 · 85–90′ 转介。
讲授要点
- 死亡视同处置✅已核对:按公允价值视同处置,利得报终期 T1 的 Schedule 3;配偶或配偶信托可滚存(可逐项放弃),配偶信托须于死后 36 个月内锁定;加拿大没有“遗产税”,但有视同处置税。
- 资本利得🟡须复核:计入率 1/2;终身资本利得豁免不适用于一般房产与证券。
- 终期 T1 日期🟡须复核:死亡于 1/1–10/31,次年 4/30;死亡于 11/1–12/31,死后 6 个月。
- BC 遗嘱认证费✅已核对:示例——BC 境内资产 C$2,000,000:25,000–50,000 部分 25 × C$6 = C$150;50,000 以上 1,950 × C$14 = C$27,300;合计 C$27,450,另有约 C$200 申请费。
- 避免遗嘱认证的常见工具与代价⚠️未核对:联名持有(成年子女联名的意图认定,如 Pecore v. Pecore)、受益人指定、多份遗嘱;每种都有代价,且不改变美国 situs。
- 申报:T1135✅已核对;T3 + Schedule 15✅已核对;裸信托新规✅已核对。
- 美国遗产税与加拿大税的抵免协调🟡须复核。
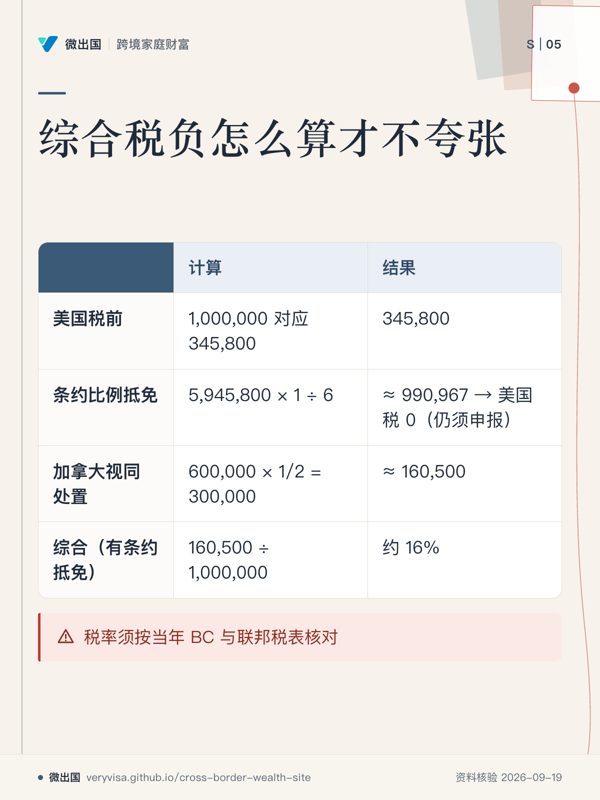
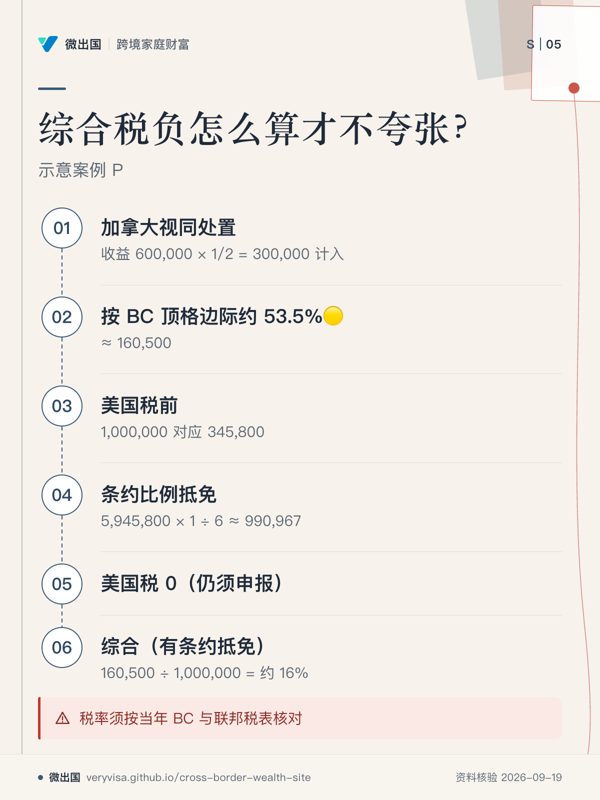
示意案例 P(非陈家;US$;税率须按当年 BC 与联邦税表核对):加拿大居民,全球遗产 6,000,000,美国公寓 1,000,000(成本 400,000)。
| 项目 | 计算 | 结果 |
|---|---|---|
| 美国税前 | §2001(c):1,000,000 对应 345,800 | 345,800 |
| 条约比例抵免 | 5,945,800 × 1 ÷ 6 | ≈ 990,967 → 美国税 0(仍须申报) |
| 加拿大视同处置 | 收益 600,000 × 1/2 = 300,000 计入;按 BC 顶格边际约 53.5%🟡须复核 | ≈ 160,500 |
| 综合(有条约抵免) | 160,500 ÷ 1,000,000 | 约 16% |
| 对照(假设情景:无条约抵免,仅国内法 13,000 信用额,不计抵免相互调整) | 美国税 345,800 − 13,000 = 332,800,加加拿大税 160,500 | 约 493,300,约 49% |
说明:"60%+"只可能出现在特定前提下,不是通则;课堂上用公式与数字回答,不用口号。
练习把案例 P 的全球遗产改为 US$20M、边际税率与成本各调整一次,观察结果如何变化。
产出双重税负计算表模板(输入:身份、全球遗产、美国 situs、成本、税率 → 输出:美国税、加拿大税、抵免、综合税负%)。
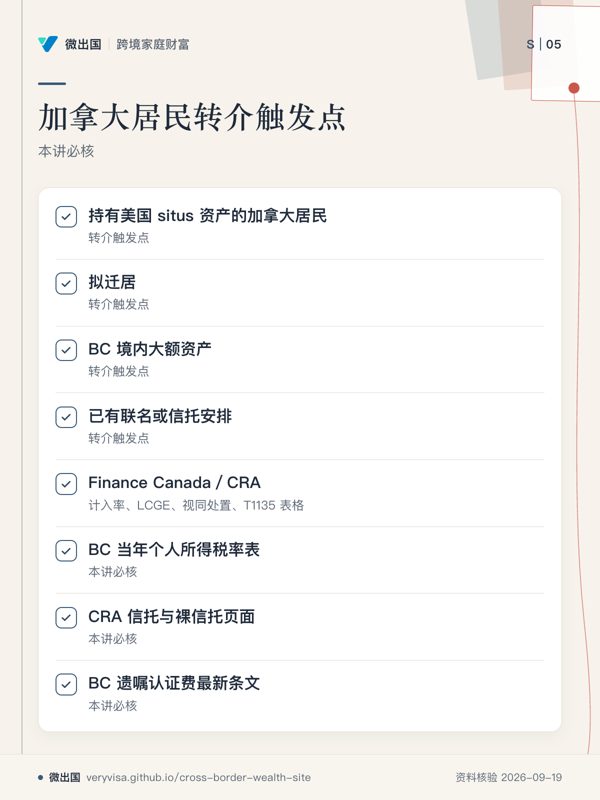
转介触发点持有美国 situs 资产的加拿大居民;拟迁居;BC 境内大额资产;已有联名或信托安排。
本讲必核Finance Canada/CRA:计入率、LCGE、视同处置、T1135 表格;BC 当年个人所得税率表;CRA 信托与裸信托页面;BC 遗嘱认证费最新条文。