
| 项 | 内容 |
|---|---|
| 状态 | 现行 |
| 最后核实日期 | 2026-09-24 |
本章结论: 中国、美国、加拿大、香港四十年的规则变化有四条共同规律:
- 堵的是包装。 各国堵的是“用保险或信托包装的投资、隐匿和移民前避税”,没有取消保障本身的税收待遇。美国个人身故赔付免所得税的基本规则(§101(a))四十年来一直保留,后来的限制只针对雇主持有员工保单、有价转让等包装;中国“保险赔款”免税也一直没动(推断)。
- 先透明,后征税。 美国先有 FATCA 和 3520 申报,中国先有 CRS,征税规则随后才到。
- 新规多数不溯及既往,但做重大变更会失去保护。 美国的 §7702A 和加拿大 2017 年的新豁免测试都是这样。
- 中国 2026 年的规则是例外。 装入环节追溯到 2023 年,存续收益不设起始年份。
对客户来说,老保单的保证利率不受新规影响。老信托要分开看:美国、加拿大的新规多数给既有合同或信托留了过渡保护(例外是加拿大 2013 年的 10/8 安排,没有祖父条款);中国第 21 号公告则对 2023-01-01 以后装入离岸信托的财产追溯征税,对 2026 年以前的存续收益一次性补税,不设起始年份;金额较大的,2023 年以前的装入也可能被延长追缴。除此以外,受影响的是此后的收益、变更和申报。
7.1 表 7-1 时间表
| 时间 | 法域和措施 | 堵住了什么(为什么) | 不影响什么 | 来源 |
|---|---|---|---|---|
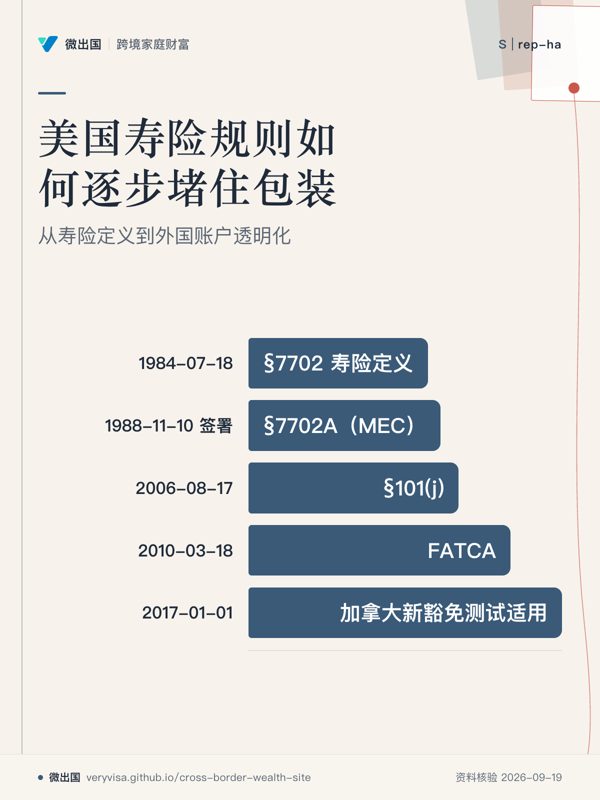
| 1984-07-18 | 美国:DEFRA 新设 §7702 寿险定义 | 投资成分过高的“寿险”享受寿险税收待遇 | 1984-12-31 前签发的合同(另有过渡规则) | §7702 |
| 1986 | 美国:TRA 1986 §264(a)(4) | 企业借款买保单并扣除利息 | 1986-06-20 前购买的合同 | §264 |
| 1988-11-10 签署 | 美国:TAMRA 新设 §7702A(MEC) | 趸缴或前期大额缴费的寿险被当作免税储蓄,靠贷款免税取钱 | 1988-06-21 前订立且之后没有重大变更的合同 | §7702A |
| 1996-08-20 | 美国:SBJPA 新设 §672(f),扩大 §679,加重 3520 罚则 | 外国人委托人信托让美国受益人长期免税 | 1995-09-19 已存在的信托(此后新注资的部分除外);可撤销信托和配偶唯一受益的信托仍可作为委托人信托 | Pillsbury;§672 |
| 2003 | 美国:分离美元(split-dollar)最终条例;Rev. Rul. 2003-91 | 权益型分离美元安排;保单持有人实际指挥分账户投资 | 此前订立的安排;投资决定完全由保险公司作出的私募寿险 | 26 CFR §1.61-22;SOA |
| 2006-08-17 | 美国:PPA 新设 §101(j) | 企业为普通员工投保、赔付归企业 | 此前签发的合同;已通知并取得同意的高管等 | §101 |
| 2008-06-17 | 美国:HEART Act 新设 §877A、§2801 | 放弃国籍或长期绿卡以逃离税网 | 此前已弃籍者适用旧 §877 | IRS |
| 2010-03-18 | 美国:HIRE 法设立 FATCA(外国金融机构报告、个人 8938) | 美国人通过外国账户、外国保单隐匿资产 | —(与中国的政府间协议只达成“实质性同意”,从未签署) | 美国财政部 |
| 2012-03-29 宣布(原拟适用于 2013 年后签发的保单),后推迟为 2017-01-01 起签发的保单适用 | 加拿大:新豁免测试 | 储蓄成分过高的豁免保单(长期可存入额度收窄) | 2017 年前签发、且此后没有转换或经核保加保的保单 | 2012 年预算;Insurance Portal |
| 2013-03-21 | 加拿大:杠杆年金、10/8 安排 | 借款投保带来的多重税收利益和利息扣除 | 杠杆年金:预算日前全部借款已订立的不受影响。10/8 安排没有祖父条款:已有安排自 2013-03-21 或以后结束的纳税年度起同样失去税收利益,只对 2014 年前为偿还借款而做的保单提取给予税务宽免 | 2013 年预算 |
| 2014-02-11 | 加拿大:废除 60 个月移民信托豁免 | 新移民用离岸信托让海外收入五年内不在加拿大纳税 | 从未与加拿大有关联的长辈出资的真正非居民信托 | Thor |
| 2015-06-30 | 美国:Webber 案 | 用私募寿险包装、由持有人实际指挥投资 | 合规的私募寿险 | SOA |
| 2016-03-22 | 加拿大:保单转让与 CDA 规则 | 把个人保单高价卖给自己的公司,免税提取公司盈余 | 公司自始投保、赔付记入 CDA 的安排不受影响。但有追溯效果:2016-03-22 以前已高价转让给公司的保单,被保险人在该日或以后死亡的,公司的 CDA 入账同样要扣减 | 2016 年预算 |
| 2016-10-29 | 中国:银联卡不得用于缴付分红型寿险、万能险保费 | 刷银联卡在香港买储蓄险 | 意外险、疾病险保费,单笔不超过 5,000 美元 | 中国新闻网 |
| 2016-10-03 起的出售;申报要求自 2016 纳税年度起 | 加拿大:主要住所豁免的"+1"年只给取得当年为居民的人(适用于 2016-10-03 及以后的出售);自 2016 纳税年度起,出售主要住所一律须在报税表中申报 | 非居民买房、移民后短期出售(背景为推断) | — | CRA Folio S1-F3-C2 |
| 2017-01-01 | 中国:新版《个人购汇申请书》 | 用 5 万美元便利额度购买境外寿险、分红险 | 额度本身没有缩减 | 外汇局;北京市政务服务网 |
| 2017-07-01 施行,2018-09 首次交换 | 中国:CRS 尽职调查办法;内地与香港的交换安排 2018-09-06 生效 | “境外账户、境外保单查不到” | 不能通过有价方式转让、任何人都无法获取保险价值的定期寿险 | 尽调办法;香港政府新闻公报 |
| 2018-03 | OECD:强制披露规则示范文本(MDR),追溯到 2014-10-29 之后的安排 | 设计或营销“CRS 规避安排”的中介 | — | BDO |
| 2019-01-01 | 中国:修订后的个税法施行(第八条反避税);BVI:经济实质法 | 个人控制的低税地企业不分配利润;没有实质经营的离岸空壳公司 | — | 个税法全文(广州市财政局转载);Mourant |
| 2021-02-01 | 中国:重疾新定义强制适用 | 早期甲状腺癌等按重疾赔付(这是定义收紧,不算漏洞) | 此前生效的合同按原条款 | 澎湃新闻 |
| 2023-01-01 | 香港:保费融资须签 IFS-PF,并做负担能力评估 | 过度杠杆投保 | 没有设定贷款成数上限 | 保监局 |
| 2023-04-17 | 美国:Rev. Rul. 2023-2 | 不计入遗产的不可撤销委托人信托资产,在委托人死亡时取得成本重置 | 可撤销信托、计入遗产的信托 | The Tax Adviser |
| 2023-06-01 施行(过渡期至 2026-06) | 中国:信托业务三分类 | 专户理财冒充家族信托 | — | 分类通知原文 |
| 2023-08 起 | 中国:预定利率由 3.5% 降到 3.0%(窗口指导);银保“报行合一” | 高保证利率带来的利差损风险;渠道高费用 | 已签发保单的保证利率 | 新浪 |
| 2024-04 至 2024-05 | 香港:保监局与廉署首次联合行动;转介业务通函 | 无牌转介、虚报收入和资产、转介人抽走九成以上佣金 | — | 廉署;Insurance Business Asia |
| 2024-09-01 至 2025-09-01 | 中国:预定利率降到 2.5%,再降到 2.0%;动态调整机制 | 利差损 | 已签发的保单 | 证券时报 |
| 2024-11-01 | 中国:《受益所有人信息管理办法》施行,存量主体 2025-11-01 前完成备案 | 通过多层持股隐匿实际控制人 | 办法没有提及信托 | 中国政府网 |
| 2025-07-01 | 香港:分红险演示 IRR 设上限 | 演示利率竞赛 | 实际分红;有效保单的重新演示 | 保监局 |
| 2025-10-01 | 香港:转介费基准不超过佣金的 50% | 转介人抽佣 | 超过基准的须详细说明理由 | 新浪 |
| 2026-01-01 | 香港:分红险首年佣金不超过总佣金的 70% | 前端佣金驱动的销售,以及售后服务断档 | 银保渠道、卖给专业投资者等情形有条件豁免 | DLA Piper |
| 2026-07-01 | 中国:分红险演示利率上限降到 3.5% | 以高演示误导客户 | — | 新华网 |
| 2026-07-24 | 中国:第 21 号、第 15 号公告 | 离岸信托装入不纳税;未分配收益囤积在信托下;移居境外但主要经济利益仍在境内 | 境内信托;受监管金融机构发行的金融产品(包括个人直接持有的保单) | 法规库 |
| 2026-08-07 | 中国:税务总局表态 | “境外保险收益不用交税”的说法 | 保险赔款免税 | 新华网 |
同期也有放宽的变化:
- 香港 2006-02-11 起、新加坡 2008-02-15 起取消遗产税(香港税务局;IRAS)。
- 香港 2013-12-01 起允许委托人保留投资权,并设立防火墙(HSF)。
- 美国 P.L. 119-21(2025-07-04 签署)把 2026 年的遗产税免税额定为每人 1,500 万美元,2027 年起按通胀调整,没有到期回落条款,但国会仍可修改(IRS;Morgan Lewis)。
- 美国 2020-12-27 修改了 §7702 的利率假设,同样保额下可以放入更多现金价值(§7702)。
7.2 影响什么,不影响什么
中国客户最常问的几条规则,边界如下:
| 规则 | 影响什么 | 不影响什么 |
|---|---|---|
| 演示上限(香港 2025、内地 2026) | 只改变销售时能演示的数字 | 实际分红 |
| 佣金递延 | 佣金的支付节奏 | 佣金总额 |
| 预定利率下调 | 新保单的保证利率 | 已签保单的保证利率 |
| 2017 年购汇申请书 | 禁止用便利额度买境外寿险、分红险 | 本来就合法在境外的资金缴费 |
| CRS | 有现金价值的保单和信托 | 纯定期寿险(没有现金价值,所以不报) |
| 第 21 号公告 | 离岸信托 | 境内信托;个人直接持有的保单本身 |
美国的祖父条款对“后来才成为美国人”的人没有用。 美国的祖父条款按保单签发日设计。老保单(香港、加拿大、内地)在持有人或被保险人成为美国人之后,才第一次进入美国规则,签发日早也受不到保护(推断)。
三国在“移民前避税”上走向同一个方向。
- 加拿大:2014 年废除移民信托豁免。
- 美国:§679(a)(4) 设了 5 年期限。
- 中国:第 21 号公告第六条对转为非居民时的信托财产做退出清算;第十一条规定,取得外国国籍或境外长期、永久居留权,但主要经济利益来源于境内的个人,“可判定”为有住所居民个人。这是授权税务机关判定,不是自动认定。
在一国居住期间搭好结构、换身份后享受免税,这条路在三国都已关闭(推断)。
中美都把“占用信托财产”视为分配。
- 中国:第 21 号公告第十二条(针对非居民装入的信托)把以下情形视为向有关联关系的居民分配:以信托财产为居民提供借款或担保、年末未归还或未解除;让居民无偿或明显低价使用信托财产【单次抽取】。
- 美国:这已经是成文法规则。§643(i) 把外国信托直接或间接向美国委托人、美国受益人(及其关联人)提供的现金或有价证券贷款视为分配(1996 年立法,适用于 1995-09-19 以后的贷款);2010 年 HIRE 法又把“允许使用其他信托财产”纳入,按使用的公允价值视为分配(适用于 2010-03-18 以后)(§643)。2024-05 的拟议条例是对上述规则的细化,另外增加了报告要求(联邦公报)。拟议条例截至检索日未见定稿,状态【未核实】;§643(i) 本身已经生效。
两国监管思路趋同。美国在 1996 年和 2010 年已经收窄“把信托当私人提款机”的空间,中国在 2026 年跟进(推断)。
7.3 提出过但没有落地的
以下几项都没有落地,但提示了未来可能的方向(推断):
| 提案 | 内容 | 结果 | 来源 |
|---|---|---|---|
| 美国 §2704 拟议条例(2016) | 限制家族实体的估值折扣 | 2017-10-20 撤回 | 联邦公报 |
| 美国 2021 年众议院和解法案 | 把委托人信托资产计入遗产、提前把免税额减半 | 从未立法 | JCT |
| Wyden 2026 年私募寿险法案 | 取消“适用私募合同”的寿险待遇 | 由少数党提出,截至检索日没有进展 | Sidley |