
简答
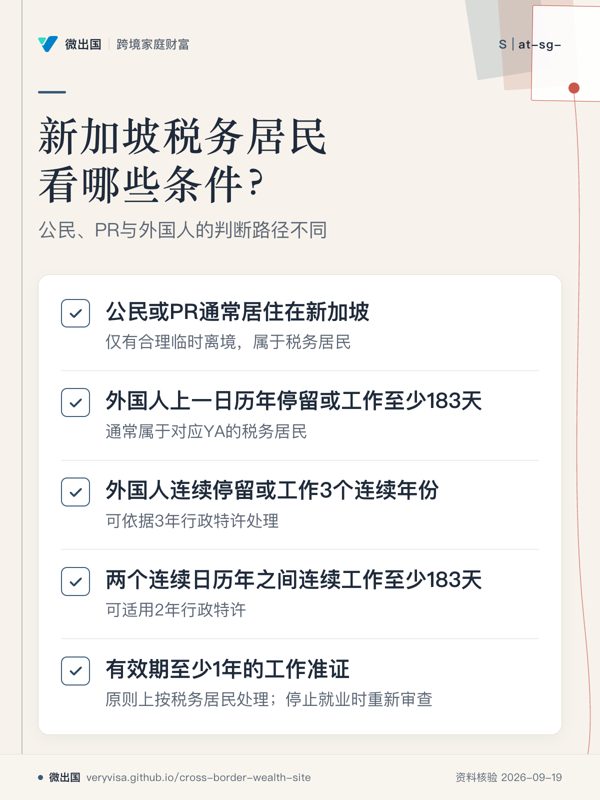
- 新加坡公民或永久居民(PR)通常居住在新加坡、仅有合理临时离境的,属于税务居民;身份本身不是脱离居住事实的独立判定标准。1
- EP持有人并不因为“有EP”四个字自动永久成为税务居民,但有效期至少1年的工作准证持有人原则上会被IRAS按税务居民处理,离职或离境办理税务清算时会重新按税务居民规则审查。1
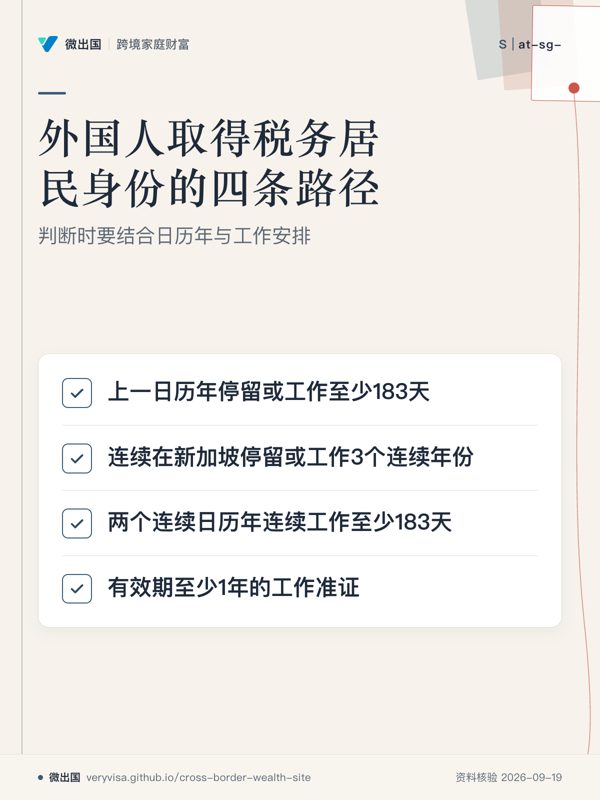
- 外国人在上一日历年在新加坡停留或工作至少183天,通常成为该YA(Year of Assessment,课税年度)的税务居民;连续3年或符合跨两个日历年的183天工作规则,也可能取得居民身份。1
- 税务居民与移民身份是两套制度:PR和公民身份由ICA管理,EP属于MOM管理的工作准证,而个人所得税居民身份由IRAS依据所得税规则判断。156
- 对华人家庭而言,真正需要记录的是每个日历年的入境、离境、工作、海外出差及离职日期,因为这些事实会影响税务居民身份和离境时的税务清算。13
2026 年 9 月现状
1.先区分「YA」和实际赚取收入的年份
新加坡个人所得税采用上一年度基础(preceding year basis):例如YA 2026对应2025年1月1日至12月31日取得的收入。1
因此,2026年9月讨论“2026年税务居民”时,不能简单理解为“2026年截至9月在新加坡住了多少天”;首先要确认讨论的是哪个YA,以及对应的收入年度。1
适用层级:新加坡国家层面的个人所得税制度;新加坡没有加拿大式的省级个人所得税层级。12
2.公民和PR:核心规则是「通常居住」
IRAS现行规则规定,新加坡公民或新加坡永久居民(Singapore Permanent Resident,SPR)如果通常居住在新加坡、离境属于临时缺席,一般属于该YA的税务居民。1
这里的重点不是“有没有粉红色或蓝色身份证”,而是IRAS规则中的“normally resides in Singapore except for temporary absences”。1
因此,“拿到PR就从此永远是新加坡税务居民”并不是现行规则的准确表述;长期迁居海外、离境事实发生变化时,应重新根据实际情况判断。1
同样,“新加坡公民一定无条件属于新加坡税务居民”也不宜作为跨境税务判断的完整结论,因为IRAS的居民规则仍然写有“normally resides in Singapore except for temporary absences”。1
状态:现行有效;IRAS现行居民规则页面没有为公民/PR的这一规则列出一个单独的新生效日期。1
3.外国人:183天是最常见的明确门槛
外国人在上一日历年在新加坡停留或工作至少183天,通常属于对应YA的税务居民。1
例如,IRAS现行示例中,个人从2025年4月1日至2025年10月3日在新加坡停留186天,因此YA 2026被认定为税务居民。1
计算工作天数时,新加坡就业期间的周末和公共假期也会计入;临时休假或与新加坡工作有关的海外出差,也可能计入就业期间。1
状态:现行有效;183天规则对应上一日历年的停留/工作事实。1
4.连续3年:不是每一年都必须达到183天
外国人如果连续在新加坡停留或工作3个连续年份,可以依据IRAS的3年行政特许(3-year administrative concession)被视为这3年的税务居民,即使第1年和第3年的实际天数低于183天。1
IRAS目前给出的例子是:个人从2023年11月3日至2025年5月7日连续停留或工作,因此YA 2024、YA 2025和YA 2026均按税务居民处理;该例中第一个年度只有59天,第三个年度只有127天。1
这说明“每个自然年都必须住满183天”并不是新加坡个人税务居民规则的完整表述。1
状态:现行行政规则。1
5.跨两个日历年的连续工作:可能同时覆盖两个YA
外国雇员如果在两个连续日历年之间连续工作,并且包括雇佣期前后实际在新加坡的停留时间在内,连续期间达到至少183天,可以适用2年行政特许(2-year administrative concession)。1
该特许适用于2007年1月1日起进入新加坡的外国雇员,但不适用于公司董事、公众艺人或从事专业职业的人员。1
IRAS现行例子中,个人从2024年11月3日工作至2025年5月7日,共连续186天,因此YA 2025和YA 2026均按税务居民处理。1
状态:现行行政规则;适用对象存在明确排除项。1
6.EP与税务居民:2026年尤其要注意「有效期至少1年的工作准证」
IRAS现行页面明确规定,持有有效期至少1年的工作准证的外国人,也会被视为税务居民。1
但IRAS同时明确,这种身份在个人停止就业时办理tax clearance(税务清算)会重新根据税务居民规则审查;如果实际停留时间不足183天,最终可能被认定为非居民。1
因此,EP是一个移民/工作许可身份,而“税务居民”是所得税制度下的身份,两者有关联,但不是同一个法律概念。15
截至2026年9月,MOM规定EP面向符合条件的外国专业人士、经理、主管和技术人员;当前EP首发通常最长2年、续签通常最长3年,另有特定技术人才可适用更长有效期,但这些都是工作准证规则,并不等同于税务居民规则本身。5
状态:EP制度现行有效;税务居民处理以IRAS规则为准。15
7.离境不是简单的「离开183天就自动变非居民」
新加坡税务居民判断不是单纯设置一个“离境超过多少天自动失去居民身份”的统一开关。1
对公民和PR,IRAS使用“通常居住、临时缺席”的规则;对外国人,则需要结合183天、连续3年、跨两年连续工作、工作准证有效期等规则判断。1
另一方面,非新加坡公民雇员如果停止就业、接受海外派遣,或者离开新加坡超过3个月,雇主通常需要提前至少1个月向IRAS提交Form IR21,并暂扣应付给员工的款项用于税务清算。3
IRAS会在tax clearance中计算截至停止就业、海外派遣或离境超过3个月时的当年收入,以及此前年度尚未完成评税的收入。3
状态:现行有效。3
另外,PR的移民身份还有一个与税务居民不同的离境问题:自2025年12月1日起,PR离开新加坡时如果没有有效Re-Entry Permit(REP,重新入境许可证),或REP在海外期间失效并未在规定期限内处理,可能丧失PR身份。7
8.税务居民与非居民的税率差异
YA 2024起,新加坡税务居民个人的应课税收入采用累进税率,首20,000新元税率为0%,随后档次逐步提高,超过1,000,000新元的应课税收入部分税率为24%。2
非居民个人的就业收入按15%或居民累进税率两者中产生较高税额者征税;董事费、咨询费及其他一般收入目前适用24%的非居民税率,但具体收入项目存在特别预扣税规则。2
非居民一般不能享受个人税务减免,而税务居民在满足条件时可以申请个人减免、扣除等。1
状态:现行有效;适用层级为新加坡国家个人所得税。2
9.2026年有没有发现「税务居民183天规则」被新法改掉?
截至2026年9月24日,本次检索到的IRAS现行税务居民页面仍明确列示183天、连续3年、跨两年连续工作以及有效期至少1年的工作准证等规则。1
2026年6月,财政部就《Finance (Income Taxes) Bill 2026》公开咨询,拟对《Income Tax Act 1947》进行20项修订;公开咨询资料显示其内容包括2026年预算措施和所得税制度定期检讨等事项,但本次检索到的资料没有显示其已经改变上述个人税务居民测试。8
因此,编辑线索中“2026年重点核实residence、employment income和离境情况”是有必要的,但截至2026年9月24日,没有证据支持把2026年描述成“183天居民规则已经发生根本改变”。18
状态:2026年税制立法存在其他修订事项;关于上述居民测试,本次检索未发现已经生效的2026年根本性改动。8
历史与变更
| 时间 | 变化 | 当时的规则 → 现在的规则 | 来源 |
|---|---|---|---|
| 2007年1月1日 | 2年行政特许适用于2007年1月1日起进入新加坡的外国雇员 | 跨两个日历年连续工作、连续期间至少183天的特定外国雇员,可按两个YA居民处理 → 2026年IRAS页面仍保留这一规则,并明确排除公司董事、公众艺人及专业人士 | 1 |
| YA 2024 | 居民个人税率表发生新的适用阶段 | YA 2024起居民个人最高边际税率为24%,超过1,000,000新元的应课税收入部分适用24% → 2026年仍为现行税率结构 | 2 |
| YA 2024–2025 | 一次性个人所得税回扣 | YA 2024为应缴税额50%、最高200新元;YA 2025为60%、最高200新元 → YA 2026没有延续这两项一次性回扣 | 29 |
| 2026年4月 | 财政部确认课程费用减免不再恢复 | Course Fees Relief自YA 2026起结束,2026年财政部答复称没有计划重新推出该减免或以同类个人所得税减免替代 → 与税务居民认定本身无直接变化 | 10 |
| 2026年6月—9月24日 | 《Finance (Income Taxes) Bill 2026》进入公开咨询后的立法进程 | 财政部提出20项《Income Tax Act 1947》修订,但本次检索没有发现已生效的居民身份测试根本性修改 → IRAS截至2026年9月仍公布183天、3年、跨两年及一年工作准证规则 | 81 |
| 2025年12月1日 | PR离境及REP规则变化 | PR无有效REP离境或REP在海外失效后未按规则处理,可能丧失PR身份 → 该规则属于移民身份,不等于税务居民身份变化 | 7 |
常见误区
| 常见说法 | 实际情况 | 依据 |
|---|---|---|
| “拿到新加坡PR,就自动永久是税务居民。” | PR通常居住在新加坡时属于税务居民;如果长期迁居海外,仍需根据“normally resides”及临时离境规则重新判断。1 | IRAS税务居民规则 |
| “EP持有人一定不是税务居民,因为EP只是工作签证。” | EP确实属于工作准证,但IRAS规定有效期至少1年的work pass持有人会被视为税务居民;停止就业或离境办理tax clearance时还会重新审查。1 | IRAS税务居民规则 |
| “只要一年住满183天,其他规则都不用看。” | 183天只是最常见的一条路径;连续3年、跨两个日历年连续工作至少183天以及至少1年有效工作准证等规则也可能产生居民身份。1 | IRAS税务居民规则 |
| “离开新加坡超过183天就自动变成非居民。” | IRAS没有把“离境183天”作为所有人的统一失去居民身份测试;公民和PR看通常居住及临时缺席,外国人还要结合其他行政规则。1 | IRAS税务居民规则 |
| “PR身份和税务居民身份是一回事。” | PR是ICA管理的永久居民身份,税务居民是IRAS所得税制度中的身份,两套制度可以产生不同的判断结果。17 | ICA、IRAS |
| “税务居民身份只影响税率。” | 居民身份还影响个人税务减免资格等;非居民一般不能享受个人减免,而居民在符合条件时可以申请。1 | IRAS |
算一算
假设一名中国籍EP持有人在2025年4月1日至2025年10月3日持续居住并工作于新加坡,共186天,其他事实不触发特殊排除。1
第一步,确定YA:2025年的收入对应YA 2026。1
第二步,计算停留时间:2025年4月1日至10月3日共186天,超过183天门槛。1
第三步,判断居民身份:该个人因此属于YA 2026的新加坡税务居民。1
第四步,如果其2025年形成的应课税收入为40,000新元,则不能直接把40,000新元乘某一个“居民税率”作为最终税额,因为新加坡居民个人所得税采用分段累进税率。2
按照YA 2024起税率表,前20,000新元税率为0%,接下来的10,000新元税率为2%,再接下来的10,000新元税率为3.5%,因此40,000新元应课税收入对应的税额为550新元,前提是40,000新元已经是扣除适用项目后的“chargeable income”,而不是税前工资。2
这里不能把“年薪40,000新元”直接代入上述计算,因为IRAS计算的是chargeable income(应课税收入),实际工资还可能涉及允许的扣除、减免和其他规则。12
跨境衔接
**美国:**美国对外国个人存在绿卡测试和实质居留测试(Substantial Presence Test,按当年及前两年的美国实际停留天数加权计算);2026年测试要求当年至少31天,并按2026年100%、2025年三分之一、2024年六分之一计算后三年合计至少183天,因此一个新加坡EP持有人可能同时面对新加坡和美国的税务居民问题。11后续可读:US-01 美国税务居民认定?
**加拿大:**加拿大个人税务居民主要看与加拿大的重大居住联系,包括住房、配偶或同居伴侣、受扶养人等,并结合停留时间、目的、意图和连续性判断;即使人在新加坡工作,也不能仅凭离开加拿大的天数判断已经成为加拿大非居民。12后续可读:CA-01 加拿大税务居民认定?
**墨西哥:**本次检索未能取得截至2026年9月24日可直接核验的墨西哥税务机关SAT个人税务居民一手页面,因此不在本文给出具体的墨西哥居民门槛、天数或“主要利益中心”等数字性结论;跨境家庭应以SAT及适用税收协定的现行文本核验。
**香港:**香港税务居民判断使用自己的规则体系;香港税务局列出的AEOI税务居民标准包括通常居住于香港,或在一个课税年度停留超过180天,或连续两个课税年度合计超过300天且其中一个为相关年度,同时香港税务局明确指出持有香港身份证本身并不足以证明通常居住于香港。1314后续可读:HK-01 香港税务居民怎么认定?
**中国大陆:**中国大陆个人所得税规则把“在中国境内有住所”与户籍、家庭、经济利益关系导致的习惯性居住联系起来;无住所个人在境内累计居住满183天也会进入中国居民个人规则,但具体涉外所得范围还涉及实施条例及其他规定。15后续可读:CN-01 中国税务居民认定?
当同一个人同时满足两个或多个法域的国内税务居民条件时,不能只比较两个法域的183天数字;还需要检查适用的避免双重征税协定(DTA)及其居民条款、tie-breaker(双重居民冲突解决规则)和实际所得类型。香港税务局也明确说明,一个人在AEOI规则下可能同时拥有多个税务居民法域。13
什么时候必须找专业人士
- 同一年度在新加坡、加拿大、美国、中国大陆或香港都有长期居住、工作或家庭居住安排,应找跨境税务师/注册会计师逐年确认税务居民身份及税收协定适用情况。
- 离开新加坡并停止EP工作、办理tax clearance、长期迁往海外或涉及公司派遣,应找新加坡税务专业人士核对Form IR21、离境年度收入和居民身份。3
- PR长期在海外居住、REP状态发生变化或准备放弃/保留PR,应找新加坡移民律师或相关移民专业人士处理移民身份问题;税务居民判断与PR保留不是同一程序。7
- 税务居民身份将影响保险、信托、投资账户的跨境申报或受益人安排时,应先由税务师/律师确定税务身份,再让持牌保险顾问或信托公司根据已确认的税务结论处理产品或结构。
待核实与边界
- 本次检索未取得可直接核验的2026年新加坡税务居民规则专门立法修订文本,因此“183天、3年、跨两年及至少1年有效工作准证”以IRAS截至2026年9月24日现行公开页面为依据,而不是把2026年财政部其他所得税修法推定为居民规则变化。18
- 本次检索未找到足够可靠的SAT官方当前页面来确认2026年墨西哥个人税务居民规则,因此正文没有给出墨西哥的具体门槛或金额。
- “公民/PR长期离境后何时具体失去新加坡税务居民身份”不存在一个可替代个案事实审查的单一离境天数公式;IRAS现行规则要求结合通常居住、临时缺席以及外国人适用的具体居民测试判断。1
- 本文讨论的是新加坡国内税务居民身份,不等同于根据某一具体DTA取得的“协定居民”身份;双重居民个案需要进一步核对具体协定条款。13