
简答
- 保费:符合 §4371 的境外寿险保费通常按 **1% 联邦保险消费税(foreign insurance excise tax)**处理,缴费人通常通过 Form 720 申报;香港、新加坡、加拿大目前均不在 IRS 列出的具有保险消费税豁免条款的条约国家清单中。45
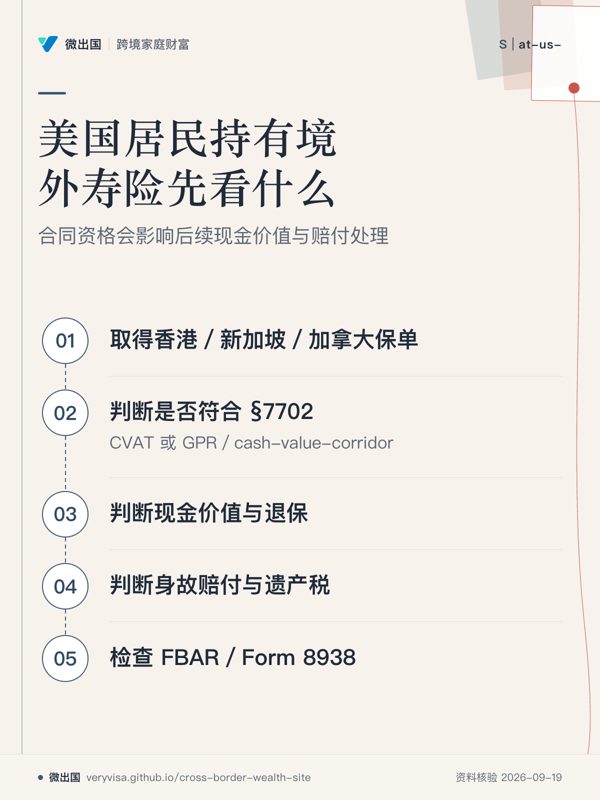
- 现金价值:合同先要满足 §7702 的美国寿险定义;符合后,现金价值的正常内部增长通常享有寿险税收递延待遇,合同成为修正型储蓄合同(Modified Endowment Contract,MEC)后,领取和贷款适用另一套 §72 规则。16
- 退保:合格、非 MEC 寿险完整退保时,通常按收到金额超过美国税法下“合同投资额(investment in the contract)”的部分确认普通收入。7
- 身故理赔:符合 §101 的寿险死亡赔付一般不计入受益人的联邦所得税总收入;但若保单所有人死亡时拥有保单所有权权利,赔付可能进入美国联邦遗产税的遗产总额。89
- 申报:有现金价值的境外保险属于 Form 8938 的明确申报资产;FBAR 规则也把具有现金价值的保险单纳入“其他金融账户”,达到境外金融账户合计超过 10,000 美元的门槛时需要处理 FBAR。1011
2026 年 9 月现状
1.第一道门是:这份香港/新加坡/加拿大保单在美国税法下是不是“寿险合同”。1
IRC §7702(a) 要求合同首先属于适用法律下的 life insurance contract,并且满足两条路径之一:现金价值累积测试(Cash Value Accumulation Test,CVAT),或者指导保费要求(Guideline Premium Requirements,GPR)与现金价值走廊(Cash Value Corridor)测试。112
这里的“适用法律”可以包括外国法律,因此外国保单取得当地监管意义上的寿险资格是起点;但美国税法仍有自己的 §7702 测试,不能仅凭香港、新加坡或加拿大监管分类直接取得美国税法上的寿险待遇。112
2025 年 IRS Information Letter 2025-0003 专门再次说明,§7702(a) 的两套测试自 1984 年建立以来没有改变;截至 2026 年 9 月,现行 §7702 仍按 CVAT 或 GPR/cash-value-corridor 两条路径定义寿险合同。1213
2.如果合同通过 §7702,现金价值通常不会因为“今年涨了多少”就在当年直接作为普通投资收益纳入所得。17
美国税法对合格寿险的领取、退保和死亡赔付分别设置规则;完整退保时,§72(e)(5) 的基本机制是收到金额超过“合同投资额”的部分进入收入,而合同投资额原则上从已支付保费及其他对价开始计算,再扣除以前已经免税收回的金额。7
IRS 的公开案例说明中,累计支付 64,000 美元、完整退保收到 78,000 美元的合格非 MEC 寿险,按 §72(e)(5) 计算 14,000 美元收入。7
因此,对境外分红寿险、储蓄型 whole life、universal life 等产品,真正需要取得的是美国税务口径下的保费、以前领取、贷款、现金退保价值以及合同测试数据,而不能直接把当地保险公司的“账户价值”“保证现金价值”或当地 ACB 当成美国税基。712
状态:已生效;联邦层级。7
3.MEC 是第二道独立测试。6
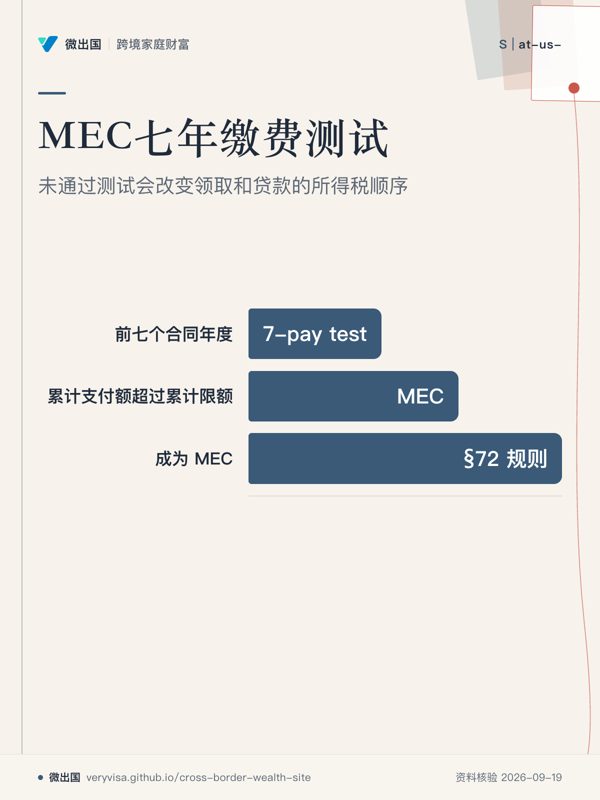
修正型储蓄合同(MEC)是满足 §7702 的寿险合同,但在签发后前七个合同年度内未通过七年缴费测试(7-pay test)的合同;现行 §7702A(b) 的核心规则是,前七个合同年度累计支付额超过假定七个等额年度保费形成的累计限额时,合同成为 MEC。6
MEC 状态会改变领取和贷款的所得税顺序:IRC §72 对 MEC 适用收入优先的分配规则;符合条件的早期分配还可能触发额外税。614
因此,加拿大分红寿险中常见的高额前期缴费、增额缴清保险(PUA)等安排,需要让保险公司或精算人员提供美国 §7702/§7702A 测试,而不能只看加拿大保单是否通过加拿大本地的寿险税务测试。612
状态:已生效;联邦层级。6
4.如果外国合同在美国税法下失去 §7702 寿险资格,现金价值增长可能转为当期普通收入。1
§7702(g) 规定,如果一份在适用外国法律下属于寿险的合同没有满足 §7702(a),该合同在相关纳税年度产生的“合同收入”原则上作为保单持有人当年的普通收入处理;该收入计算考虑净退保价值的增加、寿险保障成本以及当年支付的保费。1
法律还规定,即使合同没有满足 §7702(a),死亡时超过净退保价值的部分仍可按 §101 的寿险赔付规则处理。1
这使“美国税法下是否合格寿险”成为境外储蓄型保险的核心判断点之一。1
状态:已生效;联邦层级。1
5.§817 主要处理可变型合同的分离账户投资分散。15
IRC §817(h) 规定,以 segregated asset account(分离资产账户)为基础的 variable contract,如果投资没有达到规定的充分分散要求,就可能失去 §817、§72 及 §7702 所对应的寿险/年金税务待遇。15
现行 Treasury Regulation §1.817-5 的一般分散标准包括:单一投资原则上不得超过账户总资产的 55%,任意两个投资合计不得超过 70%,三个不得超过 80%,四个不得超过 90%;法规还规定了部分安全港和特殊规则。16
这条规则与“境外保单是不是 PFIC”是两个不同层次的问题:§817 首先解决的是美国税法对 variable contract 的寿险/年金资格;PFIC 则主要处理美国人对外国公司的股权持有。1517
IRS Rev. Rul. 2003-91 同时说明了 variable contract 的 investor control doctrine(投资者控制原则):如果保单持有人对分离账户资产拥有足够程度的实际控制,可能被视为直接拥有底层资产,从而改变税务结果。18
6.PFIC 风险存在,但“外国保险公司=PFIC”这个判断过于简单。17
PFIC 是“被动外国投资公司(Passive Foreign Investment Company)”;IRC §1297 一般以外国公司的被动收入比例达到 75%,或者产生被动收入/用于产生被动收入的资产平均比例达到 50%,作为 PFIC 的基本测试。17
§1297(b)(2)(B) 对合格保险公司(Qualifying Insurance Corporation,QIC)的主动保险业务收入提供特殊规则。现行 §1297(f)(1) 要求外国保险公司原则上属于如果在美国设立就会按 Subchapter L 征税的保险公司,并且其 applicable insurance liabilities 超过总资产的 25%。1719
如果只因为保险负债比例在 25% 或以下而没有通过一般测试,法律又提供事实与情况替代测试:比例至少达到 10%,且公司主要从事保险业务,并且失败原因属于 runoff-related 或 rating-related circumstances。1720
因此,保单持有人是否直接或间接持有外国公司股票、底层投资基金是否属于 PFIC、保单结构是否使持有人被视为拥有底层资产,需要分别判断;Form 8621 的现行说明也把 QIC 规则放在“美国人持有外国公司股票”的框架下。1720
7.有现金价值的境外保单,Form 8938 是明确的 FATCA 申报对象。21
IRS 明确列举:外国签发、具有 cash-surrender value 的 insurance contract 或 annuity 属于 Form 8938 下的 specified foreign financial asset。21
住在美国的单身纳税人,全部指定境外金融资产年末超过 50,000 美元或年内任何时候超过 75,000 美元时达到 Form 8938 门槛;夫妻合报分别为 100,000/150,000 美元,夫妻分开申报与单身适用 50,000/75,000 美元。22
符合 IRS“住在境外”条件的美国公民或居民,单独申报门槛为 200,000/300,000 美元,夫妻合报为 400,000/600,000 美元。22
Form 8938 是信息申报表,资产达到申报门槛本身并不意味着该资产当年已经产生应税收入。21
31 CFR §1010.350 把保险或年金政策中具有现金价值的账户纳入“其他金融账户”的定义;IRS 当前 FBAR 页面规定,美国人只要对境外金融账户有金融权益或签字等权限,并且所有境外金融账户合计价值在日历年度任何时候超过 10,000 美元,就需要提交 FinCEN Form 114。1011
FBAR 按日历年度申报,通常次年 4 月 15 日到期,并自动延至 10 月 15 日;它通过 FinCEN 系统单独电子提交,不随 Form 1040 一起提交。10
因此,一份香港、加拿大或新加坡现金价值寿险可能同时进入 FBAR 和 Form 8938 两套申报体系;两套表的法律依据、门槛和申报对象并不相同。1021
状态:已生效;联邦层级,FBAR 属 Bank Secrecy Act/FinCEN 体系。1011
9.境外寿险保费还有 1% 联邦保险消费税。4
IRC §4371(2) 对外国保险公司签发的人寿保险、疾病/意外保险以及年金合同,规定每 1 美元保费征收 1 美分,即 1%。23
IRS 2026 年 Form 720 说明规定,向外国保险公司支付保费的人通常负责缴纳并提交申报;责任通常在保费支付给外国保险公司、指定银行/信托或非居民代理人、招揽人或经纪人时产生。424
IRC §4372(e) 对寿险消费税的定义,是围绕美国公民或美国居民的生命或人身风险订立的保险合同,因此美国居民持有境外寿险时需要单独检查这一税种。25
香港、新加坡、加拿大的特别点:IRS 当前公布的 §4371 条约豁免国家清单包括德国、法国、英国、日本、瑞士、荷兰、印度、墨西哥等,但没有列出加拿大、香港或新加坡;因此不能因为这些地区与美国存在其他税务安排,就直接假定 §4371 的 1% 消费税获得条约豁免。5
对于具体保险公司,还应检查其是否存在有效的 IRS closing agreement;IRS 的程序明确要求,以条约为基础主张 §4371 豁免时,相关外国保险公司需要符合 IRS 规定的 closing-agreement 条件。526
状态:已生效;联邦层级;具体条约豁免需看保险公司及适用条约。45
IRC §101(a)(1) 的一般规则是,因被保险人死亡而根据寿险合同支付的金额不计入联邦所得税总收入,但 §101 同时规定了有价转让、雇主持有保单等特殊规则。8
如果寿险合同曾经发生有价对价转让(transfer for valuable consideration),§101(a)(2) 会限制死亡赔付的所得税排除范围;2026 年 7 月 9 日生效的最终法规进一步处理了 §1035 交换、可报告保单销售等相关规则。827
另一方面,IRC §2042 规定,如果被保险人死亡时拥有保单的 ownership incidents(所有权权利),死亡赔付可能计入其美国联邦遗产总额;若赔付直接支付给遗产,亦有纳入规则。9
11.2026 年真正值得注意的新变化,是 §1035/transfer-for-value 相关最终法规,而不是 §7702 被重新改写。27
2026 年 7 月 9 日生效的 Treasury Decision 10052 对寿险合同的 transfer-for-value 规则及 §1035 交换的信息申报作出最终规定,并明确说明,所谓 §1035 交换后的新合同仍必须满足 §7702(a) 的寿险合同要求。27
因此,2026 年的更新重点是交易和信息申报规则的细化;现行 §7702 的核心寿险定义仍然是 CVAT 或 GPR/cash-value-corridor 两条路径。1227
状态:已生效;联邦层级;生效日 2026 年 7 月 9 日。27
历史与变更
| 时间 | 变化 | 当时的规则 → 现在的规则 | 来源 |
|---|---|---|---|
| 1984 | Congress 建立 §7702 的现代寿险定义体系。 | 1984 年后寿险需满足美国税法的现金价值累积测试,或指导保费+现金价值走廊测试 → 2026 年仍沿用这一基本结构。 | 1228 |
| 1988 | §7702A 建立 MEC 七年缴费测试。 | 高速缴费的寿险合同进入 MEC 规则 → 2026 年 §7702A 仍以七年缴费测试为核心。 | 6 |
| 2021 | QIC 的 PFIC 保险业务规则实施现行监管框架。 | 外国保险公司可在满足 QIC 条件时适用主动保险业务的 PFIC 特殊规则 → 现行一般门槛为 applicable insurance liabilities 超过总资产 25%,并保留 10% 以上的替代事实情况测试。 | 1920 |
| 2025-03 | IRS 发布 Information Letter 2025-0003,再次说明 §7702。 | IRS 表述 §7702(a) 自 1984 年以来没有改变 → 2026 年现行法仍按两套 §7702 测试判断。 | 13 |
| 2026-07-09 | Treasury 发布寿险 transfer-for-value/§1035 最终法规 TD 10052。 | 重点调整报告型保单销售及 §1035 交易规则 → 新合同仍需满足 §7702(a) 的寿险定义。 | 27 |
| 2026-09 | 当前规则。 | §7702、§7702A、§101、§72、§817、§1297、§4371、Form 8938、FBAR 分别运行;境外寿险需要同时做合同分类、所得税和信息申报分析。 | 14101721 |
常见误区
| 常见说法 | 实际情况 | 依据 |
|---|---|---|
| “加拿大分红险在加拿大是寿险,所以搬到美国以后也按美国寿险处理。” | 美国需要重新按 §7702 判断;外国法下的寿险身份只是 §7702(a) 的其中一个条件。 | 112 |
| “现金价值每年增长,马上就是美国应税利息。” | 合格寿险通常适用美国寿险的税收递延规则;退保、领取、贷款以及失去 §7702 资格时再按对应条款判断。 | 17 |
| “只要是寿险,就不会有 PFIC。” | PFIC 分析取决于外国公司股权及底层投资的美国税法归属;投资型保单还需要检查 investor-control 和底层基金结构。 | 1718 |
| “Form 8938 报了,FBAR 就自动完成。” | Form 8938 和 FBAR 属于不同法律体系,门槛、申报方式和资产范围分别判断。 | 1021 |
| “境外保险公司在香港/新加坡/加拿大,所以保费没有美国消费税。” | 对美国公民或居民生命风险的外国寿险保费,§4371(2) 的法定税率为 1%;条约豁免需要具体检查适用条约和 IRS closing agreement。 | 4525 |
| “死亡赔付免所得税,所以美国完全不征税。” | §101 解决的是所得税;§2042 另行规定特定寿险死亡赔付进入美国遗产总额的情形。 | 89 |
算一算
假设美国居民向一家香港、新加坡或加拿大外国保险公司支付一年 100,000 美元的人寿保险保费,合同属于 §4371(2) 所覆盖的外国寿险,且没有适用的条约豁免。423
- 法定消费税率:1%。23
- 保费:100,000 美元。
- 保险消费税:100,000 × 1% = 1,000 美元。23
- IRS 规定,通常由向外国保险公司支付保费的人承担申报缴税责任,并通过 Form 720 处理。424
- 这 1,000 美元属于保险消费税,和个人 Form 1040 上以后发生的退保收益、MEC 分配或其他所得属于不同税种。47 这个例子只计算联邦保险消费税;没有假设保单已经通过 §7702,也没有计算未来退保、贷款、死亡赔付、州税或 PFIC 后果。17
跨境衔接
加拿大:美国居民持有加拿大现金价值寿险时,美国端重点是 §7702/§72/§101、1% §4371、FBAR、Form 8938,以及投资型结构的 PFIC/投资者控制问题;加拿大端是否仍存在非居民退保、保单处置或其他税务结果,则需按加拿大居民身份及保单属性另行判断。加拿大税约本身不能被概括成美国所得税的全面豁免机制。4529关联题:US-05、L2-28、L2-31。
香港:香港保单进入美国税务体系后,关键仍是美国 §7702、§72、§101、§817、§1297 和信息申报规则;香港当地对保单收益的处理不能直接替代美国联邦分类。美国居民拥有现金价值香港保单时,FBAR/Form 8938 是独立的美国申报问题。11021关联题:US-05、L2-15、L2-16、L2-29、L3-05、L3-12。
新加坡:新加坡投资连结寿险等产品尤其需要把保险合同本身、分离账户和底层基金分别拆开分析;§817 的 variable-contract 分散规则和 §1297 的 PFIC 规则解决的是不同层次的问题。1517关联题:US-05、L2-23、L2-30、L3-04、L3-08、L3-11。
中国大陆:如果保费由中国大陆家庭成员支付、保单由美国居民持有,资金来源、赠与、保单所有权和受益权可能同时形成美国与中国两端的问题;美国端首先仍应确定谁是 policy owner、insured 和 beneficiary。关联题:US-03、US-07、L2-03、L2-04、L3-01、L3-02。
墨西哥:美国端的寿险分类与申报规则仍按美国法运行;墨西哥税务结果取决于持有人、被保险人和税务居民身份以及当地对境外保险的分类。关联题:US-01、US-02。
什么时候必须找专业人士
- 保单已经存在,再成为美国税务居民:找美国国际税务 CPA/EA 或税务律师,取得保单历史、保费、现金价值和贷款数据后做 §7702/§72/§101 分析。17
- 投资连结、万能险分离账户或底层基金较多:找熟悉 PFIC、§817 和 investor-control 的美国国际税务律师或 CPA,并要求保险公司提供底层投资及合同测试资料。151718
- 准备退保、贷款、减额、转让或更换保单:在交易前找美国税务律师及持牌保险顾问;2026 年 7 月 9 日生效的 transfer-for-value/§1035 最终法规使交易结构与信息申报更加需要逐案确认。27
- 保单所有人、受益人涉及美国遗产税或信托:找美国遗产税律师及信托专业人士,单独分析 §2042 的 ownership incidents、赠与以及信托持有结构。9
待核实与边界
- 香港、新加坡、加拿大具体保险公司是否存在有效 §4371 closing agreement:IRS 公布的是现行 closing-agreement 名单和条约豁免机制;具体保险公司是否具有有效协议,需要按保险公司名称逐一核验。5
- 具体境外保单能否通过 §7702/§7702A:IRS 法规提供测试框架,但单凭产品名称、销售说明或当地税务资格无法完成个案测试;需要保险公司或精算机构提供美国税法所需数据。16
- 投资连结保单的 PFIC 结果:需要确定保单所有权、底层基金、外国公司股权归属及 investor-control 事实;不能仅凭“投资型寿险”四个字确定 Form 8621 结果。1718
- 各州所得税、保险税及州级遗产/继承规则:本文所列主要规则属于联邦层级;具体州规则依居住州和保单交易事实另行判断。
- 加拿大、香港、新加坡本地税:当地税务居民身份、投保地点、保单所有权及退保/理赔时间会改变当地结果,需由相应法域专业人士根据当地现行法确认。
- 关于 Rev. Proc. 2003-78:原参考资料中的 U.S. Treasury press-release URL 未能核实为该程序的原文;本文改用 IRS Internal Revenue Bulletin 及 IRS 现行 §4371 exemption 页面作为出处。26
- 关于 Information Letter 2025-0003:本文保留信件名称及 2025-03-24 日期;IRS 官网的该 PDF 直链未能核实,参考资料同时列出 IRS Information Letters 索引及可检索到该信件的二次来源 Tax Notes。13
- 关于 26 USC §4372:原参考资料使用的 edition=2000 为过时参数;条文本身仍存在,本文改用现行 Cornell LII §4372 页面。25