
简答
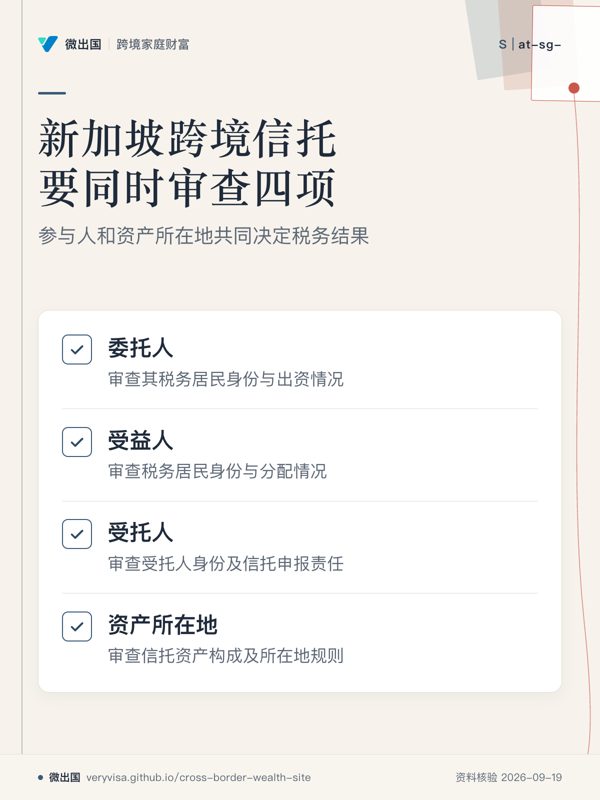
- 新加坡信托适合把“谁拥有资产、谁管理资产、谁在什么条件下取得利益”分开安排,但最终税务结果取决于各参与人的税务居民身份和信托资产构成。
- 新加坡自 2008 年起取消遗产税,对死亡发生在 2008 年 2 月 15 日及以后的人不征 Estate Duty,但信托存续期间产生的应税收入仍可能产生新加坡所得税。1
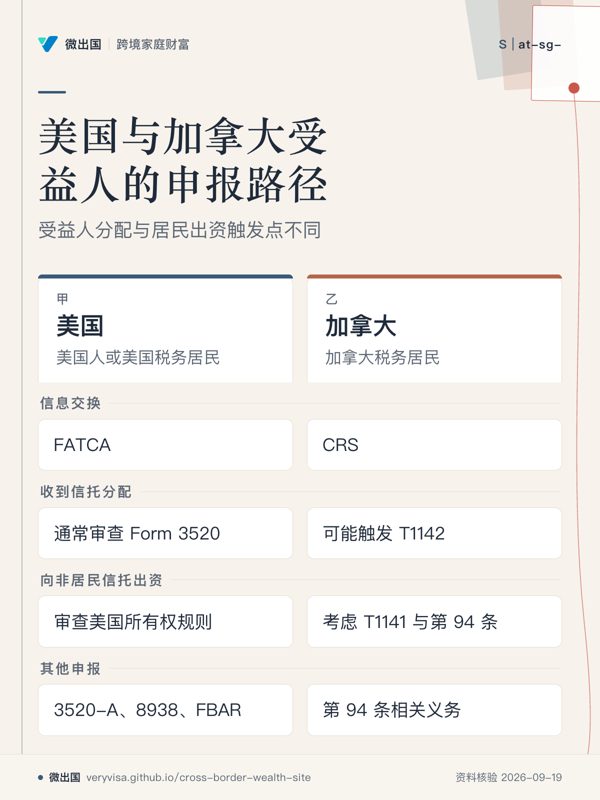
- 新加坡的 CRS(共同申报准则,Common Reporting Standard)会识别信托的委托人、受托人、保护人和受益人等控制人,并按相关账户持有人的税务居民身份进行信息申报;加拿大属于新加坡 2025 年 CRS 可报告管辖区,美国则通过 FATCA 另行处理。23
- 美国人作为新加坡信托受益人,收到外国信托分配时通常需要审查 Form 3520;如果同时存在美国所有人、Grantor Trust(委托人信托)或其他所有权规则,还可能涉及 Form 3520-A、Form 8938 和 FBAR。45
- 加拿大居民作为新加坡信托受益人,在实际收到分配或对信托形成债务时,可能触发 T1142;如果加拿大居民本人向非居民信托出资或贷款,则重点转向 T1141 和《所得税法》第 94 条。67
- 2026 年真正的新变化包括新加坡从 2026 年 7 月开始给 Estate、Trust、Unit Trust 使用新的 9 位字符 ASGD ID,以及 CRS 修订规则已在 2026 年公布、计划自 2027 年 1 月 1 日生效;修订 CRS 的交换预计从 2028 年开始。82
2026 年 9 月现状
1.新加坡信托本身没有遗产税,但信托收入仍有所得税规则。
新加坡 Estate Duty(遗产税)已经取消,适用于死亡日期为 2008 年 2 月 15 日及以后的人;这是新加坡国内税制层面的规则。1
信托本身的应税收入由受托人申报;IRAS 规定,从 YA 2021(课税年度 2021)起,受托人层面的适用税率为 17%。9
新加坡税务居民受益人按照信托契约、遗嘱或无遗嘱继承法取得信托收入份额的,通常按其个人所得税率申报;非新加坡居民受益人的收入份额,则由受托人按照当年受托人税率承担相应税款。9
这属于已生效、新加坡中央/全国层级规则;新加坡实行中央税制,没有美国式州级个人所得税体系。9
2.私人信托仍需要年度税务申报。
新加坡私人信托、Settlement(财产信托安排)以及遗产的受托人或遗产代理人,需要使用 Form T 申报上一日历年度产生的相关收入;Form T 的申报截止日为每年 4 月 15 日。10
信托收入项目可以包括股息、租金、特定投资收益以及汇入新加坡的外国来源收入等,具体项目取决于收入性质和适用豁免。11
3.加拿大受益人会进入新加坡 CRS 信息链。
新加坡 Reporting SGFI(申报型新加坡金融机构)必须每年向 IRAS 申报其 Reportable Accounts(可报告账户)的规定信息;如果账户持有人是 Passive NFE(被动非金融实体),还需要识别其属于可报告管辖区税务居民的 Controlling Persons(控制人)。2
对于 CRS 下的信托,Controlling Persons 包括 settlor(委托人)、trustee(受托人)、protector(保护人)、beneficiary 或 class of beneficiaries(受益人或受益人类别)以及实际控制信托的其他自然人。3
加拿大已经属于新加坡 CRS Reportable Jurisdiction;IRAS 的 2025 年名单明确列有 Canada,并规定 2025 年报告资料由 Reporting SGFI 在 2026 年 5 月 31 日前提交。12
因此,一个加拿大税务居民受益人进入新加坡信托后,可能出现“新加坡金融机构向 IRAS 报告 → 新加坡依据 CRS 交换 → 加拿大税务机关获得相关金融账户信息”的信息链。212
4.美国受益人主要通过 FATCA,而不是 CRS。
新加坡与美国采用 FATCA Model 1 IGA(政府间协定)框架;Reporting SGFI 对美国账户进行尽职调查并向 IRAS 报送,IRAS 再向美国 IRS 提供相关信息。13
IRAS 当前页面还显示,2026 年 8 月 11 日新加坡修订了 FATCA 国际税务合规法规;另一个 2026 年变化是,从 2027 年 1 月 1 日起 FATCA XML Schema 2.0.1 用于 FATCA XML 申报。13
因此,美国公民或美国税务居民作为信托受益人时,不能只看“信托设在新加坡”;还需要单独分析美国税法下的外国信托分类、所有权、分配以及金融资产申报。4
5.美国受益人收到新加坡信托分配,Form 3520 是核心申报之一。
2025 年 12 月版 IRS Form 3520 Instructions 规定,美国人收到外国信托直接或间接分配时属于 Form 3520 Part III 的申报事项;分配包括现金、财产以及部分具有实质经济利益的间接安排。4
Form 3520 的一般截止日为美国纳税年度结束后的第 4 个月第 15 日;符合条件、居住并工作在美国境外的美国公民或居民,截止日可以延至第 6 个月第 15 日。14
如果外国信托有美国 Owner(美国税法下的所有人),则 Form 3520-A 是另一项核心申报;外国信托通常应在其税务年度结束后的第 3 个月第 15 日前提交。15
对于未按要求申报的情况,IRS 现行 Form 3520 Instructions 列明,外国信托分配漏报的初始罚款一般为 10,000 美元或相关分配总值的 35% 中较高者,具体还受法定规则、持续违规及合理原因等因素影响。14
6.Form 8938 与 FBAR 是另一层分析,不能由“已经报 3520”直接代替。
IRS 对 Form 8938 的规则显示,外国信托权益在满足规定条件时可能属于 Specified Foreign Financial Asset(特定外国金融资产);如果已经按照规定及时通过 Form 3520 和 Form 3520-A 报告相关外国信托,某些重复报告可以获得例外。5
IRS 的 Form 3520 Instructions 同时明确提醒,外国信托相关情况还可能需要 FinCEN Form 114,即 FBAR,以及 Form 8938。14
因此,美国受益人的申报清单不能简单写成“3520 一张表”;至少需要逐项检查 3520、3520-A、8938 和 FBAR 是否适用。45
7.加拿大受益人收到分配,T1142 的触发条件比“成为受益人”更具体。
CRA 现行 T1142 页面规定,2025 年及以后税年,指定加拿大实体如果在某一税年对非居民信托具有 beneficial interest(受益权益),并且在该税年从该非居民信托收到分配或对其负有债务,通常需要提交 T1142。6
T1142 要求提供非居民信托、受托人、settlor 等身份信息,以及收到的分配和对信托负债等资料。6
T1142 的截止日通常与该加拿大实体自己的所得税申报截止日相连;个人成为加拿大税务居民的首个年度还有特殊例外。6
8.加拿大居民向新加坡信托出资,问题会从 T1142 转向 T1141 与第 94 条。
CRA 规定,2025 年及以后税年,加拿大居民如果属于 contributor、connected contributor 或 resident contributor,并向非居民信托转移或借出财产,通常需要考虑 T1141。7
加拿大《所得税法》第 94 条针对部分非居民信托设置 deemed-resident trust(视同加拿大居民信托)规则;在符合条件的情况下,resident contributor、信托本身以及部分加拿大居民受益人可能对信托的加拿大税务义务承担连带责任。16
CRA 当前说明还指出,resident beneficiary 是否触发第 94 条,需要结合 resident contributor、connected contributor、受益人身份及例外规则判断;仅看到“受益人住加拿大”这一项资料,无法完成结论。16
9.2026 年 7 月新加坡确实启用了新的信托税务参考号体系。
IRAS 已明确宣布,自 2026 年 7 月起,Estate、Trust 和 Unit Trust 的税务参考号改用 9 位字符的 ASGD ID,格式为 AXXXXXXXX;原来的 10 位 ITR ID 将不再作为这些主体的税务参考号。8
2026 年 7 月起,IRAS 会逐步通知有 Form T 或 Form UT 申报义务的执行人、管理人、遗产代理人和受托人新的 ASGD ID;系统升级预计在 2026 年 12 月底完成,2027 年 1 月起税务通知将使用新的 ASGD ID。8
因此,编辑线索中“2026 年 7 月起启用新的 9 位税务参考号体系”这一点经 IRAS 官方页面确认;更准确的表述是9 位字符 ASGD ID,而不是单纯描述为 9 位数字。8
10.2026 年 CRS 有实质更新,但主要生效日在 2027 年以后。
新加坡已经把 2023 年 OECD 修订后的 CRS 纳入国内法规;IRAS 于 2026 年 8 月 11 日公布 2026 年 CRS 修订法规,并明确说明 Amended CRS 自 2027 年 1 月 1 日起生效。17
IRAS 同时说明,新加坡预计从 2028 年开始按照 Amended CRS 进行交换。17
因此,“2026 年 CRS 已全面按新规则交换”的说法需要修正:2026 年是国内法规、合规准备和申报技术规则更新阶段,主要新 CRS 要求从 2027 年 1 月 1 日起实施,相关自动交换预计从 2028 年开始。17
历史与变更
| 时间 | 变化 | 当时的规则 → 现在的规则 | 来源 |
|---|---|---|---|
| 2008-02-15 | 新加坡取消 Estate Duty | 死亡发生在该日期以前可能涉及遗产税 → 该日期及以后死亡取消 Estate Duty | 1 |
| 2017-02-27 | 新加坡与加拿大 CRS 自动交换关系生效 | 加拿大账户信息进入新加坡 CRS 交换网络 → 加拿大持续列为可报告管辖区 | 18 |
| 2024-11-26 | 新加坡签署 CRS MCAA Addendum | 原 CRS 框架 → 纳入 2023 年 OECD 修订 CRS 的多边框架 | 17 |
| 2026-02-02 | 2025 年 CRS Reportable Jurisdictions 名单发布 | 新加坡 SGFI 按年度名单识别可报告税务居民 → 加拿大继续属于名单 | 12 |
| 2026-07 | Estate/Trust/Unit Trust 税务参考号更新 | 原 10 位 ITR ID → 新 9 位字符 ASGD ID;2026 年底前处于系统过渡期 | 8 |
| 2026-08-11 | 新加坡公布 Amended CRS 国内修订法规 | 原 CRS → Amended CRS,自 2027-01-01 起生效 | 17 |
| 2027-01-01 | CRS XML Schema 3.0 与 Amended CRS 进入下一阶段 | 现行 CRS XML Schema 2.0 → 新申报采用 Schema 3.0;Amended CRS 要求开始生效 | 17 |
| 2028 | 预计开始 Amended CRS 信息交换 | 2027 年实施国内规则 → 新加坡预计 2028 年开始按修订 CRS 交换 | 17 |
常见误区
| 常见说法 | 实际情况 | 依据 |
|---|---|---|
| “新加坡没有遗产税,所以新加坡信托传给美国或加拿大子女也没有税。” | 新加坡 Estate Duty 已取消,但美国、加拿大受益人的本国所得税、外国信托申报、居民信托规则仍分别适用。 | 146 |
| “加拿大孩子只是受益人,信托放新加坡就不用报。” | 加拿大居民受益人对非居民信托收到分配或形成债务时,可能触发 T1142;加拿大居民出资或贷款则还要检查 T1141 和第 94 条。 | 67 |
| “美国孩子只有拿到钱才有申报。” | 美国人作为外国信托 Owner、Transferor 或 Beneficiary 时分别存在不同申报规则;收到分配通常涉及 Form 3520,某些所有权结构还涉及 Form 3520-A。 | 415 |
| “CRS 会自动把美国人和加拿大人按同一套规则报告。” | 加拿大属于新加坡 CRS Reportable Jurisdiction;美国主要通过 FATCA Model 1 IGA 机制处理。 | 1213 |
| “信托契约写了美国人不能拿钱,就可以完全排除美国税务影响。” | 美国规则对外国信托是否存在 U.S. beneficiary 有专门的防规避规则;如果美国人转入财产或信托条款允许美国人获得利益,必须按美国税法具体分析。 | 4 |
| “2026 年 7 月新加坡出了新的信托税,所以以前的信托需要重新缴一遍税。” | 2026 年 7 月变化是 Estate、Trust、Unit Trust 的税务参考号改为 ASGD ID,属于税务行政识别体系变化。 | 8 |
| “2026 年已经进入新 CRS 全面交换阶段。” | 2026 年已经公布 Amended CRS 国内法规,但规则自 2027 年 1 月 1 日起生效,新加坡预计 2028 年开始相关交换。 | 17 |
算一算
假设一个新加坡私人信托在某一课税年度有 6,000 新加坡元信托收入,其中 2,000 新加坡元属于非新加坡居民受益人的应税收入份额,其余 4,000 新加坡元属于新加坡居民受益人的应税份额。
按照 IRAS 对 YA 2026 的示例逻辑,受托人层面的税率为 17%,因此非居民受益人对应的 2,000 新加坡元部分,在该层级计算出的税额为:
2,000 × 17% = 340 新加坡元。9
这里计算的是新加坡信托所得税层面的示例,不是美国或加拿大受益人的最终税负;美国或加拿大还需要按照当地规则处理分配性质、收入归属和信息申报。46
跨境衔接
**美国:**美国公民或美国税务居民进入新加坡信托后,重点看外国信托分类、是否存在 U.S. Owner、是否收到分配,以及 3520、3520-A、8938、FBAR 等表格之间的关系;美国人的全球税务申报属性与新加坡信托所在地是两套规则。4513后续可读 SG-04、SG-23、SG-30、L3-03。
**加拿大:**加拿大税务居民作为新加坡信托受益人时,重点检查 T1142;如果本人曾经或正在向信托出资、贷款,则需要进一步检查 T1141 和《所得税法》第 94 条。67后续可读 SG-01、SG-04、L2-24、L2-25、L3-03、L3-08、L3-11。
**墨西哥:**如果受益人或委托人之后成为墨西哥税务居民,需要重新按照墨西哥居民税务规则审查信托收入、外国资产和信息申报;当前材料不足以给出墨西哥具体表格或税率。后续可读 L2-26。
**香港:**香港居民参与新加坡信托时,需要把香港税务居民身份、香港资产所在地以及新加坡信托本身分开分析;香港与新加坡之间的税务结果不能仅由信托设立地决定。后续可读 L2-19、L2-20、L3-04、L3-11。
**新加坡:**新加坡侧主要看信托所得税、受托人申报、CRS/FATCA 身份以及 2026 年启用的 ASGD ID;个人身份和资产所在地仍需单独分析。289后续可读 SG-01、SG-02、SG-03、SG-05、SG-06、SG-08。
**中国大陆:**如果委托人、受益人或资产仍与中国存在税收居民身份或资产联系,需要另行判断中国税法对信托设立、收益和分配的处理,不能用新加坡没有遗产税这一事实替代中国税务分析。后续可读 L2-11、L2-12、L3-09。
什么时候必须找专业人士
- **美国公民、绿卡持有人或美国税务居民准备设立、出资或成为新加坡信托受益人:**找熟悉外国信托的美国税务师或美国国际税务律师,至少完成 3520/3520-A/8938/FBAR 适用性分析。
- **加拿大税务居民准备向新加坡信托出资、贷款或取得受益权益:**找加拿大国际税务师或税务律师,审查 T1141、T1142 和《所得税法》第 94 条。
- **信托准备持有公司股权、金融账户、保单或跨境投资组合:**找新加坡持牌信托公司及跨境税务律师,把信托法、CRS、FATCA 和资产所在地规则一起设计。
- **委托人、受益人或受托人未来可能改变税务居民身份:**在迁居、入籍、成为加拿大居民或美国税务居民之前找税务律师/税务师重新建模,因为身份变化可能改变信托分类、申报义务和收入归属。
待核实与边界
- **美国 FBAR 的具体适用:**IRS 现行 Form 3520 Instructions 明确提示外国信托可能同时涉及 FBAR,但某一受益人究竟是否具有 FBAR 所要求的 financial interest 或 signature authority,需要根据信托账户、受托人权限及实际控制安排逐案判断。14
- **美国 Form 8938 的具体门槛:**申报门槛依美国纳税人的居住地、婚姻及报税身份等条件变化,当前资料足以确认外国信托权益可能进入 Form 8938 范围,但没有在这里列出所有门槛组合。5
- **加拿大受益分配的最终所得税性质:**T1142 是信息申报规则;分配究竟构成加拿大应税收入、资本或其他性质,需要结合信托条款、收入来源、信托历史和加拿大税法具体判断。6
- **新加坡信托的具体法律适用:**信托契约的 governing law、受托人所在地、资产所在地、委托人身份以及信托实际管理方式都会影响法律和税务分析,不能仅凭“新加坡信托”四个字判断全部结果。
- **CRS 对具体信托账户的实际报告范围:**是否属于 Reporting SGFI、Financial Account、Passive NFE 或其他分类,需要按照具体结构判断;加拿大作为 Reportable Jurisdiction 已得到 IRAS 官方名单确认。12
- **2026 年 CRS 修订后的具体信托操作细则:**IRAS 已公布国内修订法规,但部分实施细节仍处于后续指南、技术规则和 2027 年实施准备阶段。17
- **关于 CRA Income Tax Folio S6-F1-C1 的链接:**核查编辑指出原链接路径与 CRA 现行页面不一致;CRA 当前页面使用的正式路径为 “income-tax-folio-s6-f1-c1-residence-a-trust-estate.html”,本文已按现行 CRA 官方页面修正。16