核心问题买、租、卖、传承各自触发什么?
学习目标画出五阶段税务触发表;区分租金默认预扣与净额选择;解释 FIRPTA 预扣与 8288-B;理解持有结构为何必须由律师、会计师论证。
时间轴0–10′ 五阶段总图 · 10–30′ 买入与持有 · 30–50′ 出租 · 50–65′ 出售 · 65–80′ 身故与结构对比 · 80–90′ 练习与转介。
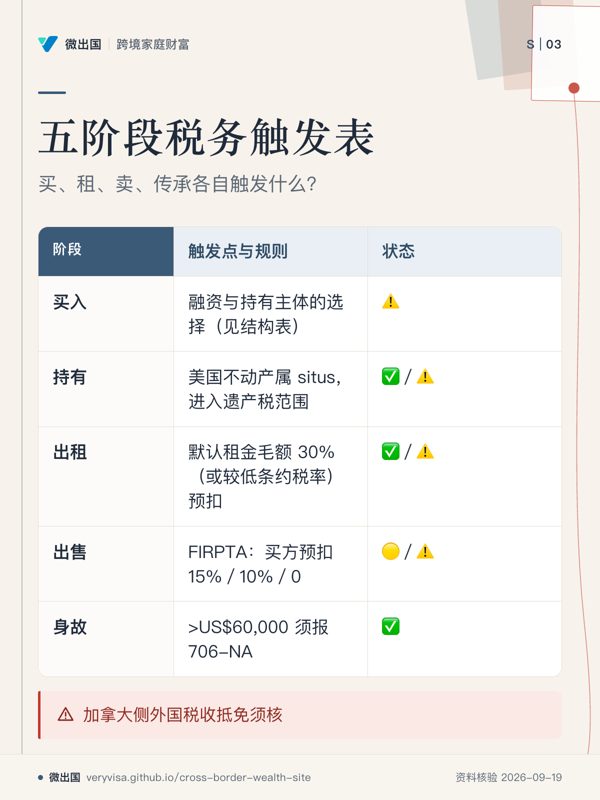
五阶段表
| 阶段 | 触发点与规则 | 状态 |
|---|---|---|
| 买入 | 资金来源与文件(衔接 S2);融资与持有主体的选择(见结构表) | ⚠️未核对 |
| 持有 | 州与地方房产税;美国不动产属 situs,进入遗产税范围 | ✅已核对/⚠️未核对 |
| 出租 | 默认租金毛额 30%(或较低条约税率)预扣;可依 §871(d) 选择按净额课税(W-8ECI、1040-NR,选择持续有效直至撤销);加拿大侧外国税收抵免须核 | ✅已核对/⚠️未核对 |
| 出售 | FIRPTA:买方预扣 15%/10%/0;Form 8288、8288-A;卖方可申请 8288-B;卖方报 1040-NR;加拿大侧按处置申报并核外国税收抵免 | 🟡须复核/⚠️未核对 |
| 身故 | 美国不动产属 situs,>US$60,000 须报 706-NA;配合条约抵免与加拿大视同处置(衔接 S4、S5) | ✅已核对 |
持有结构对比表(每一格均须律师、会计师论证,课堂只讲维度)
| 结构 | 遗产税 situs | 公司层税与成本 | 融资 | 加拿大侧风险 |
|---|---|---|---|---|
| 个人直接持有 | 美国不动产属 situs | 无公司层税 | 视贷方 | 视同处置;外国税收抵免 |
| 加拿大公司持有 | 外国公司股份不属 §2104(a) 的美国公司股份(方向有依据)🟡须复核 | 公司层税、分支机构利得税等 | 视贷方 | 股东福利;出售时的税务 |
| 美国 LLC/美国公司 | 视税务分类:透明实体通常穿透至不动产;按公司分类则股份属 situs⚠️未核对 | 视分类 | 视贷方 | 加拿大侧对该实体的分类 |
| 信托 | 视信托类型与授予人⚠️未核对 | 视结构 | 视贷方 | T3/Schedule 15;S6 |
"60%"怎么讲:不用口号,用 S5 的公式与数字。
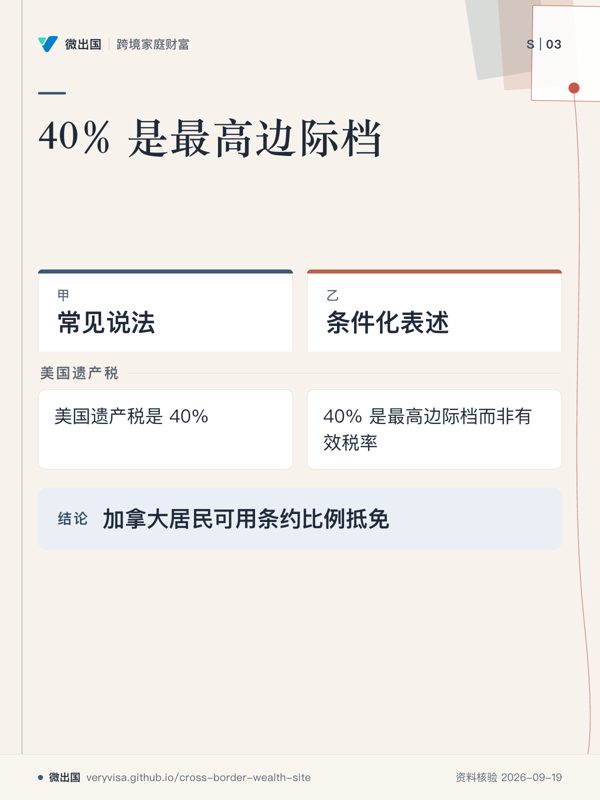
常见说法与条件化表述
| 常见说法 | 条件化表述 |
|---|---|
| 美国房产必然面临 60% 以上的双重税负 | 综合税负取决于全球遗产、成本、税率与条约抵免;S5 示意约为房价的 16%;"60%"未见官方来源,不进课件 |
| 美国遗产税是 40% | 40% 是最高边际档而非有效税率;加拿大居民可用条约比例抵免 |
| 用加拿大公司持有美国房产就能排除遗产税 | 方向有依据,但伴随公司层税、分支机构利得税与加拿大股东福利等成本,不是免费午餐 |
练习某家庭持有美国度假公寓 US$1,000,000(成本 US$400,000),填五阶段表,并标注各阶段需要的文件(与 S5 示意案例 P 衔接)。
讲义与工具五阶段表、持有结构对比表。
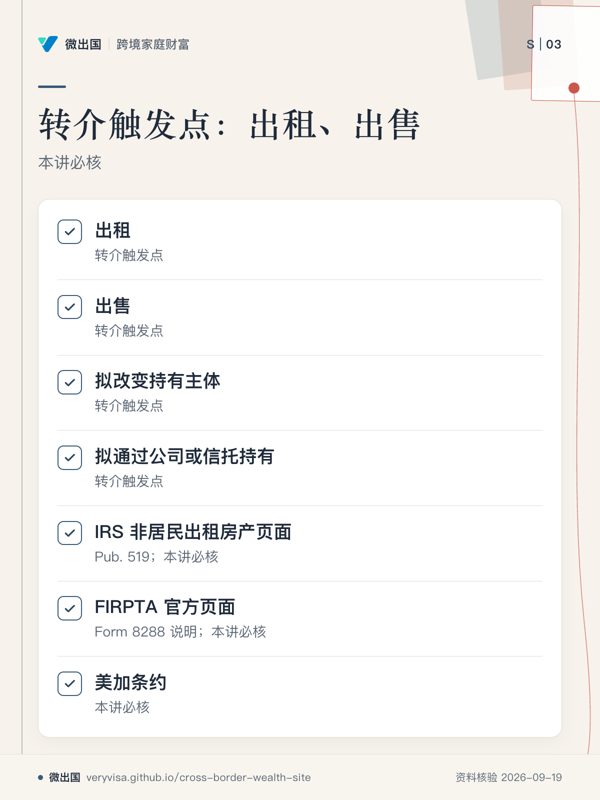
转介触发点出租、出售、拟改变持有主体、拟通过公司或信托持有。
本讲必核IRS 非居民出租房产页面与 Pub. 519;FIRPTA 官方页面与 Form 8288 说明;美加条约。