
| 项 | 内容 |
|---|---|
| 状态 | 现行 |
| 最后核实日期 | 2026-09-24 |
| 适用 | 与加拿大有关的家庭:加拿大居民持有美国资产;移居美国的加拿大人;住在加拿大的美国公民;配偶国籍不同;子女在美国 |
| 不适用 | 美国以外第三国的遗产税或继承税;公司架构的完整设计 |
| 性质 | 研究整理,不是法律或税务意见。示例为简化计算,不考虑债务、丧葬与管理费用、州税、汇率 |
| 需持牌方定夺 | 美国遗产税住所的认定、税约选择与计算、信托设计由美国遗产税律师;加拿大死亡视同处分与信托居民身份由加拿大税务师或律师 |
| 关联文件 | 01《加拿大分红寿险:持有人成为美国税务居民之后》;03《BC 寿险返佣》 |
结论
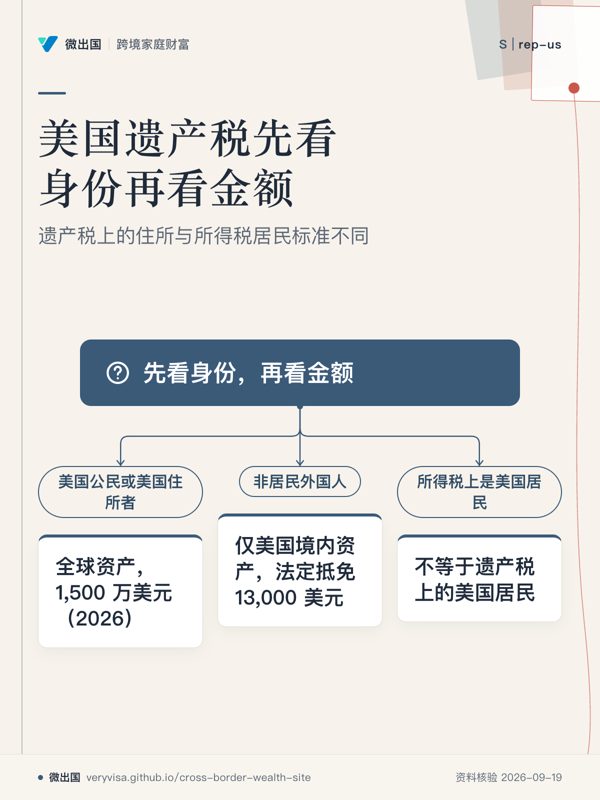
- 先看身份,再看金额。 美国遗产税把人分成三类:美国公民、美国住所者(domicile)、非居民外国人。所得税上的“美国税务居民”(绿卡、住满天数)不等于遗产税上的“美国居民”。同样 800 万美元的资产,身份不同,税额可以从零到一百多万美元(见例 2)。
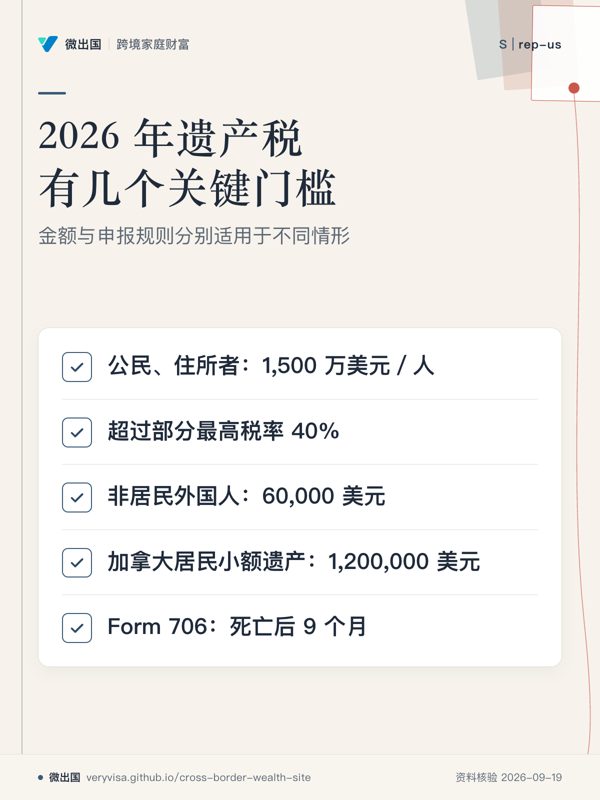
- 2026 年联邦数字:美国公民和住所者每人基本免税额 1,500 万美元,由 2025 年 7 月 4 日签署的法律(Public Law 119-21)写入 §2010(c)(3),不再有到期回落,2027 年起按通胀调整。超过部分最高税率 40%。非居民外国人的法定抵免只相当于 6 万美元。
- 最容易被忽视的是情形 D:已经搬到美国、所得税上是美国居民,但遗产税上没有美国住所,又已不再是加拿大居民的人。这类人既拿不到 1,500 万,也用不了加美税约的按比例抵免,美国境内资产只有 6 万美元豁免。
- 配偶不是美国公民时,无限婚姻扣除不适用。可选的路有四条:合格境内信托(QDOT)、配偶及时入籍、加美税约婚姻抵免、生前分批赠与。两人都是加拿大公民、已在美国落户的夫妇,税约婚姻抵免往往最简单。
- 联邦零税不代表没有税。 华盛顿州、纽约州、马萨诸塞州、俄勒冈州等十几个司法辖区有自己的遗产税,门槛从 100 万美元(俄勒冈州)到 1,500 万美元(康涅狄格州,与联邦挂钩)不等,多数远低于联邦。
- 寿险在不同情形下待遇相反:美国公民和住所者本人持有的保单,赔付全额计入遗产;非居民外国人本人的寿险赔付不计入美国遗产,但加拿大居民会因此摊薄税约抵免。
一、先定身份
1.1 三类人
| 身份 | 遗产税课税范围 | 可用免税额 |
|---|---|---|
| 美国公民(不论住在哪里) | 全球资产 | 1,500 万美元(2026) |
| 美国住所者(非公民) | 全球资产 | 1,500 万美元(2026) |
| 非居民外国人(遗产税上无美国住所) | 仅美国境内资产 | 法定抵免 13,000 美元,相当于 6 万美元;加拿大居民可用税约第 XXIX B 条放大 |
1.2 住所怎么认定
美国财政部条例 §20.0-1(b)(1):在某地居住,哪怕时间很短,只要没有日后离开的明确意图,就在该地取得住所;只是居住、没有久留意图,不构成住所;有迁出的意图但没有实际迁出,住所也不改变。
绿卡在多数情况下会被认定为美国住所,但不是绝对。实务中法院看意图的客观表现,常见因素有:
- 主要住宅和家人在哪里;
- 工作、生意、主要资产在哪里;
- 签证类型(临时工作签证与永久居留差别很大);
- 遗嘱、信托里写的住所;
- 驾照、选民登记、社团和宗教活动;
- 在各国实际停留的时间。
所得税居民则按 §7701(b) 的客观测试:持绿卡,或满足实质居住天数测试。两套标准不同,所以会出现“所得税上是美国居民、遗产税上不是”的人。
1.3 本文的情形划分
| 情形 | 描述 |
|---|---|
| A | 加拿大居民,非美国公民(还没搬、或已搬回加拿大) |
| B | 美国公民,包括住在加拿大的美国公民 |
| C | 已移居美国、在美国建立住所的加拿大公民(多为绿卡持有人,准备长期生活) |
| D | 已移居美国、所得税上是美国居民,但遗产税上没有美国住所,且已不是加拿大税务居民(例如工作签证、计划回加) |
| E | 夫妻一方不是美国公民(横跨 B、C 两种情形) |
| F | 在美国住满一段时间后打算离开(放弃绿卡或国籍) |
| G | 继承人在美国,被继承人是加拿大人 |
二、2026 年关键数字
| 项目 | 数字 | 依据 |
|---|---|---|
| 基本免税额(公民、住所者) | 15,000,000 美元/人 | §2010(c)(3),经 P.L. 119-21 修订;Rev. Proc. 2025-32 |
| 对应统一抵免 | 5,945,800 美元 | 按 §2001(c) 税率表计算 1,500 万的税额 |
| 税率 | 18% 至 40%;应税额超过 100 万美元部分 40% | §2001(c) |
| 隔代转移税(GST)豁免 | 15,000,000 美元 | Rev. Proc. 2025-32 |
| 年度赠与免税额 | 19,000 美元/受赠人 | §2503(b);Rev. Proc. 2025-32 |
| 赠与非美国公民配偶的年度免税额 | 194,000 美元 | §2523(i);Rev. Proc. 2025-32 |
| 非居民外国人统一抵免 | 13,000 美元(相当于 60,000 美元),不通胀调整 | §2102(b)(1) |
| 非居民外国人申报门槛 | 美国境内资产超过 60,000 美元,报 Form 706-NA | — |
| 税约小额遗产规则 | 加拿大居民全球总遗产不超过 1,200,000 美元时,美国只对依税约第 XIII 条可课其收益的财产(主要是美国不动产)征遗产税 | 税约第 XXIX B 条;IRS 手册 4.25.4 |
| 申报期限 | Form 706 死亡后 9 个月,可延 6 个月(Form 4768) | — |
| 可携带性补选 | 不需报 706 的遗产,死亡后 5 年内可简化补选 | Rev. Proc. 2022-32 |
| 弃籍税门槛(2026) | 净资产 2,000,000 美元(不调整);前 5 年平均所得税超过 211,000 美元;视同出售豁免 910,000 美元 | §877A;IRS |
| 外国赠与申报 | 一年内从非居民外国人或外国遗产收到的赠与、遗赠合计超过 100,000 美元,报 Form 3520 | IRS |
| 加拿大资本利得计入比例 | 50%(提高到三分之二的提议已于 2025-03-21 取消) | 加拿大联邦政府公告 |
| BC 2026 最高边际税率 | 普通收入 53.5%,资本利得 26.75%(应税收入超过 265,545 加元) | TaxTips.ca |
| BC 遗嘱认证费 | 25,000 至 50,000 加元部分每千元 6 元,超过 50,000 加元部分每千元 14 元,另有 200 元申请费 | BC Probate Fee Act |
三、逐情形分析
情形 A:加拿大居民,非美国公民
课税范围只有美国境内资产。
| 算美国境内资产 | 不算美国境内资产 |
|---|---|
| 美国不动产 | 本人寿险赔付(§2105(a)),不论保单在哪里买 |
| 位于美国的有形动产 | 美国银行存款(与美国经营无关的,§2105(b)) |
| 美国公司股票,不论托管在哪个国家 | 在加拿大上市、持有美股的 ETF 或共同基金信托单位 |
| 美国共同基金、美国上市 ETF | 非美国公司的股票 |
| 美国退休账户(IRA、401(k)) | |
| 美国人发行的多数债务(符合 portfolio interest 条件的债券除外) |
抵免(税约第 XXIX B 条):
- 按比例统一抵免(第 2 款)= 5,945,800 ×(美国境内总遗产 ÷ 全球总遗产),不低于 13,000。
- 婚姻抵免(第 3 款):美国境内财产留给配偶的,可再得一份抵免,上限为上面的按比例抵免额,也不超过这些财产对应的税额。要选这项,执行人必须放弃美国法下的婚姻扣除。
- 小额遗产:全球总遗产不超过 120 万美元时,美国股票等不再课税,只剩美国不动产等。
寿险赔付不课美国遗产税。但本人持有保单(或有所有权附带权利)时,赔付计入全球总遗产,也就是分母,会摊薄按比例抵免。
例 1:寿险摊薄抵免
加拿大居民,全球总遗产 3,000 万美元,其中美国境内资产 800 万(美国房产加美股),另有本人持有、以本人为被保险人的加拿大保单,身故赔付 600 万。
| 计算 | 保单本人持有 | 保单由他人或信托持有 |
|---|---|---|
| 800 万的暂定税额 | 3,145,800 | 3,145,800 |
| 全球总遗产(分母) | 3,000 万 | 2,400 万 |
| 按比例抵免 | 5,945,800 × 8/30 = 1,585,547 | 5,945,800 × 8/24 = 1,981,933 |
| 美国遗产税 | 1,560,253 | 1,163,867 |
换持有人,美国遗产税少约 39.6 万美元。如果 800 万美国资产全部留给配偶并选婚姻抵免,再加一份 1,585,547 的抵免,两项合计 3,171,094,超过 3,145,800,第一次死亡时美国遗产税为零。配偶去世时,这些美国资产会再面对一次同样的计算。
加拿大同时发生什么死亡时按 ITA 70(5) 对全部资本财产视同按市价处分,收益的 50% 计入最后一年所得;留给配偶或配偶信托的可按 70(6) 延税。美国资产的增值在加拿大同样课税。税约第 XXIX B(6) 条让加拿大对美国遗产税给予抵免,限于美国来源所得和收益对应的加拿大税。
申报美国境内资产超过 6 万美元,执行人要报 Form 706-NA,即使抵免后税额为零也要报,才能主张税约待遇(附 Form 8833)。美国券商通常要看到 IRS 的转移证书(transfer certificate)才放行资产,处理时间较长。
赠与非居民外国人只在赠与位于美国的有形财产(不动产、有形动产)时课美国赠与税;赠与美国股票等无形资产不课美国赠与税。税约不减免赠与税。在加拿大,赠与资本财产按 ITA 69 视同按市价处分(给配偶可按 73(1) 延税),还要注意归属规则。
判断全球资产低于 1,500 万美元的加拿大居民,按比例抵免一般就能把美国遗产税降到零,但申报义务照样存在。需要安排结构的,是全球资产高、而且美国资产占比也高的家庭。
建议
- 先算两个数:全球总遗产和美国境内资产,按美元、注明汇率日期。
- 大额寿险考虑由配偶、子女或信托持有,把它移出分母(注意加拿大转让保单的税务后果,见文件 01)。
- 美股仓位可以换成加拿大上市、持有美股的基金,不属于美国境内资产。但如果将来可能移居美国,这类基金在美国所得税上属于被动外国投资公司(PFIC),到时要再调整。
- 美国房产用无追索权按揭:非居民外国人的无追索权债务可以直接从该房产价值中扣减,有追索权的债务只能按比例扣除。
- 预计有税的,用寿险准备交税资金。本人寿险赔付不计入美国遗产。
- 两国各立一份遗嘱,处理各自的资产,并确认两份遗嘱不会互相撤销。
情形 B:美国公民(包括住在加拿大的美国公民)
课税范围全球资产,每人 1,500 万美元。
配偶是美国公民留给配偶的财产无限扣除(§2056)。第一位去世者没用完的免税额,可以通过可携带性(portability,§2010(c)(4)–(5))转给尚存配偶,前提是执行人按时报 Form 706 并选择。夫妻合计可达 3,000 万美元。
配偶不是美国公民见情形 E。
寿险本人持有、以本人为被保险人的保单,赔付全额计入(§2042)。
住在加拿大的美国公民同一笔财产可能同时面对加拿大的死亡视同处分和美国遗产税。税约提供两个方向的抵免:加拿大对美国来源财产的美国遗产税给予抵免(XXIX B(6));美国对加拿大就非美国境内财产的视同处分收益所征的税给予抵免(XXIX B(7))。两国抵免的次序和上限要由两国税务师一起算。
判断全球资产低于 1,500 万美元且配偶是美国公民的,联邦遗产税基本不是问题,但仍可能有州遗产税,住在加拿大的还要算加拿大的视同处分税。
情形 C:已移居美国并建立住所的加拿大公民
这是持有加拿大分红寿险、移居美国的家庭最常见的情形。
课税范围全球资产,包括留在加拿大的房产、投资和加拿大保单。每人 1,500 万美元。
寿险本人持有的加拿大保单,赔付全额计入遗产。600 万赔付若落在 40% 边际税率段,对应 240 万美元遗产税。
配偶配偶是美国公民的同情形 B;是加拿大公民、非美国公民的见情形 E。
加拿大同时发生什么
- 离境时加拿大已对大部分财产做过视同处分(ITA 128.1(4))。加拿大不动产等“应税加拿大财产”当时不处分,死亡时由加拿大按非居民规则课税。
- 税约 XXIX B(5):死者死亡前是美国居民时,为适用 ITA 70(5.2) 和 70(6),死者和配偶都视为加拿大居民。加拿大房产留给配偶可以延税。
- 美国对加拿大就这部分财产征的税给予抵免(XXIX B(7))。
移居当年的一个选择税约第 XIII(7) 条允许在一国被视同处分并纳税的人,选择在另一国也按该日市价视为出售再买回。离境时在加拿大交过离境税的资产,可以据此把美国的税务成本提高到离境日市价,避免同一段增值在美国再课一次。这是所得税问题,但会影响继承人日后的税负,移居当年就要决定。
判断
- 全球资产低于 1,500 万美元:联邦遗产税基本无须担心。重点转向州遗产税、配偶国籍、加拿大保单的 §7702 合规和申报(文件 01)。
- 1,500 万至 3,000 万美元:配偶是美国公民的,婚姻扣除加可携带性即可;配偶不是美国公民的,看情形 E。
- 超过 3,000 万美元:需要真正的规划,例如不可撤销寿险信托(ILIT)、终身赠与、配偶终身受益信托(SLAT)、GRAT。
建议
- 本人持有的大额加拿大保单,评估移入 ILIT。新保单由信托直接投保最干净;现有保单转入有三年回拨期(§2035),还要看加拿大的转让税和保险公司是否接受美国信托持有。
- 保存“建立住所”的客观证据,并在美国遗嘱或生前信托中写明住所,避免日后在“住所在哪”上产生争议。
- 加拿大仍有房产的,同时做加拿大遗嘱,并利用 XXIX B(5) 安排给配偶的延税。
情形 D:美国所得税居民,但无美国住所,也不再是加拿大居民
课税范围只有美国境内资产,因为遗产税上是非居民外国人。
抵免只有 13,000 美元,相当于 6 万美元。税约第 XXIX B(2) 条的按比例抵免以“死亡时是加拿大居民”为前提,这类人已不是加拿大居民,用不上。持绿卡者按税约可能算美国居民,财产留给配偶时理论上还能申请税约婚姻抵免,但上限是美国法下的 13,000 美元,改变不了结论。
寿险本人寿险赔付不属于美国境内资产(§2105(a)),不计入。在这个情形里,保单反而没有遗产税问题。
例 2:同一份资产,三种身份
总资产 800 万美元:美国自住房 200 万,美股 100 万,美国银行存款 50 万,本人持有的加拿大保单赔付 300 万,其他加拿大资产 150 万。
| 情形 A:加拿大居民 | 情形 C:美国住所者 | 情形 D:有美国所得税居民身份、无住所 | |
|---|---|---|---|
| 课税范围 | 美国境内资产 300 万(房加美股;存款和保单不算) | 全球 800 万 | 美国境内资产 300 万 |
| 300 万或 800 万的暂定税额 | 1,145,800 | 800 万低于免税额 | 1,145,800 |
| 抵免 | 5,945,800 × 3/8 = 2,229,675 | 5,945,800 | 13,000 |
| 美国遗产税 | 0 | 0 | 1,132,800 |
同样的资产,处在中间状态的人税负最重。很多人以为“有美国身份就有 1,500 万豁免”,或以为“还是加拿大公民就有税约保护”,这两种想法在情形 D 下都不成立。
例外如果此人在加拿大仍被认定为税务居民(例如在加拿大保留住宅和家人),就是两国双重居民,要按税约第 IV 条的加比规则决定条约上的居民身份,可能恢复税约抵免。这要个案判断。
判断这是代价最高、最少人意识到的情形,常见于持工作签证在美国工作、没打算久留、但已切断加拿大居民身份的人。
建议
- 请美国律师判断住所。如果真实意图是长期留在美国,住所的客观证据(在美国购房安家、遗嘱写明美国住所、家人迁入)会支持认定为美国住所,从而适用 1,500 万美元。住所是事实问题,只能如实认定,不能为了税去选。
- 如果确实打算回加拿大:
- 减少美国境内资产。美国银行存款不算美国境内资产;但作为美国所得税居民,改持非美国基金会碰 PFIC,所得税上很不利,两者要权衡。
- 美国房产用无追索权按揭,直接减少计入的价值。
- 用本人寿险准备交税资金,本人寿险赔付不计入美国遗产(寿险本身的 §7702 和 1% 消费税问题仍在,见文件 01)。
- 身份每变一次(拿绿卡、换签证、入籍、搬家),重新判断一次。
情形 E:配偶不是美国公民
规则留给非美国公民配偶的财产,不适用无限婚姻扣除(§2056(d)(1))。死者是非居民外国人时同样如此。
四条路
| 路径 | 法律依据 | 怎么运作 | 优点 | 缺点 |
|---|---|---|---|---|
| 合格境内信托(QDOT) | §2056(d)(2)、§2056A | 留给配偶的财产进入 QDOT,至少一名受托人是美国公民个人或美国公司。配偶领收入不课税;领本金(困难分配除外)和配偶去世时的余额,按第一位死者的税率补征 | 第一次死亡时可全额扣除 | 税只是推迟;长期受托管理成本;对本金使用限制多 |
| 配偶及时入籍 | §2056(d)(4) | 配偶在遗产税申报前成为美国公民,且自死亡起一直是美国居民,视同美国公民配偶 | 恢复无限婚姻扣除,可配合可携带性 | 时间和移民程序不由自己控制;入籍后配偶自身成为全球课税对象 |
| 加美税约婚姻抵免 | 税约 XXIX B(3)、(4) | 执行人选择税约待遇,并不可撤销地放弃美国法下的婚姻扣除(包括 QDOT)。抵免额不超过可用的统一抵免,也不超过留给配偶的合格财产对应的税额 | 不需要 QDOT,财产直接给配偶;可大致把第一次死亡的免税范围扩大一倍 | 只照顾第一次死亡;配偶去世时财产在配偶遗产中课税;不可撤销 |
| 生前赠与 | §2523(i) | 每年给非公民配偶最多 194,000 美元不课赠与税 | 逐年把财产移到配偶名下 | 金额有限;配偶名下财产日后计入配偶遗产 |
税约婚姻抵免的条件(IRS 手册 4.25.4):
- 死者死亡时是美国公民,或是美国或加拿大的居民;
- 尚存配偶在死者死亡时是美国或加拿大的居民;
- 如果两人都是美国居民,至少一人是加拿大公民;
- 执行人选择税约待遇并放弃婚姻扣除;
- 留给配偶的财产,在配偶是美国公民的情况下本可享受婚姻扣除。
可携带性美国公民或住所者的遗产,执行人可以选择把未用免税额转给配偶。尚存配偶如果是非公民、非美国居民,不能使用这部分额度,税约另有规定的除外(条例 §20.2010-3(e))。用了 QDOT 的,转移额度要到 QDOT 最终分配或终止时才能确定(条例 §20.2010-2(c)(4))。死者是非居民外国人的,执行人不能选择可携带性。
夫妻共有财产配偶是美国公民时,夫妻联名财产各算一半(§2040(b))。配偶不是美国公民时,这个一半规则不适用,改为全额计入先去世者的遗产,除非能证明尚存配偶出过资(§2056(d)(1)(B)、§2040(a))。只写两人名字、不保留出资记录,是常见失误。
例 3:情形 C 的加拿大籍夫妇
丈夫是加拿大公民、持绿卡、已建立美国住所,2026 年去世,全球遗产 2,500 万美元(含本人持有的加拿大保单赔付 500 万)。妻子是加拿大公民、持绿卡。
| 方案 | 第一次死亡时的联邦遗产税 | 之后 |
|---|---|---|
| 全部直接留给妻子,不做任何选择 | 40% ×(2,500 万 − 1,500 万)= 4,000,000 | — |
| 超出 1,500 万的部分进入 QDOT | 0 | 妻子领本金或去世时,按丈夫的税率补征,最多约 400 万(另加增值部分) |
| 选税约婚姻抵免,全部或大部分留给妻子 | 0 | 财产进入妻子遗产,按她自己的免税额课税 |
| 选税约婚姻抵免,只把 1,000 万留给妻子 | 0 至约 240 万,取决于算法(见下) | 同上 |
| 妻子在申报前入籍 | 0(无限婚姻扣除) | 丈夫未用额度可转给妻子 |
税约只规定婚姻抵免不超过“留给配偶的合格财产对应的税额”,没有规定这个税额怎么算。只留 1,000 万给妻子时:按边际计算(有这 1,000 万与没有它的税额之差)为 400 万,税额为 0;按总税额比例摊算为 9,945,800 × 10/25 = 3,978,320,剩约 2.2 万;按扣除统一抵免后的 400 万再比例摊算只有 160 万,剩约 240 万。采用哪种算法,由美国律师依 IRS 实务确定。
全部财产留给配偶时,三种算法结果一致:税约婚姻抵免加统一抵免最多可覆盖约 2,986 万美元的遗产(简化计算)。
判断两人都是加拿大公民、已在美国落户、合计资产在 1,500 万至 3,000 万美元之间、并打算把大部分遗产留给配偶的夫妇,税约婚姻抵免通常比 QDOT 简单:不需要长期美国受托人,也没有后续补税机制。它的局限是只解决第一次死亡。资产更高,或尚存配偶可能离开美国的,要把 QDOT、入籍、生前赠与放在一起比较。
情形 F:在美国住满一段时间后离开
长期居民在截至离开那年的 15 个纳税年度中,至少 8 个年度持有绿卡(§877(e)(2)),只持有一部分时间的年度也算一年。按税约被视为加拿大居民、且没有放弃税约待遇的年度,不计入这 8 年。
受涵盖弃籍者长期居民放弃绿卡,或美国公民放弃国籍,满足下列任一条件:
- 净资产 200 万美元以上(不通胀调整,包括保单价值);
- 离开前 5 年平均所得税超过 211,000 美元(2026);
- 不能在 Form 8854 上证明过去 5 年完全合规。
后果
- 视同在离开前一天按市价出售全部资产,收益超过 910,000 美元(2026)的部分课税;
- 此后此人赠与或遗赠给美国人的财产,超过年度免税额的部分,由收受的美国人按 40% 缴税(§2801)。子女留在美国的家庭,这一条影响最大。
判断持绿卡的第 8 个日历年之前是一个决策点。已建立美国住所后离开并回到加拿大的,遗产税上回到情形 A。
建议
- 数清绿卡年份,部分年度也算。
- 保持 5 年合规记录完整。离开时要在 Form 8854 上证明过去 5 年遵守了美国税法,证明不了的,即使资产远低于 200 万美元,也自动成为受涵盖弃籍者。加拿大保单的 Form 8938、1% 消费税(Form 720)属于税法范围,漏报直接影响这项证明;FBAR 依据的是另一部法律,是否计入有争议,但同样不应漏报。
情形 G:继承人在美国,被继承人是加拿大人
- 美国没有由继承人缴纳的联邦继承税。被继承人是加拿大居民时,美国只可能对其美国境内资产征遗产税(情形 A)。
- 美国继承人一年内从非居民外国人或外国遗产收到的赠与或遗赠合计超过 100,000 美元,要报 Form 3520,并逐项列出超过 5,000 美元的项目。迟报罚款按每月 5% 计,上限 25%。
- 继承财产的美国税务成本一般为死亡日市价(§1014)。加拿大那边已在死亡时按视同处分课过税。
- 被继承人是受涵盖弃籍者的,美国继承人按 40% 缴税(§2801)。
- 加拿大保单的赔付付给美国受益人,保单不符合 §7702 时,相当于现金价值的部分可能要计税(文件 01 第 2.5 节)。
四、州遗产税
联邦零税时,州税可能仍然存在。截至 2026 年,有 12 个州加华盛顿特区征遗产税,5 个州征继承税,马里兰州两者都征。
| 州 | 2026 年遗产税门槛 | 说明 |
|---|---|---|
| 华盛顿州 | 2026-07-01 起 3,000,000 美元(1 至 6 月为 3,076,000) | 2026-07-01 起税率 10% 至 20%(此前一年最高 35%);没有可携带性;没有州赠与税 |
| 纽约州 | 7,350,000 美元 | 应税遗产超过门槛 105% 时,豁免整体失效(俗称“悬崖”) |
| 马萨诸塞州 | 2,000,000 美元 | 不通胀调整 |
| 俄勒冈州 | 1,000,000 美元 | — |
| 伊利诺伊州 | 4,000,000 美元 | — |
| 康涅狄格州 | 15,000,000 美元 | 与联邦免税额挂钩 |
加利福尼亚、佛罗里达、得克萨斯、亚利桑那、内华达没有州遗产税或继承税。其他州的具体门槛以州税务部门当年公布为准。
五、美国遗产税与加拿大死亡税制对照
| 项目 | 美国联邦遗产税 | 加拿大 |
|---|---|---|
| 税种 | 对遗产价值课税 | 没有遗产税;死亡时资本财产视同按市价处分,对增值课所得税(70(5)) |
| 税基 | 资产总价值 | 市价减成本的增值,50% 计入所得 |
| 免税额 | 1,500 万美元/人(公民、住所者) | 没有统一免税额;主要住所可免;留给配偶或配偶信托可延税(70(6)) |
| 最高税率 | 40% | 以 BC 为例,资本利得实际最高 26.75% |
| 配偶 | 美国公民配偶无限扣除;非公民配偶需 QDOT 或税约 | 配偶延税不看国籍,但配偶须为加拿大居民(美国居民死者可用税约 XXIX B(5)) |
| 寿险 | 死者持有或有所有权附带权利时,赔付计入遗产 | 本人为被保险人的保单,死亡赔付免税,不属视同处分;以他人为被保险人的保单按现金价值视同处分(70(5.3)) |
| 遗嘱认证 | 按州法,费用和程序因州而异 | BC 按遗产价值收费,超过 5 万加元部分约 1.4%;有指定受益人的寿险不计 |
| 死后成本 | 继承人成本重置为死亡日市价(§1014) | 继承人成本为视同处分价格 |
六、规划工具
| 工具 | 法律依据 | 作用 | 适合情形 | 成本与风险 | 跨境要点 |
|---|---|---|---|---|---|
| 年度赠与 | §2503(b) | 每人每年给每个受赠人 19,000 美元不占免税额 | 所有 | 金额小,靠时间累积 | 加拿大居民赠与资本财产按市价视同处分 |
| 学费、医疗直付 | §2503(e) | 直接付给学校或医疗机构,不限金额,不算赠与 | 有孙辈、有长辈需照顾的家庭 | 必须直接付给机构 | — |
| 大额终身赠与 | §2505 | 用掉部分 1,500 万免税额,把之后的增值移出遗产 | C、B,资产远超免税额 | 受赠人承继原成本(§1015),失去死亡时成本重置(§1014),日后出售时所得税更高 | 受赠人在加拿大的,要看加拿大的归属规则和信托规则 |
| 不可撤销寿险信托(ILIT) | §2042、§2035 | 由信托持有保单,赔付不计入被保险人遗产 | C、B,有大额保单 | 现有保单转入有三年回拨期;信托需每年处理保费赠与(常用 Crummey 权利) | 加拿大保险公司未必接受美国信托持有;转让现有保单可能在加拿大产生保单收益;受托人或管理地在加拿大的,信托可能被认定为加拿大居民信托 |
| 配偶终身受益信托(SLAT) | §2511 等 | 用免税额把资产放入信托,配偶可受益 | C、B | 离婚或配偶先去世时,家庭失去这部分资产的使用 | 配偶不是美国公民也可用,因为用的是免税额而非婚姻扣除 |
| 合格境内信托(QDOT) | §2056(d)、§2056A | 非公民配偶的婚姻扣除 | E | 税只是推迟;受托管理成本 | 至少一名美国受托人 |
| 税约婚姻抵免 | 税约 XXIX B(3) | 非公民配偶的替代方案 | E、A | 不可撤销;只管第一次死亡 | 条件见情形 E |
| 可携带性 | §2010(c)(4)–(5) | 把第一位去世者未用免税额转给配偶 | B、C | 必须按时报 706;非公民非居民配偶不能用 | 死者是非居民外国人的不能选 |
| 设保年金信托(GRAT) | §2702 | 资产增值超过法定利率的部分,无赠与税地转给受益人 | 有高增长资产 | 设立人在期限内去世则失效 | — |
| 合格个人住宅信托(QPRT) | §2702(a)(3) | 以折扣价值把住宅转出遗产 | 有高价住宅 | 期限结束后要付租金才能继续住;期限内去世则失效 | — |
| 慈善遗赠与慈善信托 | §2055、§664 | 慈善部分全额扣除 | 有慈善意愿 | 财产归慈善 | 遗赠给加拿大慈善机构,能否在美国扣除要看税约 XXIX B(1) 和机构资格 |
| 家族有限合伙或有限公司 | §2036、§2703 | 以少数股权、流动性折扣估值 | 大额资产 | IRS 重点审查;必须有真实商业目的并规范运作 | 加拿大居民成员的税务要一起设计 |
| 美国可撤销生前信托 | 州法 | 避免州遗嘱认证程序 | 有美国不动产 | 不省遗产税 | 加拿大居民设立的,要看加拿大信托规则 |
| 分地域遗嘱 | 两国遗嘱法 | 各国资产各自处理,加快认证 | 两国都有资产 | 两份文件措辞必须协调,避免后一份撤销前一份 | — |
| 无追索权按揭 | 条例 §20.2053-7 等 | 非居民外国人美国房产按净值计入 | A、D | 利息成本 | — |
| 本人寿险(非居民外国人) | §2105(a) | 赔付不计入美国遗产,可用于交税 | A、D | 保费成本 | 寿险本身的所得税合规见文件 01 |
七、判断总表
| 身份 | 全球资产低于 1,500 万美元 | 1,500 万至 3,000 万美元 | 超过 3,000 万美元 |
|---|---|---|---|
| A 加拿大居民 | 按比例抵免通常使联邦税为零;美国资产超过 6 万仍须报 706-NA、办转移证书 | 看美国资产占比,可能有税;留给配偶的用婚姻抵免 | 需要调整持有方式;寿险移出分母;准备交税资金 |
| B/C,配偶是美国公民 | 没有联邦遗产税;看州税 | 婚姻扣除加可携带性,第一次死亡无税 | ILIT、终身赠与、GRAT 等 |
| B/C,配偶是加拿大公民、非美国公民 | 没有联邦遗产税;看州税;联名财产按出资计 | 税约婚姻抵免或 QDOT;配偶入籍也是选项 | QDOT 加 ILIT 加赠与,并比较入籍 |
| D 有美国所得税居民身份、无住所 | 美国境内资产超过 6 万美元就可能有税 | 同左,金额更大 | 同左 |
八、一个家庭的处理顺序
- 列身份表:每位家庭成员的国籍、绿卡取得日期、住所判断、是否仍是加拿大税务居民。
- 列资产表:按所在地(美国境内与否)和持有人分列,统一换算成美元并注明汇率日期。寿险单独列出持有人、被保险人、受益人、赔付金额。
- 算两次:丈夫先去世、妻子先去世,各算一遍第一次死亡和第二次死亡。
- 选工具:对照第六节,按情形挑选。
- 做文件:两国遗嘱、受益人指定、授权书;需要时设立信托。
- 定复核点:移居、拿绿卡、入籍、绿卡第 8 年、结婚或离婚、大额资产买卖、每年 1 月公布的新数字。
复核点
再次使用本文前,只需复核这些会变的内容:
- 基本免税额、年度赠与额、非公民配偶年度额(2027 年起每年通胀调整)
- 弃籍税的平均所得税门槛和视同出售豁免额
- 所在州的遗产税门槛与税率(华盛顿州 2026 年刚改过)
- 加拿大资本利得计入比例与 BC 税率
- 加美税约是否修订
来源(检索日期 2026-09-23/2026-09-24)
- Morgan Lewis,2026 年遗产、赠与税数额:https://www.morganlewis.com/pubs/2025/10/irs-announces-increased-gift-and-estate-tax-exemption-amounts-for-2026
- Harris Beach Murtha,2026 年联邦与纽约州数额:https://www.harrisbeachmurtha.com/insights/2026-adjustments-to-estate-gift-generation-skipping-transfer-tax-and-income-tax-brackets/
- KPMG,Rev. Proc. 2025-32 摘要:https://kpmg.com/us/en/taxnewsflash/news/2025/10/tnf-rev-proc-2025-32-inflation-adjustments-for-2026-individual-taxpayers.html
- IRS 手册 4.25.4(加拿大税约按比例抵免、婚姻抵免条件、120 万小额遗产、13,000 抵免):https://www.irs.gov/irm/part4/irm_04-025-004
- CRA 1997 年加美税约第 XXIX B 条说明(§2105(a)、XXIX B(6)(7)):https://taxinterpretations.com/cra/severed-letters/9604996
- 加美税约议定书文本(XXIX B(5)):https://www.treaty-accord.gc.ca/text-texte.aspx?id=105099
- Canada–United States Tax Convention Act, 1984:https://laws-lois.justice.gc.ca/eng/acts/C-10.7/page-5.html
- San Francisco Tax Counsel,第 XXIX B 条与非居民赠与税:https://sftaxcounsel.com/blog/a-closer-look-at-the-u-s-canada-tax-treaty-article-governing-the-u-s-estate-tax/
- Sartorial Wealth,2026 年统一抵免 5,945,800 与 706-NA/8833:https://sartorialwealth.com/us-estate-tax-canadians-60000-exemption-treaty-credit/
- Cardinal Point,加拿大人持美国资产与转移证书:https://cardinalpointwealth.com/2025/07/22/cross-border-death-and-taxes-planning-for-canadians-dying-with-u-s-situs-assets/
- Zenith Financial Advisors,寿险摊薄按比例抵免:https://zenithfinancialadvisors.com/blog/us-estate-tax-canadians-2026
- ArentFox Schiff,遗产与赠与税上的住所认定:https://www.afslaw.com/perspectives/alerts/residency-determination-us-federal-estate-and-gift-tax-purposes-and-choice-us
- Wiggin and Dana,非公民的遗产税(绿卡多数情况下构成住所):https://www.wiggin.com/publication/2024-non-citizen-u-s-transfer-tax-overview/
- 条例 §20.2010-2(可携带性、非居民外国人不能选择):https://www.law.cornell.edu/cfr/text/26/20.2010-2
- 条例 §20.2010-3(非公民非居民配偶不能使用转移额度):https://www.govinfo.gov/content/pkg/CFR-2018-title26-vol16/xml/CFR-2018-title26-vol16-sec20-2010-3.xml
- The Tax Adviser,QDOT 与可携带性:https://www.thetaxadviser.com/issues/2016/dec/understanding-qualified-domestic-trusts-portability/
- 弃籍税 2026 门槛:https://www.taxesforexpats.com/articles/expatriation/us-exit-tax.html ;IRS:https://www.irs.gov/individuals/international-taxpayers/expatriation-tax
- IRS,外国人赠与申报:https://www.irs.gov/businesses/gifts-from-foreign-person ;Form 3520 说明:https://www.irs.gov/pub/irs-pdf/i3520.pdf
- ILIT 与三年回拨:https://www.cummings.law/tax-implications-of-owning-life-insurance-in-an-irrevocable-life-insurance-trust-ilit/
- 加拿大取消提高资本利得计入比例:https://enrichedthinking.scotiawealthmanagement.com/2025/04/07/cancellation-of-the-proposed-capital-gains-inclusion-rate-increase/
- BC 2026 税率:https://www.taxtips.ca/taxrates/bc.htm
- BC 遗嘱认证费:https://wisewill.ca/articles/bc-probate-process.html
- 华盛顿州 2026 年遗产税调整:https://www.merceradvisors.com/personal-finance/washington-estate-tax-rates-roll-back-in-2026/
- 州遗产税与继承税汇总:https://creativeplanning.com/insights/taxes/state-estate-inheritance-taxes/ ;https://bailard.com/2026-state-estate-inheritance-tax-overview/
- 康涅狄格州税务局,遗产与赠与税:https://portal.ct.gov/drs/individuals/individual-income-tax-portal/estate-and-gift-taxes/tax-information
- 26 U.S.C. §877(长期居民、税约年度除外、五年合规证明):https://www.law.cornell.edu/uscode/text/26/877