
简答
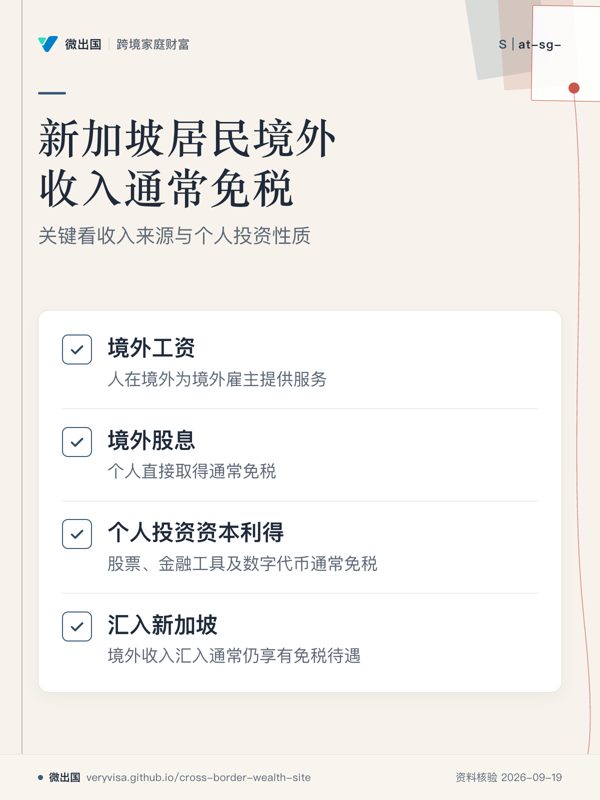
- 海外工资:人在境外为境外雇主实际提供服务形成的工资,通常属于境外收入,汇入新加坡通常仍享有免税待遇;人在新加坡提供服务,或海外工作只是新加坡雇佣工作的附带出差,则按新加坡来源收入处理。1
- 海外股息:新加坡税务居民个人收到境外公司的股息,在新加坡通常属于免税收入;通过新加坡合伙企业取得时,需要另外检查适用条件。2
- 资本利得:个人买卖股票、金融工具及数字代币形成的投资收益,通常按个人投资处理;如果事实显示属于交易或经营收入,则进入所得税规则。3
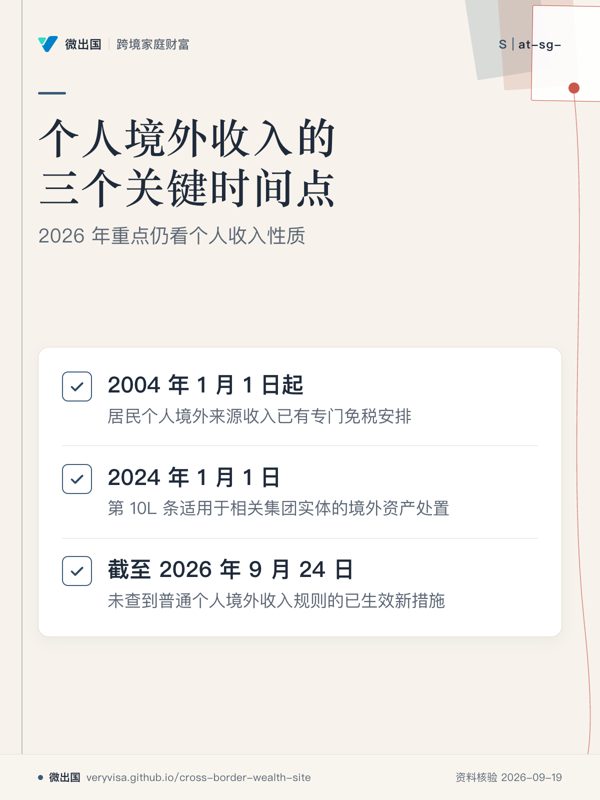
- 汇款:新加坡居民个人把境外收入汇入新加坡,通常不会因为汇款动作本身产生新加坡所得税;居民个人境外来源收入自 2004 年起已有专门免税安排。14
- 2026 年重点:2024 年起生效的《所得税法》第 10L 条主要针对相关集团实体收到的新加坡境外资产处置收益;普通个人投资者的境外资产处置收益通常不落入第 10L 条,仍按资本/收入性质判断。511
2026 年 9 月现状
1.境外工资的核心判断是收入来源,而不是收款银行所在地。 新加坡税务制度原则上对新加坡境内取得或产生的收入征税;IRAS 明确说明,境外收入汇入新加坡通常属于免税范围,包括直接存入新加坡银行账户的境外收入。1 **适用对象:**新加坡税务居民个人;**门槛:**该项规则本身没有规定一个适用于所有境外工资的金额免税门槛;**税率:**符合境外来源及个人免税规则时,相关收入在新加坡免税。14 **状态:**已生效;**适用时间:**居民个人境外来源收入的现行免税安排自 2004 年 1 月 1 日起实施;**层级:**新加坡中央所得税制度。4
2.人在海外工作、由境外雇主支付的工资,通常属于境外收入;但工作地点和雇佣关系必须分别判断。 IRAS 将“在海外工作”列为通常产生境外收入的情形,同时列明几个会进入新加坡征税范围的例外,包括海外工作属于新加坡雇佣工作的附带活动、在新加坡为境外雇主工作、境外雇佣收入对应的新加坡境内服务,以及代表新加坡政府在海外履职。1 **适用对象:**个人雇员;**门槛:**没有统一金额门槛;**税率:**若最终属于新加坡应税居民收入,居民个人所得税采用累进税率,现行最高税率为 24%。7 **状态:**已生效;**生效日:**现行规则持续适用;**层级:**新加坡中央所得税制度。17
3.境外股息对新加坡税务居民个人通常属于免税收入。 IRAS 明确列明,境外股息由新加坡税务居民个人在新加坡收到时,通常属于免税股息;通过新加坡合伙企业取得的境外股息需要单独检查 FSIE(Foreign-Sourced Income Exemption,境外来源收入免税)条件。2 **适用对象:**新加坡税务居民个人;**门槛:**个人直接取得的境外股息没有列出统一金额门槛;**税率:**符合个人免税规则时为免税;**状态:**已生效;**适用层级:**新加坡中央所得税制度。2
4.个人股票、金融工具和数字代币的资本利得通常属于资本性投资收益。 IRAS 明确说明,个人买卖股票或其他金融工具,包括数字代币,所产生的利润或亏损通常视为个人投资;相应资本收益通常免税,也无需把免税资本收益作为应税收入申报。3 **适用对象:**个人投资者;**门槛:**没有统一金额门槛;**税率:**个人投资形成的资本收益通常免税;**状态:**已生效;**适用层级:**新加坡中央所得税制度。3
5.投资交易被认定为经营活动时,收益的性质会发生变化。 IRAS 对物业交易列出的判断因素包括交易频率、买卖原因、长期持有的财务能力及持有期限;这些因素体现的是对交易性质的事实判断,而不是单纯按照交易金额决定税务性质。3 **适用对象:**从事频繁或具有经营性质交易的个人;**门槛:**没有一个单独适用于所有股票、物业或金融工具交易的金额门槛;**税率:**若被认定为应税收入,新加坡税务居民个人适用现行居民累进税率,最高税率为 24%。37 **状态:**已生效;**适用层级:**新加坡中央所得税制度。
6.2024 年新增的第 10L 条,不能简单理解成“新加坡从 2024 年开始对个人海外资本利得全面征税”。 第 10L 条主要针对相关集团实体出售境外资产并将收益从境外收到新加坡的情形,适用于 2024 年 1 月 1 日或以后发生的相关处置;普通个人投资者的境外资产处置收益通常不落入第 10L 条,仍需按个人资本/收入性质判断。第 10L 条本身以“Despite anything in the Act”起首,并规定其适用范围内的相关收益进入所得税规则,因此不能概括为“个人资本收益先按第 10L 条评定为个人收入,再自动套用第 13 条免税”。511 **状态:**已生效;**生效日:**2024 年 1 月 1 日;**适用层级:**新加坡中央所得税制度。5
7.2026 年没有查到针对普通新加坡居民个人全面开征海外资本利得税或改变个人境外收入汇入免税规则的已生效新措施。 新加坡财政部 2026 年 6 月公布的《Finance (Income Taxes) Bill 2026》公众咨询涉及 22 项修法,其中包括 20 项《所得税法》修订;2026 年 9 月 2 日公布的咨询反馈摘要列出的重点包括企业创新计划、企业异议及复核程序、上诉期限等,没有列出个人境外工资、境外股息或普通个人资本利得规则的变更。89 **状态:**2026 年修法咨询已结束,反馈摘要已公布;截至 2026 年 9 月 24 日,前述个人境外收入规则仍按现行规定执行;**适用层级:**新加坡中央所得税制度。
8.新加坡的“汇入”概念仍然重要,但对普通居民个人的结果与公司规则有明显区别。 IRAS 的 FSIE 指引规定,居民个人自 2004 年 1 月 1 日起取得的新加坡境外来源收入,在符合个人免税安排的情况下享有免税;该安排与企业取得境外股息、境外分支利润及境外服务收入时适用的 FSIE 条件不同。4 **适用对象:**新加坡税务居民个人;**状态:**已生效;**适用层级:**新加坡中央所得税制度。
9.境外国家自己的税仍然需要单独处理。 新加坡免税只解决新加坡这一端;如果工资、股息或资产处置收益在收入来源国已经产生税负,是否缴纳来源国税、是否享受当地非居民待遇或税收协定待遇,需要按照来源国法律和适用的双重征税协定判断。新加坡税务居民在收入同时属于新加坡应税收入时,可以在符合条件的情况下申请外国税收抵免。10
历史与变更
| 时间 | 变化 | 当时的规则 → 现在的规则 | 来源 |
|---|---|---|---|
| 2003 年 6 月 1 日 | 新加坡建立境外来源收入免税制度(FSIE) | 指定境外股息、境外分支利润、境外服务收入开始在满足条件时享受免税 → 现行制度继续保留,并与居民个人规则分别处理 | IRAS FSIE Guide4 |
| 2004 年 1 月 1 日 | 居民个人境外来源收入免税安排实施 | 居民个人境外来源收入汇入新加坡,原则上进入个人免税安排;通过新加坡合伙取得的收入另行处理 → 该基本框架延续至 2026 年 | IRAS FSIE Guide4 |
| 2024 年 1 月 1 日 | 第 10L 条生效 | 特定相关集团实体的境外资产处置收益在满足第 10L 条条件并汇入新加坡时进入所得税规则 → 普通个人投资者的境外资产处置收益通常不落入第 10L 条,仍按个人资本/收入性质判断 | 《所得税法》修订材料5;IRAS 第 10L 指引11 |
| 2025 年 12 月 8 日 | Finance (Income Taxes) Act 2025 刊宪 | 2025 年修法涉及多项所得税制度调整,包括企业股权处置免税等;该法于 2025 年 12 月 8 日刊宪,部分条文自该日起生效,其余条文按该法规定的不同日期生效 → 个人境外工资、境外股息及通常个人资本利得的核心规则继续适用 | Singapore Statutes Online6 |
| 2026 年 6 月—9 月 | Finance (Income Taxes) Bill 2026 公众咨询及反馈 | 2026 年提出的所得税修订重点集中于企业创新、税务行政及其他制度调整 → 截至 2026 年 9 月 24 日,未见普通个人境外工资、境外股息及资本利得规则的已生效重大改变 | 新加坡财政部89 |
常见误区
| 常见说法 | 实际情况 | 依据 |
|---|---|---|
| “人在新加坡,只要收到海外工资,就一定要在新加坡交税。” | 海外工资首先看服务实际在哪里履行以及是否属于新加坡雇佣关系;真正的海外雇佣工作通常按境外来源收入处理,汇入新加坡通常享有个人免税待遇。 | IRAS 境外收入规则1 |
| “海外股息汇进新加坡以后,就变成新加坡应税股息。” | 新加坡税务居民个人收到境外股息,IRAS 明确列为通常免税的股息;通过新加坡合伙取得时需要另外检查条件。 | IRAS Dividends2 |
| “新加坡 2024 年开始征资本利得税,所以美股盈利也要按 24% 交税。” | 普通个人股票、金融工具及数字代币投资收益通常属于资本性收益;第 10L 条主要针对相关集团实体的境外资产处置收益,普通个人投资者通常不落入第 10L 条,个人收益仍按资本/收入性质判断。 | IRAS 资本利得规则3;ITA 第 10L 条5;IRAS 第 10L 指引11 |
| “海外收入有没有税,只看钱有没有汇回新加坡。” | 汇入是境外来源收入规则中的重要因素,但工资的来源性质、是否在新加坡提供服务、是否属于新加坡业务,以及是否通过新加坡合伙取得,都可能改变结果。 | IRAS 境外收入规则14 |
| “新加坡免税,所以中国、美国、加拿大也不会征税。” | 新加坡与收入来源国是两套独立的征税体系;来源国可能依据工作地点、公司所在地、股息来源或资产所在地征税,具体还要结合当地国内法及税收协定。 | IRAS 外国税收抵免10 |
算一算
例子:境外实际工作工资。
假设一名新加坡税务居民个人在 2026 年全年实际人在加拿大工作,为加拿大雇主提供服务,取得工资 S$100,000,全年没有在新加坡提供该项雇佣服务,年底把全部 S$100,000 汇入自己的新加坡银行账户。
计算逻辑:
- 工资对应的服务实际在加拿大履行,属于境外工作的典型情形。1
- IRAS 明确规定,境外收入汇入新加坡通常属于免税收入,包括汇入新加坡银行账户的境外收入。1
- 因此,在满足上述事实条件的前提下,该 S$100,000 境外工资在新加坡的应税金额为 S$0。
- 加拿大是否对这 S$100,000 征税,则按照加拿大的税务居民、就业收入来源及其他适用规则另行计算;新加坡免税结果不会自动消除加拿大税务义务。10 这个例子不能直接套用于“人在新加坡、给加拿大公司远程工作”的情况,因为 IRAS 明确把“在新加坡为境外雇主工作”列入新加坡应税境外收入情形。1
跨境衔接
**美国:**美国公民或美国税务居民通常还要按照美国的全球所得规则处理工资、股息和投资收益,因此“新加坡个人层面免税”与美国是否申报、是否缴税属于两个问题。涉及美国公民在新加坡持有 CPF、保险、信托及银行账户时,继续看 L2-30 美国公民住新加坡,CPF、保险、信托和银行账户怎么报美国税?
**加拿大:**加拿大税务居民一般采用全球所得征税框架,因此搬到新加坡后,真正需要先解决的是加拿大税务居民身份及离境时的税务后果;涉及新加坡 CPF、保单等资产时,继续看 L2-24 新加坡居民移民加拿大,CPF 和新加坡保单要不要向加拿大申报?
**墨西哥:**如果新加坡居民之后成为墨西哥税务居民,新加坡的个人免税规则不会决定墨西哥端的税务处理,投资收益和境外收入需要按墨西哥居民规则重新判断;继续看 L2-26 新加坡居民移居墨西哥后,新加坡投资收益在哪交税?
**香港:**香港同样采用以来源为核心的重要所得税规则,因此香港股票、保单和其他资产从香港转到新加坡后,需要分别判断香港来源税务与新加坡居民个人规则;继续看 L2-19 香港居民移居新加坡,香港股票、保单和房产怎么处理?
**中国大陆:**中国大陆税务居民与新加坡税务居民采用不同的居民及境外所得制度;如果家庭仍与中国大陆保持税务居民联系,境外工资、股息及投资收益可能产生中国大陆端的申报与纳税问题。相关新加坡保险安排继续看 L2-11 中国居民买新加坡储蓄险,理赔或退保回中国要不要交税?
**新加坡内部衔接:**判断一个人是否真正属于新加坡税务居民,先看 SG-01 新加坡税务居民怎么认定?PR、EP 和公民身份有什么区别?;涉及境外账户申报、CRS 或账户信息交换,再看 SG-05 新加坡居民有中国、香港、美国账户,要向新加坡申报吗?
什么时候必须找专业人士
- **跨境税务师或注册税务专业人士:**人在新加坡远程为中国、美国、加拿大或香港雇主工作,或者一年内在多个国家实际提供服务,需要确定工资来源及双重征税处理。
- **跨境税务师:**股票、公司股权、数字资产或海外房产交易频繁,或者个人投资已经与经营、贸易活动混合,需要判断资本收益与经营收入性质。
- **税务师+律师:**通过新加坡合伙企业、公司或其他实体持有海外投资,尤其涉及第 10L 条、合伙税务透明处理或集团结构时。
- **税务师:**同一笔收入同时在来源国和新加坡产生税务责任,需要根据具体税收协定、外国税收抵免及证明文件计算最终税负。
待核实与边界
- 事项:个人境外工资的来源判断依实际工作地点、雇佣关系、工作安排及是否属于新加坡雇佣工作的附带海外活动而定;IRAS 已公布规则,但个案事实需要单独判断。1
- 事项:通过新加坡合伙企业取得境外股息或其他境外来源收入时,是否满足个人免税条件依收入类别及合伙结构判断。24
- 事项:个人投资交易何时构成贸易或经营活动,IRAS 采用事实判断,没有一个适用于所有资产类别的统一交易次数或金额门槛。3
- 事项:第 10L 条的适用范围与普通个人投资者的处理:核查意见认为普通个人收益一般不落入第 10L 条;现行 IRAS 第 10L 指引及专业解读支持其主要针对相关集团实体的范围,本文据此修订。11
- 事项:原文将“第 10L 条产生并作为个人收入评定的资本收益适用第 13 条免税”与 2025 年修法材料并列;该对应关系不能作为普通个人第 10L 资本收益自动适用第 13 条免税的依据,本文已删除该表述。2025 年 Finance (Income Taxes) Act 2025 仅用于说明该法本身及其分批生效安排。6
- 事项:2026 年 Finance (Income Taxes) Bill 的公众咨询及反馈已经公布;截至 2026 年 9 月 24 日,未找到其对普通个人境外工资、境外股息及通常个人资本利得规则作出已生效重大改变的官方材料。89