
| 项 | 内容 |
|---|---|
| 状态 | 现行 |
| 最后核实日期 | 2026-09-24 |
本章结论: 信息交换早已到位,2026 年的变化在于中国开始对离岸信托和境外保险收益“按规则征”。保险和信托剩下的合法价值集中在三处:身故赔付的免税和定向交付,美国非居民外国人寿险的遗产税豁免,由独立受托人管理的长期分配。它们作为“藏钱、免税”工具的价值,对中国居民已接近于零。
1.1 十条结论
第一,透明这一步已经走完,现在是按规则征税。
- 信息交换早已运转。内地与香港的金融账户涉税信息自动交换安排于 2018-09-06 生效,当月首次交换(政府新闻公报)。有现金价值的保险合约和年金合约属于须申报的金融账户(香港税务局 AEOI 问答;《非居民金融账户涉税信息尽职调查管理办法》)。截至 2025-04,中国有 123 个 CRS 交换伙伴,包括香港、新加坡、加拿大,不包括美国(税务总局 AEOI)。
- 数据已用于查税。2025 年起多地通报境外所得补税案例,2025 年 11 月厦门一案补缴税款和滞纳金 698.7 万元(汉坤)。
- 2026 年有了成文规则和官方口径。7-24 发布第 21 号、第 15 号公告;8-07 税务总局表态境外保险收益属于应纳税所得(新华网)。
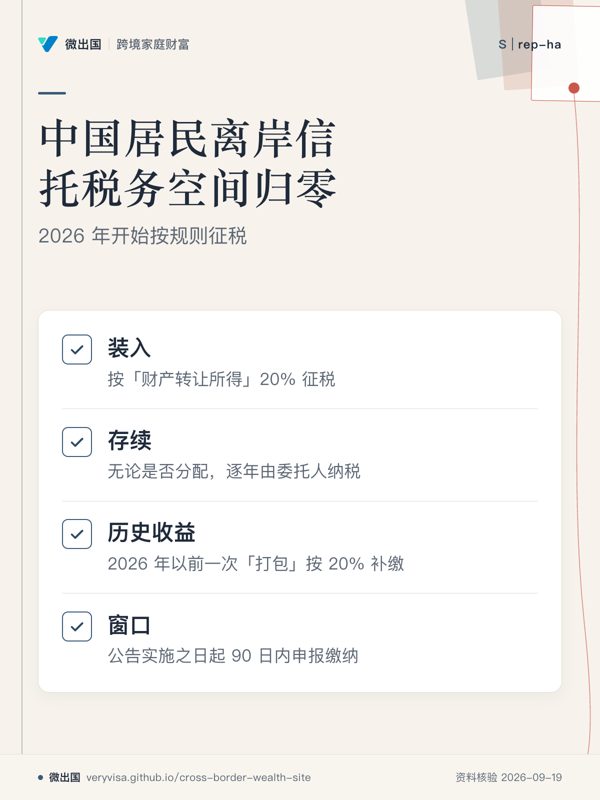
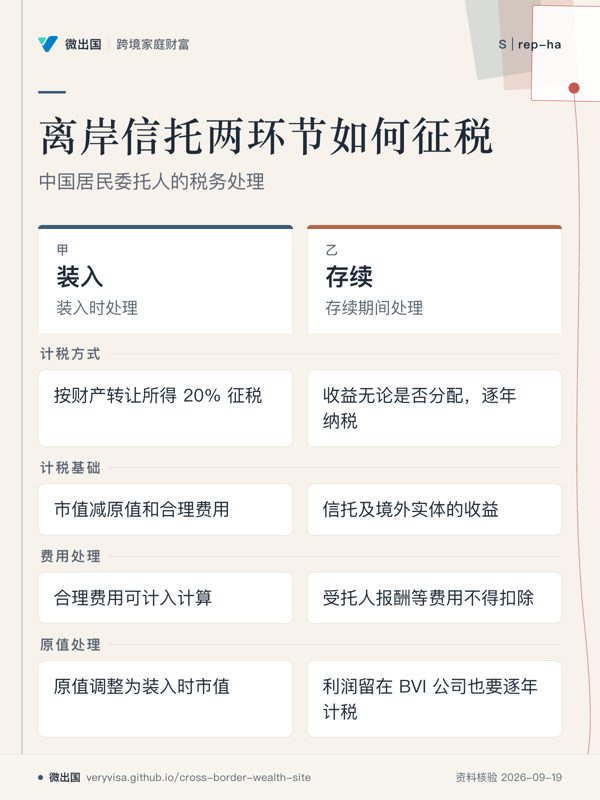
第二,中国居民委托人的离岸信托,税务空间已归零,而且有一个马上到期的补税窗口。 第 21 号公告规定:
| 环节 | 税务处理 |
|---|---|
| 装入 | 以装入时市值减原值和合理费用后的余额,按“财产转让所得”20% 征税;装入后原值调整为装入时市值(第三条)。现金装入一般没有增值 |
| 存续 | 信托及其持有、控制、管理的境外实体(按第十三条认定)的收益,无论是否分配,逐年由委托人纳税(第四条) |
| 费用 | 受托人报酬等各项费用不得扣除 |
| 历史收益 | 2026 年以前的存续收益不设起始年份,一次“打包”按 20% 补缴 |
| 窗口 | 居民个人 2023-01-01 至 2025-12-31 装入财产的应缴未缴税款,以及 2026 年以前的存续收益,在公告实施之日起 90 日内申报缴纳的,不加收滞纳金(第十七条);2023 年以前的装入,金额较大的,税务机关可依征管法延长追缴年限 |
来源:法规库·第 21 号公告;答记者问。
第十七条要求在公告实施之日(2026-07-24)起 90 日内申报缴纳,只作出决定不够;2026 年以前的存续收益包括在内,按时申报缴纳的不加收滞纳金。窗口截止日官方没有公布。按“开始的当日不计入”推算为 2026-10-22,本报告从严以 2026-10-21 为内部截止日。距本文写作日约 4 周(推断)。
《税收征收管理法实施细则》第一百零九条规定,期限内有连续 3 日以上法定休假日的,按休假日天数顺延【未核实:条文措辞未能用一手来源逐字核对】。这一规定是否适用于本公告的 90 日窗口,官方未说明(推断:若适用,截止日可能顺延至 10 月下旬以后)。稳妥做法仍是在 2026-10-21 前完成申报缴纳,并向主管税务机关书面确认。
第三,分红险在中国只剩“赔款免税”是稳的。
- 稳的部分:个税法第四条第(五)项对“保险赔款”免税,身故、重疾赔付有明确依据(个人所得税法)。
- 不稳的部分:分红、预缴保费利息、退保超过保费的部分,全国没有任何成文计税规则。据财新报道(界面新闻转述),北京、杭州已出现对港险“保险分红和预缴保费利息”按 20% 征税的个案,但“目前征税并不具有普遍性,也尚无统一、明确的执行标准”【二手】(界面新闻)。
- 结论:把这部分当作“或有负债”,不要当作“免税”。
第四,美国仍有真正的合法空间,但集中在两类工具上。
- 非居民外国人以本人为被保险人的寿险赔付,不属于美国境内财产(§2105(a))。
- 非居民外国人赠与无形资产,不课美国赠与税(§2501(a)(2))。
- 反过来,美国人持有香港储蓄险或内地增额寿,代价很高:这类保单的身故给付只略高于现金价值,大概率通不过 §7702 的现金价值走廊或现金价值累积测试(推断,未见 IRS 或大所的专门分析,须用保单数据实测);不合格的,每年按普通收入计税(§7702(g));被保险人是美国人时,还要按保费 1% 缴消费税。中国内地、香港都不在 §4371 的税约豁免名单上(IRS)。
第五,加拿大的空间在本地保单和公司持有,不在移民带进来的外国储蓄险。 移民带入的外国保单入境时视同按市价处分并重新取得(Tompkins),此后要过加拿大的豁免测试(exempt test);CRA 表示举证责任在持有人(CRA 2019-0799101C6)。2014 年起,新移民本人出资的离岸信托不再享有 60 个月豁免(Thor)。
第六,这些工具真正不可替代的是程序和治理,不是隐身和免税。
- 指定了受益人的保单,一般不经过内地继承公证和美加遗嘱认证程序;香港保单同样直接理赔、不需要授予书,这是业界实务,一手依据未取得【未核实】。
- 境外保险赔款超过每年 5 万美元额度结汇的,实施细则第十条要求凭保险合同和保险经营机构的付款证明办理,但同一项写明“投保外汇保险须符合国家规定”(外汇实施细则)。境内居民在境外买人寿、分红类保险本身属于“尚未开放的资本项目”(个人购汇申请书),2018 年外汇局河北分局的答复据此认为这类理赔金和分红“基本无法实现结汇”。见第四章【不确定】。
- 真正分离的信托能长期控制分配节奏。龙湖创始人夫妇离婚时有信托架构,股权分割平稳;当当创始人夫妇离婚时没有信托,引发股权争议(China Business Law Journal)。
第七,它们解决不了的问题,都有判例。
| 解决不了的问题 | 判例或规定 |
|---|---|
| 投保人自己的债务 | 投保人名下的现金价值可被冻结、强制退保、扣划:(2020)最高法执复 71 号、(2021)最高法执监 35 号(君泽君) |
| 委托人保留控制的信托 | 可被穿透:张兰案 [2022] SGHC 278;Kan Lai Kwan [2014] HKCFA 66(Conyers;ONC) |
| 用违法所得设立的信托 | 可被追缴(新浪财经) |
第八,成本是确定的、前置的;收益是非保证的、后置的。
- 保证部分很低。20 款在售主流港险,30 年保证 IRR 最高约 1.0%–1.2%,保证回本约 13–20 年【二手】(搜狐/心水保)。
- 实际分红分化大。内地 2025 年度披露的 357 款分红险中,105 款实现率低于 50%(东方财富/南方都市报)。
第九,虚假宣传的共同结构有五条:
- 把非保证说成保证;
- 把演示上限说成预期;
- 把递延纳税说成免税;
- 把委托人仍在控制的结构说成隔离;
- 拿一个不存在的税当卖点(中国内地没有遗产税;香港 2006 年、新加坡 2008 年已取消遗产税)。
第十,本报告最建议的做法。
- 先填身份表:每个家庭成员在中、美、加、港各被怎样认定。
- 保障型寿险和重疾险按需配足,指定受益人。
- 储蓄型分红险只用 15 年以上确定不动的钱,按保证现金价值做决策;中国居民为兑现收益预留 20% 的税。
- 信托为控制和传承而设,不为节税而设。
- 已有离岸信托的中国居民委托人,在窗口期内(建议 2026-10-21 前)完成补税申报缴纳,不能只作出决定;信托是维持、终止还是重组,也在此前决定。
- 准备移居美国或加拿大的人,在移居前做保单测试和处置。
1.2 按家庭类型的判断
| 家庭类型 | 最常见的误区 | 最该先做的事 |
|---|---|---|
| 中美:中国居民父母,美籍子女 | 以为给美籍子女的港险、离岸信托最省税 | 用父母本人为被保险人的美国寿险给子女传承(须满足美国关联,用合法在境外的资金);美国境内资产不放在父母名下;已有离岸信托在窗口期内完成申报缴纳,并算清美国回溯税 |
| 中加:宇航员家庭(一方在内地工作,配偶子女在加拿大) | 以为在内地工作的一方不是加拿大税务居民 | 按 CRA 的居住联系标准重新判断身份;外国保单补报 T1135,并评估 12.2;有漏报的考虑 VDP |
| 中加:中国居民长辈,加籍子女 | 以为长辈设立的离岸信托两边都不交税 | 第 21 号公告下,长辈作为中国居民逐年缴 20%;加籍子女不得向信托出资、借款或担保 |
| 美加:加拿大人移居美国 | 以为在加拿大合格的保单在美国也合格 | 移居前做 §7702、§7702A 测试,再决定保单由谁持有 |
| 中美加:多国身份交织 | 以为有外国护照就不是中国税收居民 | 核对第 21 号公告第十一条“主要经济利益”;四法域身份表;各地遗嘱协调,避免相互撤销 |