核心问题哪些工具真有效,哪些只是误传?
学习目标说明 NRNC 寿险赔付的美国 situs 规则;列出信托的美国与加拿大申报;用决策表判断工具与所需专业人士。
时间轴0–25′ 保险 · 25–60′ 信托(美国侧、加拿大侧) · 60–80′ 决策表工作坊 · 80–90′ 合规提醒与转介。
讲授要点
保险
- NRNC 自身生命保险赔付不属美国 situs(§2105(a))→ 对非美国人,从美国遗产税视角看,并不需要为“隔离”保单而专设 ILIT。
- 保险在加拿大常被用于为视同处置税与美国遗产税提供流动性⚠️未核对(须核对税务处理)。
- 已成为美国居民的子女,涉及保单所有权与遗产计入时才有 ILIT 议题⚠️未核对。
- 加拿大居民持有美国保险公司保单受监管,不作宣传⚠️未核对。
信托
- 美国侧✅已核对:3520/3520-A、授予人信托规则、外国信托推定有美国受益人、贷款与免费使用条款、罚款结构;居民化视同转移 §679(a)(4)⚠️未核对。
- 加拿大侧:T3 + Schedule 15✅已核对;裸信托新规✅已核对;21 年规则⚠️未核对;T1141/T1142⚠️未核对。
- 跨境信托必须由律师参与设计。
决策表
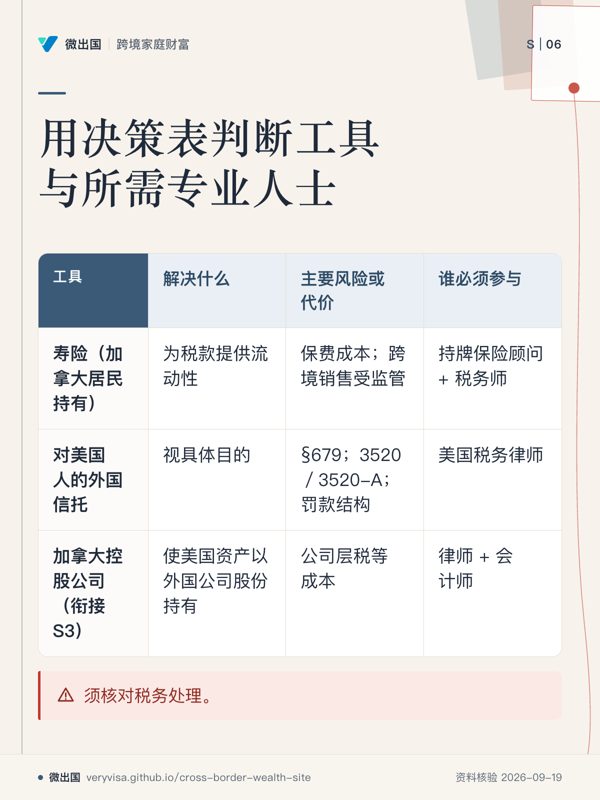
| 工具 | 解决什么 | 主要风险或代价 | 谁必须参与 |
|---|---|---|---|
| 寿险(加拿大居民持有) | 为税款提供流动性 | 保费成本;跨境销售受监管;税务处理须核⚠️未核对 | 持牌保险顾问 + 税务师 |
| ILIT(子女已是美国居民) | 保单不计入美国居民的遗产⚠️未核对 | 结构复杂;美国法域 | 美国遗产律师 |
| 加拿大自由裁量信托 | 传承与婚姻风险隔离(衔接 S7) | 21 年规则;T3/Schedule 15;受益人为美国人时触发外国信托规则 | 加拿大律师 + 跨境会计师 |
| 对美国人的外国信托 | 视具体目的 | §679;3520/3520-A;罚款结构 | 美国税务律师 |
| 联名持有/受益人指定 | 避免遗嘱认证 | 意图争议;丧失控制;不改变美国 situs⚠️未核对 | 律师 |
| 加拿大控股公司(衔接 S3) | 使美国资产以外国公司股份持有 | 公司层税等成本 | 律师 + 会计师 |
常见说法与条件化表述
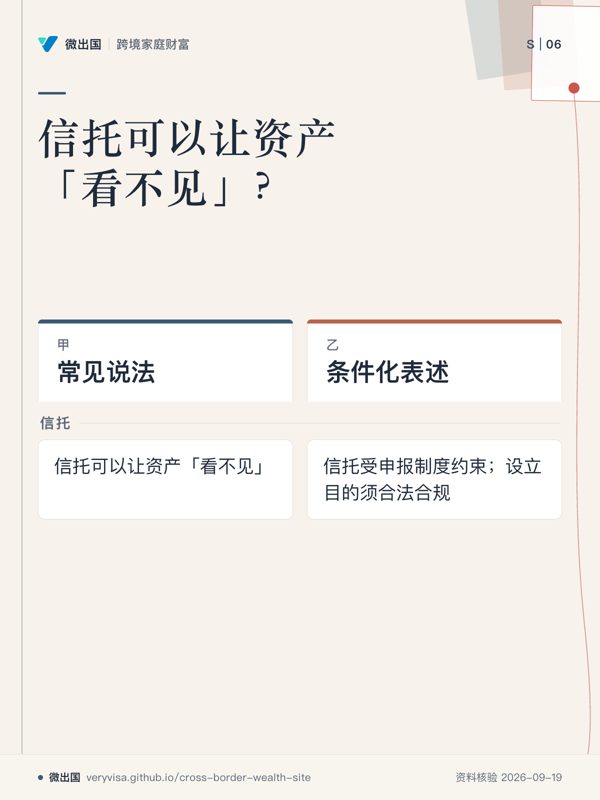
| 常见说法 | 条件化表述 |
|---|---|
| 加拿大居民设离岸信托持美国保单,或用 ILIT,可实现双重免税 | 非美国人自身寿险赔付本就不属美国 situs;ILIT 主要是美国人的工具;跨境销售保险受各国监管,不作宣传 |
| 信托可以让资产“看不见” | 信托受申报制度约束(加拿大 T3 + Schedule 15;美国 3520/3520-A);设立目的须合法合规 |
合规本讲全程只讲选项与风险,不做具体产品或结构推荐。
练习为陈家的三个目标(税款流动性、子女婚姻风险、美股暴露)各选 1–2 个工具,写出风险与所需专业人士。
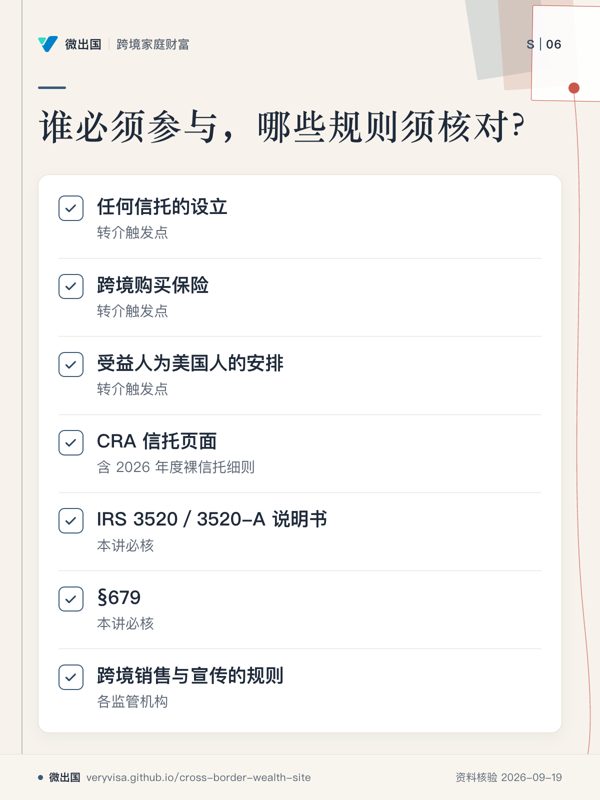
转介触发点任何信托的设立;跨境购买保险;受益人为美国人的安排。
本讲必核CRA 信托页面(含 2026 年度裸信托细则);IRS 3520/3520-A 说明书;§679;各监管机构对跨境销售与宣传的规则。