
简答
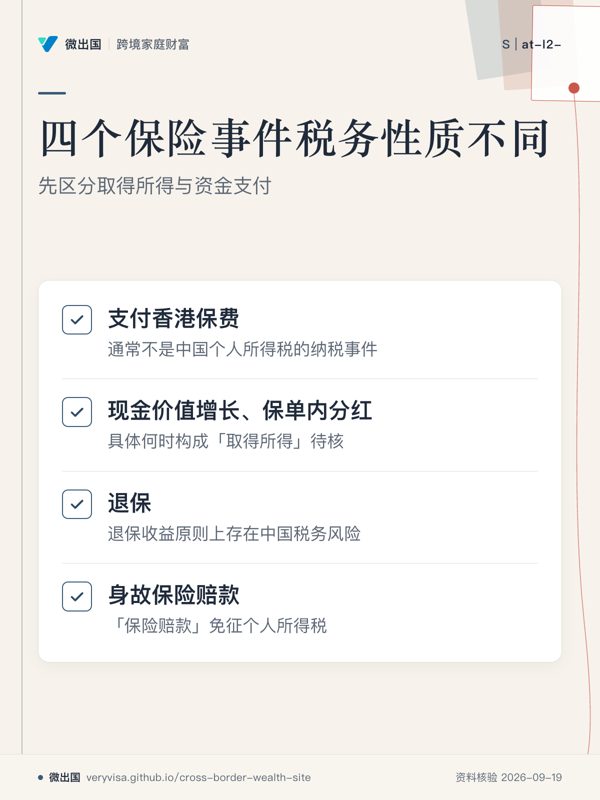
- 交保费本身通常不是中国个人所得税的纳税事件:保费是个人向保险公司支付资金,并非个人取得所得;但境内居民购买境外人寿保险还涉及外汇管理问题,不能把“能否汇款购买”与“所得是否纳税”混为一谈。3
- 保单只是存在、现金价值在保单内增长,不等于每年自动发生一笔已经取得的个人所得;但香港现金价值保险属于 CRS 金融账户范围,现金价值或退保价值可以成为金融账户涉税信息报告内容,这与中国是否已经产生应税所得是两个问题。45
- 退保最需要谨慎:如果中国税务居民退保取得的金额中包含超过本人投入成本的经济收益,中国税法明确要求居民个人对境外所得履行纳税义务,但目前没有找到中国税务机关针对“香港分红寿险退保增值”如何具体分类、如何扣除保费成本的专门一手公告,因此不能直接写成“统一按20%征税”。12
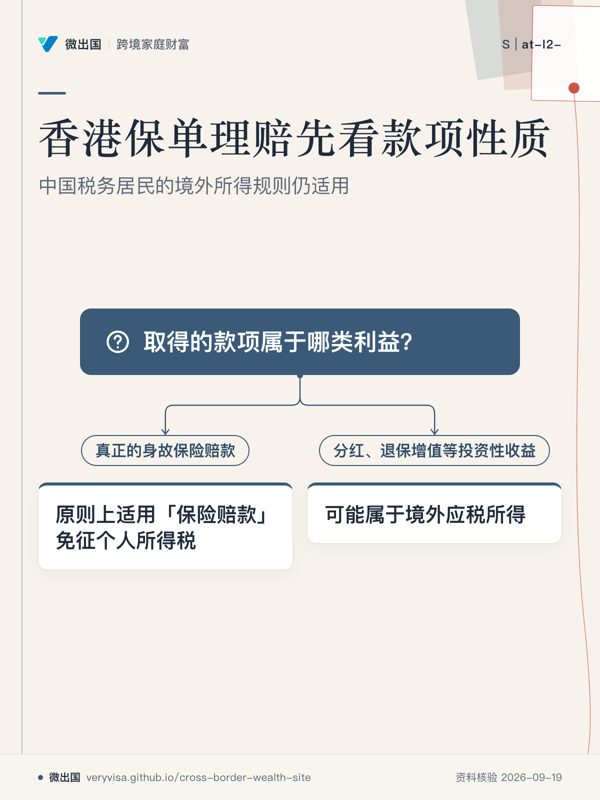
- 真正的身故保险赔款与投资收益必须拆开:《个人所得税法》第四条明确规定“保险赔款”免征个人所得税;与此同时,2026年8月税务总局有关负责人明确表示,居民个人取得境外保险收益属于境外所得征税规则覆盖范围,因此“香港保险收益全部免税”已经不能作为安全结论。16
- 香港没有遗产税,并不决定中国是否征个人所得税:香港自2006年2月11日起取消遗产税,但这只是香港层面的死亡税规则,中国居民的中国个人所得税义务仍由中国税法决定。7
2026 年 9 月现状
先确定“谁是中国税务居民”。《个人所得税法》规定,在中国境内有住所,或者无住所但一个纳税年度内在中国境内居住累计满183天的个人,为居民个人;居民个人从中国境内和境外取得的所得,依法缴纳个人所得税。8
这里的“境外所得”不是简单看钱最终有没有汇回中国,而是看所得来源及取得者身份;《个人所得税法实施条例》将境内、境外所得分别定义为来源于中国境内和中国境外的所得。9
事件一:支付香港保费
**单纯支付保费,一般不是中国个人所得税的应税所得。**个人所得税针对的是个人取得的所得,而购买保险时发生的是投保人向保险公司付款,并非投保人取得工资、利息、股息、财产转让所得等收入;目前也没有找到2026年中国税务机关将普通个人购买香港人寿保险的“支付保费”本身列为个人所得税应税项目的规定。18
但是,**税务问题和外汇问题要分开。**国家外汇管理局河北省分局公开答复曾明确区分境外个人意外险、疾病保险与境外人寿保险、投资返还分红类保险,并指出后两类涉及金融和资本项目,相关资金流动受到当时外汇管理政策限制。这个页面是2019年的政策答复,不能直接当作2026年全部外汇规则的完整结论,但足以说明“税务上不因交保费而产生所得税”不等于“资金可以不受限制地进出境”。10
状态:个人所得税规则现行;境外人寿保险资金进出境的具体2026年处理,应另按现行外汇管理规则核验。
事件二:保单现金价值增长、保单内分红
“现金价值”是保险合同在某一时间点可以计算出来的经济价值;它与已经支付给投保人的现金不是同一个概念。
中国个人所得税法规定,居民个人取得境外的利息、股息、红利、财产租赁、财产转让和偶然所得等其他分类所得,应分别计算税额;2020年《财政部、税务总局关于境外所得有关个人所得税政策的公告》进一步明确,居民个人来源于境外的这些其他分类所得,不与境内所得合并,而是分别单独计算。211
但**“香港分红险每年产生的演示分红/保单红利是否在尚未领取时已经构成中国个人所得税意义上的‘取得所得’”,目前没有找到税务总局专门针对香港分红寿险的公开一手解释。**因此不能把“现金价值上涨”“保单分红已公布”“分红已经计入现金价值”三个概念直接等同于“当年已经发生20%应税所得”。12
2026年8月7日,税务总局有关司局负责人通过新华社公开表示,中国税收居民需就全球所得履行纳税义务,“境外保险收益也属于应纳税所得的范畴”,并明确这是既有个人所得税原则,而不是2026年新设的一项专门针对香港保险的新税。1
因此,2026年的正确表述不是“现金价值每年一定缴20%”,而是:
境外保险产生的、已经构成个人取得所得的收益不能因为装在香港保单里就当然排除中国个人所得税;但具体哪一个时间点算“取得”、收益如何分类、成本如何扣除,必须根据具体保单和实际领取方式判断。
状态:全球所得原则已生效;2026年8月为税务总局最新公开政策口径;香港分红寿险具体计税方法仍缺少针对性公开细则。
事件三:退保
退保与身故理赔不能混为一谈。
假设一个中国税务居民累计支付保费后,选择退保,保险公司向其支付一笔高于历史投入的金额。此时至少存在三个不同经济成分:
第一部分是返还原先投入的保费本金;第二部分可能是保单现金价值增长;第三部分可能包括分红、利息或其他合同利益。
中国个人所得税法规定,利息、股息、红利、财产转让和偶然所得适用20%比例税率,但税率规定本身并没有把“香港分红寿险退保收益”明确命名为其中某一个项目。8
2020年境外所得公告明确,境外财产转让所得、利息股息红利所得和偶然所得属于“其他分类所得”,居民个人需要分别计算。11
因此,**“退保收益原则上存在中国税务风险”可以确定;“所有香港分红险退保收益一律按退保金额减保费、再乘20%缴税”目前不能作为已经被中国税务机关公开确认的统一计算公式。**后者属于市场上常见的推算,并非本文能够用一手来源确认的现行统一规则。12
如果境外已经实际缴纳了符合中国境外所得抵免条件的所得税,居民个人可以按照境外所得规则在规定限额内申请抵免;但香港普通个人保险收益是否实际产生可抵免的香港所得税,要先看香港当地是否对该笔具体收入征税。11
状态:境外所得全球纳税原则已生效;具体香港分红寿险退保计税分类与成本扣除规则待进一步官方确认。
事件四:被保险人身故,受益人领取保险金
这是四个事件中法律依据最清楚的一项。
《个人所得税法》第四条明确列明:**“保险赔款”免征个人所得税。**该条没有限定必须是中国境内保险公司支付,也没有写“只有境内保险公司的保险赔款才免税”。6
因此,对于中国税务居民购买香港人寿保险后,被保险人发生保险事故,保险公司依据保险合同向受益人支付真正的身故保险赔款,现有公开一手法律依据支持其适用“保险赔款”免税规定。6
但需要注意一个边界:**“保险公司因为死亡而支付的一切金额”与“保险赔款”并不是税法上天然完全相同的概念。**如果一张分红险在身故给付中同时包含保证身故保险金、累计分红、特别红利、投资账户价值或其他合同利益,是否全部属于第四条所称“保险赔款”,公开税务文件没有针对香港分红险逐项拆分说明。16
所以实践中应当让保险公司出具完整的理赔计算表,将基本身故赔偿、保证利益、已归属分红、特别红利、其他现金价值成分分别列明,而不是只拿最终支票金额判断税务性质。
状态:保险赔款免税规则已生效;具体复杂分红寿险的各组成部分是否全部属于“保险赔款”,目前缺乏针对性一手解释。
香港为什么不能替中国下结论
香港自2006年2月11日起取消遗产税;香港税务局现行页面明确说明,2006年2月11日或以后死亡的遗产不再征收遗产税。7
香港税制本身采用地域来源原则,香港税务局说明香港只对来源于香港的相关利润征收利得税;该原则适用于利得税,而不能据此直接推出某一笔个人保险款项必然免税。12
香港税务局的Keyman Insurance FAQ主要讨论雇主为关键员工投保时保险保费能否扣除利得税,以及保险赔偿款是否作为营业收入处理,不能据此概括证明“某些人寿保险保单的保险赔款不征香港利得税”。13
但这三个事实只能说明香港这一侧的相关税制,不能推出“中国税务居民收到香港保单理赔,中国也一定免税”。中国和香港分别拥有自己的税收管辖规则,《内地和香港关于避免双重征税的安排》解决的是符合条件的所得双重征税和税收管辖问题,而不是把一方税法中的免税项目自动复制到另一方。14
CRS是什么,为什么不能把它等同于“征税”
CRS,即“共同申报准则”(Common Reporting Standard),是金融账户涉税信息自动交换制度,核心是金融机构识别和报告特定账户信息,而不是直接规定某笔收入应缴多少税。
中国现行非居民金融账户涉税信息尽职调查规则把具有现金价值的保险合同纳入金融账户体系,并规定现金价值保险合同的账户持有人以及相关账户信息识别规则。15
香港税务局的AEOI指引进一步说明,现金价值保险合同或年金合同需要报告的金额包括合同现金价值或退保价值。16
因此,“香港保单现金价值可能进入CRS信息交换范围”与“现金价值每年已经产生中国个人所得税”是两个不同命题。前者是信息报告问题,后者是所得是否已经取得、属于什么所得以及如何计税的问题。1516
2026年第21号离岸信托公告对普通香港分红险意味着什么
2026年7月24日,财政部、税务总局发布第21号公告,对离岸信托个人所得税作出专门规定。该公告明确,个人将财产装入离岸信托以及通过离岸信托取得收益属于个人所得税法规定的所得;但公告同时明确,受境外金融监管机构监管、面向不特定客户、由银行、保险公司、证券公司、基金公司等发行的金融产品,不属于公告所称“具有信托功能的其他法律安排”。17
因此,**不能把2026年第21号公告直接理解成“香港分红险从2026年开始按离岸信托规则逐年穿透征税”。**普通保险产品是否产生个人所得税,应首先回到个人所得税法、境外所得公告以及2026年8月税务总局关于境外保险收益的公开口径。117
2026年真正发生了什么变化
2026年最重要的变化不是中国突然创造了一个“香港保险税”,而是税务总局在2026年8月公开再次确认:居民个人的境外保险收益属于全球所得税收规则的覆盖范围,这不是一项新政策。1
因此,过去市场上常见的“香港保险在香港不用交税,所以中国也不用交税”的推理不能继续使用。
同时,**目前没有检索到2025—2026年财政部、税务总局发布一项专门规定“香港分红寿险退保收益统一按20%征税”的新公告。**所以本文不把市场传言中的“2026年新税率20%”写成新法。12
历史与变更
| 时间 | 变化 | 当时的规则 → 现在的规则 | 来源 |
|---|---|---|---|
| 2006-02-11 | 香港取消遗产税 | 香港死亡税从适用于符合条件的香港遗产 → 2006-02-11及以后死亡的遗产不再征收遗产税 | 香港税务局7 |
| 2018-08-31 通过,2019-01-01 全面施行(部分条款 2018-10-01 先行) | 修订后的《个人所得税法》施行 | 引入 183 天居民个人标准,居民个人的中国境内、境外所得纳入中国个人所得税制度 → 现行规则仍要求居民个人就境外所得依法纳税 | 《个人所得税法》8 |
| 2020-01-17 | 境外所得专项政策公告 | 境外所得分类、计算、境外税额抵免和申报期限进一步明确 → 现行境外所得申报仍以该公告等规则为依据 | 财政部、税务总局公告11 |
| 2026-07-24 | 离岸信托个人所得税公告发布 | 境外信托及具有信托功能的部分安排纳入明确税收管理 → 受监管金融机构发行的普通金融产品被排除在“具有信托功能的其他法律安排”定义之外 | 财政部、税务总局公告2026年第21号17 |
| 2026-08-07 | 税务总局公开回应境外保险收益 | 市场传言称香港保险收益“新纳税” → 税务总局明确境外保险收益属于居民个人全球所得规则覆盖范围,并称这不是新政策 | 税务总局转载新华社1 |
常见误区
| 常见说法 | 实际情况 | 依据 |
|---|---|---|
| “香港没有遗产税,所以香港保险身故赔款在中国也不用交税。” | 结论不能这样推出;香港取消遗产税是香港税法问题,中国居民的中国个人所得税仍由中国税法判断。真正的保险赔款目前有《个人所得税法》第四条的免税依据。 | 中国《个人所得税法》;香港税务局67 |
| “香港分红险现在全部要按20%交税。” | 过度概括。2026年税务总局确认境外保险收益属于全球所得规则范围,但没有公开一项专门规定所有香港分红险统一按20%计算。 | 税务总局2026-08-07公开口径;《个人所得税法》18 |
| “只要现金价值还在保单里,就每年必须交税。” | 目前没有找到针对香港分红寿险现金价值年度增长统一征税的中国一手专门规则;现金价值可能属于CRS报告信息,与已经取得应税所得不是同一问题。 | CRS规则及AEOI指引1516 |
| “退保就是拿回本金,所以绝对免税。” | 如果退保金额包含超过投入成本的经济收益,不能仅凭“退保”两个字认定全部免税;具体收益分类和成本扣除方式目前缺少香港分红寿险专项一手解释。 | 《个人所得税法》及境外所得公告811 |
| “保险公司给受益人的所有死亡相关款项都肯定是免税保险赔款。” | 法律明确免税的是“保险赔款”;复杂分红寿险的基本身故保险金、归属分红、特别红利等不同组成部分是否全部属于该概念,公开一手资料没有逐项说明。 | 《个人所得税法》第四条6 |
跨境衔接
**美国:**如果投保人、被保险人或受益人同时具有美国税务身份,问题会转入美国全球所得、寿险税务资格、赠与税及遗产税规则,不能继续只用中国“保险赔款”四个字判断;后续应单独阅读美国跨境家庭的寿险税务问题。
**加拿大:**如果家庭成员成为加拿大税务居民,香港保单可能触发加拿大居民全球所得、外国资产申报以及死亡时相关税务规则;中国居民移居加拿大前,应把香港保单的取得成本、现金价值和保证利益完整留档。
**墨西哥:**墨西哥采用自身的居民及境外所得规则,香港保单进入墨西哥税务居民名下后需要重新判断,不应沿用中国居民的免税判断。
**香港:**香港侧的核心问题是地域来源征税、保险公司及保险收益的香港税务处理,以及2006年以后取消遗产税;香港无遗产税不等于内地居民在中国无税务义务。712
**新加坡:**如果投保人或受益人变成新加坡税务居民,应重新判断其境外保险收益、遗产及赠与相关规则,不能把中国居民的全球所得规则直接套过去。
**中国大陆:**本题最相关的下一题应当拆成“香港分红险退保时,中国到底按什么所得项目、什么金额计算”,再单独研究“香港分红险身故赔款中分红部分是否全部属于保险赔款”。
什么时候必须找专业人士
- **准备退保、部分退保或领取大额保单红利时:**找熟悉中国个人所得税及境外所得申报的税务师,要求其把本金、保证利益、分红和其他收益逐项分类,而不是只看保险公司最终付款金额。
- **被保险人已经死亡、受益人不止一人或保单结构复杂时:**找跨境税务律师或税务师核对身故保险金、红利及其他合同利益的性质。
- **投保人同时具有中国与美国、加拿大等地税务居民身份时:**应找同时处理相关法域个人税务的跨境税务专业人士,因为同一张保单可能在不同法域被赋予不同税务性质。
- **准备通过香港保险公司、银行或其他机构安排资金跨境时:**同时咨询持牌保险顾问及熟悉中国外汇管理的专业人士,把保险合同、税务和资金流动三个问题分开处理。
待核实与边界
- **香港分红寿险退保增值的中国个人所得税具体分类及计算公式:**未找到财政部、税务总局针对该类保单的专门一手公告,不能确认市场常说的“退保金减累计保费后统一按20%”就是现行统一公式。
- **分红寿险保单内尚未领取的年度分红何时构成中国个人所得税意义上的“取得”:**未找到针对香港分红寿险的税务总局公开专项解释。
- **身故赔款中已归属分红、特别红利、现金价值等组成部分是否全部属于《个人所得税法》第四条“保险赔款”:**未找到针对香港分红寿险的中国税务机关逐项解释。
- **2026年香港人寿保险保费、理赔款、分红及退保款具体跨境汇兑路径:**本文没有把外汇管理问题当作个人所得税问题处理,现行具体操作应另行核验国家外汇管理局规则。
- **CRS信息交换并不等于已经发生纳税义务:**本文可以确认现金价值保险属于相关金融账户信息报告范围,但没有据此推定每年现金价值增长已经构成中国应税所得。1516
- **香港税务局Keyman Insurance FAQ的证据范围:**核查意见认为该FAQ不能直接支持“某些人寿保险保单的保险赔款不征香港利得税”的概括,本文已删除该概括,并改为引用香港税务局利得税及地域来源原则页面支持香港税制的描述。1213
- **《内地和香港关于对所得避免双重征税和防止偷漏税的安排》的正式引用地址:**原文使用的广东税务局CDN镜像可以打开,但已改用广东税务局正式栏目下的稳定地址;安排本身关于适用税种及双方税收规则的内容未因此改变。14