讲前必核清单(按风险排序)
必核项知识卡
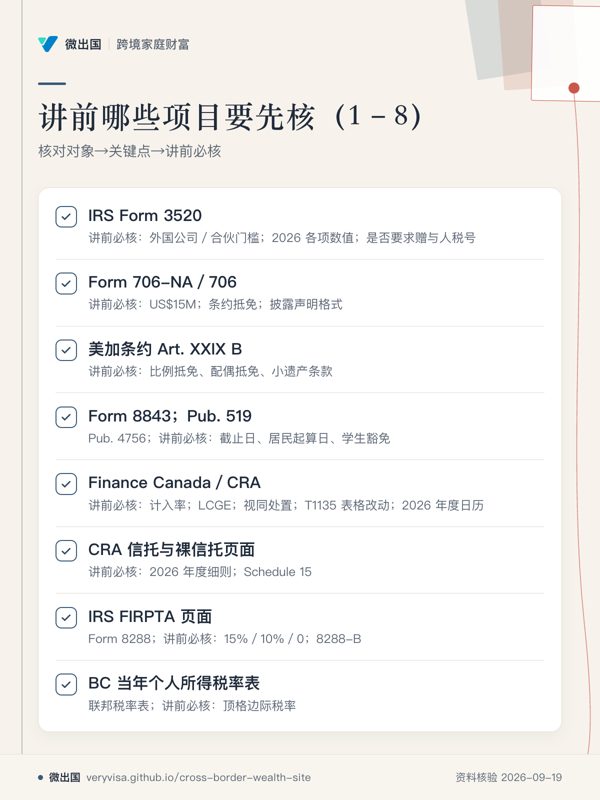
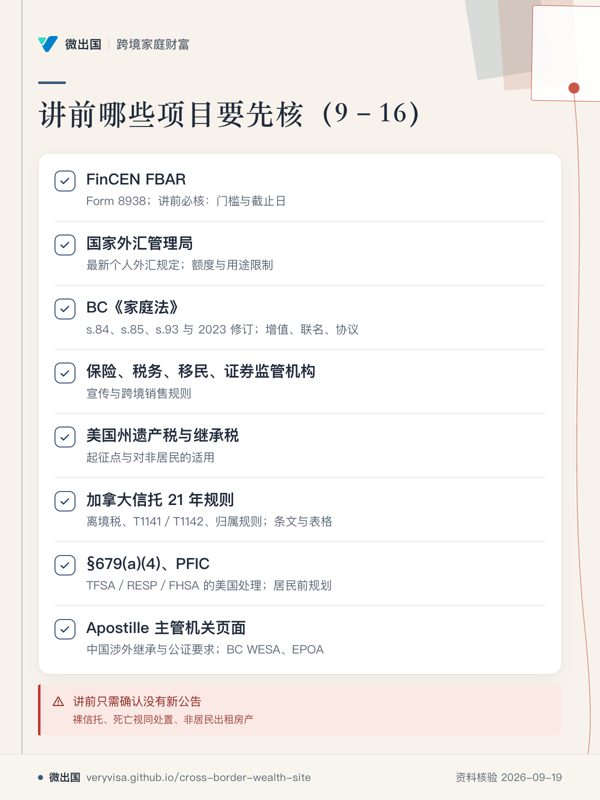
| # | 核对对象 | 关键点 | 涉及讲次 |
|---|---|---|---|
| 1 | IRS Form 3520 当年版说明书;Rev. Proc. 2025-32 | 外国公司/合伙门槛;2026 各项数值;是否要求赠与人税号 | S1、S2 |
| 2 | IRS Form 706-NA/706 说明书最新版 | US$15M;条约抵免;披露声明格式 | S4、S5 |
| 3 | 美加条约 Art. XXIX B 原文(Treasury/CRA) | 比例抵免、配偶抵免、小遗产条款 | S3–S5 |
| 4 | Form 8843 说明书;Pub. 519;Pub. 4756 | 8843 截止日;居民起算日;学生豁免 | S0、S1 |
| 5 | Finance Canada/CRA | 计入率;LCGE;视同处置;T1135 表格改动;2026 年度日历 | S5、S9 |
| 6 | CRA 信托与裸信托页面 | 2026 年度细则;Schedule 15 | S6 |
| 7 | IRS FIRPTA 页面;Form 8288 说明 | 15%/10%/0;8288-B | S3 |
| 8 | BC 当年个人所得税率表;联邦税率表 | 顶格边际税率 | S5 |
| 9 | FinCEN FBAR;Form 8938 官方页面 | 门槛与截止日 | S9 |
| 10 | 国家外汇管理局最新个人外汇规定 | 额度与用途限制 | S2 |
| 11 | BC《家庭法》s.84、s.85、s.93 与 2023 修订 | 增值、联名、协议 | S7 |
| 12 | 保险、税务、移民、证券监管机构 | 宣传与跨境销售规则 | 全系列 |
| 13 | 美国州遗产税与继承税 | 起征点与对非居民的适用 | S4 |
| 14 | 加拿大信托 21 年规则、离境税、T1141/T1142、归属规则 | 条文与表格 | S5、S6 |
| 15 | §679(a)(4)、PFIC、TFSA/RESP/FHSA 的美国处理;Rev. Proc. 2020-17 | 居民前规划 | S1、S6 |
| 16 | Apostille 主管机关页面;中国涉外继承与公证要求;BC WESA、EPOA、Representation Agreement | 文件流程 | S8 |
已在基准日对照官方页面的项目(裸信托、死亡视同处置、非居民出租房产),讲前只需确认没有新公告。
合规、转介与文案规范
转介与自检知识卡
9.1 使用声明模板(幻灯片页脚) "本讲座为教育性内容,不构成法律、税务、投资、保险或移民意见。规则截至[基准日],请以官方来源及持牌专业人士的意见为准。"
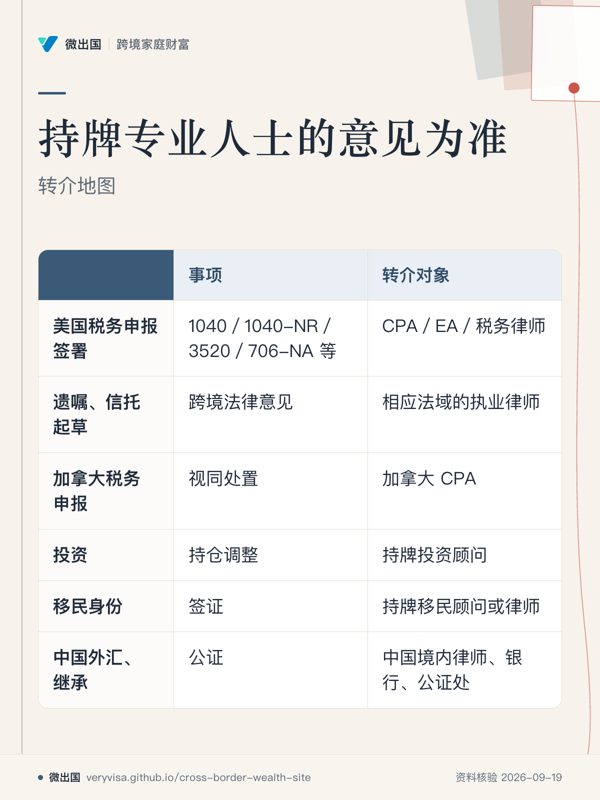
9.2 转介地图
| 事项 | 转介对象 |
|---|---|
| 美国税务申报签署(1040/1040-NR/3520/706-NA 等) | CPA/EA/税务律师 |
| 遗嘱、信托起草与跨境法律意见 | 相应法域的执业律师(BC、孩子所在州、中国) |
| 加拿大税务申报与视同处置 | 加拿大 CPA |
| 保险产品 | 持牌保险顾问(按所在监管机构规则) |
| 投资与持仓调整 | 持牌投资顾问 |
| 移民身份与签证 | 持牌移民顾问或律师 |
| 中国外汇、继承与公证 | 中国境内律师、银行、公证处 |
9.3 标题与文案规范
| 避免 | 建议 |
|---|---|
| “美国 40% 遗产税陷阱” | “非美国人持有美股,可能涉及美国遗产税申报与税负” |
| “汇款超过多少就罚 25%” | “美国居民收到超过门槛的外国赠与须申报;逾期未报可能被处罚,有合理原因可免” |
| “美加双重征税 60%+” | "特定前提下,美国遗产税与加拿大视同处置税可能叠加;实际税负取决于条约抵免与资产结构" |
| “离岸信托/美国保单可双重免税” | “保险与信托各有适用条件与合规要求” |
| “防止配偶分财产” | “降低混同与被分割风险的设计” |
| 任何“一招避税”式表述 | 不使用 |
9.4 讲师每场自检
- 每个数字是否有来源与日期?
- 所有 ⚠️未核对 项是否已完成官方核对,或已从课件删除?
- 是否给出了条件(身份、金额、时点)?
- 是否出现产品或结构推荐?
- 是否出现个案意见?
系列定位与讲师红线
1.1 一句话定位 帮助跨境家庭看清三件事——谁的身份(Who)→ 资产在哪国(Where)→ 需要什么文件与申报(What to file)——并知道何时该请专业人士;本系列不替代专业人士。
1.2 听众三线
| 线 | 画像 | 核心关切 |
|---|---|---|
| A 线 | 父母为加拿大税务居民(BC 为主),子女在美国读书或工作 | 资金合规进入美国;美股与美国房产的遗产税;加拿大死亡视同处置 |
| B 线 | 父母在中国大陆,子女在美或在加 | 汇出额度与用途;赠与文件;继承文件认证 |
| C 线 | 子女本人:F-1/J-1 在读 → OPT → H-1B → 绿卡,或已是美国税务居民 | 居民起算日;8843;3520;PFIC 与账户申报;婚姻风险 |
1.3 学习成果(全系列结束后,学员能够)
- 区分四种“居民”(移民身份、所得税居民、遗产赠与税住所、条约居民),并为自家建档;
- 判断一笔跨境资金或资产是否触发申报,并理解“申报≠缴税”;
- 用公式而非口号,估算美国遗产税暴露(比例抵免)与加拿大死亡视同处置税;
- 列出一次跨国继承要跑的国家、文件与认证;
- 建立家庭年度申报日历与专业人士转介清单。
1.4 每讲统一收尾:三问清单 谁的身份?什么资产在哪国?需要什么文件或申报?
1.5 讲师红线
- 只讲选项、条件与风险;不推荐具体产品、结构或机构;不出个案意见。
- 不讲规避申报、隐匿资产、拆分额度、欺诈性转让的做法;涉及时只作风险提示。
- 数字必须条件化,并说明来源与算法;没有官方来源的说法不进课件。
- 保险、投资、移民、税务内容,按讲师本人的牌照范围与监管机构的宣传规定审阅全部讲稿与文案。
制作顺序与里程碑
| 阶段 | 内容 | 用途 |
|---|---|---|
| 第一期 | S0–S2 的 PPT 与讲义;家庭体检表;SPT 计算器;3520 合并门槛计算器;赠与文件清单 | 首期招生 |
| 第二期 | S3–S5;遗产税暴露估算器;加拿大视同处置估算器;持有结构对比表;三张地图与决策树 | 资产篇 |
| 第三期 | S6–S9;Apostille 清单;年度日历生成器;Dashboard;术语表定稿;文案审阅稿 | 传承篇与收官 |
每一期开讲前,完成该期涉及的必核项(第 8 节)。