工具知识卡
每个计算器的算法在一张卡上:输入什么、怎么算、用例应得多少。先看卡再用工具。
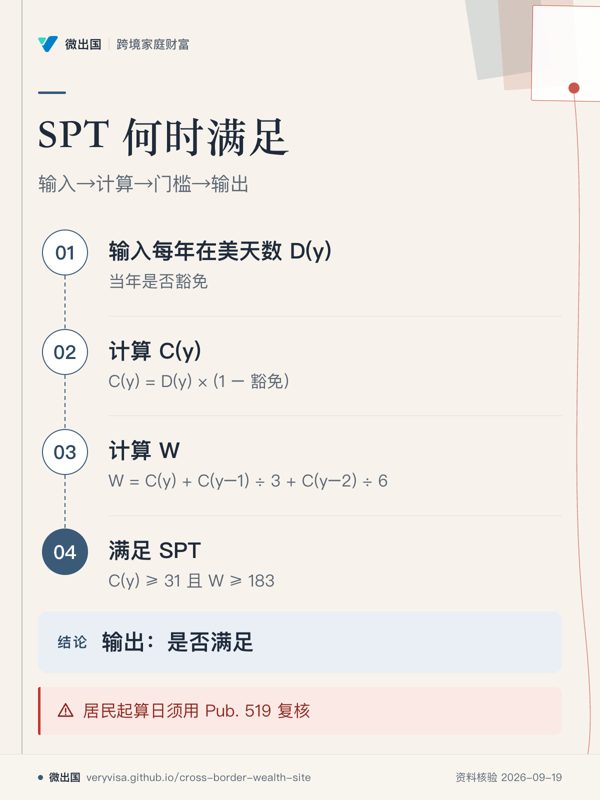
- 先看先看「满足 SPT」一格,确认判断同时依赖当年与加权天数。
- 易漏当年豁免先进入 C(y) 计算;居民起算日仍需另行复核。
- 下一步去「工具」录入每年在美天数和豁免状态,居民起算日另核。
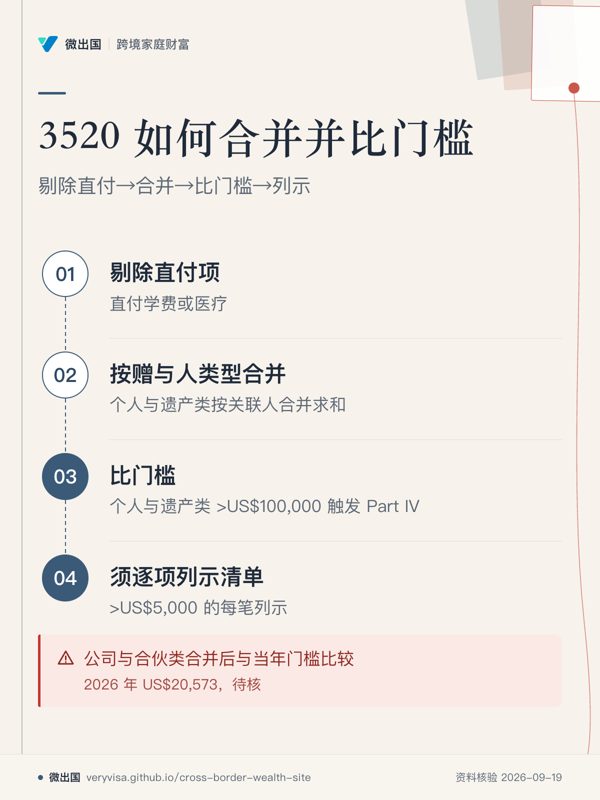
- 先看先看剔除直付项,再沿合并、比较、列示读;别把两类赠与人混算。
- 易漏公司与合伙类用当年门槛,摘录中的年度门槛标记待核。
- 下一步去「工具」按赠与人类型和关系录入;门槛未核清先找持牌专业人士。
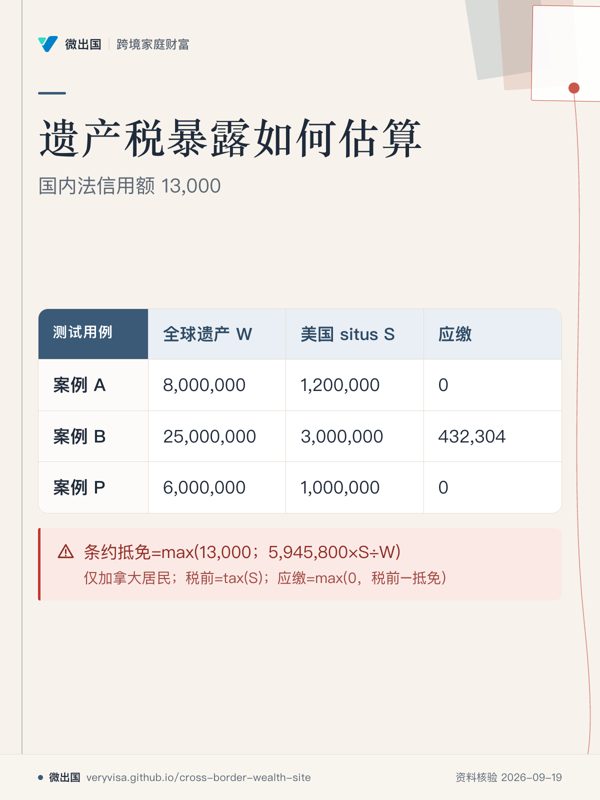
- 先看先看三组 W、S 与应缴,先辨输入和输出,再回看抵免公式。
- 易漏条约抵免仅加拿大居民;估算忽略扣除与配偶抵免。
- 下一步去「工具」带身份类别、W、S 重算;配偶继承另问持牌专业人士。
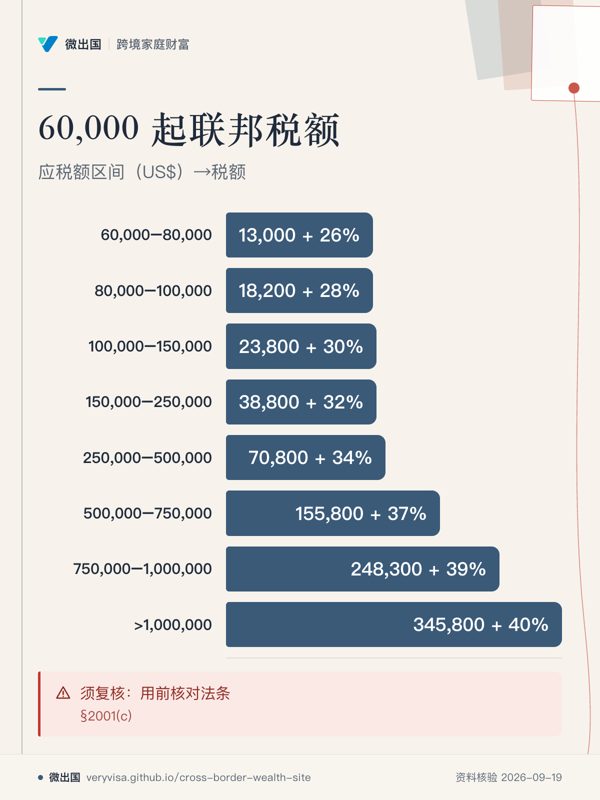
- 先看先沿应税额从低到高找所在区间,再读对应税额表达式。
- 易漏这张卡只画税率表较高区间;更低区间仍在正本表内,且用前须核法条。
- 下一步去「规则速查」核法条后,再把税额带回「工具」。
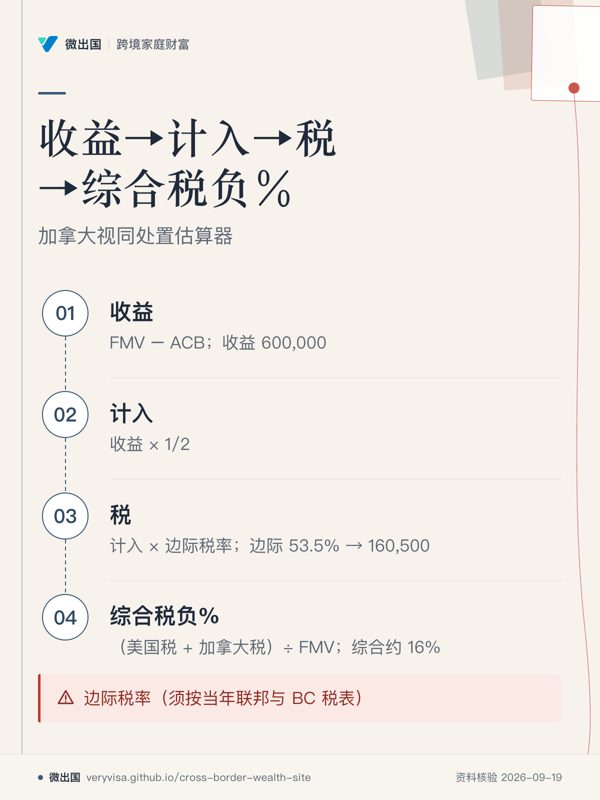
- 先看先核第三步的税率来源;这一处最容易让测试值失真。
- 易漏案例 P 只是测试用例,汇率也是输入项,不能从单一案例外推。
- 下一步去工具换入自己的参数,再把口径交给加拿大 CPA 复核。
SPT 计算器(S1)
学生豁免:F/J/M/Q 学生按「任何一部分日历年」计,共 5 个日历年不计入实质居住测试(SPT);豁免年的天数不计。公式:当年 ≥31 天,且 当年 + 前 1 年 ×1/3 + 前 2 年 ×1/6 ≥183。✅已核对 O5
居民起算日、closer connection、绿卡测试与首年 dual-status 须用 IRS Pub. 519 复核;第 6 年起继续豁免须证明无永久居留意图并实质遵守身份。
3520 合并门槛计算器(S2)
义务人是 U.S. person;当年从非居民外国人或外国遗产收到合计 >US$100,000(关联人合并)须报 Part IV,>US$5,000 的每笔逐项列明;直接付给学校的学费、付给医疗机构的医疗费不计;来自外国公司/合伙的门槛 2026 年 US$20,573(🟡须复核 以 Rev. Proc. 2025-32 为准)。✅已核对 O1
分批汇款按年度并合并关联人计算,分批不改变结论;3520 是信息申报,不计算税款;到期日为纳税年度结束后第 4 个月 15 日(随所得税延期最迟 10/15),单独寄送。
美国遗产税暴露估算器(S4/S5)
美国公司股票属美国 situs,与券商所在地无关;NRNC 申报门槛 US$60,000,国内法信用额 US$13,000。加拿大居民(非美国公民)可主张条约比例抵免:抵免 = max(13,000, 统一抵免 × 美国 situs ÷ 全球遗产),2026 年统一抵免按 §2001(c) 自算为 US$5,945,800(🟡须复核)。主张条约抵免须提交 706-NA 并披露全球遗产。
忽略扣除与配偶抵免;配偶继承、州遗产税/继承税、QDOT 与未申报的后果须另核。
加拿大视同处置估算器与综合税负(S5)
死亡时按公允价值视同处置(ITA s.70(5))✅已核对;计入率 1/2 🟡须复核;边际税率按当年联邦与 BC 税表 🟡须复核。综合税负% =(美国税 + 加拿大税)÷ FMV。
BC 遗嘱认证费(S5)
C$25,000 以下免;C$25,000–50,000 部分每 C$1,000 收 C$6;C$50,000 以上每 C$1,000 收 C$14;另有约 C$200 申请费;仅对 BC 境内资产及经遗产代理人转移的资产计。✅已核对 O12
年度申报日历(S9)
2027 年日期按现行规则推算,须届时核对 🟡须复核。勾选家庭成员的情况,生成适用事项。