陈家知识卡
一张卡看清家庭设定,一张卡看清 S4 的遗产税算法;全部数字为教学示意。
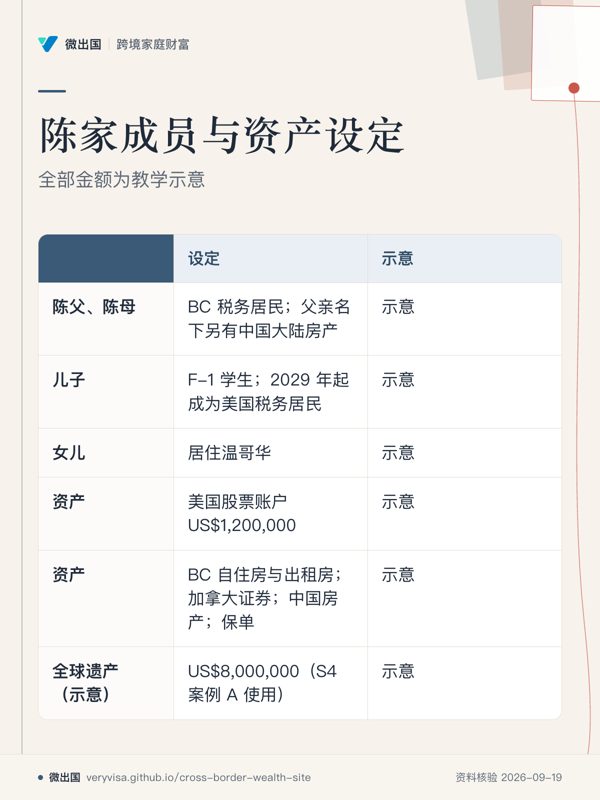
| 成员 | 设定 |
|---|---|
| 陈父、陈母 | BC 税务居民;父亲名下另有中国大陆房产 |
| 儿子 | F-1 学生,2024 年秋入读美国大学;2029 年起成为美国税务居民(S1、S2 使用) |
| 女儿 | 居住温哥华 |
| 资产 | BC 自住房与出租房;美国股票账户 US$1,200,000(经加拿大券商持有);加拿大证券;中国房产;保单 |
| 全球遗产(示意) | US$8,000,000(S4 案例 A 使用) |
全部金额为教学示意,忽略汇率与扣除;各讲在同一张体检表上逐步更新。
陈家在各讲里的数字
| 讲 | 用到的设定 | 结论(示意) |
|---|---|---|
| S1 | 儿子 2024 年秋入学 F-1 | 豁免年 2024–2028;2029 年起计天数,若在美 300 天即满足 SPT |
| S2 | 2029 年母亲汇 US$85,000、父亲汇 US$40,000 | 关联合并 US$125,000 > 100,000 → 须报 3520 Part IV(申报≠缴税) |
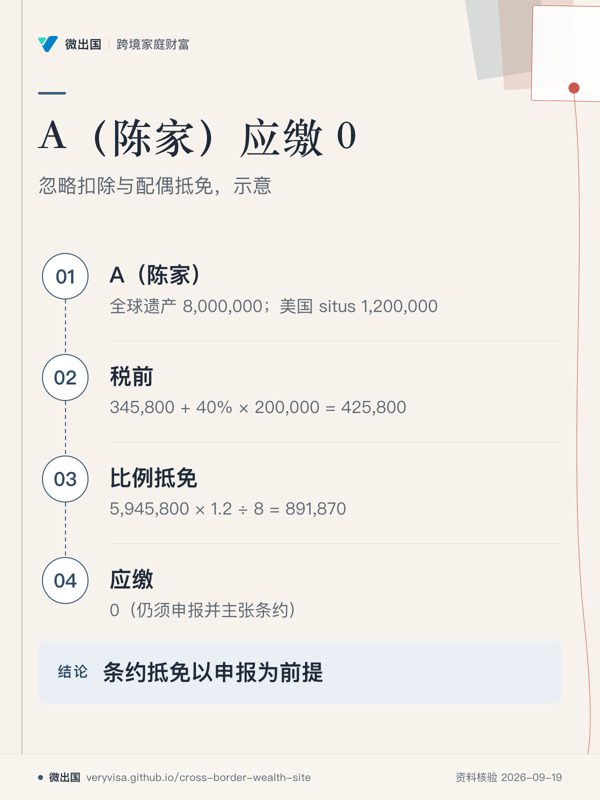
| S4 | 全球遗产 US$8,000,000、美股 US$1,200,000 | 税前 US$425,800;条约比例抵免 US$891,870 → 应缴 0,仍须申报 706-NA 并主张条约 |
| S7 | 2031 年儿子结婚,父母赠 US$100,000 首付 | 赠与函+独立账户+资金来源文件,便于日后主张排除;转入联名即混同 |
| S8 | 父亲在 BC 去世,母亲在中国,子女在美 | 三国文件矩阵:BC 遗嘱认证与终期 T1;美国 706-NA 与转移证书;中国继承公证与 Apostille |
以上都是教学示意,忽略汇率与扣除;用 工具页 可以改数字重算。