核心问题孩子何时进入美国税务体系?
学习目标算出学生豁免年与 SPT 起点;说明 8843 的作用与两个截止日;列出居民前合规盘点清单。
时间轴0–15′ 学生豁免与 5 个日历年 · 15–35′ SPT 公式与例题 · 35–50′ Form 8843 · 50–70′ 居民前盘点 · 70–85′ 工作坊 · 85–90′ 三问清单与转介。
讲授要点
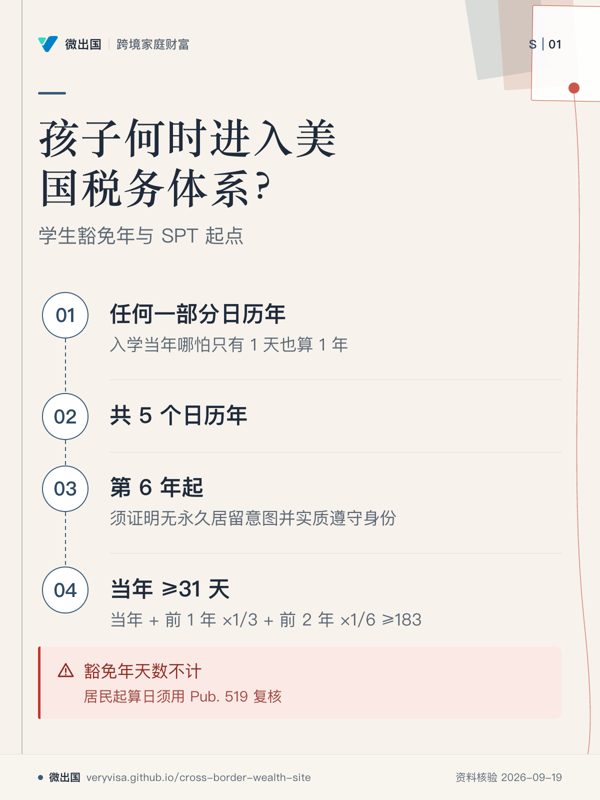
- 学生豁免按“任何一部分日历年”计:入学当年哪怕只有 1 天也算 1 年,共 5 个日历年;第 6 年起须证明无永久居留意图并实质遵守身份。
- SPT 公式:当年 ≥31 天,且 当年 + 前 1 年 ×1/3 + 前 2 年 ×1/6 ≥183;豁免年天数不计。
- Form 8843:两个截止日;无金钱罚款,但漏报可能令被排除天数被计入 SPT。
- 其他判断点⚠️未核对:Closer connection、绿卡测试、F-1 → OPT → H-1B 的税务转折点(豁免年数用尽、身份转换日、首年 dual-status)。
- 加拿大侧:出国读书者通常仍为事实居民,按 Folio S5-F1-C1 判断🟡须复核。
示例(示意,非个案)2024 秋入学 → 豁免年 2024–2028 → 2029 年首次计天数;若 2029 年在美 300 天,则该年已满足 183 天加权测试;居民起算日须用 Pub. 519 复核。
居民前可做的合规盘点(用于看清家底;成为居民后仍须依规申报,不得用于隐匿)
- 盘点并保留赠与与资金来源文件;
- 评估进入美国税务体系前的持仓(加拿大共同基金、ETF 的 PFIC 与账户申报)⚠️未核对;
- 核对外国信托设立与 §679(a)(4) 居民化视同转移规则⚠️未核对;
- 核对 TFSA、RESP、FHSA 在美国的处理⚠️未核对;
- 规划赠与时点与 3520 义务的关系(衔接 S2)。
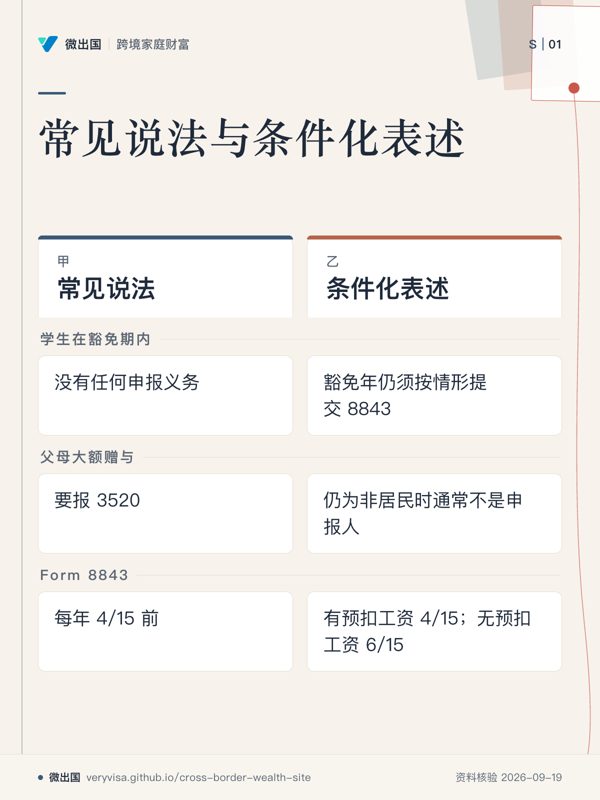
常见说法与条件化表述
| 常见说法 | 条件化表述 |
|---|---|
| 学生在豁免期内没有任何申报义务 | 豁免年仍须按情形提交 8843;有美国来源收入时另有 1040-NR 义务 |
| 学生期间收到父母大额赠与要报 3520 | 3520 Part IV 的义务人是 U.S. person;仍为非居民时通常不是申报人,成为美国税务居民之后所收赠与才落入 |
| Form 8843 每年 4/15 前 | 分两种到期日:随 1040-NR(有预扣工资)4/15;单独寄送或无预扣工资 6/15 |
练习3 位虚拟学生判断 SPT 起点——(a) 2023 秋入学;(b) 2025 春入学,2027 暑期实习;(c) 2024 秋入学,2028 毕业后 OPT,2029 换 H-1B。 参考要点:豁免年分别为 2023–2027、2025–2029、2024–2028,天数分别自 2028、2030、2029 年起计入;暑期实习不改变豁免计数;H-1B 不属豁免类别;以 Pub. 519 复核。
讲义与工具SPT 计算器、8843 清单、居民前盘点表。
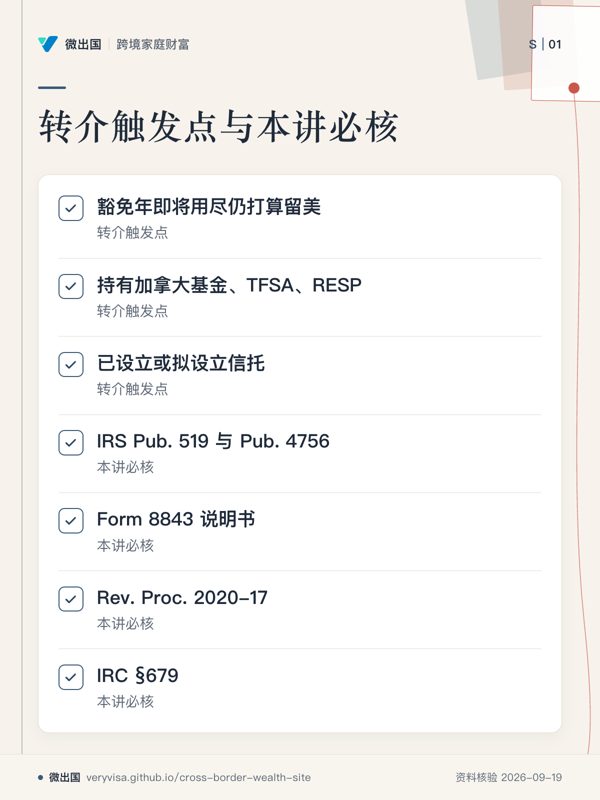
转介触发点豁免年即将用尽仍打算留美;持有加拿大基金、TFSA、RESP;已设立或拟设立信托。
本讲必核IRS Pub. 519 与 Pub. 4756;Form 8843 说明书;Rev. Proc. 2020-17;IRC §679。