
| 项 | 内容 |
|---|---|
| 状态 | 现行 |
| 最后核实日期 | 2026-09-24 |
| 适用 | 在加拿大投保的个人分红终身寿险(participating whole life),持有人或被保险人后来成为美国税务居民(绿卡、实质居住测试),或本身是美国公民 |
| 不适用 | 公司持有保单的完整分析;分离基金(segregated fund)保单;万能险投资账户的 PFIC 细节 |
| 性质 | 研究整理,不是法律或税务意见 |
| 需持牌方定夺 | 保单能否通过 §7702/§7702A 由保险公司或精算机构出测试报告;美国申报与计税由美国 CPA;加拿大非居民退保税务由加拿大税务师 |
| 关联文件 | 02《美国遗产税分情形判断》;03《BC 寿险返佣》 |
结论
- 在加拿大,搬到美国本身不产生税。 投保时被保险人是加拿大居民的保单属于 “life insurance policy in Canada”(ITA 138(12)),离境视同处分不适用(ITA 128.1(10)(l))。保单仍要按现金价值列入离境申报表 T1161。
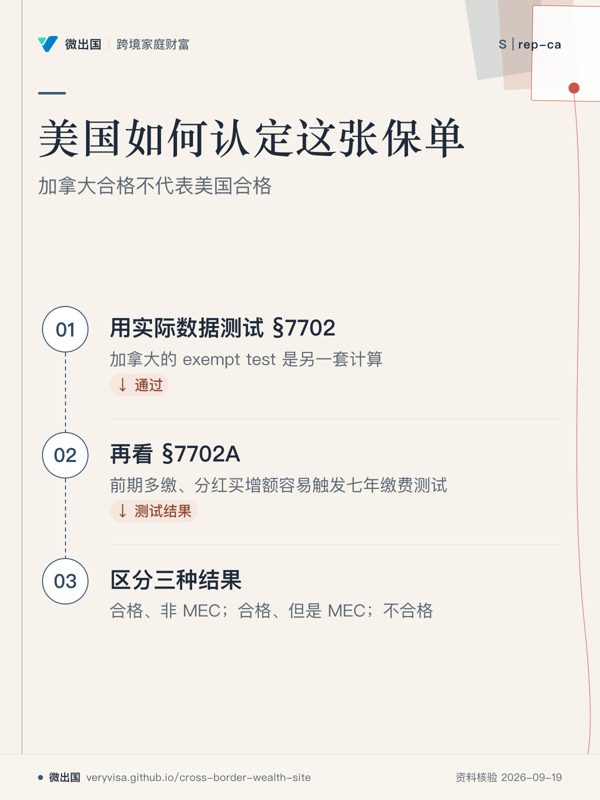
- 在美国,保单能否享受寿险待遇,取决于它是否符合 IRC §7702 的寿险定义。 加拿大的 exempt test 是另一套计算。加拿大合格不代表美国合格,只能用保单的实际数据测试,不能推定。
- 过了 §7702 还有 §7702A。 分红险常见的“前期多缴、分红买增额(PUA)”设计容易触发七年缴费测试,变成修正型储蓄合同(MEC)。MEC 身份不可逆:领取和保单贷款先算收益、按普通收入计税,59½ 岁前另加 10%。
- 不通过 §7702 的保单,现金价值每年的增长当年在美国计税,即使一分钱没领;身故时只有超出现金价值的部分按寿险赔付免所得税(§7702(g))。
- 不论测试结果,搬过去就要处理的三件事: 被保险人是美国公民或居民时,缴给加拿大保险公司的保费要交 1% 联邦消费税(§4371),加美税约不豁免;FBAR 和 Form 8938 申报;被保险人本人持有保单且是美国公民或美国住所者时,赔付计入美国遗产(§2042)。
- 最省事的决策窗口在移居之前。 移居后再退保或调整结构,加拿大和美国可能对同一笔收益各征一次,而两国对“成本”的算法不同,外国税收抵免往往对不齐。
一、这张保单在加拿大怎么处理
1.1 离境当时
加拿大居民离境时,按 ITA 128.1(4)(b) 视同按市价处分全部财产,但“排除权益”(excluded right or interest)除外。128.1(10) 的定义第 (l) 项把个人在 “life insurance policy in Canada” 中的权益列为排除项,分离基金那部分除外。
“Life insurance policy in Canada” 按 138(12) 的定义,是签发时被保险人为加拿大居民的寿险保单。在加拿大投保、被保险人当时住在加拿大的分红终身寿险,一般符合。
两项仍然要做:
- T1161(离境人士财产清单):离境时全部财产公允价值合计超过 25,000 加元,须申报。寿险保单的价值按 70(5.3) 视为现金退保价值(CSV)。
- 信息报送:持有人把地址永久改到加拿大以外,保险公司要按 ITA 第 XVIII 部(FATCA)和第 XIX 部(CRS)向 CRA 报送保单信息。第 XVIII 部的信息由 CRA 转交美国国税局(IRS)。〔推断〕IRS 会通过这条渠道掌握这张保单,申报遗漏很难不被发现。
1.2 离境以后动保单
离境后退保、部分退保、保单贷款超过调整成本基础(ACB)、领取超过 ACB 的现金分红,都会产生保单收益(policy gain,ITA 148(1))。加拿大对非居民的这笔收益仍然征税:公开资料称其属于非居民在加拿大赚取的应税收入(115(1)(a)(vi)),并适用第 116 条的程序。
保险公司的预扣做法并不统一:
| 保险公司公开资料 | 预扣做法 |
|---|---|
| Sun Life(递延年金,同属 life insurance policy in Canada) | 依 116(5.3) 预扣领取款的 50%,并出具 T2062B |
| Canada Life | 取得非居民签署的授权后,按联邦非居民累进税率预扣 |
实际比例和所需表格,动保单之前要向保险公司书面确认。
1.3 身故赔付
ITA 148(9) 的 “disposition” 定义不包括因被保险人身故而支付的保险金,所以死亡赔付在加拿大不产生保单收益,持有人住在哪里都一样。
指定了受益人的寿险赔付直接付给受益人,不进入遗产,在 BC 不计遗嘱认证费(BC 认证费超过 5 万加元部分每千元 14 元,另有 200 元申请费)。
二、美国怎么看这张保单:§7702 与 §7702A
2.1 两道测试
§7702(是不是寿险)保单要满足下列之一,美国才承认它是寿险合同:
- 现金价值累积测试(CVAT):现金价值任何时候都不超过为未来给付一次性缴清所需的净保费;或
- 保费限额测试(GPT)加现金价值走廊(corridor):累计保费不超过保费限额,身故给付不低于现金价值的法定倍数(§7702(d) 表)。
加拿大的 exempt test(ITA 12.2 与所得税条例第 306 条)以一张 “exemption test policy” 为基准,计算方法与美国不同。跨境精算文献的一致说法是:定期寿险一般没有问题;有现金价值的永久寿险,尤其是前期多缴的,需要逐张测试。
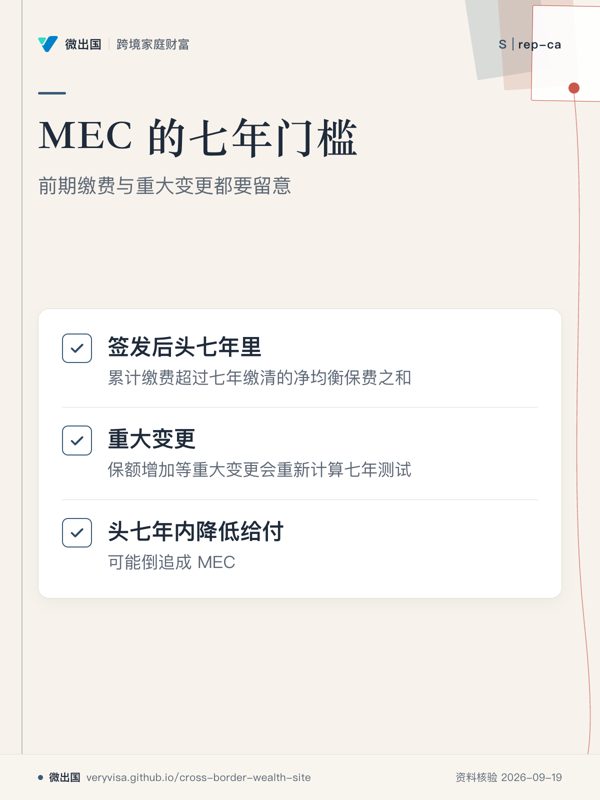
§7702A(是不是 MEC):保单签发后头七年里,任何时点的累计缴费超过“七年缴清”的净均衡保费之和,就成为修正型储蓄合同(modified endowment contract,MEC)。一旦成为 MEC,永远是 MEC。
2.2 分红险的三个风险点
- 前期大额缴费:附加增额缴清保险(PUA rider)并在头几年大额存入,是加拿大分红险常见的“加速现金价值”设计,正好与七年测试冲突。
- 重大变更(material change):保额增加等“重大变更”会让七年测试从变更日重新计算(§7702A(c)(3))。分红买增额引起的保额增加,在必要保费测试(necessary premium test)范围内可以不算重大变更;超出范围的就会触发。
- 七年内降低给付:头七年内降低身故给付(例如减额缴清、部分退保导致保额下降),要按降低后的给付重新做七年测试,可能倒追成 MEC(§7702A(c)(2))。
2.3 三种结果对照
| 项目 | 合格、非 MEC | 合格、但是 MEC | 不合格(failed contract) |
|---|---|---|---|
| 现金价值增长 | 不计税 | 不计税 | 每年计入普通收入(§7702(g)(1)) |
| 部分退保、领取现金分红 | 先收回成本,超过成本部分才计税(§72(e)(5)) | 先算收益、按普通收入计税(§72(e)(10));59½ 岁前另加 10%(§72(v)) | 已逐年计税的部分构成成本,其余计税;细节由 CPA 按合同数据确定 |
| 保单贷款 | 保单有效期间一般不计税 | 视同领取,处理同上 | 由 CPA 按合同数据确定 |
| 全额退保 | 收到金额减投资成本,差额为普通收入 | 同左 | 同左(成本含已计税部分) |
| 身故给付的所得税 | 全额免税(§101(a)) | 全额免税 | 超出现金价值的部分免税(§7702(g)(2));现金价值部分另行处理 |
不合格保单每年计入收入的金额,按 §7702(g)(1)(B):
当年保单“收入” =(年末净退保价值 − 年初净退保价值)+ 当年纯保险成本 − 当年所缴保费
这要求保险公司每年提供数据,持有人每年在 1040 上申报。
2.4 测试需要什么、谁来做
需要的数据:签发日、初始保额、每年的缴费、现金价值、分红金额及用途(买增额、领现金、抵保费、累积生息)、保单贷款、所有变更记录。
谁来做:部分加拿大保险公司可应要求出测试;市面上也有专做跨境测试的精算公司。〔不确定〕签发时持有人不是美国人的保单,IRS 没有专门指引说明 §7702 从何时起适用;实务上通常用自签发以来的全部数据测试,并按未来缴费计划预测。
2.5 美国受益人也要看
保单持有人即使不是美国人,只要受益人是美国人,保单不通过 §7702 时,赔付里相当于现金价值的部分可能要由受益人计税。为美国籍子女指定受益的加拿大保单,同样值得测试。
2.6 转让保单时的“有价转让”规则
保单以有价对价转让(例如卖给家人或卖给信托),身故赔付的免税额以对价加后续保费为限(§101(a)(2)),其余部分要计税。例外包括:转让给被保险人本人、其合伙人、被保险人任股东或高管的公司,以及受让人承继原成本的转让(如赠与)。卖给被保险人的“委托人信托”(grantor trust)视同转让给被保险人本人(Rev. Rul. 2007-13)。
三、1% 保费消费税
| 要点 | 内容 |
|---|---|
| 法律依据 | IRC §4371(2):外国保险公司签发的寿险保单,保费的 1% |
| 触发条件 | §4372(e):保单承保的是美国公民或美国居民的生命。看的是被保险人的身份,不是持有人 |
| 税约 | 美国财政部对加美税约的官方技术说明明确:税约不涵盖 §4371 消费税 |
| 谁缴 | 法律上,签发、签署、销售保单的人,以及保单为其利益订立的人都负有纳税义务(§4374);实务上通常由缴付保费的人申报。IRS 可向持有人、经纪人、顾问、被保险人、保险公司追缴 |
| 怎么报 | Form 720(季度联邦消费税申报表),缴费当季申报 |
| 例 | 年缴 50,000 美元保费,每年消费税 500 美元 |
| 不能靠什么避开 | 把保单放进不可撤销寿险信托(ILIT)不影响这项税 |
四、年度申报
| 表格 | 谁要报 | 门槛 | 期限 | 不报的后果 |
|---|---|---|---|---|
| FBAR(FinCEN 114) | 对外国金融账户有权益或签字权的美国人 | 全部外国金融账户年内最高余额合计超过 10,000 美元。有现金价值的保险单属于外国金融账户(31 CFR §1010.350(c)(3)) | 4 月 15 日,自动延至 10 月 15 日 | 非故意违规按每份年度报告计罚,不按账户数叠加(Bittner v. United States,美国最高法院 2023 年) |
| Form 8938 | 须报 1040 的特定个人 | 住在美国:单身或分开报,年末超过 50,000 或年内任一时点超过 75,000;夫妻合报 100,000/150,000。住在美国境外:200,000/300,000,合报 400,000/600,000 | 随 1040 | 10,000 美元起;IRS 通知后 90 天仍未报,之后每 30 天再加 10,000,追加部分上限 50,000 |
| Form 720 | 缴保费的人 | 有应税保费即申报 | 季度 | 消费税本身加罚息 |
| Form 8621(PFIC) | 持有外国被动投资公司权益的人 | 〔推断〕分红终身寿险的现金价值在保险公司一般账户,通常不涉及;带投资账户的万能险、分离基金保单需单独判断 | 随 1040 | — |
漏报的代价不止罚款。放弃国籍的美国公民,或放弃绿卡的长期居民(15 年中有 8 年持绿卡),如果不能在 Form 8854 上证明过去五年遵守了美国税法,会自动成为“受涵盖弃籍者”,面对弃籍税(见文件 02 情形 F)。Form 8938、Form 720 属于税法范围;FBAR 依据的是另一部法律(美国法典第 31 编),是否计入这项证明有争议,但同样不应漏报。
五、两国成本算法不同,退保时可能重复征税
| 加拿大:调整成本基础(ACB,ITA 148(9)) | 美国:投资成本(investment in the contract,§72(e)(6)) | |
|---|---|---|
| 加项 | 已缴保费;已申报的保单收益 | 已缴保费 |
| 减项 | 每年的纯保险净成本(NCPI);领取 | 此前免税收回的金额 |
| 长期趋势 | NCPI 年年扣减,大额永久寿险后期 ACB 常远低于累计保费,甚至为零 | 基本等于累计保费 |
简化示例(不计汇率,仅说明方向):累计保费 500,000,ACB 已降到 200,000,退保拿到 600,000。
- 加拿大保单收益:600,000 − 200,000 = 400,000
- 美国收益(合格、非 MEC):600,000 − 500,000 = 100,000
加拿大算出的收益是美国的四倍。美国的外国税收抵免只能抵美国对应的税额,加拿大多征的部分抵不掉。实际金额还受汇率、来源规则、抵免限额影响,由两国税务师一起算。
六、遗产税(简要,详见文件 02)
- 被保险人本人持有保单,或保有任何“所有权附带权利”(改受益人、退保、转让、质押等),且本人是美国公民或美国住所者:赔付全额计入美国总遗产(§2042)。赔付给遗产本身也一样计入。
- 本人只是美国所得税居民,没有在美国建立住所:遗产税上按非居民外国人处理,本人寿险赔付不是美国境内资产(§2105(a)),不计入美国遗产。这种身份的其他美国资产反而面临只有 6 万美元豁免的问题,见文件 02 情形 D。
- 持有人不是被保险人:持有人先去世,保单价值计入持有人遗产(§2033)。持有人、被保险人、受益人是三个不同的人时,被保险人去世那一刻,视为持有人把赔付赠与受益人(Goodman v. Commissioner,156 F.2d 218,第二巡回法院 1946 年),可能产生大额赠与税申报。
- 不可撤销寿险信托(ILIT):由信托投保新保单最干净。把现有保单转入信托,三年内身故会被拉回遗产(§2035);在加拿大,转让本身可能按 148(7) 视同处分并产生保单收益;还要先问加拿大保险公司是否接受美国信托作为持有人。
七、处理方案对比
| 方案 | 适合 | 好处 | 代价与风险 |
|---|---|---|---|
| A. 保留原状 | 测试合格且非 MEC,准备长期持有 | 保留全部寿险待遇和保障 | 每年 1% 消费税、FBAR/8938;持有人为美国住所者时赔付计入遗产 |
| B. 移居前把持有人改为留在加拿大的非美国人(配偶、父母等) | 测试结果不理想,或担心遗产税,且有可信任的持有人 | Canada Life 的规划资料列为可选做法:不合格保单的年度计税不再落在美国人身上;非居民外国人赠与无形资产(保单属无形资产)不课美国赠与税(§2501(a)(2)) | 在加拿大,转给配偶且双方都是加拿大居民时,一般可按 148(8.1) 以 ACB 转让、不产生收益(具体条件由加拿大税务师确认);转给其他人按 148(7) 视同处分,可能产生保单收益。失去控制权;新持有人去世时保单价值计入其遗产;被保险人三年内去世且曾持有所有权附带权利的,仍可能适用 §2035 |
| C. 移居前退保 | 保单不合格、保障已不需要 | 只在加拿大按居民身份计一次税,美国无事 | 失去保障;健康状况变化后可能无法重投保;退保费用 |
| D. 移居后退保 | 事后发现问题 | — | 加拿大非居民征税加预扣,美国也征税,成本口径不同导致重复征税(见第五节) |
| E. 移居后减额缴清或停缴 | — | 减少后续缴费 | 头七年内降低给付可能倒追成 MEC;在加拿大可能构成部分处分 |
| F. 移居后加保、转换 | — | — | 属重大变更,要重新测试;在美国居住期间尽量避免 |
判断打算长期在美国生活、测试合格的保单,保留通常合理,把 1% 消费税和申报当作固定成本。测试不合格或处于 MEC 边缘的保单,在移居前处理几乎总是更便宜,因为移居后每一种处理都要面对两国征税。这是基于上述规则的推断,具体仍以测试报告和税务师测算为准。
八、按时间排的清单
移居前(建议提前 3 到 6 个月)
- 向保险公司索取保单全部历史数据(第 2.4 节所列),并书面询问:能否出具 §7702/§7702A 测试;持有人成为美国居民后,哪些业务还能办理(变更、贷款、领取、改分红选项、改持有人)。〔未核实到统一规则〕各保险公司对境外持有人的服务限制不同,只能逐家确认。
- 把数据交给保险公司或精算机构测试,并请美国 CPA 解读结果。
- 按测试结果选方案(第七节)。如果考虑改分红用途(例如从买增额改为领现金或抵保费),先连同新安排一起测试,因为这类改动本身可能影响测试结果。
- 准备离境当年的 T1161。
移居当年起每年
- 每次缴保费:当季 Form 720 缴 1% 消费税。
- 每年:FBAR、Form 8938;保单不合格的,按 §7702(g) 申报当年收入。
- 不做重大变更;非做不可时先测试。
- 保存每年的保单对账单,作为五年合规证明的一部分。
身故时
- 受益人向保险公司申领;赔付在加拿大免税。
- 受益人是美国人的,按保单测试结果确定美国所得税处理。
- 死者是美国公民或美国住所者的,赔付计入美国遗产,由执行人报 Form 706。
复核点
再次使用本文前,只需复核这些会变的内容:
- Form 8938、FBAR 门槛与罚款金额(通胀调整)
- 1% 消费税与加美税约的关系(若税约修订)
- 加拿大保险公司对非居民退保的预扣做法
- BC 遗嘱认证费标准
来源(检索日期 2026-09-23/2026-09-24)
- ITA s.128.1(排除权益第 (l) 项):https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-128.1.html
- Tompkins Insurance,离境与个人持有的寿险(T1161、70(5.3)、第 XVIII/XIX 部报送、115(1)(a)(vi)):https://tompkinsinsurance.com/exiting-canada-and-life-insurance-part-i-leaving-with-personally-held-life-insurance/
- CRA 2010-0359411C6(138(12) 定义):https://taxinterpretations.com/node/394520
- Sun Life,非居民退保与领取的预扣:https://www.sunlifeglobalinvestments.com/en/resources/insurance-gics-advisor-resources/non-registered-taxation-of-surrenders-or-withdrawals-for-non-residents/
- Canada Life,非居民的加拿大税务:https://www.acp.canadalife.com/content/dam/advisors/documents/strategies/tepg/en_ca/articles/international/Canadian%20taxation%20of%20non-residents%20CL%20En.pdf
- Canada Life,美国人与加拿大寿险(1% 消费税、非美国人持有、ILIT):https://www.acp.canadalife.com/content/dam/advisors/documents/strategies/tepg/en_ca/articles/international/us-cross-border-cl-e.pdf
- John T. Adney,Cross-Border Life Insurance(SOA Taxing Times 2014):https://www.soa.org/globalassets/assets/library/newsletters/taxing-times/2014/may/tax-2014-vol10-iss2-adney-cross.pdf
- Wall Actuaries,跨境 MEC 规则:https://wallactuaries.ca/cross-border-usa
- GBL,跨境保单测试(美国受益人):https://gblinc.ca/products-services/cross-border/
- QFS Canada,跨境寿险陷阱:https://www.qfscanada.com/post/navigating-the-cross-border-life-insurance-trap
- SOA,必要保费测试与分红增额:https://www.soa.org/globalassets/assets/library/newsletters/taxing-times/2012/february/tax-2012-vol8-iss1-adney.pdf
- 美国财政部加美税约技术说明(不涵盖 §4371):https://www.irs.gov/pub/irs-trty/canatech.pdf
- IRS,Form 8938 问答:https://www.irs.gov/businesses/corporations/basic-questions-and-answers-on-form-8938
- NATP,FBAR 与 8938 门槛:https://www.natptax.com/news-insights/blog/understanding-the-fbar-and-form-8938-foreign-asset-reporting-basics/
- IRS 2024 税务论坛,8938 罚则:https://www.eitc.irs.gov/pub/irs-npl/2024ntf-discussion-intl-tax-forms-fatca-fbar-reporting.pdf
- 26 U.S.C. §6038D(8938 罚则的 90 天期限):https://www.law.cornell.edu/uscode/text/26/6038D
- 26 U.S.C. §4372、§4374(消费税定义与纳税人):https://www.law.cornell.edu/uscode/text/26/4372 ;https://www.law.cornell.edu/uscode/text/26/4374
- 26 U.S.C. §877(五年合规证明、长期居民):https://www.law.cornell.edu/uscode/text/26/877
- BC 遗嘱认证费:https://wisewill.ca/articles/bc-probate-process.html