
| 项 | 内容 |
|---|---|
| 状态 | 现行 |
| 最后核实日期 | 2026-09-24 |
本章结论:
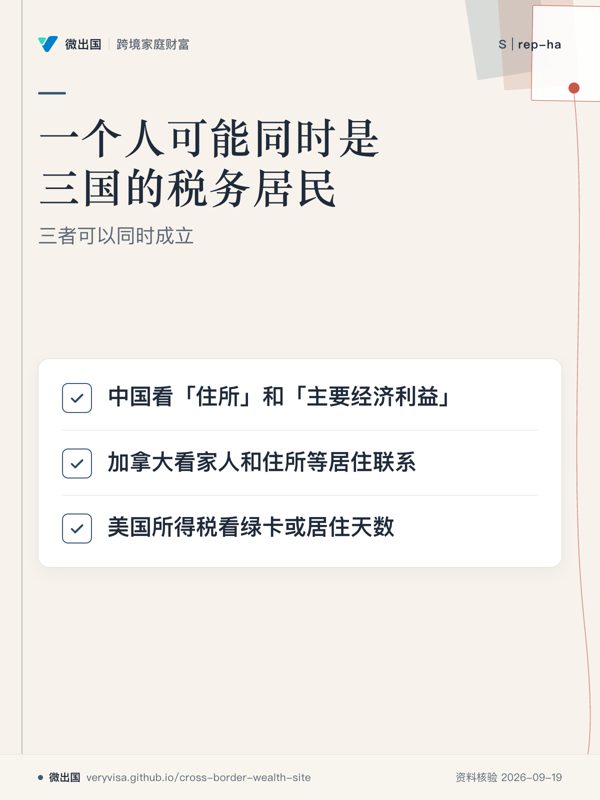
- 一个人可能同时是三国的税务居民。中国看“住所”和 2026 年新增的“主要经济利益”,加拿大看家人和住所等居住联系,美国所得税看绿卡或居住天数。三者可以同时成立。
- 美国遗产税另看“住所”(domicile),与所得税居民是两套标准。
- 死亡地本身基本不改变税务结果,改变的是文件链(推断)。
- 所以任何保单或信托的判断,第一步都是为每个家庭成员填一张四法域身份表。
2.1 中国:住所、183 天,以及 2026 年新增的“主要经济利益”
基本规则。 以下两类人是居民个人,就全球所得纳税:在中国境内有住所的人;无住所但一个纳税年度内在境内居住累计满 183 天的人。利息、股息、红利所得和财产转让所得适用 20% 比例税率(个人所得税法第一条、第三条)。
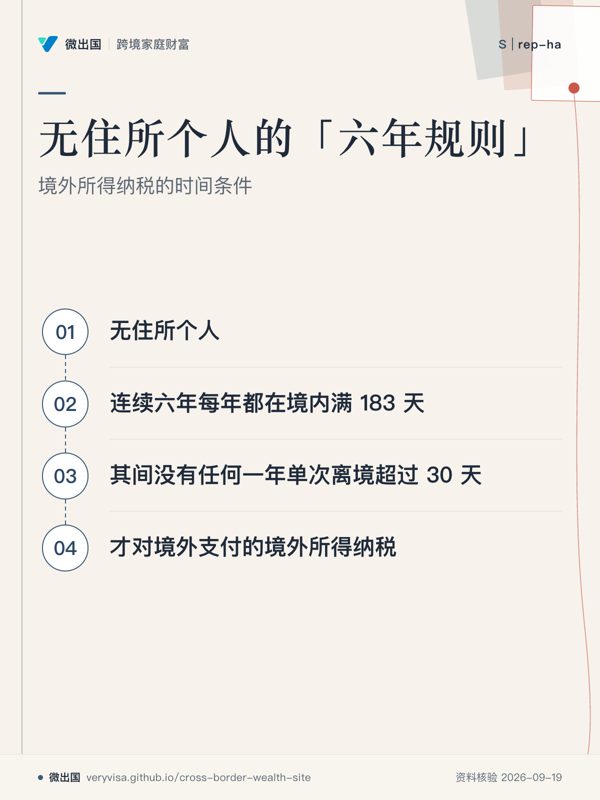
无住所个人的“六年规则”。 连续六年每年都在境内满 183 天,且其间没有任何一年单次离境超过 30 天,才对境外支付的境外所得纳税。“此前六年”从 2019 年起算(财政部 税务总局公告 2019 年第 34 号)。
第 21 号公告第十一条(2026 年新增)。 原文:"取得外国国籍、境外长期或永久居留权,但主要经济利益来源于中国境内的个人,可判定为有住所居民个人。"(法规库;财政部税政司)。需要注意三点:
- 适用范围可能超出信托。答记者问原文:"对移居境外(包括取得外国国籍、境外长期或永久居留权等)但主要经济利益来源于境内的个人,可判定为我国税收居民,继续对其取得的境内和境外所得征税。"(答记者问)所以它的适用范围不应理解为只限于信托。
- 没有判定标准。公告没有说明“主要经济利益”怎么判断,例如看企业控制权、收入比例还是资产所在地。
- 可以援引税收协定,但结果未必有利。对加拿大居民,中加协定按永久性住所、重要利益中心、习惯性居处、国籍逐级判断,家庭和主要企业都在境内的,“重要利益中心”一项可能判给中国;中美协定没有自动的加比规则,双重居民身份须由两国主管当局协商确定(见 2.2)(推断)。
国籍与户口。
- 《国籍法》第九条:“定居外国的中国公民,自愿加入或取得外国国籍的,即自动丧失中国国籍。”(驻英国使馆说明)第三条:“中华人民共和国不承认中国公民具有双重国籍。”(国家移民管理局·国籍法全文)
- 2025 年 12 月起口岸专项清查“双重身份”的说法,只有二手媒体转述央视报道,没有找到一手文件【未核实】(万维读者网)。
- 因移居境外注销户籍的,应在注销前办理税款清算(个人所得税法第十三条;申报程序见税务总局公告 2018 年第 62 号)。这不是美国式的按市价视同出售全部资产(推断)。
离岸信托的“离境清算”。 第 21 号公告第六条:居民委托人在信托存续期间转为非居民的,以转为非居民当日信托财产市值减原值的余额,按“利息、股息、红利所得”征 20%(法规库)。移民本身会触发信托层面的一次征税。
2.2 美国:所得税居民不等于遗产税居民
两套标准。
- 所得税居民按客观测试认定:持绿卡,或满足实质居住天数。
- 遗产税看“住所”:在某地居住且没有日后离开的明确意图,即在该地取得住所(Treas. Reg. §20.0-1(b)(1),ArentFox Schiff)。
- 绿卡多数情况下会被认定为美国住所,但不是绝对(Wiggin and Dana)。
三类人三种待遇。
| 身份 | 课税范围 | 2026 年免税额 |
|---|---|---|
| 美国公民 | 全球资产 | 1,500 万美元(IRS) |
| 美国住所者 | 全球资产 | 1,500 万美元 |
| 非居民外国人(NRA) | 仅美国境内资产 | 法定抵免 13,000 美元,相当于 6 万美元(IRS IRM 4.25.4) |
IRS 列出的遗产税和赠与税协定国共 15 个,不包括中国和香港(IRS)。中国居民在美国的资产没有任何协定保护。
中美税约不是自动的“加比规则”。
- 第 4 条第 2 款规定,双重居民个人由两国主管当局协商决定居民身份(中美税约)。财政部技术说明称协商"will be guided by"永久住所、重要利益中心等常见顺序(技术说明)。
- 有律所文章把它描述为逐级适用的自动规则,与条约原文不一致【不确定】。
- 实务含义(推断):持绿卡、主要生活在中国的人,单方面报 Form 8833 主张中国居民身份,依据较弱。
长期绿卡持有人的弃籍风险。 长期居民(15 个纳税年度中至少 8 年持绿卡)一旦按税约被视为外国居民,并以 8833、8854 通知 IRS,即视为结束长期居民身份,可能触发弃籍税(IRS)。
中美税约的政治风险。
- 2025 年特朗普政府评估终止中美税约(美中贸易全国委员会)。
- 2025-08-01 提出的 H.R. 4848 以“解放军攻台”为终止条件,此后没有进展(GovInfo)。
- 按条约第 28 条,终止通知须在某一日历年 6 月 30 日当日或之前经外交途径发出,次年 1 月 1 日起失效。截至检索日,未见 2026-06-30 前发出通知的报道,所以税约最早也要到 2028-01-01 才可能终止(推断)。
- 税约本来就不涵盖遗产税和 §4371 消费税。即使终止,对寿险和遗产税也没有直接影响(推断)。
2.3 加拿大:家人在哪里,通常就是居民
居住联系。 CRA 认为三项“几乎总是重要”的居住联系是:住所、配偶或同居伴侣、受抚养人。本人离开而家人留在加拿大的,家人“通常是重要居住联系”(CRA Folio S5-F1-C1 ¶1.11、¶1.13)。其他规则:
- 非居民一年在加拿大累计逗留 183 天以上,视为全年居民。
- 按税约被认定为另一国居民的,依 250(5) 视为非居民(同上 ¶1.32、¶1.37)。
中加税约。 1986 年签署。个人双重居民依次按永久性住所、重要利益中心、习惯性居处、国籍判断,仍不能确定的由主管当局协商(加拿大财政部)。2010 年启动的更新谈判没有公开结果(加拿大财政部公告)。
宇航员家庭的含义(推断)。 在内地工作的一方通常仍是加拿大居民,要申报全球收入。要主张非居民身份,只能走税约加比规则,而且常常落到“重要利益中心”这一项上,结果不确定。
2.4 香港与新加坡:没有遗产税,继承看住所
- 香港遗产税适用于 2006-02-11 以前的死亡个案,此后取消(香港税务局)。
- 新加坡遗产税对 2008-02-15 及以后的死亡取消(IRAS)。
- 香港对继承的法律适用:不动产看所在地法,动产看死者的住所地法。住所在内地的人,其香港存款按中国继承法分配(Stevenson, Wong & Co.)。
2.5 常见身份组合一览
| 身份组合 | 中国怎么看 | 美国怎么看 | 加拿大怎么看 | 最容易出错的地方 |
|---|---|---|---|---|
| 中国籍、住内地,子女在美国或加拿大 | 居民,全球所得纳税 | NRA:只就美国境内资产课遗产税,豁免 6 万美元 | 非居民 | 父母名下直接持有美国房产、美股 |
| 中国籍、持加拿大永久居民身份、本人在内地经营、配偶子女在加拿大 | 有住所,属居民(推断) | — | 家人留加,多被认定为居民 | 两国同时主张居民身份;外国保单的 T1135 与 12.2 |
| 已入籍美国或加拿大,主要经济利益仍在内地 | 可被判定为有住所居民(第十一条) | 公民:全球课税,1,500 万豁免 | 公民且居住:全球课税 | 以为外国护照等于非中国居民 |
| 持绿卡、主要住在中国 | 居民 | 所得税居民,全球课税;遗产税住所个案判断 | — | 按税约居民报税,可能被视为放弃长期居民身份 |
| 加拿大人持工作签证在美国、未建立美国住所、已不是加拿大居民 | — | 所得税居民;遗产税上是 NRA,只有 6 万美元豁免 | 非居民,用不上加美税约的按比例抵免(IRS IRM 4.25.4) | 美国境内资产的遗产税暴露最大 |
| 美国公民住在加拿大 | — | 全球遗产,1,500 万豁免 | 居民,死亡时视同处分 | 两国死亡税叠加,依加美税约互相抵免 |