
简答
- 墨西哥税务居民适用全球收入原则,因此境外保险产生的应税收入也进入墨西哥 ISR(所得税)分析范围。
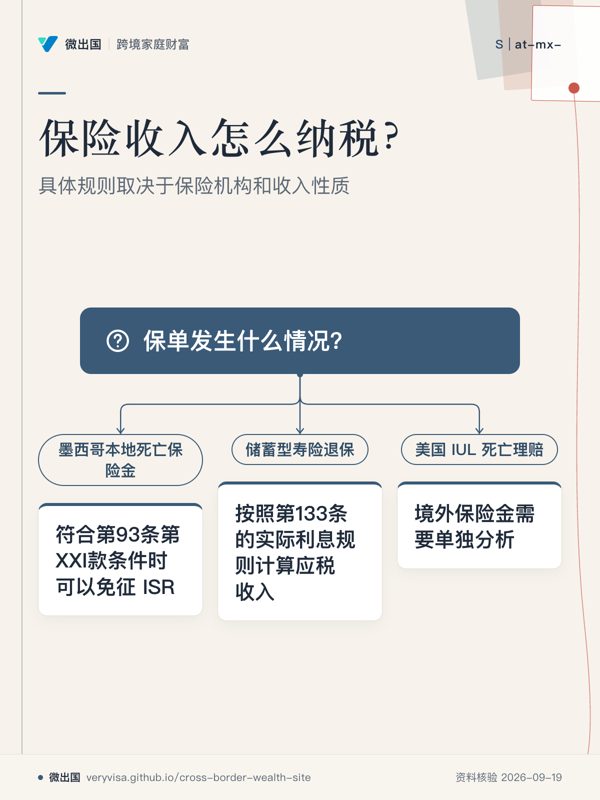
- 墨西哥本地获授权保险公司支付的死亡保险金,符合《所得税法》(Ley del Impuesto sobre la Renta,LISR)第93条第XXI款条件时可以免征 ISR。
- 墨西哥本地储蓄型或投资型寿险发生部分退保、全额退保或领取分红时,涉及保单投资价值的部分按照第133条的“实际利息”(interés real)规则计算应税收入。
- 美国 IUL(Indexed Universal Life,指数型万能寿险)发生死亡理赔时,墨西哥现行 LISR 第93条的明确免税条文针对的是依墨西哥法律设立并获授权经营的保险机构,因此境外保险金需要单独分析。
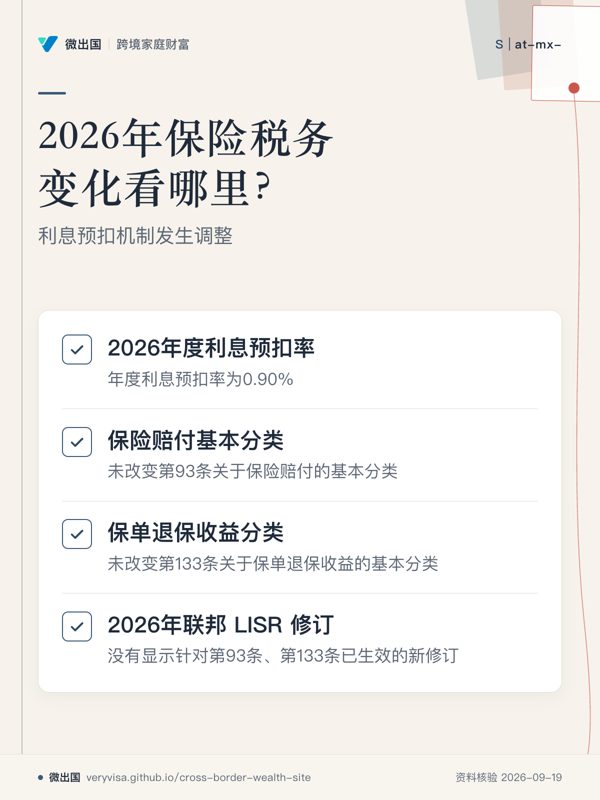
- 2026 年已经确认的变化主要是利息预扣率调整:LIF 2026 第24条把 LISR 第54、135条涉及的年度利息预扣率设为 0.90%;这属于利息预扣机制变化,并未改变 LISR 第93条和第133条关于保险赔付、保单退保收益的基本分类。
2026 年 9 月现状
1.墨西哥税务居民采用全球收入征税框架。 LISR 第90条规定,墨西哥居民个人取得现金、实物、信用或法律规定的其他形式收入时承担个人所得税义务;LISR 第1条的总体规则进一步规定,墨西哥居民就全部收入承担 ISR,无论财富来源位于何处。12 状态:已生效;适用层级:联邦;生效时间:现行 LISR。 因此,保单由墨西哥保险公司还是美国保险公司签发,会影响具体免税和计算规则,但墨西哥税务居民的全球收入纳税框架本身不会因为保险公司位于境外而改变。12
2.墨西哥本地寿险死亡理赔存在明确的 ISR 免税规则。 LISR 第93条第XXI款规定,保险机构在保险事故发生后向被保险人或受益人支付的、属于保险承保风险的款项,可以适用免税;死亡、伤残、器官损失或劳动能力丧失等符合条文条件的寿险利益也有专门规定。3 状态:已生效;适用层级:联邦;适用对象:符合条件的墨西哥保险机构支付的保险收入。3 对于以生存为保险风险的产品,LISR 第93条第XXI款规定,只有在被保险人达到60岁、并且自签订保险合同至支付保险金至少经过5年的条件下,相关保险金才进入该项免税范围,而且保费须由被保险人本人支付。3 状态:已生效;门槛:60岁+至少5年;适用层级:联邦。3
3.LISR 第93条的保险免税条款明确限定了保险机构范围。 现行第93条第XXI款末段规定,该项规定只适用于从“依墨西哥法律设立、并获主管机关授权组织和经营”的保险机构取得的收入。3 状态:已生效;适用层级:联邦。 因此,美国保险公司签发的 IUL 死亡赔付不能仅凭“它是寿险死亡赔付”这一事实直接套用墨西哥本地保险公司的第93条免税待遇;境外保单需要进一步判断收入性质、合同结构以及适用的墨西哥其他规则。3
4.储蓄型寿险发生退保或部分领取时,墨西哥 LISR 对保险投资收益采用实际利息方法。 LISR 第133条规定,保险机构向被保险人或受益人支付的保费返还、投资收益提取,以及不满足第93条第XXI款条件的生存保险支付,在符合该条规定的情况下按照利息处理。4 计算时,先从已缴保费中扣除死亡风险保障部分以及不产生退保价值的其他附加部分,其余额形成“投资缴款”(aportación de inversión);再以退保价值及分红减去经通胀调整后的投资缴款,确定应计入的“实际利息”(interés real)。4 状态:已生效;适用层级:联邦;适用场景:符合第133条条件的保险退保、部分领取及生存利益。4
5.部分退保会按照比例拆分本金和实际利息。 LISR 第133条规定,部分退保金额同时包含投资缴款和实际利息,计算时按照该次提取额占退保价值及分红总额的比例分摊,并相应减少尚未提取的投资缴款余额。4 状态:已生效;适用层级:联邦。 这意味着销售材料中的“退保拿回本金”不能直接作为墨西哥税务计算依据,实际需要保险公司提供保单投资缴款、退保价值、分红及相关调整数据。4
6.2026 年利息预扣率为 0.90%,属于预扣机制,并非保险赔付统一税率。 《2026年联邦收入法》(Ley de Ingresos de la Federación para el Ejercicio Fiscal de 2026,LIF 2026)第24条规定,2026年度适用于 LISR 第54条和第135条的年度利息预扣率为0.90%。5 状态:已生效;生效日:2026年1月1日;适用层级:联邦。5 LISR 第135条规定,支付第133条所述利息的主体承担预扣和缴纳 ISR 的义务;符合条件的个人仅取得本章应税收入且年度金额不超过100,000墨西哥比索时,可以选择将相应预扣作为最终税款。6 状态:已生效;门槛:100,000墨西哥比索;适用层级:联邦。6 这里的0.90%是利息预扣机制中的年度预扣率,年度最终税负仍需按照适用的个人所得税规则计算,不能把0.90%直接当作储蓄险或 IUL 收益的最终 ISR 税率。56
7.2026 年官方法规库没有显示保险赔付规则发生新的联邦 LISR 修订。 墨西哥众议院现行法规资料显示,LISR 最近一次正式公布的修订日期为2024年4月1日;2026年法规更新资料中没有显示2026年针对第93条、第133条保险税务规则已经生效的新修订。78 状态:截至2026年9月24日已核实;适用层级:联邦。78 因此,编辑线索中“2026年 ISR 已全面改变保险赔付、投资收益及境外保险产品处理”的表述,目前缺乏对应的已生效联邦 LISR 修法依据;能够明确确认的2026变化是利息预扣率调整,以及2026年度税务行政规则继续执行既有保险利息处理。58
8.2026年税务行政规则继续确认保险利息的既有处理。 2026年《税收杂项决议》(Resolución Miscelánea Fiscal,RMF 2026)第3.16.7条确认,按照 LISR 第133条,保险保单产生的利息自2003年1月1日起受到该税务规则约束;对于2003年以前签订的特定保单,规则保留以2002年12月31日退保价值作为投资缴款的过渡计算方法。9 状态:已生效;适用层级:联邦;生效时间:RMF 2026年度。9 该条同时规定,当保费全部或部分由被保险人以外的人支付时,涉及 LISR 第142条第XVI款的特定保险支付,还存在相应预扣规则。9
历史与变更
| 时间 | 变化 | 当时的规则 → 现在的规则 | 来源 |
|---|---|---|---|
| 2003年1月1日 | 保险保单利息进入现行利息税务处理框架 | 保险保单产生的利息开始按照相关 ISR 利息规则处理 → 2026年 RMF 仍明确沿用这一历史起点 | 9 |
| 2013年12月11日/2014年1月1日 | 现行 LISR 建立 | 新 LISR 第93条第XXI款规定符合条件的寿险及生存保险免税;第133条规定退保及特定生存保险支付的实际利息计算 → 这些核心条文目前仍在执行 | 10 |
| 2023年 | 利息预扣率下调至0.15% | LIF 2023规定 LISR 第54、135条年度利息预扣率为0.15% → 后续年度按年度 LIF 调整 | 11 |
| 2024年 | 利息预扣率升至0.50% | LIF 2024规定年度利息预扣率为0.50% → 2025年继续为0.50% | 1213 |
| 2025年 | 利息预扣率维持0.50% | LIF 2025规定0.50% → 2026年调整为0.90% | 135 |
| 2026年1月1日 | 年度利息预扣率调整 | LIF 2026第24条规定0.90% → 保险赔付和退保收益的基本分类仍由 LISR 第93、133条决定 | 5 |
| 2026年9月24日 | 2026年现行状态 | 官方法规资料未显示2026年对LISR第93、133条进行新的保险专项修订 → 继续执行现行条文及RMF 2026规则 | 789 |
常见误区
| 常见说法 | 实际情况 | 依据 |
|---|---|---|
| “寿险死亡理赔在墨西哥一律免税。” | 墨西哥本地获授权保险机构支付、并符合LISR第93条第XXI款条件的寿险利益可以适用免税;境外保险机构的支付需要单独判断。 | 3 |
| “储蓄险退保就是把自己以前交的钱拿回来,所以没有ISR。” | 符合第133条的保单退保会区分死亡保障成本、投资缴款、通胀调整和退保价值,差额形成实际利息并进入ISR计算。 | 4 |
| “2026年保险收益税率就是0.90%。” | 2026年的0.90%是LIF规定的利息年度预扣率,最终个人所得税仍按照适用的所得分类和年度税率计算。 | 56 |
| “美国IUL和墨西哥储蓄险税务上完全一样。” | 墨西哥LISR第93条的保险免税条款明确针对依墨西哥法律设立并获授权的保险机构,美国IUL需要结合境外保险机构和保单条款另行分析。 | 3 |
| “只要保险公司在美国,墨西哥就完全不管。” | 墨西哥居民个人的ISR义务覆盖全球来源收入,境外保险收入需要纳入墨西哥税务分析。 | 12 |
| “保险公司没有在墨西哥预扣税,就说明没有税。” | 预扣义务和纳税义务属于不同层次;境外支付尤其需要检查个人年度申报、收入分类以及是否存在可用的境外税额抵免。 | 16 |
跨境衔接
涉及美国时,首先要把美国 IUL 本身的美国联邦税务处理与墨西哥居民的全球收入申报分开分析;墨西哥居民在美国取得的收入还应结合 MX-02 墨西哥居民在美国、加拿大或中国赚的钱要不要在墨西哥交税? 以及 MX-05 墨西哥居民有美国银行账户和海外投资,需要向墨西哥申报吗?。
涉及加拿大时,墨西哥端仍首先看墨西哥税务居民身份和全球收入规则;加拿大端是否产生保险收益或境外资产申报义务,则属于加拿大税法问题,相关墨西哥衔接可继续看 MX-02。
涉及香港时,香港保险公司签发的储蓄险、分红险或寿险进入墨西哥居民手中后,应重点区分死亡保险金、退保价值、分红和投资收益;跨境居民身份变化可进一步看 L2-22 香港保险公司保单持有人移居墨西哥,保单收益在哪里纳税?。
涉及新加坡时,原则同样取决于墨西哥税务居民身份、保单法律结构和实际收款性质;跨境迁移场景可继续看 L2-26 新加坡居民移居墨西哥后,新加坡投资收益在哪交税?。
涉及中国大陆时,中国来源的保险、投资和其他资产收益进入墨西哥居民的全球收入体系后,需要分别判断墨西哥和中国两边的纳税规则;跨境身份场景可继续看 L2-13 中国人移居墨西哥后,中国房产和墨西哥收入分别在哪交税?。
如果保险金最终进入遗产、继承或赠与安排,还需要同时考虑墨西哥的遗产、继承及赠与规则,可继续看 MX-03 墨西哥有没有遗产税?父母把房子或钱给孩子要不要交税?;如果进一步通过墨西哥 fideicomiso 或美国 trust 安排资产,则属于另一层法律和税务问题,可看 MX-07。
什么时候必须找专业人士
- 美国 IUL 或其他境外保单发生死亡理赔、退保、部分提款或贷款:找熟悉墨西哥个人跨境税务的税务师,并让持牌保险顾问提供完整保单条款、现金价值及成本基础资料。
- 保单由公司、雇主或其他第三方支付保费:找税务师核对 LISR 第93、133、142条以及预扣义务,因为付款人与被保险人之间的关系会改变税务分析。
- 同一笔保险收益可能同时涉及美国、加拿大、香港、新加坡或中国税务:找跨境税务师/税务律师核查税收协定、境外已纳税额及墨西哥端抵免条件。
- 保险金进入遗产、信托或 fideicomiso:同时找税务律师和信托/遗产规划专业人士确认受益人、所有权、继承及申报路径。
待核实与边界
- 事项:墨西哥现行 LISR 对“美国 IUL 死亡保险金”没有在第93条中作出专门命名的境外 IUL 分类;境外保险机构支付的死亡理赔具体应归入何种个人所得类别,需要结合保单法律结构、保险风险、付款人、受益人及具体交易事实判断。
- 事项:LISR 第133条对保险退保收益的实际利息公式非常明确,但其“instituciones de seguros”在境外保险公司场景中的适用范围,官方现行资料没有提供一条专门针对美国 IUL 的统一解释。
- 事项:2026年0.90%属于 LIF 第24条规定的利息年度预扣率;具体境外保险收益是否产生墨西哥境内预扣,以及由谁预扣,需要结合付款主体和收入分类判断。
- 事项:2026年截至9月24日,未找到已生效的联邦 LISR 专项修法,将第93条或第133条针对美国 IUL、境外寿险或境外储蓄险建立新的统一税率或统一分类。
- 事项:省、州、市层面的地方税问题没有纳入上述 ISR 分析;本文讨论的保险所得税规则属于墨西哥联邦层面。
- 事项:关于 RMF 2026 第3.16.7条原文路径,核查意见认为原 DOF PDF 无法检索确认;经官方 DOF 文件核对,该 PDF 路径可直接打开并包含第3.16.7条,因此本文保留原官方链接,双方依据分别是核查时的检索可用性与 DOF 文件正文。
- 事项:关于 LIF 2025 利息预扣率条号,官方 DOF 原文明确规定第21条的年度利息预扣率为0.50%,因此本文历史表保留“LIF 2025规定0.50%”这一结论,但不再在表格中写死第21条,以降低条号引用与正文表述之间的歧义。
- 事项:参考资料的检索日期统一调整为2026年9月24日,与本文基准日一致。