《美加跨境家庭财富保护与传承》讲座系列 · 规则核对基准日 2026-09-19 · 只讲选项、条件与风险,不出个案意见
微出国 · 跨境家庭财富身份 → 资产在哪国 → 要什么文件与申报

首页知识卡S5 加拿大侧:视同处置、遗嘱认证与「双重征税」真实算法

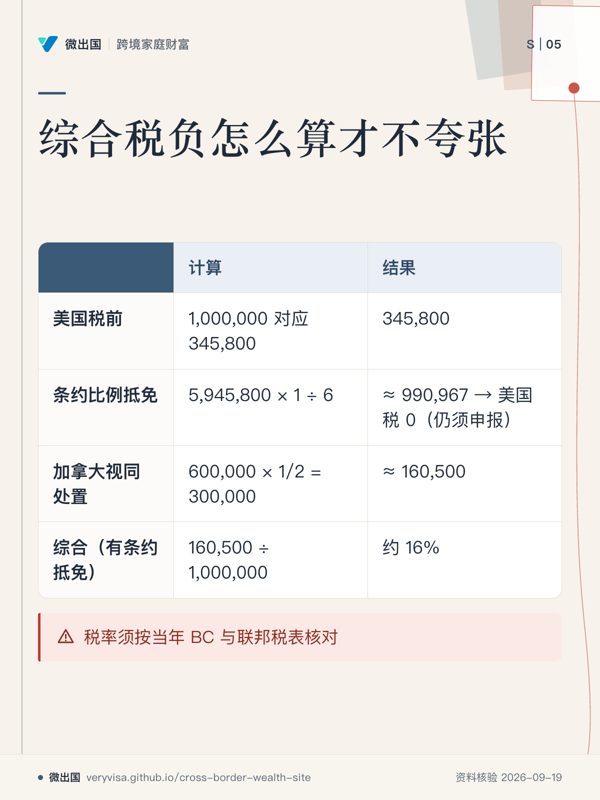
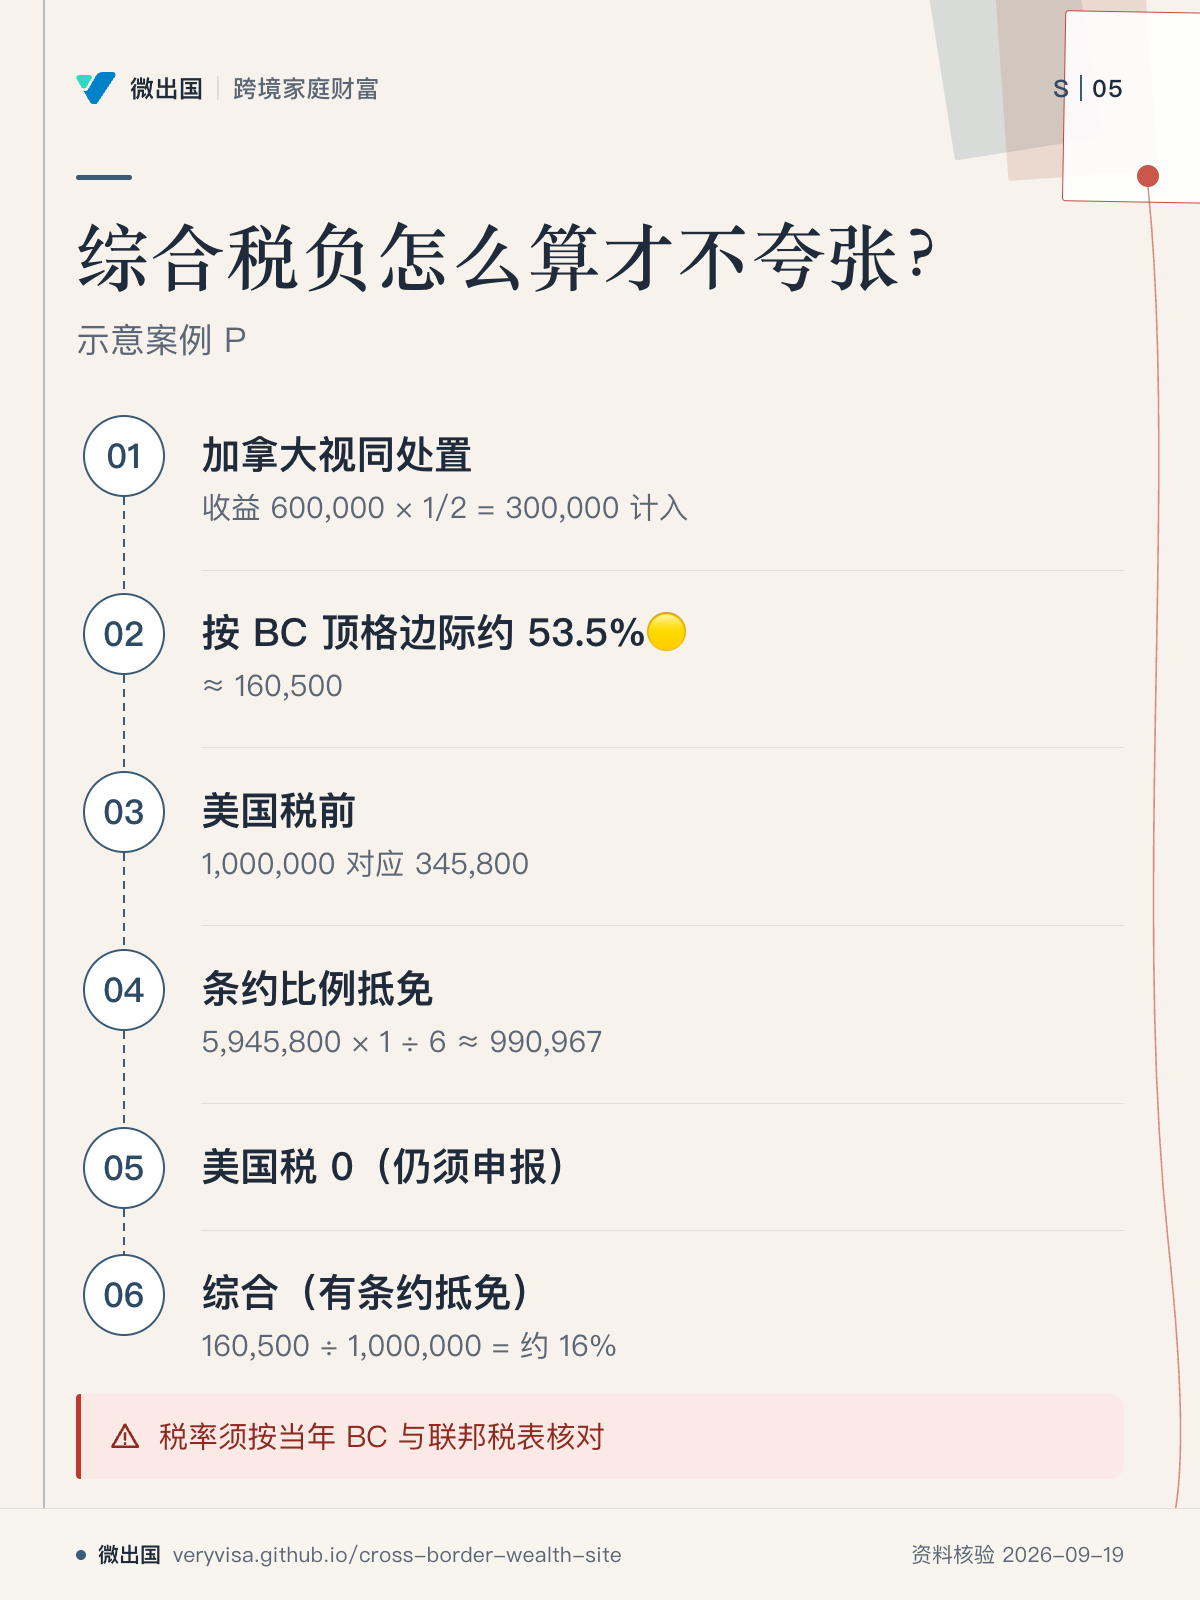
综合税负怎么算才不夸张?;示意案例 P;加拿大视同处置;按 BC 顶格边际约 53.5%🟡;美国税前;条约比例抵免;美国税 0(仍须申报);综合(有条约抵免);税率须按当年 BC 与联邦税表核对

知识卡 · S5 加拿大侧:视同处置、遗嘱认证与「双重征税」真实算法 · 第 2 / 3 张

综合税负怎么算才不夸张?

示意案例 P

有条约抵免时,综合税负要先协调两边税额
  • 先看先顺着加拿大税、美国税前、条约抵免读,最后才看综合结果。
  • 易漏税率须按当年 BC 与联邦税表核对;这个示意结果不是通则。
  • 下一步去工具重算,再带身份、成本和全球遗产找持牌专业人士。

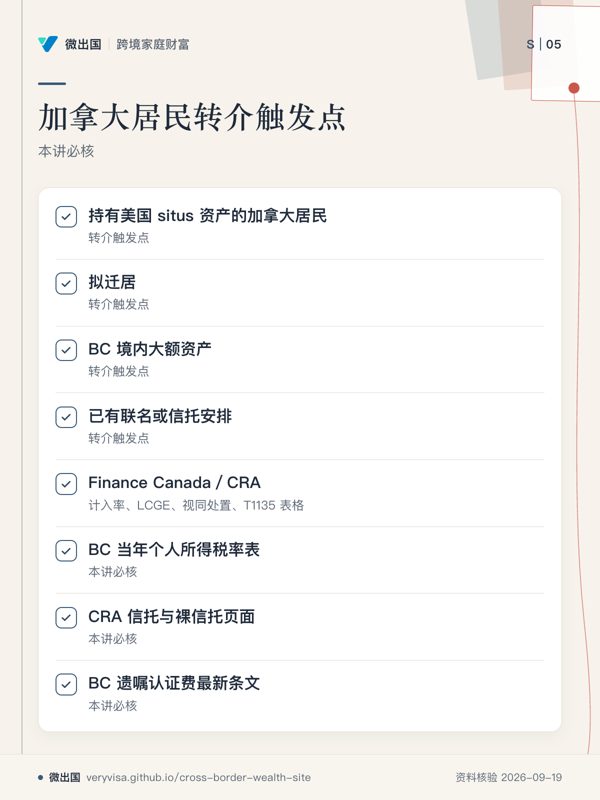
卡上每个字都出自讲座正本(基准日 2026-09-19);带「须复核/未核对」字样的项按正本第 8 节讲前必核处理。分享请连同导读一起发;论坛只放本页链接,不上传图片。
「S5 加拿大侧:视同处置、遗嘱认证与「双重征税」真实算法」的其他卡