
简答
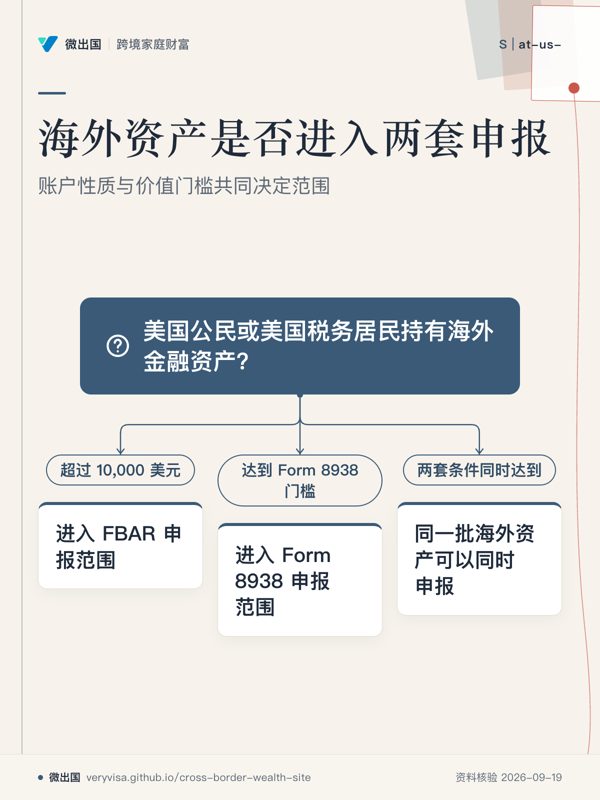
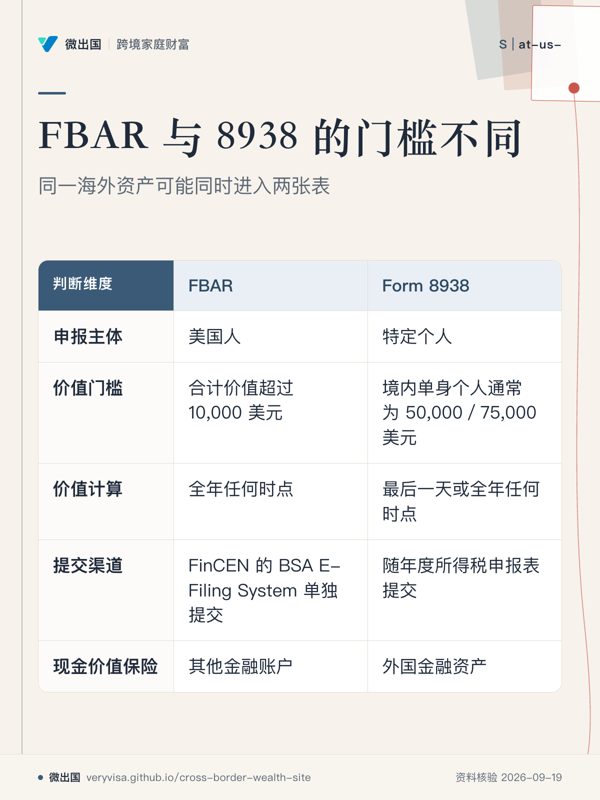
- 海外银行账户和证券账户属于 FBAR 的典型申报对象;美国公民或美国居民只要全年任何时点所有应报告海外金融账户合计价值超过 10,000 美元,就进入 FBAR 申报范围。1
- Form 8938采用另一套门槛;美国境内居住的单身个人通常适用 50,000/75,000 美元门槛,美国境外居住者适用更高门槛。2
- 具有现金价值的香港人寿保单或年金属于 FBAR 规则中的“其他金融账户”,同时也属于 Form 8938 所称的外国金融账户;纯死亡赔付型、没有现金价值的保险,分类结果不同。34
- 同一个海外账户可以同时出现在两张表上;Form 8938 随年度所得税申报表提交,FBAR 则通过 FinCEN 的 BSA E-Filing System 单独提交。5
- 2026 年没有发现已经生效的新规则改变上述核心门槛或香港现金价值保单的分类;但 IRS 已在 2026 年 9 月 8 日发布新的 Form 8938 草案,草案本身不能用于申报,也尚未成为最终规则。67
2026 年 9 月现状
1.先判断是不是美国申报主体
FBAR 的“美国人(U.S. person)”包括美国公民、美国居民个人以及符合规定的美国实体;因此,美国公民即使长期住在香港、加拿大、新加坡或其他国家,仍可能具有 FBAR 义务。8
Form 8938 的个人申报主体主要是“特定个人(specified individual)”,包括美国公民、美国居民外国人以及规则规定的部分非居民外国人;个人是否需要提交 Form 8938,还取决于其是否需要提交所得税申报表以及外国金融资产价值是否超过相应门槛。9
状态:已生效;适用层级:美国联邦。
2.FBAR 看的是全年任何时点的合计最高账户价值
FBAR 的核心规则来自《银行保密法》(Bank Secrecy Act)及 31 CFR §1010.350:美国人只要对外国银行账户、证券账户或其他外国金融账户拥有金融利益、签字权或其他规定的控制权限,并且这些账户全年任何时点合计价值超过 10,000 美元,就需要提交 FBAR。10
这里的 10,000 美元是所有应报告外国金融账户合计计算,不是每个账户各自享有 10,000 美元免报额度。11
银行存款账户属于银行账户;由境外机构经营证券买卖、持有或交易业务而维护的证券账户属于证券账户。12
因此,一名美国公民在香港有 6,000 美元银行存款、在新加坡有 7,000 美元券商账户,即使两个账户分别低于 10,000 美元,全年合计超过 10,000 美元时仍进入 FBAR 申报范围。13
状态:已生效;适用层级:美国联邦。
3.FBAR 的“其他金融账户”明确包括现金价值保险
31 CFR §1010.350(c)(3)(ii)明确把“具有现金价值的保险或年金保单”列入其他金融账户。14
因此,香港保险公司签发、由美国人持有的具有现金价值的人寿保险,例如具有退保价值、现金价值或可以借款的长期寿险,原则上属于 FBAR 所说的外国金融账户。15
FBAR 判断保险账户时关注的是保单的现金价值属性;死亡时才支付的保险金额属于另一概念,不能直接拿死亡赔偿额作为现金价值账户判断标准。16
因此,“香港保单只是保险,不是银行账户”这个分类方法不足以完成 FBAR 判断;必须进一步查看保单有没有现金价值以及保单由什么境外金融机构维护。17
状态:已生效;适用层级:美国联邦。
4.Form 8938 是另一套制度
Form 8938 的法律基础是 IRC §6038D,属于美国所得税信息申报体系;它要求符合条件的美国纳税人披露特定外国金融资产。18
Form 8938 的外国金融资产范围包括外国金融机构维护的存款账户、托管账户以及现金价值人寿保险或年金合同。19
IRS 的现行说明还明确列出外国银行储蓄账户、支票账户和经纪账户作为 Form 8938 的典型金融账户。20
Form 8938 的申报门槛取决于是否居住在美国、婚姻状态以及报税方式。美国境内居住的单身个人或夫妻分开申报者,门槛为:纳税年度最后一天资产合计超过 50,000 美元,或全年任何时点超过 75,000 美元;夫妻联合申报者为最后一天超过 100,000 美元,或全年任何时点超过 150,000 美元。21
符合“居住海外”定义的美国公民或居民,单独申报时门槛为最后一天超过 200,000 美元,或全年任何时点超过 300,000 美元;夫妻联合申报时为最后一天超过 400,000 美元,或全年任何时点超过 600,000 美元。22
IRS 所说的海外居住条件要求 tax home 在外国,并且满足以下任一条件:美国公民在外国国家或多个外国国家连续、不中断地作为 bona fide resident 居住且该期间包括完整税年;或者美国公民/居民在以所申报税年结束为终点的连续 12 个月期间内,在外国实际停留至少 330 个完整日。23
状态:已生效;适用层级:美国联邦。
5.香港现金价值保单也进入 Form 8938
IRS 的 Form 8938 FAQ 明确把“外国签发、具有现金退保价值的保险合同或年金”列为 Form 8938 的申报资产实例。24
现行 Form 8938 指引把现金价值人寿保险或年金合同列入“金融账户”的定义范围,因此香港储蓄型寿险、分红寿险或其他带现金价值的长期保单,需要进入 Form 8938 的资产范围判断。25
Form 8938 一旦达到适用门槛,原则上按照纳税年度内的最高价值计算;金融资产的外币金额通常需要转换为美元,IRS 指引规定一般使用纳税年度最后一天的汇率进行门槛判断和申报价值换算。26
状态:已生效;适用层级:美国联邦。
6.FBAR 与 Form 8938 可以同时申报
IRS 明确说明,提交 Form 8938 后,符合条件的纳税人仍然需要提交 FBAR;两套制度的申报主体、门槛、资产定义和提交渠道不同。27
因此,一名美国公民在香港持有银行账户、证券账户和现金价值保单,完全可能出现“同一批海外资产同时出现在 FBAR 和 Form 8938”的结果。28
两者的申报期限也不同于“两个表一起交”:FBAR 针对前一个日历年的外国账户,通常于次年 4 月 15 日到期,并自动延长至 10 月 15 日;Form 8938 随所得税申报表提交,并按照所得税申报表的期限及延期规则处理。29
状态:已生效;适用层级:美国联邦。
7.2026 年 Form 8938 的真正变化点:出现了 2026 草案,但尚未生效
IRS 于 2026 年 9 月 8 日发布了 Form 8938(Rev. December 2026)草案。30
这份草案对部分栏位与标题用语有调整;截至现有草案材料,不能据此确认正式规则已经改变上述 50,000/75,000、100,000/150,000、200,000/300,000、400,000/600,000 门槛。31
IRS 同时明确警告草案“DO NOT FILE”,最终表格还需要完成正式发布程序,因此截至 2026 年 9 月 24 日,不能把这份草案当作已经生效的新申报规则。32
IRS 的 Form 8938 正式页面目前仍显示“Recent developments: None at this time”,现行正式指引仍是 2021 年 11 月版本的 continuous-use instructions。33
状态:2026 草案已公布;正式规则仍按现行生效规则执行;适用层级:美国联邦。
8.漏报确实可能产生独立的信息申报处罚
Form 8938 未按规定提交时,初始罚款为 10,000 美元;如果未履行申报义务的状态在 IRS 发出不申报通知之日起持续超过 90 天,此后每 30 天(或不足 30 天)再增加 10,000 美元;该项续罚上限为 50,000 美元,不含初始 10,000 美元。34
如果未披露外国金融资产进一步造成所得税少缴,IRS 还规定相关少缴税额可能适用 40% 的外国金融资产未披露相关准确性处罚。35
FBAR 则属于《银行保密法》体系;非故意违规与故意违规适用不同的民事处罚规则,故意违规的法定计算框架包括经通胀调整后的金额与账户余额 50% 两者中的较高者。36
状态:已生效;适用层级:美国联邦。
历史与变更
| 时间 | 变化 | 当时的规则 → 现在的规则 | 来源 |
|---|---|---|---|
| 2010-03-18 | HIRE Act 建立 FATCA 的个人外国资产申报制度 | 新增 IRC §6038D,针对超过规定门槛的特定外国金融资产建立信息申报 → 现行 Form 8938 仍以 §6038D 为法律基础 | 37 |
| 2011-02-24 | FinCEN 发布 FBAR 最终规则 | FBAR 规则明确银行、证券及其他金融账户的范围 → 现行 31 CFR §1010.350 继续规定现金价值保险或年金属于其他金融账户 | 38 |
| 2011–2012 | Form 8938 开始进入实际申报 | §6038D 对 2010-03-18 后开始的税年生效,Form 8938 后续随所得税申报表使用 → 现行制度仍采用同一法律框架 | 39 |
| 2014-12 | 最终 §6038D 规则进一步确认现金价值人寿保险 | IRS/Treasury 明确认为 2011 年临时规则已经要求现金价值寿险纳入 Form 8938 → 现行 IRS FAQ 继续明确列出外国现金退保价值保险合同 | 40 |
| 2016-12-16 | FBAR 年度截止日改变 | 2016 年报告年度起,FBAR 截止日改为次年 4 月 15 日,并给予自动延长至 10 月 15 日 → 2026 年仍适用这一年度申报安排 | 41 |
| 2026-09-08 | IRS 发布 2026 Form 8938 草案 | 草案更新表格版式与部分文字 → 截至 2026-09-24 仍标明“DO NOT FILE”,正式规则继续以已生效版本为准 | 42 |
常见误区
| 常见说法 | 实际情况 | 依据 |
|---|---|---|
| “FBAR 只管海外银行账户。” | FBAR 同时覆盖证券账户,以及具有现金价值的保险或年金账户。 | 43 |
| “香港保单是保险,不属于金融账户。” | 具有现金价值的保险或年金政策被 31 CFR §1010.350 明确列入其他金融账户;IRS 也将外国现金退保价值保险合同纳入 Form 8938 范围。 | 44 |
| “8938 超过 5 万美元才报,所以低于 5 万美元就完全不用 FBAR。” | FBAR 与 Form 8938 分别计算;FBAR 的合计门槛是全年任何时点超过 10,000 美元。 | 45 |
| “保单的死亡赔偿额很大,所以按死亡赔偿额计算 FBAR。” | 现金价值保险的账户分类围绕现金价值;死亡时才支付的金额属于保险赔付概念。 | 46 |
| “我住香港,所以 8938 永远按美国境内的 5 万/7.5 万美元门槛。” | 符合 IRS 海外居住条件的美国公民或居民适用更高的海外申报门槛。 | 47 |
| “Form 8938 已经申报海外账户,所以 FBAR 可以省掉。” | 两套制度分别运行,符合两套条件时需要分别申报。 | 48 |
算一算
假设一名单身、主要居住在美国的美国公民在一个日历年内持有:
- 香港银行账户:全年最高 40,000 美元;
- 香港证券账户:全年最高 50,000 美元;
- 香港现金价值人寿保单:全年最高现金价值 30,000 美元;
- 假设这些都是应报告的外国金融账户,且没有其他需要纳入计算的外国金融资产。 第一步:计算 FBAR。
40,000+50,000+30,000=120,000 美元。
120,000 美元超过 FBAR 的 10,000 美元全年合计门槛,因此产生 FBAR 申报义务。49
第二步:计算 Form 8938。
120,000 美元同时超过美国境内单身个人“年末超过 50,000 美元或全年任何时点超过 75,000 美元”的门槛,因此 Form 8938 也需要考虑申报。50
第三步:看香港保单本身。
这张保单具有现金价值,因此进入 FBAR 的“其他金融账户”分类,也进入 Form 8938 的外国金融账户范围。51
如果同样的家庭把资产改成:香港银行账户全年最高 20,000 美元、证券账户全年最高 30,000 美元、现金价值保单全年最高 0 美元,则 FBAR 仍然达到 50,000 美元以上;Form 8938 则还需要结合其他指定外国金融资产判断,因为美国境内单身个人的门槛要求是“超过”50,000/75,000 美元。52
跨境衔接
**美国:**美国公民、绿卡持有人及符合美国居民定义的人,首先要确定美国税务身份,再判断海外账户和保险资产的 FBAR、Form 8938 以及其他国际信息申报;税务居民认定可继续读 US-01,海外收入的美国申报可继续读 US-02,香港/新加坡/加拿大寿险的美国税务处理可继续读 US-06,外国信托可继续读 US-07,退休账户和传承可继续读 US-08。
**加拿大:**美国公民居住加拿大时,美国联邦层面的 FBAR/Form 8938 规则仍然需要单独判断;加拿大是否另有本国账户、投资资产或税务居民申报义务,应按加拿大规则另行判断。涉及美国公民搬到加拿大后的退休账户,可继续读 L2-27;加拿大居民持有美国 IUL 的申报问题可继续读 L2-28;加拿大保险持有人后来成为美国税务居民,可继续读 L2-31。
**墨西哥:**美国公民居住墨西哥时,美国联邦的信息申报体系仍以美国身份和外国金融资产规则判断;墨西哥本地税务居民身份及当地金融资产申报另按墨西哥规则判断。
**香港:**香港银行账户、香港证券账户及香港保险进入美国申报体系后,应分别按照 FBAR 与 Form 8938 的美国联邦定义判断;美国公民居住香港的典型场景可继续读 L2-29,香港居民移居美国后原有香港分红险的申报问题可继续读 L2-16。
**新加坡:**美国公民居住新加坡时,美国方面仍需判断 CPF、保险、银行账户及信托各自属于哪一种美国信息申报类别;具体跨境组合可继续读 L2-30。新加坡本地是否另有申报义务,则取决于当地身份与资产类型。
**中国大陆:**中国大陆账户或证券资产进入美国申报范围后,美国一侧仍按照 FBAR/Form 8938 的联邦规则计算;中国大陆本地的账户、收入及资金跨境处理需要另按中国规则判断。中国居民持有美国金融资产的双边申报问题可继续读 L2-06;中国父母向美国公民子女转移资金的衔接问题可继续读 L2-03。
什么时候必须找专业人士
- **多年没有申报海外账户或现金价值保单:**找熟悉美国国际税务与信息申报的税务师或注册会计师(CPA),先重建历年账户最高余额、保单现金价值和已提交表格,再判断补报路径。
- **香港保单具有储蓄、分红、投资账户或现金价值功能:**找美国国际税务师与持牌保险专业人士共同确认保单法律性质、现金价值数据以及美国税务处理。
- **账户由外国公司、合伙企业或信托持有:**找美国国际税务律师或 CPA,因为 FBAR/8938 之外,可能还涉及 Form 5471、Form 8865、Form 3520/3520-A、Form 8621 等不同信息申报。53
- **存在故意隐瞒、历史漏报或已经收到 IRS/FinCEN 通知:**应优先找美国税务律师,再由 CPA 或税务师负责申报资料重建;此时不能仅按普通“补一张 FBAR”处理。FBAR 与 Form 8938 各有独立处罚体系。54
待核实与边界
- **2026 Form 8938 最终版:**IRS 已于 2026-09-08 发布 Rev. December 2026 草案,但截至 2026-09-24 该文件仍明确标为 “DRAFT—NOT FOR FILING”;最终版内容及最终发布日尚待 IRS 正式公布。55
- **2026 Form 8938 正式指引:**IRS 当前正式页面仍指向 2021 年 11 月版本的 instructions;2026 年最终指引尚未在现有官方页面中公布。56
- **具体香港保单的分类:**是否具有现金价值、保单由何种实体签发和维护、是否存在独立投资账户、保单所有权及受益权如何安排,均依具体合同和持有结构判断。
- **保险的美国所得税问题:**FBAR/Form 8938 是信息申报问题;保费、现金价值增长、保单贷款、退保、死亡赔付等所得税问题属于另一层规则,本题不作统一税务结论。
- **其他外国信息申报:**如果海外账户或保单由外国公司、外国信托、外国合伙企业或 PFIC 持有,FBAR/Form 8938 之外可能出现其他表格要求,不能仅凭账户余额判断全部申报义务。57
- **本次核查意见的分歧处理:**本次四项核查意见均有相应一手或直接法规依据,未保留与核查意见相冲突的原文。