核心问题申报义务何时产生?
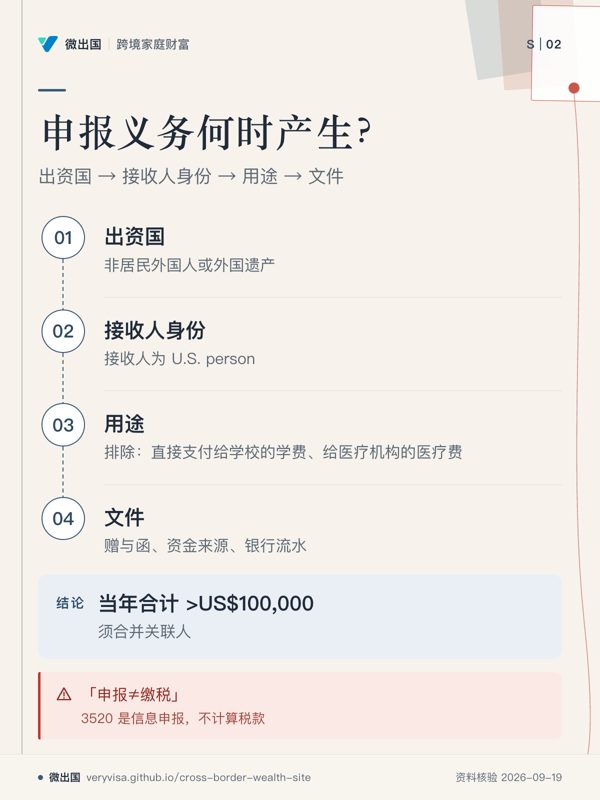
学习目标用“出资国 → 接收人身份 → 用途 → 文件”四步判断;会做 3520 关联人合并;区分“申报”与“缴税”。
时间轴0–10′ 框架 · 10–35′ 美国侧 3520 Part IV · 35–50′ 捐赠人赠与税(NRNC) · 50–60′ 加拿大侧 · 60–70′ 中国侧 · 70–85′ 案例 · 85–90′ 清单与转介。
讲授要点
美国侧
- 触发:接收人为 U.S. person,当年从非居民外国人或外国遗产收到合计 >US$100,000;须合并关联人(父母、祖父母、兄弟姐妹,含中介与代持);>US$5,000 的每笔逐项列明。
- 排除:直接支付给学校的学费、给医疗机构的医疗费;RRSP/RRIF 免报;TFSA、RESP 逐项核对 Rev. Proc. 2020-17⚠️未核对。
- 来自外国公司或合伙的“赠与”:门槛更低(2026 年 US$20,573🟡须复核),可能被重新定性;信托分配报 Part III,不是 Part IV。
- 到期日与延期、罚款结构、合理原因、IRS 2024-10 政策;“申报≠缴税”:3520 是信息申报,不计算税款。
- 当年版表格可能要求提供赠与人税号🟡须复核,讲前核对说明书。
NRNC 捐赠人的美国赠与税:仅对美国不动产与有形资产征;美国股票等无形资产不征;Form 709-NA;2026 年年度免税额 US$19,000(非公民配偶 US$194,000)。
加拿大侧⚠️未核对:加拿大无赠与税,但赠与增值资产会产生视同处置;须核 CRA 关联人规则与归属规则。
中国侧(B 线):年度便利化额度等值 US$50,000,超额需真实性材料;购汇不得用于境外买房、证券投资、购买人寿保险等;以他人名义拆分额度等规避做法属违规风险,仅作风险提示,不讲成技巧。
2026 新增:美国 1% 汇款消费税只涉及从美国汇出的现金类汇款,对“汇入美国”通常不适用。
案例
- 2029 年儿子已成为美国税务居民:母亲汇 US$85,000,父亲汇 US$40,000 → 关联合并 US$125,000,超过 US$100,000 → 须报 3520 Part IV。
- 父母直接向学校支付学费 → 不计入。
- 通过父母的公司“赠与” → 适用公司类门槛,且可能被重新定性。
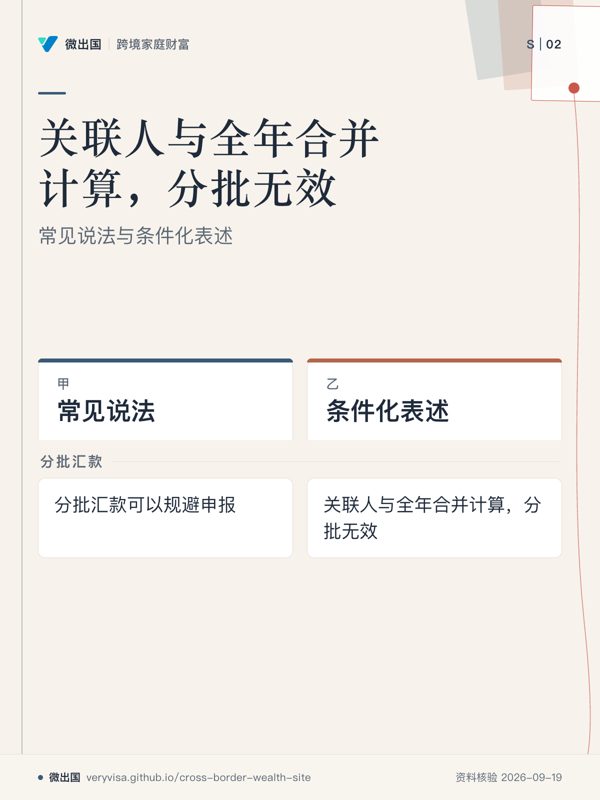
- 分批汇款 → 按年度并合并关联人计算,分批不改变结论。
常见说法与条件化表述
| 常见说法 | 条件化表述 |
|---|---|
| 汇款本身触发 25% 罚款 | 汇款不触发;触发点是 U.S. person 收到超门槛外国赠与而未按时申报。25% 是 §6039F 迟报罚款的上限(每月 5%),有合理原因可免 |
| 分批汇款可以规避申报 | 关联人与全年合并计算,分批无效 |
| 美国新的汇款税会影响父母汇钱给孩子 | 1% 汇款税针对从美国汇出的现金类汇款,不针对汇入美国 |
清单赠与函、资金来源、银行流水、接收人身份的时点、3520 到期日与延期。
练习把案例 1–4 录入 3520 合并计算器。
讲义与工具3520 合并门槛计算器、赠与文件清单。
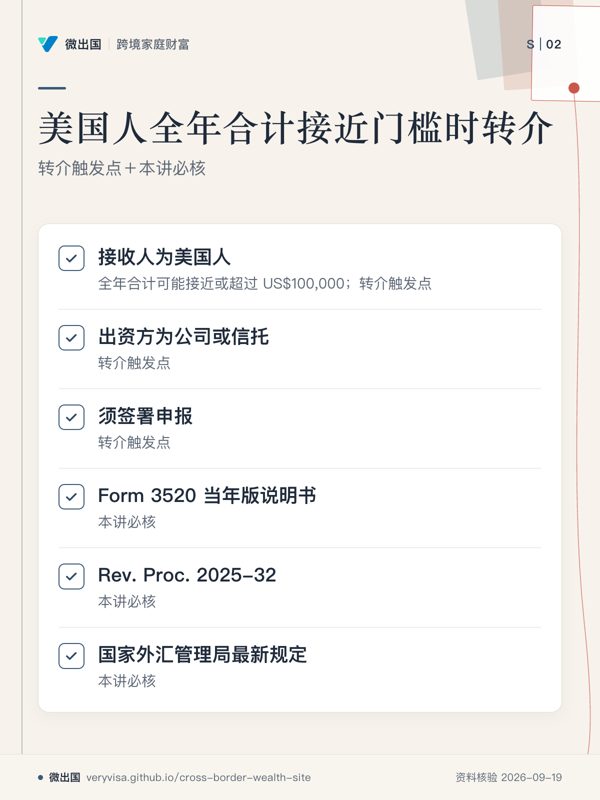
转介触发点接收人为美国人且全年合计可能接近或超过 US$100,000;出资方为公司或信托;须签署申报。
本讲必核Form 3520 当年版说明书;Rev. Proc. 2025-32;国家外汇管理局最新规定。