
简答
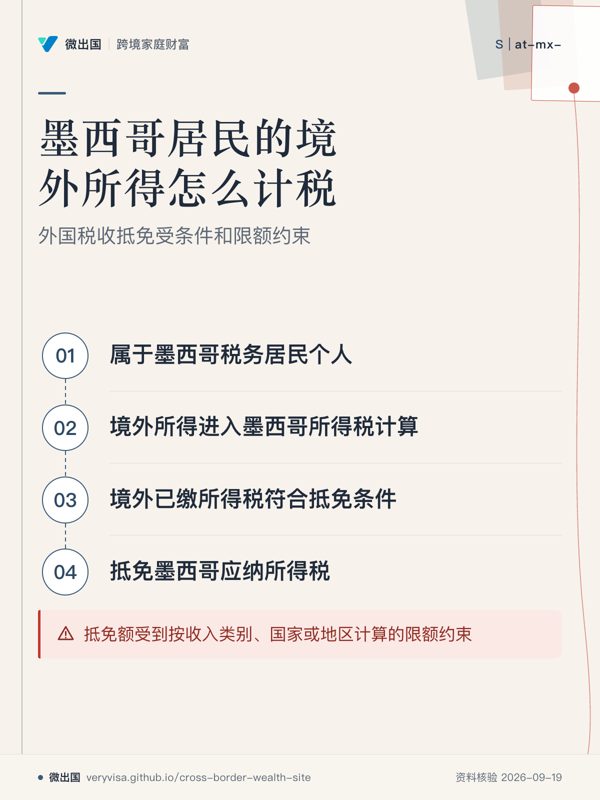
- 墨西哥税务居民个人的征税范围覆盖全球所得,因此在美国、加拿大或中国取得的工资、经营所得、利息、股息、租金及资本利得原则上进入墨西哥所得税计算。1
- 已在境外缴纳、且符合墨西哥外国税收抵免条件的所得税,可以在墨西哥应纳所得税中抵免,但抵免额受到按收入类别、国家或地区计算的限额约束。1
- 墨西哥个人所得税采用累进税率,2026年个人年度税率表最高边际税率为35%,具体税负取决于收入、允许扣除、收入类别及其他适用规则。2
- 美国、加拿大和中国均与墨西哥有现行所得税协定,协定可能按照收入类型重新分配两国之间的征税权,并影响双重征税处理。345
- 境外收入的申报时间仍按照墨西哥个人所得税年度申报规则处理,个人年度申报通常在次年4月进行;具体申报义务还取决于收入类别及纳税人所处制度。6
2026 年 9 月现状
1.墨西哥采用全球所得征税原则。《所得税法》(Ley del Impuesto sobre la Renta,ISR)第1条规定,墨西哥居民个人和法人就“所有收入”承担所得税义务,收入来源所在地可以位于境外;个人层面,第90条进一步规定,墨西哥居民个人取得现金、实物、应计、信用、服务或其他形式的收入,属于个人所得税征税范围。1
**适用对象:**墨西哥税务居民个人;居民身份本身属于本题的前置条件,具体认定应结合墨西哥《联邦税法》关于居住地及主要经济利益中心的规则判断。7
**适用层级:**联邦;核心法律为联邦《所得税法》和《联邦税法》。17
**状态:已生效。**截至2026年9月24日,墨西哥众议院公布的现行《所得税法》文本标示最近一次修订日期为2024年4月1日;因此,2026年并未由该现行文本显示出对第1条全球所得原则的新的正式修订。1
2.外国税收抵免是避免重复承担同一所得税负的重要机制。ISR第5条规定,墨西哥居民可以将其就境外来源所得已经在外国缴纳的所得税,用于抵免墨西哥根据ISR计算的所得税,但前提包括该所得本身属于墨西哥应税所得,并且计入墨西哥税务计算的收入包含已经支付的外国所得税。1
个人抵免存在来源国限额。对于个人,外国税收抵免额不得超过按照ISR对相应境外来源所得计算出的墨西哥所得税;从事商业活动的个人另以第152条税率表规定抵免上限;按国家或地区分列须严格按照第5条对应段落适用,不宜概括为对一切个人统一适用的规则。1
抵免存在结转机制。符合抵免限额但当期尚未全部抵免的外国所得税,可以在随后10个纳税年度继续抵免,直到符合条件的抵免额用尽;超过墨西哥法律允许抵免范围的外国税款属于另一种情形,不能直接作为墨西哥所得税抵免额处理。1
证明文件属于实际操作条件。纳税人需要保存外国税款已经支付的证明文件;法律还规定,与墨西哥签有广泛信息交换安排的国家发生税款扣缴时,在相应条件下可以使用扣缴证明作为证明材料。1
**状态:已生效;适用层级:联邦。**上述规则来自ISR第5条,属于墨西哥国内法,而不是2026年临时措施。1
3.2026年个人所得税税率表最高边际税率为35%。SAT公布的2026年ISR年度税率表适用于个人年度所得税计算:应税所得从0.01墨西哥比索起适用1.92%的最低档边际税率,最高档从5,107,703.93墨西哥比索起适用35%,中间依次设置6.40%、10.88%、16.00%、17.92%、21.36%、23.52%、30.00%、32.00%和34.00%的档次。2
2026年最高档从应税所得5,107,703.93墨西哥比索起适用35%,即超过5,107,703.92比索的部分适用35%,固定税额为1,601,862.46墨西哥比索。2
**状态:已生效;生效年度:2026纳税年度;适用层级:联邦。**该税率表由SAT在2026年RMF相关附件中公布。2
4.“来源地”决定外国税收抵免能否进入相应计算,但具体来源规则随收入类别变化。墨西哥ISR将工资、股息、房地产租金等不同收入分别规定来源地;例如,对非居民取得的工资,法律以提供劳动服务的地点判断墨西哥来源,对墨西哥境内不动产租金则以不动产位于墨西哥境内作为来源地判断标准,对股息则按照分配股息的法人居民身份确定墨西哥来源。18
因此,美国公司支付工资、加拿大公司支付工资、中国公司支付工资,实际来源判断不能只看“付款银行在哪”或“钱汇到哪个国家”;劳动履行地、付款主体、资产所在地、股息分配主体等事实需要分别核对。这个判断属于对ISR各类来源规则的适用。18
5.税收协定可以改变具体收入项目的跨境征税结果。墨西哥与美国的所得税协定目前有效,原协定于1994年1月1日起生效,并有1994年和2002年后续议定书;墨西哥外交部条约数据库标示该协定及相关议定书处于有效状态。3
墨西哥与加拿大的所得税协定目前有效,现行协定于2008年1月1日起适用,并取代此前的1991年协定。4
墨西哥与中国的所得税协定目前有效,2006年3月1日生效,并自2007年1月1日起适用。5
**状态:已生效;适用层级:联邦国际税收协定。**税收协定适用通常要求纳税人满足相应居民身份及程序条件,墨西哥ISR第4条明确要求申请协定待遇的纳税人证明其属于相关缔约国居民并遵守协定及国内程序。1
6.年度申报通常在次年4月完成。ISR第150条规定,取得年度收入的个人原则上通过次年4月的年度申报缴纳年度所得税;SAT针对2025年度个人申报公布的2026年安排也明确要求符合条件的个人在2026年4月办理年度申报。6
境外工资属于需要特别注意的申报情形。SAT在年度申报指引中明确列出“工资来自外国或来自没有扣缴义务的人员”这一情形,属于个人年度申报判断中的特殊类别。6
**状态:已生效;适用层级:联邦。**对于具体个人,是否必须提交年度申报还需要结合其全部收入类别、税制及适用豁免规则判断。6
7.2026年的重点核实结果。截至2026年9月24日,官方现行资料显示,2026年的核心变化主要体现为2026年度个人税率表及2026年度税务行政规则的更新;全球所得征税原则和ISR第5条外国税收抵免制度仍以现行ISR为依据。129
SAT公布的2026年《税务杂项决议》(Resolución Miscelánea Fiscal,RMF)于2025年12月28日公布,2026年7月9日又公布了第一项修改;目前可核实的官方资料未显示这两项文件把居民全球所得原则或ISR第5条外国税收抵免制度整体改写。9
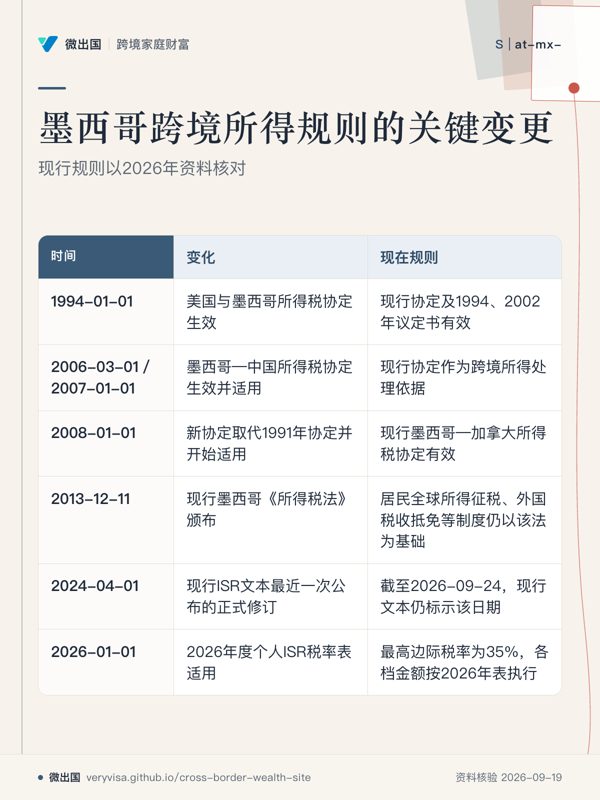
历史与变更
| 时间 | 变化 | 当时的规则 → 现在的规则 | 来源 |
|---|---|---|---|
| 1994-01-01 | 墨西哥—美国所得税协定开始生效 | 美国与墨西哥之间形成所得税协定框架 → 现行协定及1994、2002年议定书仍处于有效状态 | 3 |
| 2006-03-01/2007-01-01 | 墨西哥—中国所得税协定生效并开始适用 | 双方建立所得税协定机制 → 现行协定继续作为跨境所得分配和双重征税处理依据 | 5 |
| 2008-01-01 | 墨西哥—加拿大现行所得税协定开始适用 | 1991年协定 → 2006年签署的新协定取代旧协定并继续有效 | 4 |
| 2013-12-11 | 现行墨西哥《所得税法》颁布 | 新ISR建立居民全球所得征税、外国税收抵免等现行制度框架 → 截至2026年仍以该法现行文本为基础 | 1 |
| 2024-04-01 | ISR最近一次公布的正式修订 | 现行ISR文本更新 → 截至2026-09-24,众议院公布的现行文本仍标示最近改革日期为2024-04-01 | 1 |
| 2026-01-01 | 2026年度个人ISR税率表适用 | 2025年度个人税率表 → 2026年度税率表最高边际税率仍为35%,各档金额按2026年表执行 | 2 |
常见误区
| 常见说法 | 实际情况 | 依据 |
|---|---|---|
| “人在美国工作,收入已经在美国交过税,墨西哥就不用再管。” | 墨西哥税务居民原则上仍须将境外所得纳入墨西哥所得税计算,再按照ISR第5条及适用税收协定计算外国税收抵免。 | 1 |
| “钱汇回墨西哥的当天才产生墨西哥所得税。” | 墨西哥征税基础是居民取得的收入及其所属收入类别,全球所得原则下,资金是否汇入墨西哥账户不是判断全部境外所得税负的单一标准。 | 1 |
| “外国税收抵免就是境外缴多少,墨西哥就减多少。” | 外国所得税抵免以符合条件的境外来源所得为基础,并受相应墨西哥税额限额、国家或地区分列规则及证明文件等规则约束。 | 1 |
| “美国、加拿大、中国的处理完全一样。” | 三国均与墨西哥存在所得税协定,但具体工资、利息、股息、租金、资本利得等项目的协定分配规则需要分别阅读对应协定。 | 345 |
| “墨西哥最高税率35%,所以所有境外收入都按35%缴税。” | 2026年35%是个人累进税率表的最高边际税率,实际税额还取决于应税所得所在档次、收入类别、允许扣除及外国税收抵免。 | 21 |
| “境外工资只看雇主所在国家。” | 工资来源地需要结合劳动服务实际提供地点等规则判断;不同收入类型的来源地标准也不同。 | 8 |
算一算
假设一名墨西哥税务居民个人在2026年取得一笔500,000墨西哥比索的境外应税所得,假设该收入已经按照墨西哥规则确定为境外来源,全年没有其他收入、没有可扣除项目,且已经在境外实际缴纳100,000墨西哥比索等值的所得税。
第一步,500,000比索落入2026年个人年度税率表的424,353.98至668,840.14比索档。该档固定税额为67,981.92比索,超过424,353.98比索的部分适用23.52%。2
第二步,超过档位下限的所得为:
500,000 − 424,353.98 = 75,646.02比索。
第三步,按2026年税率表计算墨西哥所得税:
67,981.92 + 75,646.02 × 23.52% = 约85,773.86比索。
第四步,外国已经缴纳100,000比索等值所得税,但个人外国税收抵免额受到相应境外来源所得的墨西哥税额限额约束,因此本例可用于抵免的金额最高约为85,773.86比索。12
第五步,假设其他条件均成立,墨西哥该项所得对应的剩余所得税约为:
85,773.86 − 85,773.86 = 0比索。
第六步,约14,226.14比索的外国税款超过本期可抵免限额,属于需要按照ISR第5条进一步判断结转等处理的部分;符合该条条件且处于抵免限额内、当期未抵完的金额可以在随后10个纳税年度抵免。1
这个例子只演示“墨西哥税额—外国税收抵免限额”的计算逻辑,实际申报还需要重新计算收入类别、扣除、汇率、协定待遇以及外国税款性质。
跨境衔接
**美国:**墨西哥居民取得美国工资、投资收入或其他美国来源所得时,需要同时分析墨西哥全球所得规则、美国国内法及墨美所得税协定;美国公民身份还可能产生美国自身的全球所得申报体系,因此双边居民身份和国籍事实尤其重要。3 后续可读:MX-05(墨西哥居民有美国银行账户和海外投资,需要向墨西哥申报吗?)、MX-06(墨西哥居民购买美国IUL等保单后的税务问题)。
加拿大:墨西哥居民取得加拿大工资、投资收益或其他加拿大来源所得时,需要结合墨西哥全球所得规则、加拿大国内法以及2008年起适用的墨加所得税协定分析。4 后续可读:MX-05;涉及从墨西哥迁往加拿大时,再结合MX-04分析税务居民身份变化。
中国大陆:墨西哥与中国存在现行所得税协定,2007年起适用;中国来源工资、股息、租金、经营所得等项目,需要分别确定中国和墨西哥的征税权以及外国税收抵免方式。5 后续可读:MX-05;涉及中国房产、家庭成员及收入同时存在中国与墨西哥税务联系时,可进一步结合L2-13、L2-14。
香港:香港与墨西哥之间的具体税务处理取决于收入性质、税务居民身份及适用安排;香港来源的保险、投资或房产收入还会涉及产品和资产所在地规则。涉及香港保险时,可继续看L2-22。
新加坡:墨西哥居民取得新加坡投资收益时,需要同时判断墨西哥全球所得、收入来源、新加坡征税权及外国税收抵免;新加坡投资收入的具体处理需要按收入类型分析。相关跨境迁移问题可继续看L2-26。
墨西哥内部衔接:首先应确认墨西哥税务居民身份,再判断具体收入类别、来源地、外国已缴税款及适用协定。税务居民身份问题可继续看MX-01;离开墨西哥时的居民身份变化可继续看MX-04;海外账户及投资申报问题可继续看MX-05;保险收益问题可继续看MX-06。
什么时候必须找专业人士
- 同一笔收入同时在墨西哥及美国、加拿大或中国产生纳税义务,且需要适用税收协定、外国税收抵免或协定居民身份规则时,应找熟悉墨西哥跨境税务的税务师(contador público/税务顾问)。
- 境外公司、合伙企业、基金、信托或其他外国法律实体向墨西哥居民分配收入时,应找跨境税务律师或税务师判断透明实体、受控外国实体及收入归属规则。
- 涉及美国公民身份、美国税务居民身份或美国实体结构时,应同时找具有相应美国执业资质或专业资格的美国税务专业人士与墨西哥税务专业人士。
- 需要通过保险、信托或复杂资产结构改变收入取得方式时,应分别找持牌保险顾问、税务律师及具有相应资质的信托机构,先确定税务处理再决定结构。
待核实与边界
- **2026年ISR核心规则:**墨西哥众议院现行ISR文本标示最近一次正式改革为2024年4月1日;截至2026年9月24日,尚未从现行官方文本确认2026年对第1条全球所得征税原则作出新的正式修改。1
- **2026年外国税收抵免:**现行ISR第5条仍规定外国所得税抵免、个人抵免上限及10年结转机制;个人抵免不超过对相应境外来源所得按ISR计算的墨西哥税额,从事商业活动的个人另适用第152条税率表上限;按国家或地区分列须严格依据第5条对应段落判断。1
- **来源地规则:**工资、股息、利息、租金、资本利得及经营所得的来源地判断标准不同;仅凭付款国家或收款银行所在地无法完成全部收入类型的来源判断。8
- **税收协定适用:**美国、加拿大、中国与墨西哥的所得税协定均可核实为有效,但具体收入项目仍需逐条阅读对应协定及议定书;协定居民身份、受益所有人、常设机构及程序要求可能改变结果。345
- **居民身份来源链接修订:**原文7所列SAT blob链接存在路径不一致问题,改用可核验的《联邦税法》第9条文本;该条涉及住所及主要经济利益中心等居民身份规则。7
- **来源地来源链接修订:**原文8所列SAT主机名及链接无法稳定核验,改用墨西哥众议院公开的现行《所得税法》文本作为来源地及非居民收入规则的核验依据。8
- **2026年后续变化:**截至2026年9月24日,未来日期可能出现新的法律、行政规则或法院裁判,因此2026年9月24日之后的政策变化属于待发生事项。