《美加跨境家庭财富保护与传承》讲座系列 · 规则核对基准日 2026-09-19 · 只讲选项、条件与风险,不出个案意见
微出国 · 跨境家庭财富美加墨港新中 · 身份 → 资产在哪 → 要什么文件与申报

首页 › 知识卡 › 美国遗产税:按身份分七种情形判断

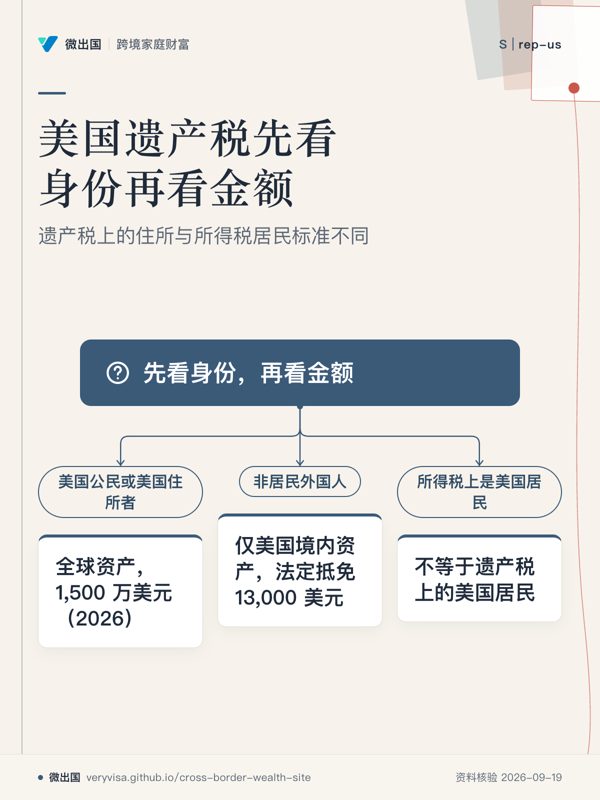
知识卡 · 美国遗产税:按身份分七种情形判断 · 第 2 / 2 张

2026 年遗产税有几个关键门槛

金额与申报规则分别适用于不同情形

不同身份对应不同免税额、抵免和申报门槛。
  • 先看先看 1,500 万美元与 60,000 美元两格,它们对应不同身份。
  • 易漏加拿大税约可改变非居民外国人的抵免;小额遗产规则也有特定适用范围。
  • 下一步去看规则速查,按身份、全球总遗产和美国境内资产分别核算。

卡上内容均出自本站讲义(规则核对基准日 2026-09-19)。带「须复核/未核对」字样的项目,使用前请对照使用前核对清单与官方最新原文。转发时请连同导读一起分享。
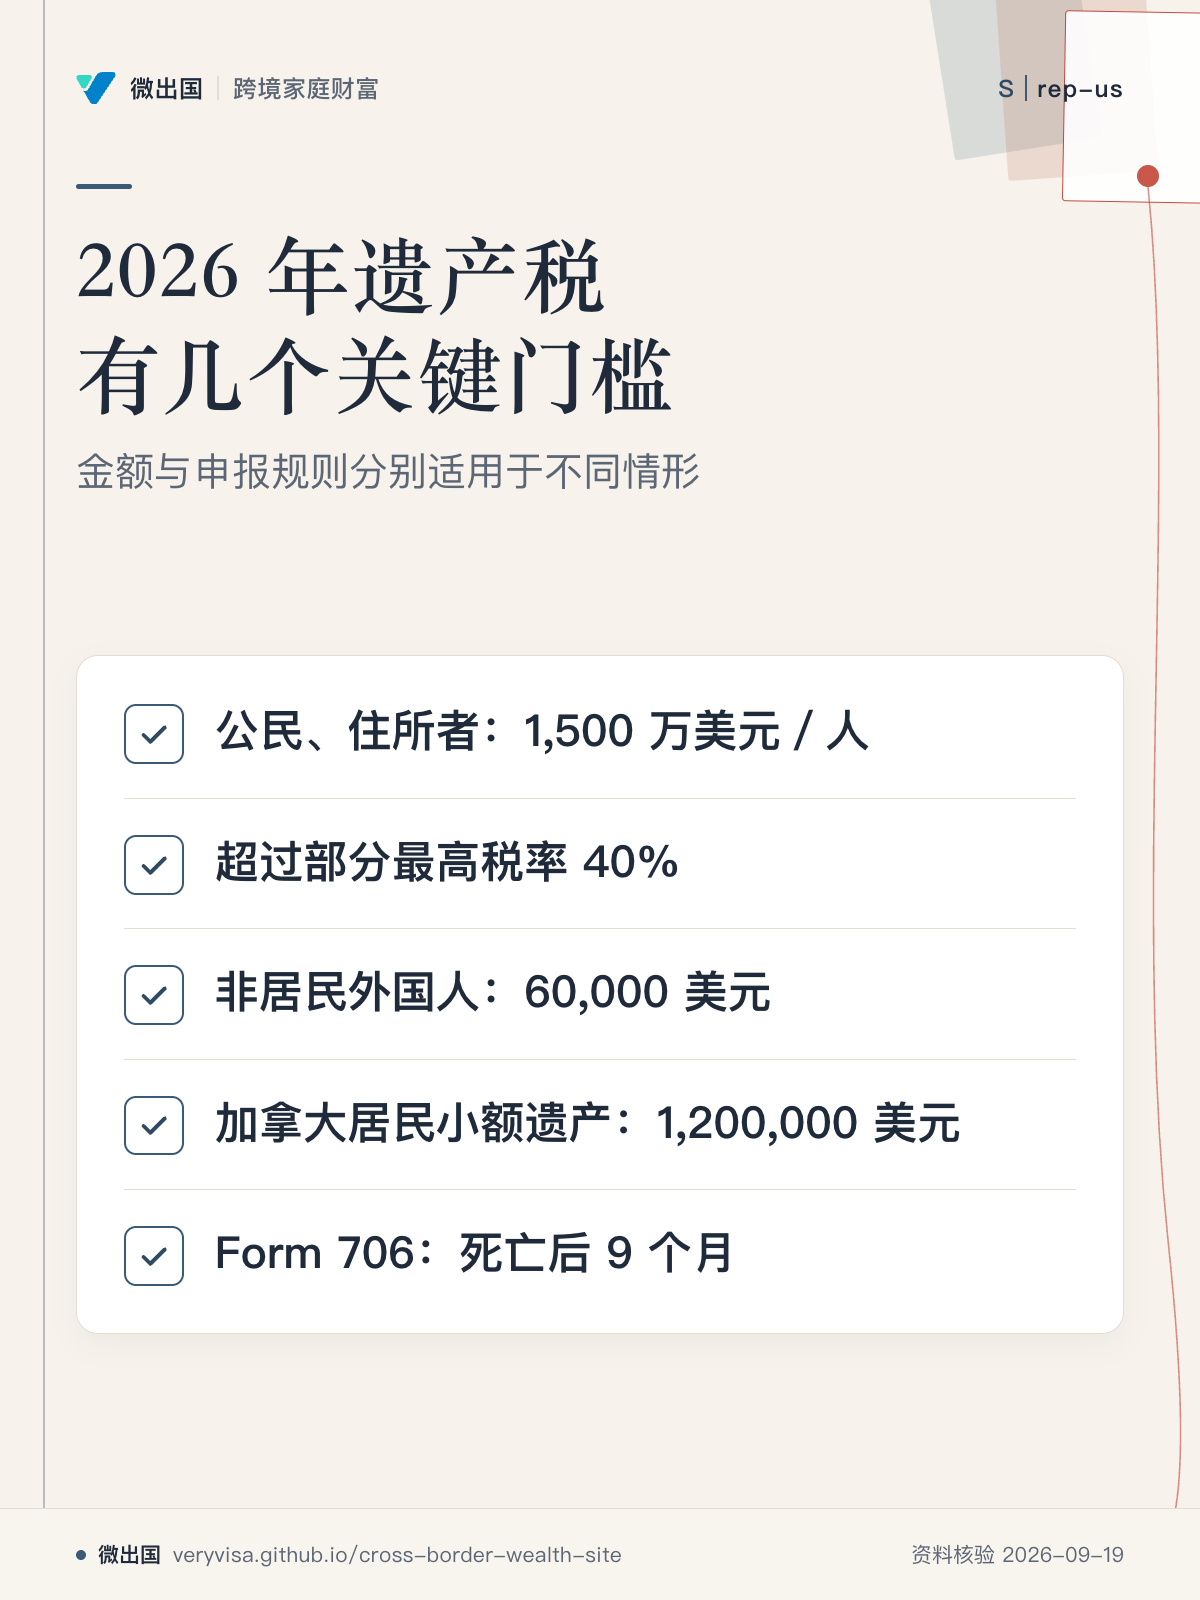
2026 年遗产税有几个关键门槛;金额与申报规则分别适用于不同情形;公民、住所者:1,500 万美元/人;超过部分最高税率 40%;非居民外国人:60,000 美元;加拿大居民小额遗产:1,200,000 美元;Form 706:死亡后 9 个月

「美国遗产税:按身份分七种情形判断」的其他卡