核心问题我不是美国人,为什么美股会涉及美国遗产税?
学习目标解释美国公司股票的 situs 规则与 US$60,000 门槛;用比例抵免公式做示意计算;说出 706-NA 的步骤;列出降低暴露的“选项与代价”。
时间轴0–15′ 问题引入与 situs 规则 · 15–30′ 身份判定(住所) · 30–55′ 706-NA 步骤与条约抵免 · 55–75′ 数字示例 · 75–85′ 降低暴露的选项与代价 · 85–90′ 转介。
讲授要点
- §2104(a):美国公司股票属美国 situs,与券商所在地无关;国内法下 NRNC 的申报门槛仅 US$60,000,信用额 US$13,000。
- 遗产税“非居民”按住所判定,而非 SPT:F-1 学生子女名下的美股同样适用。
- 条约抵免:加拿大居民可主张比例统一抵免;主张须提交 706-NA 并披露全球遗产——申报是前提🟡须复核。
- 州层面遗产税或继承税⚠️未核对;配偶继承时的配偶抵免与 QDOT 议题🟡须复核/⚠️未核对;未申报的后果🟡须复核。
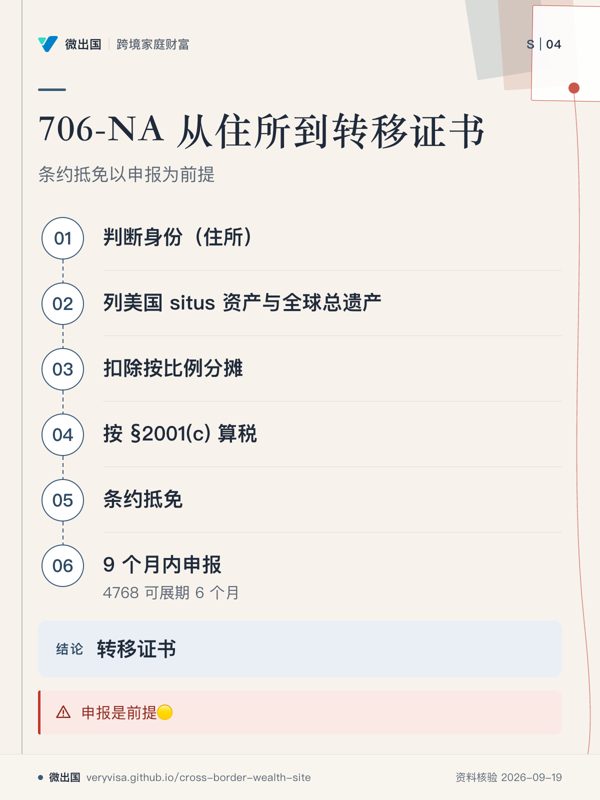
706-NA 步骤判断身份(住所)→ 列美国 situs 资产与全球总遗产 → 扣除按比例分摊 → 按 §2001(c) 算税 → 条约抵免 → 9 个月内申报(4768 可展期 6 个月)→ 转移证书。
数字示例(US$;忽略扣除与配偶抵免,示意)
| 案例 | 全球遗产 | 美国 situs | 税前 | 比例抵免 | 应缴 |
|---|---|---|---|---|---|
| A(陈家) | 8,000,000 | 1,200,000 | 345,800 + 40% × 200,000 = 425,800 | 5,945,800 × 1.2 ÷ 8 = 891,870 | 0(仍须申报并主张条约) |
| B | 25,000,000 | 3,000,000 | 345,800 + 40% × 2,000,000 = 1,145,800 | 5,945,800 × 3 ÷ 25 = 713,496 | 约 432,304 |
教学点:全球遗产越大,比例抵免越小;条约抵免以申报为前提。
降低暴露的常见思路(讲成“选项与代价”,不是承诺)
- 持有非美国发行人的基金(如爱尔兰 UCITS)或加拿大上市产品——须核对分红预扣、可得性,以及子女成为美国居民后的 PFIC 问题🟡须复核;
- 通过加拿大公司持有(衔接 S3);
- 以寿险提供流动性(衔接 S6)。
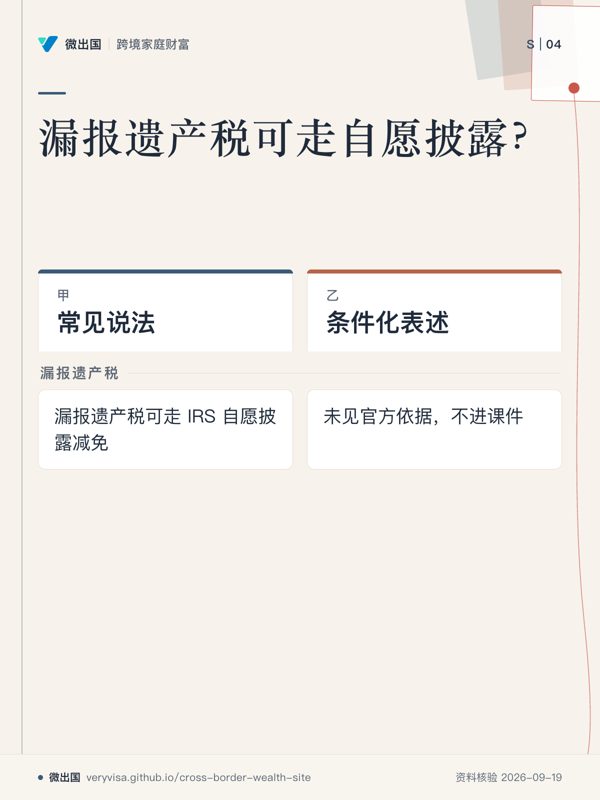
常见说法与条件化表述
| 常见说法 | 条件化表述 |
|---|---|
| 非美国人的美股不涉及美国遗产税 | 美国公司股票属 situs;NRNC 申报门槛 US$60,000;加拿大居民可主张条约比例抵免,但须申报 |
| 漏报遗产税可走 IRS 自愿披露减免 | 未见官方依据,不进课件 |
| 持有爱尔兰 ETF 就万事大吉 | 只是选项之一,须核对分红预扣、可得性与子女成为美国居民后的 PFIC 问题 |
练习用陈家(全球遗产 US$8M、美股 US$1.2M)跑一遍;再把全球遗产改为 US$25M、美股改为 US$3M,观察抵免变化。
讲义与工具706-NA 步骤图、遗产税暴露估算器(规格见第 6 节)。
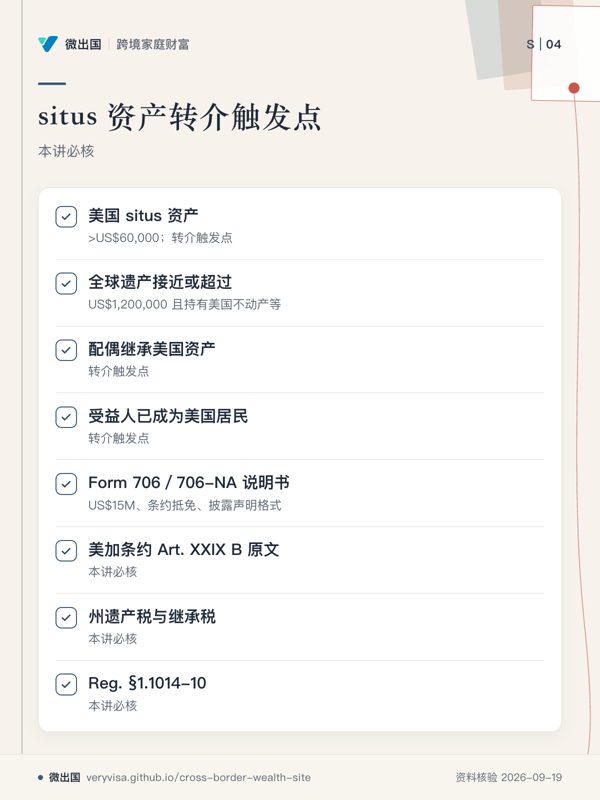
转介触发点美国 situs 资产 >US$60,000;全球遗产接近或超过 US$1,200,000 且持有美国不动产等;配偶继承美国资产;受益人已成为美国居民。
本讲必核Form 706/706-NA 说明书(US$15M、条约抵免、披露声明格式);美加条约 Art. XXIX B 原文;州遗产税与继承税;Reg. §1.1014-10。