
| 项 | 内容 |
|---|---|
| 状态 | 现行 |
| 最后核实日期 | 2026-09-24 |
税网合拢之后,中美加家庭重估分红险与信托
状态:现行 最后核实:2026-09-24 经独立核查(三组,63 处问题已处理)
截至 2026-09-24|写给客户与代理人|研究整理,不构成法律或税务意见
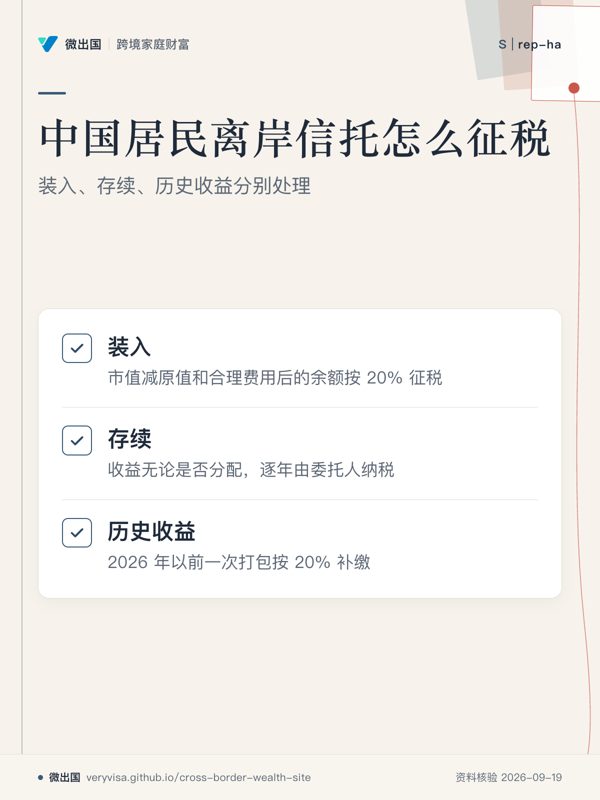
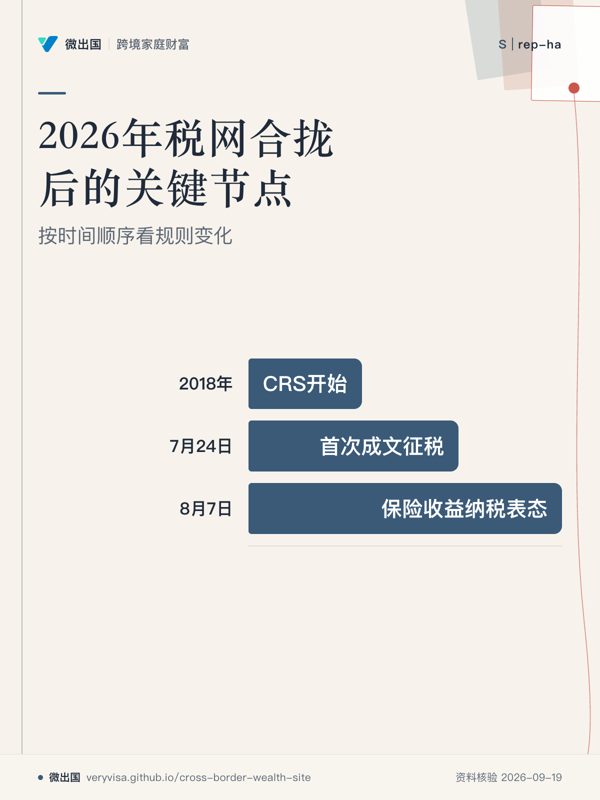
2026 年是分界线。7 月 24 日,财政部、税务总局第 21 号公告和税务总局第 15 号公告第一次对离岸信托成文征税;8 月 7 日,税务总局表态“境外保险收益也属于应纳税所得的范畴”;CRS 自 2018 年起已经把香港保单的现金价值送回内地。中国税收居民“钱在境外、税务机关看不见”的前提已经不存在。对中国居民委托人,离岸信托的税务空间基本归零:装入视同转让按 20% 征税,存续收益不论是否分配都逐年穿透征 20%,2026 年以前的历史收益须在公告实施之日起 90 日内一次申报缴纳,按时缴纳的不加收滞纳金(官方未公布截止日,推算为 2026-10-22,建议在 2026-10-21 前完成)。分红险在中国只剩一块是稳的,就是身故和重疾赔款按个税法第四条免税;分红、预缴保费利息、退保增值已经从“事实上没人征”变成“有 20% 的现实风险,但没有计税细则”。美国和加拿大仍有实打实的合法空间:寿险身故赔付免所得税,非美国公民、在美国没有住所的中国籍人士(NRA),以本人为被保险人的寿险赔付不计入美国遗产。但中国家庭熟悉的港险和内地增额寿到了美国人手里,大概率不符合 §7702(推断,须用保单数据实测),不合格的要逐年计税,还要缴 1% 保费消费税;到了加拿大居民手里,也多半要按 12.2 逐年计税。成本则是确定的:据中介测算,香港储蓄险保证部分要 13 到 20 年才回本,此外还有信托年费、两国申报费用,以及美国 3520 表 35%、中国偷税 0.5 到 5 倍这一级别的罚款风险。这些工具真正不可替代的地方有两处:一是身故那一刻把现金定向、快速地交给指定的人(保单在当地符合寿险定义时免所得税),跳出四地的遗产程序;二是由独立受托人长期控制分配。它们不能隔离投保人自己的债务,不能保护委托人仍在控制的信托,也不能“避 CRS”。本报告的建议是:先确定每个家庭成员在四个法域的身份,再按“保障足额、储蓄限量、信托为控制而设”的顺序配置;已有离岸信托的中国居民委托人在窗口期内(建议 2026-10-21 前)完成补税申报缴纳,同时决定信托是维持、终止还是重组;准备移居美国或加拿大的人在移居前处理保单。
阅读说明。 所有链接的检索日期均为 2026-09-24。少数来源引自此前已经独立核查的研究文件,检索日期为 2026-09-23 或 2026-09-24。标注规则如下:
| 标注 | 含义 |
|---|---|
| 带来源链接 | 事实陈述 |
| (推断) | 作者根据来源作出的判断 |
| 【不确定】 | 来源相互冲突,或规则本身不明 |
| 【未核实】 | 本研究未能用一手来源核对,只作背景提示,不应据以决策 |
| 【单次抽取】 | 第 21 号公告中只抓取过一次的条文,条号或字句可能有出入 |
| 【二手】 | 媒体、中介或律所汇总的数字 |
以下三项补充研究未能完成,相关内容一律按【未核实】处理:中国以外的重疾险税务、各地冷静期、美国 IUL 的 AG 49 系列演示规则。