
| 项 | 内容 |
|---|---|
| 状态 | 现行 |
| 最后核实日期 | 2026-09-24 |
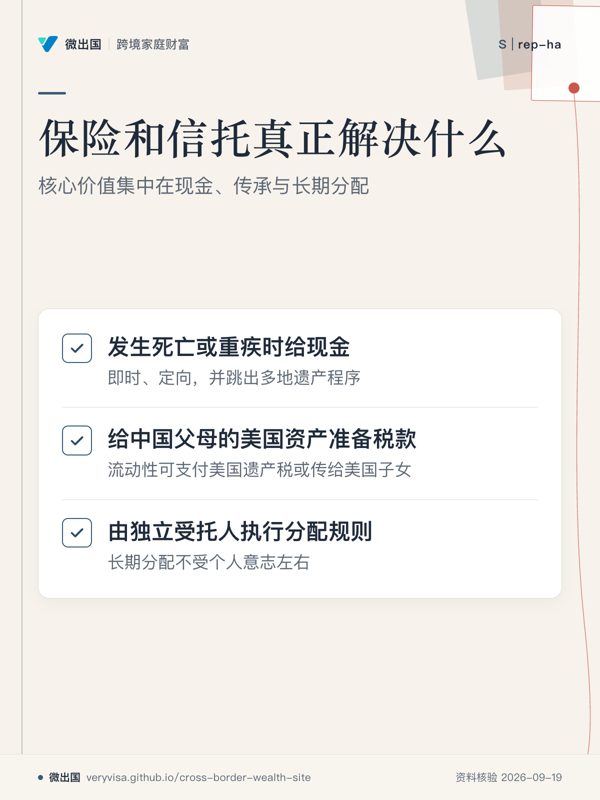
本章结论: 在跨境家庭里,保险和信托真正不可替代的有三件事:
- 死亡或重疾发生时,一笔即时、定向的现金,并且跳出多地的遗产程序。保单在当地符合寿险定义的,这笔钱在中美加三国原则上都免所得税;美国人持有不合格保单时,只有超出现金价值的部分免税(§7702(g))。
- 对没有美国身份的中国父母,一笔不计入美国遗产的流动性,可以用来支付美国遗产税,或者直接传给美国子女。
- 由独立受托人执行、不受个人意志左右的长期分配规则。
常被宣传的“避债、避婚变、避税、避 CRS”,要么有严格的前提条件,要么根本不存在。
6.1 真正能解决的问题
跨境交付。
- 有有效指定受益人的保单,不需要内地继承公证或美加遗嘱认证;香港保单一般也不需要授予书(业界实务,一手依据未取得【未核实】)。安大略明文规定,这类保险金不计入遗产管理税(Ontario.ca)。
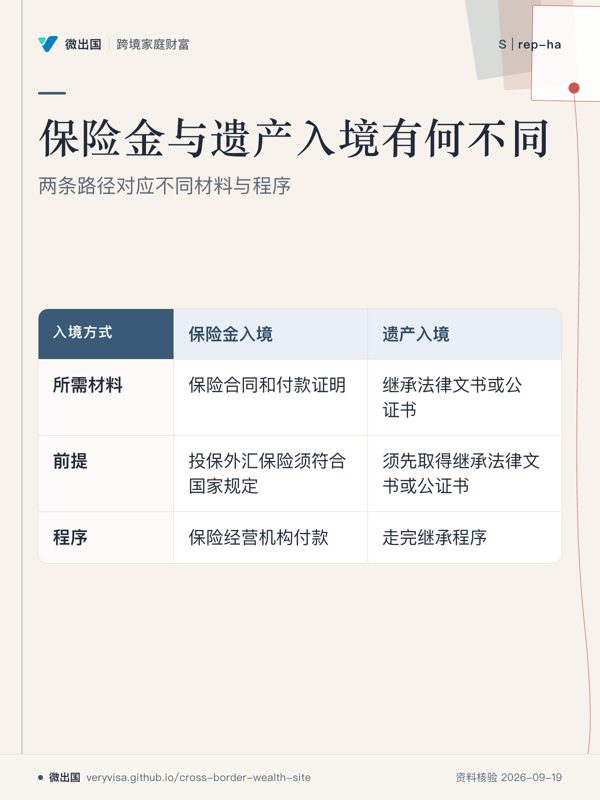
- 同一笔钱,作为保险金入境时,实施细则第十条要求凭保险合同和保险经营机构的付款证明办理,但以“投保外汇保险须符合国家规定”为前提;作为遗产入境时,须先取得继承法律文书或公证书,而这要以走完继承程序为前提(外汇实施细则)。境内居民在境外买人寿、分红险属于“尚未开放的资本项目”,前一条路径对港险理赔金未必可用,见 4.6【不确定】。
- 在四地遗产程序(香港授予书约 5–7 周;美国要等转移证明;内地遗产汇出须经外汇局核准)的对照下,这是保险最实在的价值(推断)。
为美国资产准备税款,给美国子女传承。 中美之间没有遗产税协定,中国居民名下的美国境内资产只有 6 万美元豁免。本人寿险赔付不计入美国遗产,是给美国子女传承时最干净的工具(§2105)。前提有两个:
- 满足保险公司对美国关联的要求;
- 用合法在境外的资金缴费。
重疾险的三重保护(在中国)。
| 保护 | 内容 | 来源 |
|---|---|---|
| 税 | 理赔金免个税 | 个税法第四条 |
| 离婚 | 意外、健康险所得保险金属个人财产 | 八民纪要第 5 条,德恒 |
| 执行 | 上海高院与 8 家保险机构的 2021 年会议纪要:重大疾病保险等产品“一般不作扣划”;投保人与被保险人、受益人不一致的,给予不少于 15 日的赎买期 | 21 世纪经济报道 |
但带身故或返还责任的重疾险,其现金价值仍属投保人(推断)。
婚姻中的归属。 父母作为投保人为子女投保,现金价值属于父母,不属于子女夫妻的共同财产(推断)。父母出资时,最好书面约定只赠与自己的子女(推断;民法典相关条文未逐字核实)。
信托的长期控制。
- 保险金信托 1.0 模式解决的是“理赔后怎么管、怎么分”,例如防挥霍、未成年子女、再婚家庭,不解决投保人的债务问题(推断,用益信托网)。
- 家族信托在股权集中和离婚场景中有正面案例:龙湖创始人夫妇离婚时“股价和各自财产都未受影响”(law.asia)。
美国和加拿大的特定结构。
- 可撤销外国委托人信托:委托人死亡时,资产可取得成本重置(§1014(b)(2)),委托人生前美国子女收到分配免美国税。但对中国居民委托人,这要和第 21 号公告的逐年征税一起算。
- 加拿大:公司持有分红险并通过 CDA 免税派给股东,仍然有效;从未与加拿大有关联的长辈出资的非居民信托,仍然可用。
6.2 表 6-1 解决不了的问题
| 客户的期望 | 为什么做不到 | 依据 |
|---|---|---|
| 隔离投保人自己的债务 | 最高人民法院(2020)最高法执复 71 号、(2021)最高法执监 35 号认定,现金价值属于投保人可被执行的财产权益(环球律所转述,判决原文未取得);法院可冻结、强制退保、扣划。上海法院 2021 年前三季度办理 302 件,扣划现金价值 1,200 余万元 | 君泽君;21 世纪经济报道 |
| 债务出现后再变更投保人、再设信托 | 可被撤销。深圳 W 某某案撤销了投保人变更;信托法第 12 条允许债权人自知道或应当知道撤销原因之日起一年内申请撤销 | 君泽君;德恒 |
| 保护违法所得 | 以非法财产设立的信托无效(信托法第 11 条)。南通崔某名下 4,143 万元“家族信托基金”被当作存款扣划;聊城卢某的信托资产因资金混同被执行 | 新浪财经 |
| 委托人保留控制,同时想要隔离 | 张兰是信托下公司账户的唯一授权签字人,得知冻结令后两日内转走约 3,500 万美元,法院认定她保留实益所有权并委任接管人。Kan Lai Kwan 案中,丈夫作为保护人可撤换受托人,信托资产被计为他在离婚中的“财务资源”。Pugachev 案中,信托被认定为虚幻或虚假 | Charles Russell Speechlys;ONC;Erskine Chambers |
| 对抗大规模追索 | 香港法院 2025-09-16 委任接管人,接管许家印的全部个人资产;深圳中院 2026-08-20 判处许家印无期徒刑,没收全部个人财产。境外信托能否对抗内地没收令,目前没有公开判例 | 财新 Caixin Global;Asia Financial |
| 不被 CRS 看见 | 现金价值保单和信托控制人都在申报范围内;CRS 2.0 新增“控制人角色”字段 | Mourant;香港政府新闻公报 |
| 避中国税 | 第 21 号公告;税务总局 2026-08-07 表态 | 见第五章 |
| 美国人持有港险没有税负 | §7702、§4371 | 见第五章 |
| 绕开外汇管制 | 购汇额度不得用于购买人寿保险和分红类保险;违规者列入“关注名单”,当年及之后 2 年不享有便利化额度 | 外汇局 |
| 冻结期间照常取钱 | 即便最终不能处分,信托财产也可能被保全冻结。武汉案冻结金额约 4,000 万元(另有报道称信托资金为 3,080 万元,口径不一) | 德恒;21 世纪经济报道 |
6.3 表 6-2 客户真正想要什么,工具能否给到
需求的背景。
- 2023 年内地客户在香港约六成买保障型、四成买储蓄型(HKBT)。
- 2025 年香港分红业务新造保费增长 55.1%。
- 香港保监局认为 2023 年的反弹是积压需求释放,不是大规模走资(同上)。
- Henley 2026 年报告称,资本管制和税务复杂性推动中国家庭做国际规划(Henley)。
- 本报告的判断:推动需求的主要是美元资产配置、演示利差和对确定性的追求,税只是其中一部分(推断)。演示利差指的是:内地分红险演示上限 2025 年为 3.9%,2026-07 起为 3.5%;香港美元保单为 6.5%。
| 真实意愿 | 分红险能否满足 | 信托能否满足 | 更直接的做法(推断) |
|---|---|---|---|
| 持有美元资产、对冲人民币 | 能,但要锁定 15 年以上,而且非保证;中国居民须用合法在境外的资金缴费 | 间接 | 流动性要求高的,不要用长期保单承担这个功能 |
| 给子女留钱,并防止挥霍或因再婚外流 | 部分能:指定受益人 | 能:保险金信托、家族信托、遗嘱信托 | 保险金信托 1.0 已经够用,门槛较低 |
| 防债 | 只有在债务发生前、由无债务风险的家庭成员做投保人、资金合法的情况下才有意义 | 同样的前提:设立在前、真正分离 | 先把资金来源和设立时点的证据做扎实 |
| 防婚变 | 由父母做投保人 | 早设立、真正分离、专业受托人 | 书面赠与约定 |
| 少交税 | 中国居民只剩赔款免税 | 中国居民的离岸信托没有空间 | 对中国居民父母:美国本人寿险,加上不在自己名下持有美国资产 |
| 私密 | 对税务机关做不到 | 做不到;受益所有人登记册向执法和税务机关开放 | 在合规的前提下追求私密 |
| 移民或身份规划 | 常常变成负担(美国 §7702、加拿大 12.2) | 美国移民前 5 年、加拿大出资前后 60 个月都有陷阱 | 移居前处理 |
| 企业股权传承 | 不适用 | 离岸信托可以,但要算第 21 号公告的成本和控制风险;境内股权信托登记还在试点,税务问题未解决 | 早设立,治理专业化 |
| 跨境继承方便 | 有效指定受益人的保单最好 | 已转入信托的资产 | 各地遗嘱协调,避免后一份遗嘱撤销前一份 |
| 高回报 | 不合适:保证 IRR 很低 | 不合适 | 回报目标应交给投资组合,而不是保单 |