
简答
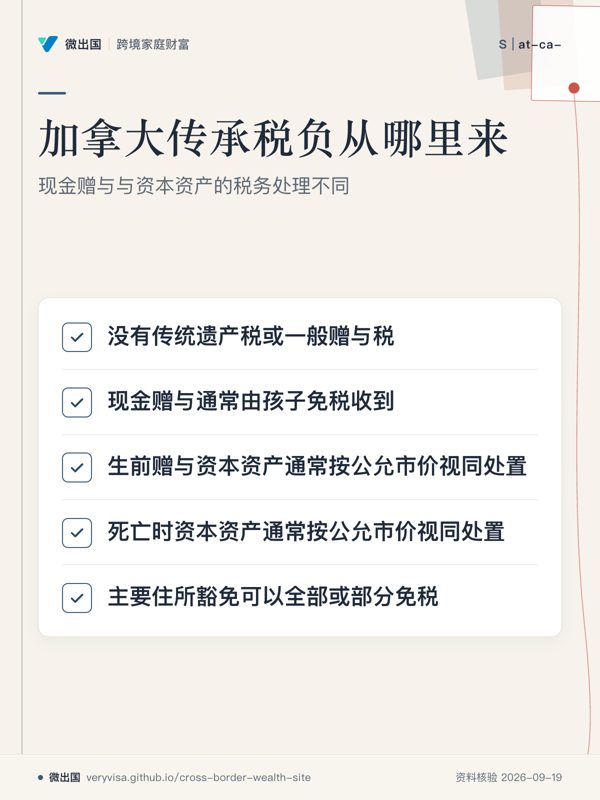
- 父母把现金赠与加拿大居民子女,通常由子女免税收到,赠与本身通常也不会产生加拿大所得税。1
- 父母把房子等资本资产生前赠与子女,税务上通常按公允市价(Fair Market Value,FMV)视同处置,父母可能当年产生资本利得。2
- 加拿大居民死亡时,资本资产通常在死亡前一刻按公允市价视同处置,产生的资本利得进入死者最终所得税申报;这就是加拿大传承税负的核心来源。3
- 自住房可以适用主要住所豁免(Principal Residence Exemption,PRE),但死亡时仍需要按规则申报和指定;符合条件时资本利得可以全部或部分免税。4
- 配偶或符合条件的配偶信托存在死亡时递延规则,符合条件的资产可以按调整后成本基础而非死亡时公允市价转移,从而推迟资本利得。5
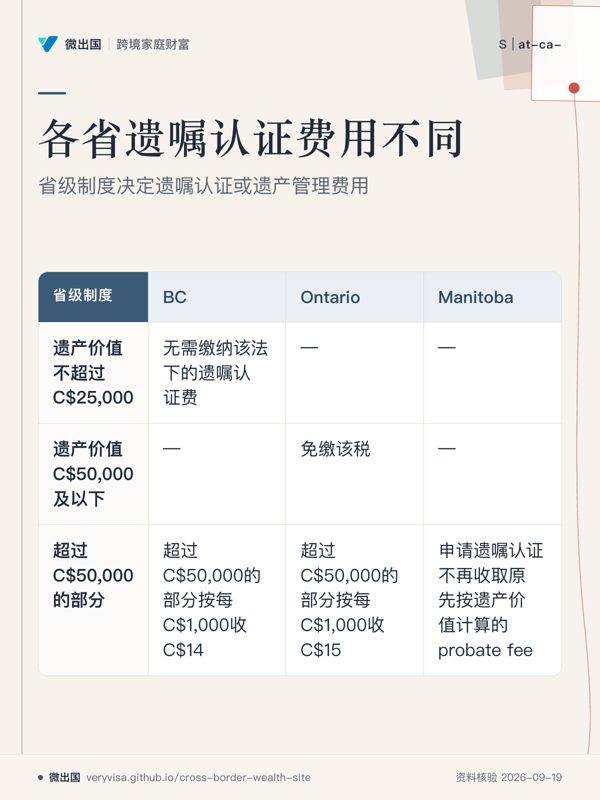
- 遗嘱认证(probate)或遗产管理费用由省级制度决定,BC、Ontario、Manitoba等省份的计算方式明显不同。678
2026 年 9 月现状
1.加拿大联邦层面:没有独立的 estate tax
加拿大现行联邦税制以所得税和资本利得税处理死亡时的资产增值,而不是对整个遗产价值另设一项传统意义上的联邦 estate tax。死亡时,法律代表需要提交死者最终 T1;CRA明确要求最终申报包括死亡前的收入、资产及相关价值变化。39
规则:《所得税法》(Income Tax Act)第70(5)规定,纳税人死亡时,其资本资产在死亡前一刻视同已经处置,视同处置所得为死亡前一刻的公允市价;继承人取得该资产时,一般以该公允市价作为新的成本。3 **门槛:**这一规则没有一个统一的“遗产超过某金额才开始”的联邦门槛;是否产生税,主要取决于资产性质、调整后成本基础(Adjusted Cost Base,ACB)、死亡时公允市价以及可用的豁免或递延规则。3 **适用层级:**联邦所得税。3 **状态:**已生效。3 **现行法核对:**加拿大司法部现行《所得税法》第70(5)仍包含该规则,官方现行整合文本标注的 current to 日期以该页面所示版本为准。3
2.死亡时真正需要计算的是资本利得
资本利得的基本计算为:
死亡时公允市价 − 调整后成本基础 − 符合条件的处置费用 = 资本利得。
现行《所得税法》第38条规定,一般资本利得中有 1/2 作为应税资本利得计入收入。2026年现行法版本仍规定这一比例。10
**状态:**已生效。10 **适用层级:**联邦所得税。10
2024年提出的资本利得计入率提高方案曾计划把个人年度超过C$250,000部分以及公司和多数信托的资本利得计入率提高至2/3;2025年1月政府先将实施时间推迟至2026年1月1日,2025年3月21日宣布取消该项提高方案,Budget 2025及加拿大财政部2026年《Report on Federal Tax Expenditures》Part 2进一步确认政府不再推进这项提高计入率的方案,因此不能把原先的“2026年2/3规则”作为当前有效规则使用。1112
**状态:**取消/不再推进。1112 **2026年现行规则:**一般资本利得按1/2计入应税资本利得。1012
3.父母生前把现金给孩子
真正的现金赠与通常由孩子免税收到。CRA在关于赠与和其他自愿付款的所得税解释中明确写明,符合真正赠与条件的款项,收款人不需要将其作为收入纳税。1
**适用对象:**私人之间真实的赠与关系。1 **状态:**已生效。1 **适用层级:**联邦所得税。1
因此,父母把C$100,000、C$500,000甚至更高金额的自有现金直接赠与成年子女,单纯因为“收到赠与”这一事实,通常不会产生加拿大个人所得税。这里需要保留资金来源、赠与意图和转账记录,以便在未来发生审查、房贷资金来源核查或跨境税务问题时说明性质。
如果资金来自境外,情况还要叠加资金来源国、收款人的税务居民身份、银行合规和跨境申报规则;加拿大“赠与通常免收入税”的规则本身并不会替代其他法域的规定。
4.父母把房子给孩子:税负可能落在父母这一侧
房屋属于资本资产时,生前赠与通常触发《所得税法》第69(1)的非独立交易规则:赠与方视同以公允市价处置资产,受赠方通常以公允市价作为取得成本。2
核心公式:
公允市价 − 父母的调整后成本基础 = 视同资本利得。
例如父母多年前以C$400,000取得一套投资房,现在公允市价为C$1,000,000,直接赠与孩子,在没有特殊递延或豁免的假设下,父母的资本利得计算基础就是C$600,000;按照现行一般1/2计入率,C$300,000成为应税资本利得,再按照父母当年的联邦及省级边际税率计算实际所得税。210
**状态:**已生效。210 **适用层级:**联邦所得税。2
孩子收到房子时,重点通常不是把C$1,000,000作为孩子当年的普通收入,而是确定孩子未来出售房屋时的税务成本;一般赠与取得的资本财产成本按相关规则确定为公允市价。2
5.父母把自己的主要住所给孩子:先看 principal residence
主要住所豁免可以消除符合条件年份的全部或部分资本利得,但它不是“所有父母送给孩子的房子自动免税”。
CRA规定,死亡时如果房屋属于死者的主要住所,可以在最终申报中指定主要住所;即使最终全部资本利得得到豁免,也仍然需要按照规定进行申报和指定。4
主要住所需要满足相应条件,例如属于合资格住宅、由死者拥有,并由死者、其配偶或符合条件的子女等在有关年份通常居住;土地面积通常受到相应规则限制。4
2016年以后,出售或视同出售主要住所需要在所得税申报中报告;死亡导致的视同处置也适用相应申报机制。13
6.死亡后把房子留给孩子,与留给配偶的税务路径不同
死亡后资产转给符合条件的加拿大居民配偶或普通法配偶,可能适用死亡时的税务递延规则。符合条件时,死者的视同处置所得可以按调整后成本基础确定,资本利得推迟到配偶未来出售或再次发生视同处置时。5
《所得税法》第70(6)还规定,某些配偶信托需要在死亡后36个月内满足相关归属条件;符合规定的情况下可以适用相应递延。5
孩子通常没有与配偶相同的普遍死亡递延机制,因此“父母去世后直接把投资房传给孩子”与“先传给配偶”是两条不同的税务路径。具体是否存在农场、渔业、合资格小企业股份等特殊递延规则,需要按资产类型单独判断。35
7.最终申报还有明确期限
死者的最终T1通常在死亡发生于1月1日至10月31日时,于次年4月30日到期;死亡发生于11月1日至12月31日时,通常为死亡日后6个月到期。若死者或其配偶在死亡时经营符合条件的自雇业务,则适用另一套截止日期。9
**状态:**已生效。9 **适用层级:**联邦所得税申报。9
8.遗嘱认证费用不是联邦遗产税,而且各省不同
BC的《Probate Fee Act》规定,遗产价值不超过C$25,000时无需缴纳该法下的遗嘱认证费;超过C$25,000的部分,C$25,000至C$50,000区间按每C$1,000收C$6,超过C$50,000的部分按每C$1,000收C$14。加拿大卑诗省官方整合文本当前标注为 current to June 16, 2026;本文按2026年9月24日核对该官方文本。6
Ontario的Estate Administration Tax则规定,遗产价值C$50,000及以下免缴该税;超过C$50,000的部分按每C$1,000收C$15,并按规定对遗产价值取整。7
Manitoba在Budget 2020中宣布自2020年7月1日起取消申请遗嘱认证费用;随后相关立法于2020年11月6日完成废止。现行制度下,申请遗嘱认证不再收取原先按遗产价值计算的probate fee。8
因此,“加拿大遗产认证费是多少”没有一个全国统一答案,必须先确定遗产适用的省级法律和资产所在地。678
历史与变更
| 时间 | 变化 | 当时的规则 → 现在的规则 | 来源 |
|---|---|---|---|
| 长期现行规则 | 死亡视同处置 | 死亡前一刻资本资产按公允市价视同处置 → 2026年《所得税法》第70(5)仍维持该机制 | 3 |
| 2016年 | 主要住所出售申报制度改变 | 以前符合完整主要住所豁免时通常无需申报 → 2016年及以后处置需要申报并指定主要住所 | 13 |
| 2020年7月1日/2020年11月6日 | Manitoba取消遗嘱认证费 | Budget 2020宣布自2020年7月1日起取消申请遗嘱认证费用 → 相关立法于2020年11月6日完成废止,现行制度不再收取原按遗产价值计算的probate fee | 8 |
| 2024年 | 提出提高资本利得计入率 | 原有1/2 → Budget 2024提出特定情况下提高至2/3 | 11 |
| 2025年 | 推迟后最终放弃提高计入率方案 | 原拟2026年实施2/3 → 2025年1月先推迟至2026年1月1日,2025年3月21日宣布取消,Budget 2025确认政府不再推进该项提高 | 1112 |
| 2026年 | 现行法维持1/2一般计入率 | 2024年提出的提高方案不再推进 → 2026年现行《所得税法》第38条仍规定一般资本利得1/2计入 | 1012 |
常见误区
| 常见说法 | 实际情况 | 依据 |
|---|---|---|
| 父母给孩子C$100万现金,孩子一定要为这笔钱交加拿大所得税 | 符合真正赠与条件的款项,通常由收款人免税收到;资金来源和跨境因素仍需另行核查 | 1 |
| 加拿大没有遗产税,所以父母去世后孩子继承房子完全没有税 | 死亡会触发资本资产的视同处置,死者最终申报可能产生资本利得税;继承房屋还要区分主要住所、投资房及其他特殊资产规则 | 34 |
| 把投资房直接过户给孩子就是“送房”,不会产生出售税 | 生前赠与资本资产通常按公允市价视同处置,父母可能需要申报资本利得 | 2 |
| 父母把自住房给孩子一定免税 | 主要住所豁免取决于房屋是否符合主要住所规则以及相关年份的指定情况 | 4 |
| Probate就是加拿大的遗产税 | Probate是省级法院认证遗嘱、遗产管理相关的费用制度,与联邦所得税下死亡视同处置属于不同制度 | 67 |
| 加拿大各省的遗嘱认证费都一样 | BC、Ontario、Manitoba的制度和收费结构不同,具体金额必须按适用省份确定 | 678 |
| 2026年加拿大资本利得税已经统一改成2/3 | 2024年提高计入率方案后来被政府确认不再推进;2026年现行《所得税法》第38条的一般规则仍为1/2 | 1012 |
算一算
假设父亲是加拿大税务居民,持有一套投资房:
- 原始调整后成本基础:C$400,000。
- 2026年生前直接赠与成年子女。
- 赠与日公允市价:C$1,000,000。
- 假设没有符合条件的递延、主要住所豁免或其他特殊规则。
- 假设该房屋属于资本资产。 第一步:确定视同处置所得
C$1,000,000=赠与时视同处置的公允市价。2
第二步:计算资本利得
C$1,000,000 − C$400,000 = C$600,000资本利得。2
第三步:计算应税资本利得
C$600,000 × 1/2 = C$300,000应税资本利得。10
第四步:计算实际所得税
C$300,000会进入父亲当年的应税收入,再按照适用的联邦和省级个人所得税率、其他收入、损失、抵免等计算实际税额;因此C$300,000不是最终应缴税额。10
如果同一套房在父亲死亡时才传给孩子,计算起点会从“生前赠与日”改为“死亡前一刻”,但核心机制仍是死亡视同处置。3
如果这套房符合主要住所豁免条件,结果可能明显不同,因为符合条件的主要住所资本利得可以全部或部分免税。4
如果是在BC办理需要遗嘱认证的C$2,000,000遗产,仅按《Probate Fee Act》的阶梯计算:前C$25,000不收费;接下来的C$25,000按C$6/C$1,000计算为C$150;其余C$1,950,000按C$14/C$1,000计算为C$27,300,合计 C$27,450,另行存在法院程序及专业服务成本的可能性。6
跨境衔接
**美国:**如果父母、孩子或遗产涉及美国公民身份、美国税务居民身份或美国境内房地产、股票等资产,加拿大的死亡视同处置会与美国遗产税、赠与税及美国资产所在地规则交叉;涉及美国资产的加拿大家庭应继续看 CA-08「RRSP、TFSA、加拿大房产和海外房产,人去世后怎么传给配偶和子女?」,并结合美国资产具体问题处理。
**加拿大:**如果重点是父母在加拿大去世后把RRSP、TFSA、加拿大房产及海外房产传给配偶或子女,资产类型会直接改变死亡时的税务处理,应继续看 CA-08。
**墨西哥:**如果赠与人、受赠人或房产位于墨西哥,需要另外判断墨西哥当地对赠与、继承和不动产转让的规定;加拿大居民身份不会自动决定墨西哥当地税务结果。
**香港:**香港已经废除estate duty,但香港房地产、资产转让及加拿大居民身份会产生另一组跨境问题;涉及香港父母把香港房产传给加拿大子女,应继续看 L2-18「香港父母把香港房产留给加拿大居民子女,香港和加拿大怎么处理?」。
**新加坡:**新加坡自2008年2月15日起取消estate duty;但新加坡不动产、印花税、信托及退休资产仍可能涉及其他规则。14涉及新加坡资产和信托时,应继续看 L2-24「新加坡居民移民加拿大,CPF 和新加坡保单要不要向加拿大申报?」、L2-25「加拿大居民把钱放进新加坡信托,需要 T1141/T1142 吗?」。
**中国大陆:**如果父母在中国大陆、子女在加拿大,单纯把现金汇给加拿大子女需要同时区分加拿大赠与所得税规则、中国大陆出资和外汇规则,以及资金进入加拿大后的银行合规和后续资产税务;中国房产继承则还要单独判断中国房产所在地及加拿大税务居民身份下的继承处理,应继续看 L2-09「中国父母给加拿大居民子女汇 100 万加元,会不会在加拿大被当成收入?」、L2-10「中国父母去世后,加拿大税务居民子女继承中国房产要交什么税?」。
什么时候必须找专业人士
- **准备把投资房、出租房、公司持有物业或大额证券直接赠与子女时:**找加拿大税务师或特许专业会计师(CPA),先计算视同处置产生的资本利得及是否存在递延规则。
- **准备通过遗嘱、联名持有、受益人指定或信托传递房产时:**找遗产规划律师;产权、遗嘱认证和受益权属于法律问题,税务计算不能替代法律文件设计。
- **父母或子女同时涉及美国公民/税务居民身份、美国房地产或其他美国资产时:**找同时处理加拿大—美国税务的CPA或税务律师,分别核对两国死亡及赠与规则。
- **准备把保单、信托、公司股权与房产组合进行传承安排时:**保险部分应由相应省份持牌保险顾问处理,信托和遗产法律结构由有执业资格的律师或合资格信托专业人士审查。
待核实与边界
- **加拿大是否存在一项全国统一的“遗产税”:**现行联邦制度的核心是死亡时所得税法下的视同处置,而非传统意义上按整个遗产价值征收的独立estate tax;具体遗产税负仍可能包括最终所得税、省级遗产管理费用及其他资产相关税费。
- **2026年资本利得计入率:**2024年提高至2/3的方案于2025年3月21日宣布取消,Budget 2025及加拿大财政部2026年《Report on Federal Tax Expenditures》Part 2确认政府不再推进;2026年现行《所得税法》第38条仍显示一般资本利得按1/2计入。1012
- **主要住所豁免:**是否全部免税取决于每个有关年份的居住、所有权、指定及房屋使用情况;部分出租、投资用途、土地面积等事实可能改变结果。4
- **省级遗嘱认证费用:**本文只列举BC、Ontario和Manitoba作为制度差异示例;其他省份应按死亡时居住地、资产所在地及具体法院程序逐省核对。Manitoba部分需区分Budget 2020宣布的2020年7月1日与相关立法于2020年11月6日完成废止两个时间点。8
- **BC《Probate Fee Act》现行文本日期:**加拿大卑诗省官方整合文本核对时标注为 current to June 16, 2026;本文核对日为2026年9月24日,不将2026年9月24日表述为该法的官方consolidation日期。6
- **赠与相关的CRA依据:**Income Tax Folio S3-F9-C1的主标题涉及彩票奖金、杂项收款及犯罪所得/损失;本文关于真正赠与通常不计入收款人收入的结论,依据其中关于gift及voluntary payment的相关段落,而非将该Folio视为一份独立的“赠与税指南”。1
- **赠与房产的实际税额:**本文算例只计算视同资本利得和应税资本利得,没有代入具体年度联邦及省级边际税率、损失、抵免、AMT或其他个案因素。
- **跨境资产:**美国、中国大陆、香港、新加坡、墨西哥的本地税务结果必须分别根据资产所在地、赠与人和受赠人的身份及当地规则判断。