
简答
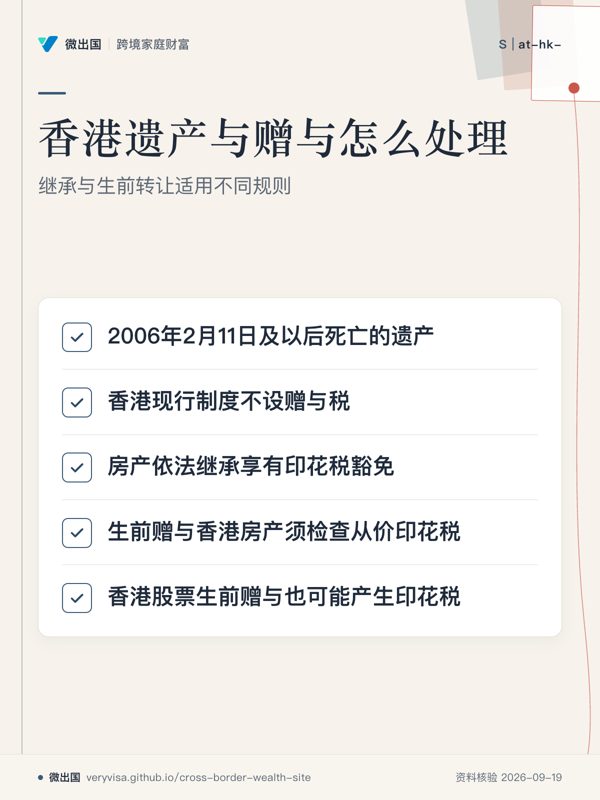
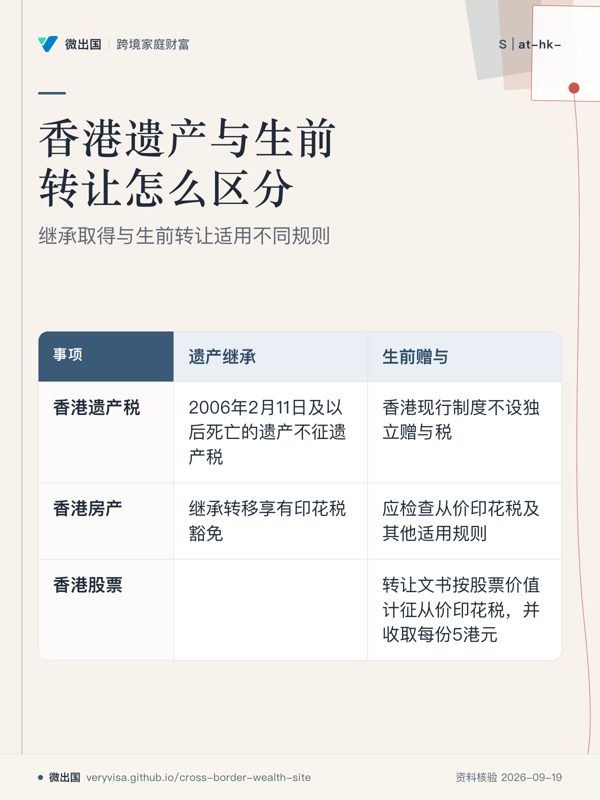
- 香港遗产税(Estate Duty)已于2006年2月11日起取消,对该日及以后死亡的遗产不征遗产税。1
- 香港现行税制不设赠与税(Gift Tax),父母把现金、证券或其他资产生前赠与孩子,香港层面通常重点检查资产转让本身是否触发其他税费。2
- 香港房产按遗嘱、无遗嘱继承规则或生存者权利由受益人承继时,土地转移涉及的印花税有明确豁免。3
- 父母生前把香港房产赠与孩子,则属于另一种法律交易,须按转让文书检查从价印花税(Ad Valorem Stamp Duty,按物业价值或代价等规则计征的印花税)及其他适用规则。4
- 香港股票生前赠与也可能产生印花税;税务局明确规定,赠与香港股票的转让文书按股票价值计算从价印花税,并另收每份固定印花税。5
- 遗产本身虽然免征香港遗产税,但遗产管理仍可能需要遗嘱认证(Probate)或遗产管理书(Letters of Administration),遗产在死亡后继续产生的租金等收入也可能涉及香港税务申报。6
2026 年 9 月现状
1.遗产税:2006年2月11日以后死亡的香港遗产,现行规则下遗产税为零。 《2005年收入(取消遗产税)条例》(Revenue (Abolition of Estate Duty) Ordinance 2005)于2006年2月11日生效;香港税务局明确说明,对该日或以后发生的死亡,无须提交遗产税宣誓书及账目,也无需取得遗产税清缴证明后再申请遗产承办授予书。1 状态:已生效;生效日:2006年2月11日;适用层级:香港特别行政区。1
2.历史遗产税只保留在过渡性旧案中,不能直接套用于2026年的新死亡案件。 对于2005年7月15日至2006年2月10日期间死亡、遗产评定价值超过750万港元的过渡性遗产,官方资料记载的遗产税为名义上的100港元;这一规则属于取消遗产税时的过渡安排。7 状态:历史过渡规则;适用对象:2005年7月15日至2006年2月10日死亡的特定遗产;2026年新死亡案件不适用。7
3.赠与税:香港现行制度不设独立的赠与税。 PwC截至2026年的香港税务资料列明香港没有 estate duty 或 gift tax。2 状态:现行规则;税率:无独立赠与税税率;适用层级:香港特别行政区。2
4.房产继承:孩子依法继承父母的香港房产,相关继承转移享有印花税豁免。 香港税务局明确规定,房产根据遗嘱、无遗嘱继承法或生存者权利转给遗产受益人时,相关物业转移不征印花税;该规则同时适用于住宅及非住宅物业。3 状态:已生效;适用对象:遗产受益人按法定继承路径取得物业;适用层级:香港特别行政区。3
5.房产生前赠与:父母直接把房产转给孩子,属于生前转让,应另行检查从价印花税。 税务局的《Deed of Gift or Agreement/Assignment with no valuable consideration》表格专门处理无代价转让;无代价转让仍须裁定从价印花税,至于特别印花税(Special Stamp Duty,SSD)及买家印花税(Buyer’s Stamp Duty,BSD),仅可能与2024年2月28日前签立的旧住宅物业文书有关。4 对于住宅物业,2026年2月26日起现行从价印花税表按物业代价或价值中较高者计算,最高一档为价值超过100,000,000港元至109,574,470港元部分适用公式,超过109,574,470港元的住宅物业适用6.5%;非住宅物业另有Scale 3税率表,最高档为4.25%。4 状态:已生效;生效日:2026年2月26日;适用层级:香港特别行政区。4
6.2024年起,住宅物业的特别印花税和买家印花税规则发生重大变化。 2024年修例规定,2024年2月28日或以后签立的住宅物业买卖或转让文书,已不再征收特别印花税(Special Stamp Duty,SSD)及买家印花税(Buyer’s Stamp Duty,BSD);因此,分析2026年的父母子女资产转移时,应使用现行规则,而不能直接套用早期“额外15%/20%”等旧销售资料。8 状态:已生效;生效日:2024年2月28日;适用层级:香港特别行政区。8
7.香港股票生前赠与:仍可能产生股票转让印花税。 税务局明确说明,香港股票以赠与方式转让时,不需要买卖合约,但转让文书按转让股票价值计征从价印花税,并收取每份5港元的固定印花税;税务局举例采用转让日前一个交易日的收市价作为上市股票价值。5 状态:已生效;适用对象:香港股票的生前转让;适用层级:香港特别行政区。5
8.继承房产后再出售:继承环节的印花税豁免与之后出售是两个交易。 税务局规定,受益人依据遗嘱、无遗嘱继承法或生存者权利取得住宅物业时,该继承取得不征印花税;同时,继承所得物业的后续出售还须单独检查出售时适用的税务规则。3 住宅物业的特别印花税自2024年2月28日起已取消,因此2026年的继承后出售不能按旧SSD制度直接计算。8 状态:已生效;适用层级:香港特别行政区。38
9.遗产执行仍然存在法律程序和费用。 香港司法机构说明,2006年2月11日以后死亡的遗产,申请人应直接向高等法院遗产承办处(Probate Registry)申请遗嘱认证、遗产管理书或其他适用的遗产承办授予;申请遗产承办授予须按照《高等法院费用规则》(Cap. 4D)缴付法院费用。6 截至2026年7月1日,土地注册处登记遗嘱认证、遗产管理书等相关文书的法定注册费为375港元。9 状态:已生效;最新相关注册费调整生效日:2026年7月1日;适用层级:香港特别行政区。9
10.父母死亡后,遗产产生的收入仍可能纳入税务处理。 香港税务局规定,遗产执行人须处理死者生前应缴税务;如果死者名下物业在死亡后至合法产权转给受益人期间继续产生租金,执行人还须申报相关租金收入。10 状态:已生效;适用对象:遗产执行人、管理人及相关遗产;适用层级:香港特别行政区。10
11.2026年房地产印花税还有一项最新变化,但它属于交易税规则,不是重新恢复遗产税。 2026—27年度财政预算案相关措施把价值超过1亿港元的住宅物业从价印花税最高税率由4.25%提高至6.5%,相关法例于2026年5月29日刊宪,并追溯至2026年2月26日生效。11 状态:已生效;生效日:2026年2月26日;适用层级:香港特别行政区。11
历史与变更
| 时间 | 变化 | 当时的规则 → 现在的规则 | 来源 |
|---|---|---|---|
| 2005年11月2日 | 立法会通过取消遗产税法案 | 原有遗产税制度 → 进入取消遗产税的立法程序 | 12 |
| 2006年2月11日 | 《收入(取消遗产税)条例》生效 | 2006年2月11日前死亡的部分旧案仍有过渡规则 → 该日及以后死亡的遗产取消遗产税 | 1 |
| 2024年2月28日 | 住宅物业印花税制度调整 | 旧SSD、BSD制度仍适用于部分住宅交易 → 该日起签立的住宅物业买卖或转让文书取消SSD及BSD | 8 |
| 2026年2月26日 | 新住宅及非住宅物业从价印花税税率表生效 | 原有物业印花税率表 → 新Scale 3适用于非住宅物业,并调整高价值住宅物业税率 | 4 |
| 2026年5月29日 | 2026年印花税修订法例刊宪 | 高价值住宅物业税率调整由预算案提出 → 法例刊宪后生效,并追溯至2026年2月26日 | 11 |
| 2026年7月1日 | 土地注册费第二阶段调整 | 遗嘱认证、遗产管理书等注册费按旧标准 → 相关法定注册费调整为375港元 | 9 |
常见误区
| 常见说法 | 实际情况 | 依据 |
|---|---|---|
| “香港取消遗产税,所以父母把香港房子给孩子完全没有税。” | 死亡继承取得的香港房产享有印花税豁免;父母生前以赠与方式转让房产,则需要另行办理印花税审查,不能把两种交易混为一谈。 | 34 |
| “父母送香港股票给孩子就是零税转账。” | 香港股票赠与仍可能产生股票转让印花税,税务局明确要求按股票价值计算相关从价印花税,并收取每份转让文书的固定印花税。 | 5 |
| “孩子继承香港房产,孩子是外国人或非香港永久居民就一定要交买家印花税。” | 遗产受益人根据遗嘱、无遗嘱继承法或生存者权利取得香港住宅物业时,香港税务局明确规定该继承取得免征印花税,且该豁免也适用于非香港永久居民。 | 313 |
| “遗产税取消后,办理遗产就不用走法院程序。” | 香港遗产仍可能需要遗嘱认证或遗产管理书,遗产承办处继续负责相关授予程序,并存在法院及土地注册费用。 | 69 |
| “父母提前三年把资产送掉,就能按香港旧遗产税规则避免税。” | 2006年取消遗产税后,旧有“三年追溯赠与”遗产税规则属于历史制度;2026年的死亡案件应按取消遗产税后的现行制度处理。 | 17 |
| “香港没有赠与税,所以生前赠与房产和股票都没有税。” | 香港没有独立赠与税,但房产和香港股票的生前转让仍分别受到印花税规则约束。 | 245 |
算一算
例子:父亲去世后,女儿依据遗嘱继承一套香港住宅。
假设该住宅属于父亲遗产,女儿按照遗嘱直接取得物业,继承过程中没有另行重新分配权益。根据香港税务局现行规则,这种依据遗嘱向遗产受益人转移的物业取得免征印花税。3
计算逻辑:
- 遗产税:0港元,因为死亡发生在2006年2月11日或以后。1
- 继承取得住宅的印花税:0港元,因为属于遗嘱下的遗产受益人继承。3
- 土地注册:仍可能产生法定注册费;2026年7月1日起,相关遗嘱认证、遗产管理书等文书的注册费为375港元。9
- 如果女儿随后出售该住宅,出售属于新的交易,应单独检查出售时适用的税务和印花税规则。8 这个例子只计算香港继承环节;女儿的税务居民身份、国籍以及物业所在地之外的其他资产,可能使加拿大、美国、中国大陆、墨西哥或新加坡的规则同时进入分析。
跨境衔接
**美国:**香港取消遗产税不会决定美国税务结果;美国公民的遗产税规则涉及全球资产,非美国公民、非美国居民的遗产也可能因美国境内资产而进入美国遗产税申报范围。1415 后续可读:L2-15、L2-16、L2-29、L3-05、L3-12。
**加拿大:**加拿大税制的核心问题之一是死者死亡时对资本资产产生的“视同处置”(Deemed Disposition,即税法把死亡视为某些资产发生处置),因此香港遗产税为零并不能决定加拿大端的所得税结果。16 后续可读:L2-17、L2-18、L3-01、L3-07、L3-11。
**新加坡:**新加坡对2008年2月15日及以后死亡的遗产已取消Estate Duty,但香港资产的具体收入、信托及资产转移仍须按新加坡当地规则分别判断。17 后续可读:L2-19、L2-20、L3-04、L3-08、L3-11。
**中国大陆:**香港的遗产税及赠与税规则只解决香港税务层面;中国大陆居民、资产或资金进入中国大陆税收和外汇制度后,需要按中国大陆的身份、资产类型和交易方式另行判断。后续可读:L2-01、L2-02、L2-32、L3-01、L3-12。
**墨西哥:**香港免征遗产税和赠与税的结果不会自动延伸到墨西哥,涉及墨西哥税务居民或墨西哥境内资产时,应单独判断当地继承、赠与及资产处置规则。后续可读:L2-21、L2-22、L3-10。
**香港本身:**如果资产全部位于香港,最重要的区分是“死亡后的继承”与“生前直接赠与”:前者主要进入遗产承办程序,符合条件的房产继承转移享有印花税豁免;后者则需要检查房产、股票等具体资产的交易税规则。345 后续可读:HK-06、HK-07、HK-08。
什么时候必须找专业人士
- **香港房产、私人公司股份或多项资产同时存在:**找香港执业律师及税务专业人士,确认遗嘱、遗产管理、资产估值、印花税及遗产收入申报之间的衔接。
- **遗嘱与实际家庭分配不一致:**找香港执业律师,因为受益人之间重新分配遗产权益可能改变原本的印花税处理。3
- **继承人是加拿大、美国、中国大陆、新加坡或墨西哥税务居民:**找香港税务专业人士及受益人所在地的税务专业人士分别判断两地规则,尤其是美国遗产税、加拿大视同处置等制度。1416
- **资产包含香港保险、信托或保单受益权:**涉及保单结构、受益人安排或信托持有资产时,同时找持牌保险顾问、香港律师及专业受托人核查合同与法律结构。
待核实与边界
- **赠与税:**PwC截至2026年的香港税务资料列明香港没有赠与税;本题未找到2026年另行提出恢复香港赠与税的官方立法或政府公告。2
- **遗产税:**香港税务局现行页面仍明确以2006年2月11日为取消遗产税的生效日;2026年税务案件资料显示截至2026年8月31日没有近期已结的Estate Duty案件。118
- **生前房产赠与的具体税额:**最终金额依物业类型、价值、文书、双方身份及具体交易结构确定;不能仅凭“父母赠与子女”这一关系直接套用单一税率。4
- **遗产执行成本:**法院费用、律师费、估值费、土地注册费等属于不同性质的费用,金额会随程序和资产情况变化;本文仅列出已由官方明确的土地注册费。9
- **跨境税务:**香港免征遗产税的结论只处理香港层面;受益人的税务居民身份、国籍、资产所在地及信托结构可能产生另一法域的税务结果。1416