
简答
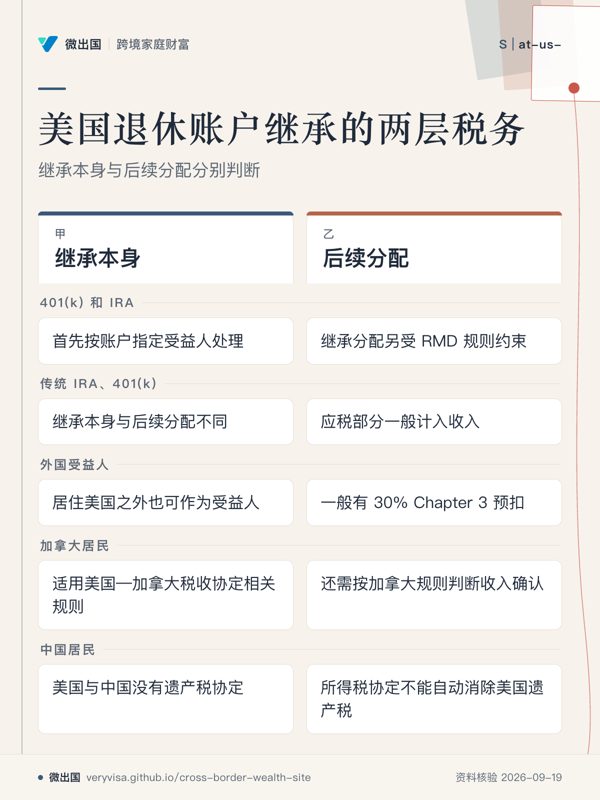
- 401(k) 和 IRA 首先按账户指定受益人处理,受益人通常直接向计划管理人或托管机构申请继承,退休账户的继承分配另受 SECURE Act/SECURE 2.0 的 RMD(Required Minimum Distribution,最低强制分配)规则约束。1
- 传统 IRA、401(k) 的继承金额可能在以后分配时产生所得税,继承本身与后续退休账户分配是两个不同税务环节。12
- 美国房产属于美国境内不动产,死者为美国公民或遗产税居民时纳入全球遗产计算;死者为非居民、非美国公民时,美国境内房产属于美国 situs(美国税法认定的所在地财产),可能触发 Form 706-NA。34
- 共同财产的产权和死亡时成本基础可能发生特殊变化,美国联邦税法对社区财产(community property)有特殊 basis(税务成本基础)规则,但最终产权如何转移仍取决于所在州法律、产权登记、遗嘱及其他转移安排。5
- 中国或加拿大亲属住在哪里,主要影响继承后的税务和手续;不能只看“美国资产”四个字,加拿大与美国有死亡税协定,而美国与中国有所得税协定但没有美国—中国遗产税协定。67
2026 年 9 月现状
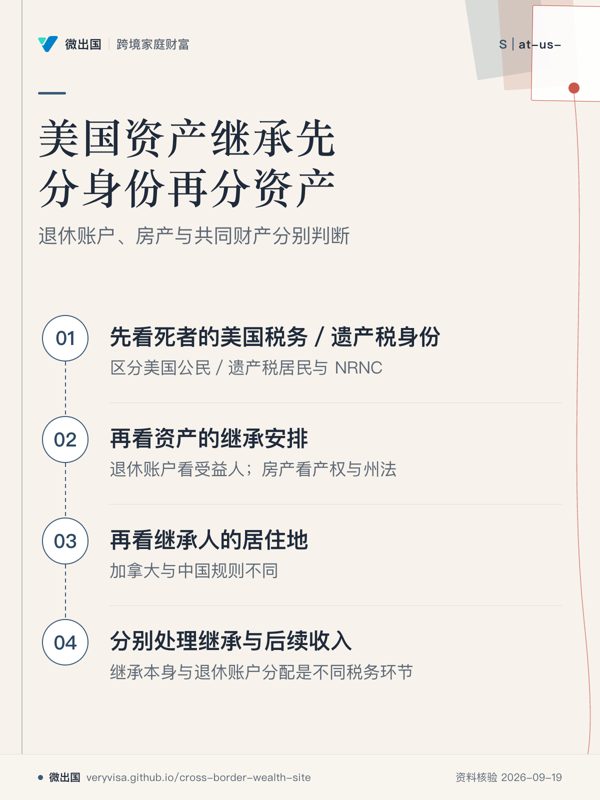
先分身份:美国公民/遗产税意义上的美国居民,与非居民、非美国公民(NRNC)是两套联邦遗产税体系。美国公民及遗产税居民原则上按全球遗产计算;NRNC 原则上只针对美国 situs 财产计算。34
2026 年美国公民或遗产税居民的联邦遗产税基本排除额为 15,000,000 美元,基本抵免额为 5,945,800 美元;2026 年超过应税门槛后的最高联邦遗产税率为 40%。这些数字适用于联邦层面,具体应税遗产仍需考虑扣除、婚姻抵免、慈善抵免及生前应税赠与等项目。8
2026 年美国公民或遗产税居民的 Form 706 申报门槛为:死亡时 gross estate 加调整后应税赠与及相关特定免税额超过 15,000,000 美元;即使遗产低于该金额,为把未使用的配偶遗产税免税额(DSUE)转给幸存配偶,也可以涉及及时提交 Form 706。8
NRNC 的联邦遗产税申报门槛仍是美国 situs 资产死亡时价值超过 60,000 美元,Form 706-NA 一般应在死亡后 9 个月内提交;Form 4768 可以用于申请延期。60,000 美元是 NRNC 的联邦申报门槛,并不是说超过 60,000 美元就必然产生同额或全部遗产税。34
美国境内房地产明确属于 NRNC 的美国 situs 财产;美国公司股票也属于典型美国 situs 财产,而人寿保险等部分资产有特别规则。4
401(k) 和 IRA 的继承首先由受益人指定处理,IRS 明确规定账户持有人可以指定个人或实体作为受益人;具体计划文件可能规定配偶或其他受益人的优先权。因此,账户是否进入 probate(遗嘱认证程序)不能只看账户名称,还要看受益人指定、计划文件以及所在州法律。1
SECURE Act 对 2019 年以后死亡的退休账户持有人改变了非配偶受益人的分配期限,多数非配偶指定受益人适用 10 年规则;符合条件的幸存配偶、未成年子女、残疾或长期患病人士,以及年龄差不超过 10 年的个人,属于 eligible designated beneficiary(合格指定受益人),可以适用更长的生命预期分配规则。19
10 年规则要求相关受益人在死亡年度之后第 10 个年度结束前清空账户;如果原账户持有人死亡时已经进入 RMD 阶段,2024 年最终法规进一步确认了适用年度 RMD 的规则。具体金额和每年最低分配额取决于死亡时间、账户持有人死亡时是否已到 required beginning date、受益人类别以及账户类型。29
2024 年发布的 RMD 最终法规于 2024 年 9 月 17 日生效,相关修订后的 Treas. Reg. §§ 1.401(a)(9)、1.408-8 规则原则上适用于 2025 年 1 月 1 日以后开始的分配年度。这些法规同时整合了 SECURE Act 与 SECURE 2.0 的多项退休账户规则。9
截至 2026 年 9 月,IRS 仍在处理部分 SECURE 2.0 后续 RMD 规则;Announcement 2026-7 预计未来最终法规适用于其在 Federal Register(联邦公报)发布后至少 6 个月起的分配年度;在此之前须对相关法定条文作合理善意解释。这里的“预计适用”属于公告中的 anticipated applicability(预期适用安排),不是已经生效的最终法规适用日期。10
2026 年 401(k) 本人缴款上限为 24,500 美元,IRA 年度缴款上限为 7,500 美元;这些是生前缴款规则,与死亡后的继承分配规则属于不同问题。11
传统 IRA 的受益人收到应税分配时,一般需要将应税部分计入收入;Roth IRA 的继承也有死亡后分配期限,但账户所有人生前没有 RMD 的规则不能简单理解为受益人死亡后永远没有分配要求。2
退休账户支付给居住在美国之外的外国受益人时,还存在美国联邦所得税预扣层面:IRS 对外国受益人的美国退休计划分配一般规定 30% 的 Chapter 3 预扣,符合税收协定并提交适当身份及协定文件时可以适用较低税率或豁免。12
加拿大居民属于特殊情况:美国—加拿大税收协定 Article XVIII 将美国 IRA 等退休安排纳入 pension 规则范围,符合条件的美国退休金支付给加拿大居民时,美国征税权受到协定限制;加拿大居民取得相关退休金后还需按照加拿大规则判断收入确认。613
中国居民也有美国—中国所得税协定可以适用于退休金;Article 17 规定因过去就业支付给另一缔约国居民的养老金及类似报酬原则上仅由居民国征税,但政府养老金等另有规则,因此不能把所有 IRA、401(k) 一律按同一协定结果处理。7
中国居民作为美国退休账户受益人时,美国端还要区分“遗产税”和“继承后退休账户分配所得税”:中国与美国之间目前没有美国—加拿大那样的遗产税协定,所得税协定的退休金条款也不能自动消除美国遗产税。67
美国房产的继承则首先要处理产权和 probate,再处理税务;继承人取得美国房产后,其美国联邦所得税 basis 通常以死亡日公平市场价值为基础,或者在适用 Form 706 的 alternate valuation election(替代估值日选择)时使用相应估值。14
这意味着一套升值很多的美国房产,死亡继承后再出售时,美国联邦资本利得计算通常从继承时新的 basis 开始,而不是简单沿用死者生前最初购房成本。14
夫妻共同财产的 federal basis 规则更特殊:如果适用社区财产规则,而且至少一半社区财产权益计入死亡配偶的 gross estate,社区财产整体公平市场价值一般成为死亡后的整体 basis。5
IRS Publication 555 列明九个 community property 州:Arizona、California、Idaho、Louisiana、Nevada、New Mexico、Texas、Washington、Wisconsin;对 Alaska、Tennessee、South Dakota 以及其他选择制安排的联邦 basis 待遇,该刊物明确未予处理。夫妻的 domicile(法律住所)和资产取得方式仍需结合具体州法判断。5
社区财产的“共同”属性与房产登记上的 joint tenancy、tenancy by the entirety 等产权形式不是同一个法律概念;夫妻名下房产最终由谁取得、是否需要 probate、死亡后如何登记,都需要看所在州的产权和继承法。515
州级死亡税是另一层规则。有些州征 estate tax,有些州征 inheritance tax(继承税),部分州两者都存在,部分州没有;联邦 Form 706 的 2026 年说明还明确允许对符合条件的州 estate、inheritance、legacy 或 succession taxes 作联邦遗产税扣除。8
例如新泽西州自 2018 年 1 月 1 日起不再征收州 estate tax,但 inheritance tax 仍然存在;该州的 inheritance tax 根据死者与受益人的关系以及财产所在地等因素判断,必要时申报期限为死亡后 8 个月。这说明“美国没有州遗产税”不能作为全国性结论。16
加拿大居民继承美国资产时,加拿大联邦所得税通常把大多数 gifts and inheritances(赠与和继承)列为不计入收入的项目,但继承后产生的利息、租金、资本收益或退休金收入仍可能纳税。17
如果死者本人是加拿大税务居民,加拿大在死亡时通常对资本财产采用 deemed disposition(视同处置),因此加拿大端可能先产生死亡年度资本利得,再与美国遗产税通过加拿大—美国税收协定及国内外国税收抵免机制协调。186
加拿大—美国税收协定 Article XXIX B 专门处理“Taxes Imposed by Reason of Death”,对加拿大居民、非美国公民的遗产提供统一抵免等协调机制;主张条约待遇时,需要按 Form 706-NA 要求提交相应声明和全球遗产资料。619
中国继承人取得美国资产后,中国端还要区分继承法律关系、资产登记、后续出售或取得收益等环节;中国《民法典》规定继承自被继承人死亡时开始,并规定夫妻共同财产分割时通常先分出属于生存配偶的一半,再处理其余遗产。20
历史与变更
| 时间 | 变化 | 当时的规则 → 现在的规则 | 来源 |
|---|---|---|---|
| 2019 年 12 月 20 日 | SECURE Act 生效 | 过去较多指定受益人可以按生命预期长期“stretch”退休账户 → 对多数 2019 年后死亡的账户持有人,非配偶指定受益人改为 10 年规则,少数 eligible designated beneficiary 保留特殊分配路径 | 9 |
| 2022 年 12 月 29 日 | SECURE 2.0 Act 成法 | 原 RMD 起始年龄体系 → 分阶段提高;同时修改幸存配偶选择、Roth 规则及其他退休账户规则 | 9 |
| 2024 年 7 月/9 月 | RMD 最终法规 | SECURE/SECURE 2.0 的部分规则此前依赖法规解释 → Treasury 发布 TD 10001,2024 年 9 月 17 日生效,相关 RMD 修订规则适用于 2025 年起的分配年度 | 9 |
| 2025 年 | 2026 年联邦遗产税金额确定 | 2025 年死亡的 basic exclusion amount 为 13,990,000 美元 → 2026 年死亡提高至 15,000,000 美元,基本抵免提高至 5,945,800 美元 | 8 |
| 2026 年 | SECURE 2.0 后续 RMD 规则仍有后续法规工作 | 已最终生效的 2024 RMD regulations 继续适用 → IRS 2026 年公告指出部分未来最终法规的适用时间预计不会早于其在 Federal Register 发布后 6 个月;因此相关尚未最终生效部分应继续标为待核实 | 10 |
常见误区
| 常见说法 | 实际情况 | 依据 |
|---|---|---|
| “美国房产留给中国孩子,孩子收到房子就是一次普通继承。” | 美国境内房地产属于美国 situs 财产;死者身份不同会导致联邦遗产税规则完全不同,州级 probate、死亡税和产权登记也需要单独处理。 | 34 |
| “401(k)/IRA 指定了孩子,死亡后就没有美国税。” | 受益人指定解决的是账户继承路径;退休账户分配可能产生所得税,死者身份还可能决定遗产税问题。 | 12 |
| “SECURE 2.0 后所有继承 IRA 都必须每年取钱。” | 受益人类别、死者死亡时是否已进入 RMD、账户类型及具体规则共同决定分配方式;多数普通非配偶指定受益人受 10 年规则约束。 | 29 |
| “中国孩子收到美国 IRA,一律扣 30%。” | 外国受益人原则上存在 30% 预扣,但税收协定可以改变美国征税结果;中国—美国所得税协定 Article 17 对符合条件的养老金提供居民国征税规则。 | 712 |
| “加拿大孩子继承美国资产,加拿大一定收一笔 inheritance tax。” | 加拿大联邦税制通常把大多数继承列为不计入收入的项目;但死者在加拿大死亡时可能有 deemed disposition,继承后的收入和出售资产产生的收益另行处理。 | 1718 |
| “夫妻共同买的美国房子,死亡后自动一人一半再传给孩子。” | community property、joint tenancy、tenancy by the entirety、遗嘱及州继承法属于不同制度,最终结果取决于所在州及具体产权文件。 | 515 |
| “美国联邦遗产税没有州税问题。” | 州级 estate tax、inheritance tax 与联邦遗产税是不同层级;例如新泽西州已取消 estate tax,但仍保留 inheritance tax。 | 816 |
算一算
假设:死者为 2026 年死亡的美国公民或遗产税居民;全球 gross estate 经计算后为 16,000,000 美元;没有考虑生前应税赠与、婚姻扣除、慈善扣除、州税及其他调整。
第一步,2026 年 federal basic exclusion amount 为 15,000,000 美元。8
第二步,假设最终 taxable estate 暂按 16,000,000 美元理解,则超过 15,000,000 美元的部分为 1,000,000 美元。8
第三步,不能直接把这 1,000,000 美元乘以 40% 就当作最终遗产税,因为美国遗产税使用统一税率表,并先计算 tentative tax(暂定遗产税),再扣除 applicable credit(适用抵免)以及可能存在的婚姻、慈善、外国死亡税等项目。2026 年 Form 706 说明中的最高边际税率为 40%。8
第四步,如果死者是加拿大居民、非美国公民,还必须把美国 situs 资产与全球遗产价值带入 Canada–U.S. Treaty Article XXIX B 的抵免计算;如果死者是中国居民,则不存在同一条美国—加拿大死亡税协定路径。67
因此,16,000,000 美元全球资产这个数字本身无法推出最终应缴美国遗产税;真正计算至少还需要死者的美国遗产税身份、美国 situs 资产金额、配偶/慈善转移、生前赠与、州法以及适用协定。
跨境衔接
中国居民继承人:美国端重点是死者是否为 NRNC、美国 situs 资产、Form 706-NA、退休账户分配和美国所得税协定;中国端则要继续核对继承法律关系、资产登记及后续出售或收益的税务处理。相关后续问题:US-03、L2-03、L2-06、L3-01、L3-07、L3-11。3720
加拿大居民继承人:美国端重点是 estate tax、退休账户分配和州级死亡税;加拿大端则要区分继承本身通常不计入收入,与死者死亡时 deemed disposition、继承后投资收入及出售资产产生的资本收益。加拿大—美国死亡税协定可能改变美国遗产税计算。相关后续问题:L2-27、L3-06、L3-01、L3-07、L3-12、L3-08。61718
美国税务居民或美国公民继承人:继承美国房产、退休账户或外国资产后,还需要考虑其自身的美国全球收入申报及外国资产报告;继承人的税务居民身份与死者身份必须分开判断。相关后续问题:US-01、US-02、US-05、US-06、US-07。
夫妻一方在美国、一方在加拿大或中国:退休账户的受益人指定、美国婚姻扣除/QDOT(Qualified Domestic Trust,合格国内信托)、加拿大死亡视同处置及协定抵免可能同时出现。相关后续问题:L3-02、L3-06、L3-12。619
中国、加拿大之外的继承人:美国退休账户的美国预扣税首先看外国受益人规则和具体税收协定;美国遗产税是否有协定优惠,则必须单独检查死者死亡时的居住国。美国 IRS 当前列出的遗产税协定国家包括加拿大等,但中国不在该死亡税协定名单中。6
什么时候必须找专业人士
- 美国公民/遗产税居民的全球遗产接近或超过当年联邦申报门槛,或存在大量生前赠与、跨境资产、夫妻间转移:找美国遗产税律师+跨境税务师,判断 Form 706、DSUE、婚姻扣除及外国税收抵免。8
- NRNC 持有美国房产、401(k)、IRA、美国证券等,且美国 situs 资产可能超过 60,000 美元:找美国遗产税律师/跨境税务师处理 Form 706-NA、条约待遇及 IRS 转移文件。34
- 401(k)/IRA 受益人为中国或加拿大居民:找熟悉美国退休账户和跨境税务的税务师,同时让计划管理人确认受益人文件、继承账户形式、RMD 和预扣税处理。112
- 房产位于存在 estate/inheritance tax 或特殊 probate 制度的州,或者夫妻采用 community property/joint tenancy 等产权结构:找该州执业遗产律师,并由税务师同步确认联邦与州税务后果。516
待核实与边界
- 事项:每个州的 probate、estate tax、inheritance tax、joint tenancy、tenancy by the entirety、community property 及非居民继承人的登记要求均由州法分别规定;没有一个统一的美国全国 probate 流程,个案必须按房产和账户所在地州核对。
- 事项:401(k) 的具体继承方式仍受雇主计划文件约束;IRS 的一般规则不能替代具体 plan document。
- 事项:2026 年 IRS 已发布部分 SECURE 2.0 后续 RMD 规则工作安排,但公告所指部分未来最终法规在最终发布前仍属于未来规则,不能提前作为现行强制规则使用。10
- 事项:中国端针对继承美国退休账户现金分配、美国房产以及跨境汇款的具体个人税务处理,需要结合继承人身份、资产性质、资金路径和后续处分行为逐案判断;现有官方材料不足以支持一个适用于所有中国居民继承人的统一税率结论。
- 事项:美国退休账户作为 NRNC 遗产中的美国 situs 财产,专业实务资料通常作美国 situs 处理,但 IRS 当前 Form 706-NA 说明没有在退休账户名称下给出一条单独的概括性 situs 清单;具体账户结构、计划性质及受益权仍应由遗产税专业人士核对。
- 事项:关于 Uniform Law Commission(ULC)资料,独立核查意见认为原 URL 无法对应正式文本;核查后该 ULC 官方页面实际列出了 “Uniform NonProbate Transfers on Death - Final Act” 及 Probate Code 的 Final Act 附件,因此保留原出处,并将其理解为 ULC 官方资料库中的正式文本附件,而非单独的现行法典页面。15