知识卡 · 工具(6.3 规格) · 第 2 / 5 张
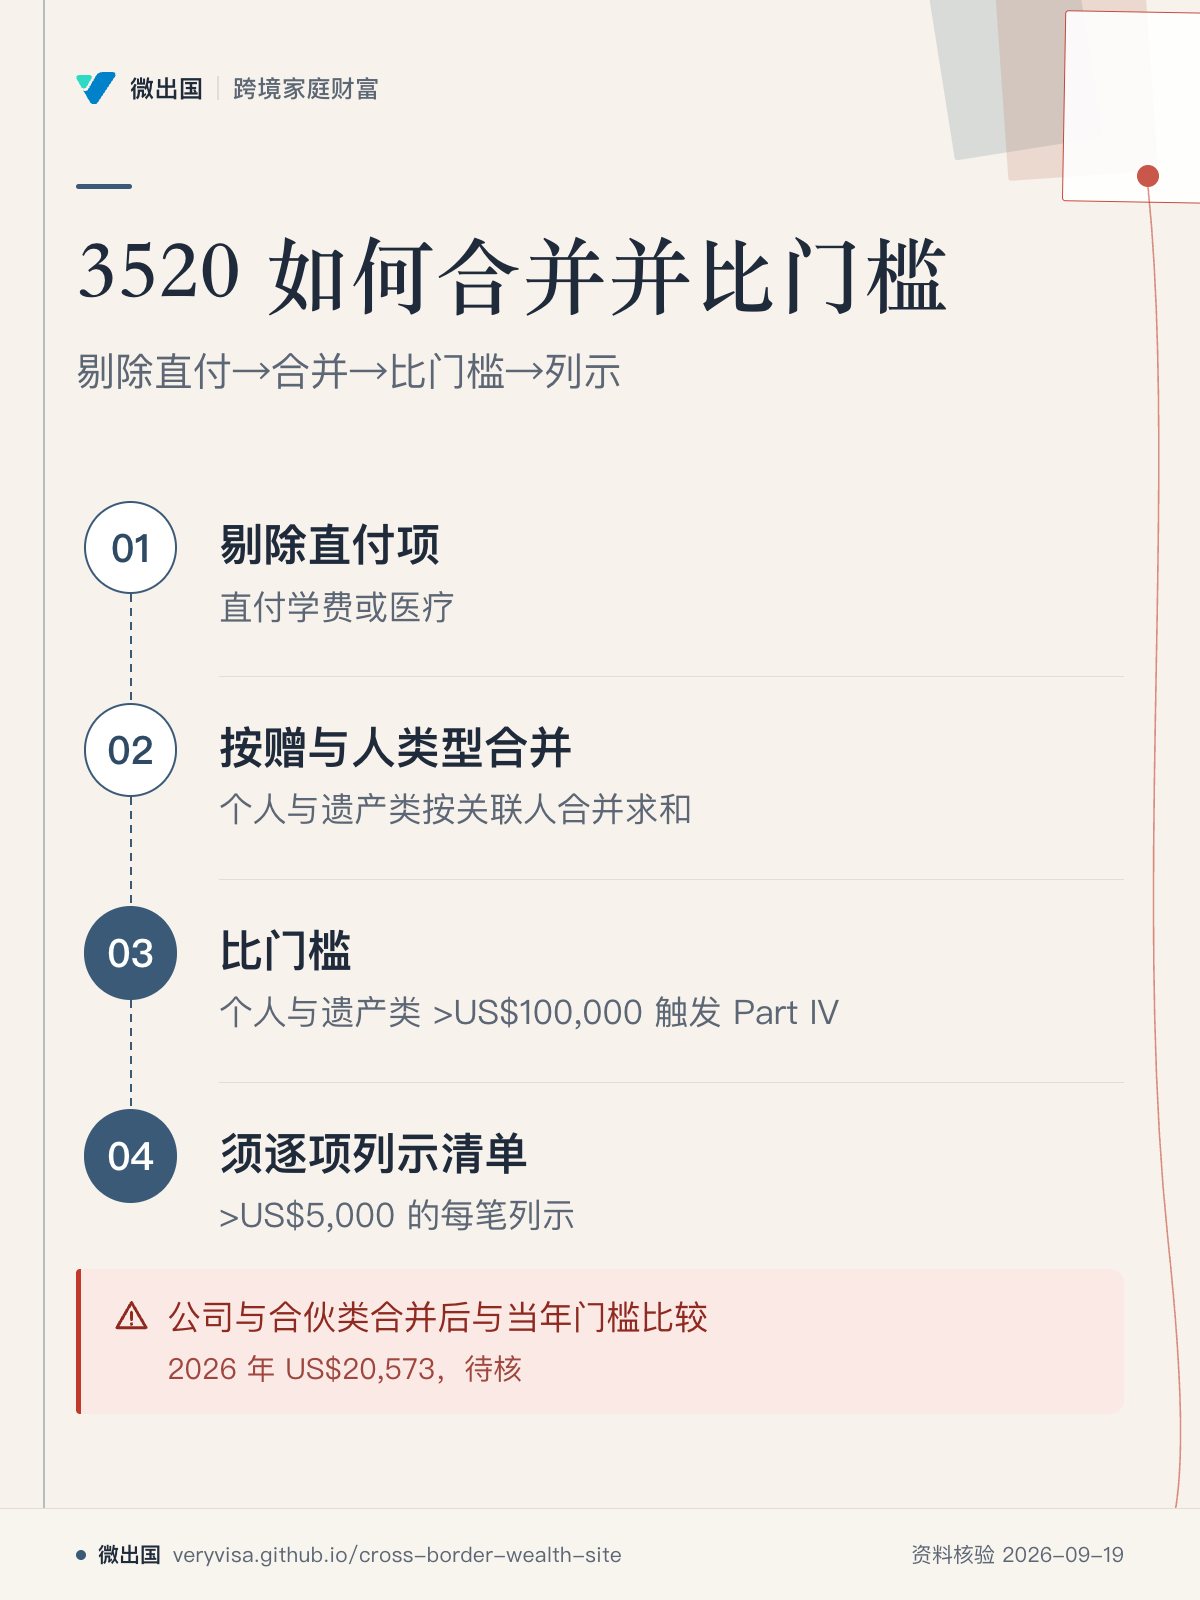
3520 如何合并并比门槛
剔除直付→合并→比门槛→列示
直付项先剔除,合并口径随赠与人类型不同- 先看先看剔除直付项,再沿合并、比较、列示读;别把两类赠与人混算。
- 易漏来自父母公司的钱不按个人 10 万美元算,门槛低得多,还可能被重新定性为收入。
- 下一步去「工具」按赠与人类型和关系录入;出资方是公司或信托时请美国税务师判断。
卡上每个字都出自讲座正本(基准日 2026-09-19);带「须复核/未核对」字样的项按正本第 8 节讲前必核处理。分享请连同导读一起发;论坛只放本页链接,不上传图片。