
简答
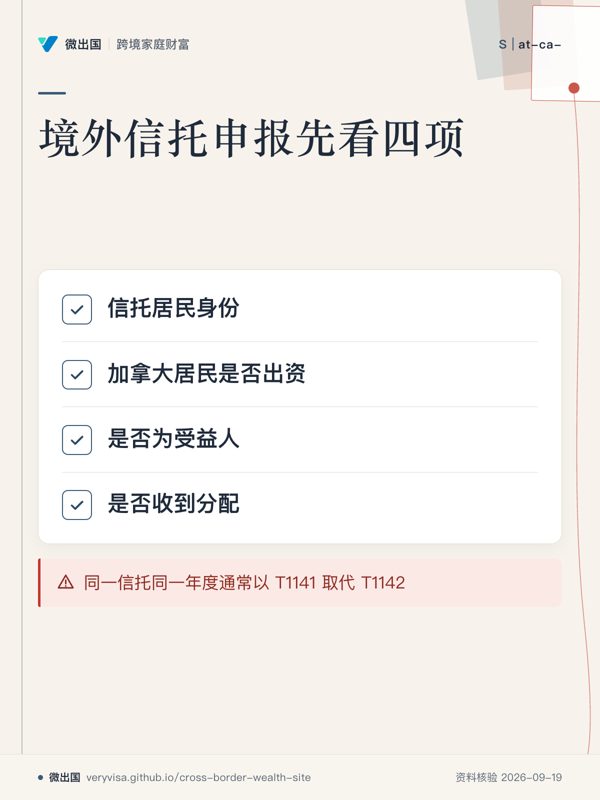
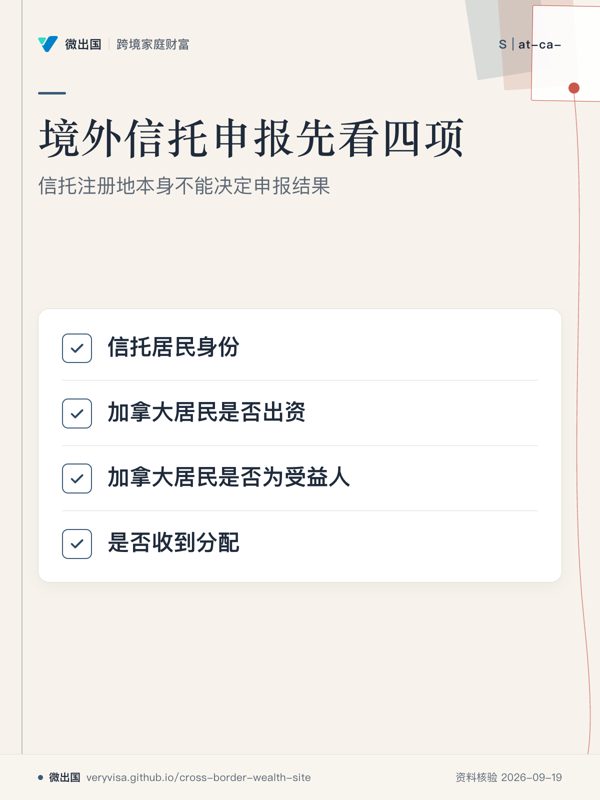
- 美国、香港、中国信托在加拿大申报上首先都属于“非居民信托(non-resident trust)”问题,信托注册地本身决定不了 T3、T1141、T1142 的触发结果。12
- T3 主要看信托层面的加拿大税务居民身份及特定申报触发条件;境外信托若依据《所得税法》第 94(3) 条被视同加拿大居民,T3 规则会明显加强。23
- T1141 主要针对加拿大居民向非居民信托转让或贷款财产后的持续信息申报,适用对象是符合 contributor、connected contributor 或 resident contributor 定义的加拿大居民。4
- T1142 主要针对加拿大居民作为非居民信托受益权益人,在年度内从信托取得分配或对信托形成债务的情形。5
- 2026 年最重要的更新是:Bill C-15 已于 2026 年 3 月 26 日获 Royal Assent,部分 bare trust(裸信托,即受托人主要按实际受益人指示持有法律所有权的安排)从截至 2026 年 12 月 31 日的年度起重新进入 T3 申报范围。6
2026 年 9 月现状
1.先判断:这个外国信托在加拿大属于什么身份
CRA 采用信托实际管理和控制所在地判断信托居民身份;受托人的居住地本身不能单独决定信托居民身份。1因此,一个名称上设在香港的信托,如果实际管理和控制在加拿大进行,仍需要单独分析其加拿大居民身份。1
对于通常意义上的美国、香港或中国境外信托,如果其在加拿大税法下属于非居民信托,则 T3 并非因为“有一个加拿大居民设立了它”就自动产生年度申报义务。CRA 对非居民信托列出的 T3 触发条件包括应缴税、收到 CRA 要求、属于视同加拿大居民信托,以及若干特定财产、资本利得、75(2) 等情况。2
其中最重要的是《所得税法》第 94(3) 条:如果一个信托在某一时点本来属于非居民信托,同时存在 resident contributor(加拿大居民出资人)或 resident beneficiary(加拿大居民受益人),且该信托不属于 exempt foreign trust(豁免外国信托),信托可被视同在加拿大整个该税务年度居住。3
第 94(3) 条同时规定,resident contributor 或 resident beneficiary 在有关年度可能与信托共同承担相应的加拿大所得税法责任,因此判断信托是否触发加拿大税务居民规则,不能只看受托人在哪个国家。3
状态:已生效;适用层级:加拿大联邦;法律基础:《所得税法》第 94 条。3
2.T3:什么时候由信托本身申报
T3 是“信托所得税及信息申报表(T3 Trust Income Tax and Information Return)”,核心申报主体是信托,而不是简单理解为“加拿大居民设立人个人的海外资产表”。1
对于加拿大居民信托,包括依据第 94(3) 条视同加拿大居民的信托,符合规定的明示信托原则上需要年度提交 T3;CRA 同时列出了 listed trusts(列明信托)等例外。2
对于其他居民或非居民信托,T3 的触发事项包括:有应缴税、CRA 要求提交、属于 deemed resident trust(视同居民信托)、非居民信托发生特定应税资本利得或处置 taxable Canadian property(加拿大应税加拿大财产),以及持有受第 75(2) 条影响的财产等。2
2025 税务年度起,listed trust 的范围进一步调整;符合特定条件的信托可以获得 T3 或 Schedule 15 的申报豁免。例如,某些全年资产 FMV 不超过 C$50,000 的信托,以及满足额外条件、全年资产 FMV 不超过 C$250,000 的特定家庭信托,属于现行 listed-trust 规则范围。6同一门槛在具体情形下既可能使信托免于提交 T3,也可能只是免于随 T3 提交 Schedule 15;是否免报 T3、是否只免报 Schedule 15,需要按照对应税务年度的具体条件分别核对。6
因此,单纯说“海外信托一定要每年报 T3”过于宽泛;真正的判断顺序是:信托居民身份 → 第 94 条是否适用 → 是否属于 listed trust → 是否存在 T3 触发事项。23
T3 信托年度通常在年度结束后 90 日内申报;《所得税法》第 150(1)(c) 对信托和遗产规定了这一期限。7
3.Schedule 15:T3 后面还要看受益所有权资料
Schedule 15 是“信托受益所有权信息(Beneficial Ownership Information of a Trust)”,用于向 CRA 报告 trustee、settlor、beneficiary、controlling person 等 reportable entities(需报告主体)的指定身份资料。1
一般而言,需要提交 T3、同时又不属于 listed trust 的信托,还需要把 Schedule 15 随 T3 一并提交。2
2025 税务年度以后,Schedule 15 又出现了进一步的例外,例如某些 alter ego trust(自我受益信托)以及 joint spousal or common-law partner trust(联合配偶/普通法伴侣信托)中的特定 successor beneficiaries,其资料可获得特殊处理。8
所以,2026 年讨论 T3 时,应把“T3 是否要报”和“Schedule 15 是否随 T3 报”分成两个问题判断。68
4.T1141:加拿大居民把钱、证券或其他财产放进境外信托
T1141 的正式名称是“向非居民信托、安排或实体出资的信息申报表(Information Return in Respect of Contributions to Non-Resident Trusts, Arrangements or Entities)”。4
加拿大居民如果属于 contributor、connected contributor 或 resident contributor,并向非居民信托转让或贷款财产,可能产生 T1141 义务;“contribution”并不限于简单现金赠与,现行第 94 条还把某些非公平交易转让或贷款纳入 contribution 的定义。43
因此,典型的“加拿大居民把 C$100,000 汇给香港家族信托”“把美国证券转入美国信托”“把中国境内资产安排进中国信托”等交易,都需要先分析加拿大居民是否成为 T1141 意义上的 contributor,而不能只看法律文件里有没有写“gift”。4
T1141 的一个重要特点是持续性:加拿大居民过去年度已经成为 contributor 后,只要该身份持续存在,之后年度仍可能需要继续申报,即使该年度没有再次注入资产。4
现行 T1141 对 2025 及以后税务年度已经改版;新版本增加了有关 settlor、信托管理以及支持性文件等资料要求。4
T1141 的截止日期不是统一写死为某一个日历日,而是按照纳税人税务年度以及该非居民信托年度结束时间确定;CRA 规定,应在该纳税人包含该信托年度结束日的税务年度所得税申报截止日前提交。4
状态:已生效;适用层级:加拿大联邦;2025 税务年度起使用新版 T1141。4
5.T1142:加拿大居民从境外信托拿到分配,或者欠信托钱
T1142 的正式名称是“从非居民信托取得分配及对非居民信托负债的信息申报表(Information Return in Respect of Distributions from and Indebtedness to a Non-Resident Trust)”。5
加拿大居民个人、公司、信托等 specified Canadian entity,如果在年度内对非居民信托拥有 beneficial interest,并且从该信托收到 distribution 或对该信托形成 indebtedness,就需要判断 T1142。5
这里的“distribution”与“income tax 是否实际征税”是两个不同层次的问题:T1142 是信息申报规则,首先回答的是有没有触发信息申报,而不是单凭一笔分配就直接确定加拿大应税收入金额。5
T1142 还覆盖对非居民信托的债务关系,例如信托向加拿大受益人提供贷款而形成的 indebtedness。5
现行规则规定,如果同一加拿大实体针对同一非居民信托同一年度已经需要提交 T1134、T1135 或 T1141,则该实体一般无需就同一信托同一年度再提交 T1142。5
个人首次成为加拿大税务居民的年度还有特别规则:个人在首次成为加拿大居民的年度无需提交 T1142。5
T1142 的截止日通常跟随该实体所得税申报截止日;如果实体本身无需提交所得税申报,仍需按照本来适用的所得税申报截止日确定 T1142 截止时间。5
状态:已生效;适用层级:加拿大联邦;2025 税务年度起使用新版 T1142。5
6.T1141 和 T1142 最容易发生的交叉
一个加拿大居民既可能是境外信托的出资人,又可能是受益人。此时不能机械地认为“两张表一起报”。
CRA 明确规定:如果针对同一非居民信托、同一年度已经存在 T1141 申报义务,T1142 的相关申报可以因该规则获得排除。5
因此,实际判断可以压缩成三问:
| 身份/事件 | 首要检查 |
|---|---|
| 加拿大居民把财产转入或贷款给境外信托 | T1141 |
| 加拿大居民作为受益人收到境外信托分配 | T1142,并检查 T1141/T1134/T1135 排除规则 |
| 加拿大居民同时是出资人和受益人 | 先分析 T1141,再检查 T1142 是否因同一信托同一年度的其他申报而被排除 |
这三张表解决的是不同层级:T3 是信托层面的所得税/信息申报;T1141 是加拿大居民向非居民信托出资的信息申报;T1142 是加拿大受益人取得分配或形成债务的信息申报。145
7.2026 年 bare trust 的变化已经确认
编辑线索中的核心判断成立,但需要把范围说准确:CRA 已确认,Bill C-15 于 2026 年 3 月 26 日获得 Royal Assent;由该法产生的规则使部分 bare trusts 从截至 2026 年 12 月 31 日或之后的税务年度开始进入 T3 申报规则。6
2023 年,CRA 曾行政决定除非 CRA 直接要求,否则不要求 bare trust 提交 T3 及 Schedule 15。9
2024 和 2025 税务年度,CRA 继续规定 bare trusts 无需提交 T3 及 Schedule 15。6
2026 税务年度开始,法律重新纳入特定 bare trusts;《所得税法》第 150(1.3) 把符合条件的法律所有权/代理型安排纳入 trust reporting 的定义,同时第 150(1.31) 又规定若干例外。7
这意味着“bare trust 从 2026 年重新申报”可以作为 2026 年现行规则概括,但具体案件仍需检查第 150(1.3) 和第 150(1.31) 的全部条件。7
状态:已生效;生效范围:截至 2026 年 12 月 31 日或之后结束的相关税务年度;适用层级:加拿大联邦。67
8.罚款:信息申报本身也有成本
T3 未按期申报,在无未缴税款的情况下,CRA 当前列出的替代迟报罚款为每天 C$25,最低 C$100、最高 C$2,500;严重情形还可能产生更高罚款。1
T1141 属于 foreign reporting information return,未按期提交的基本迟报罚款同样可达到每天 C$25、最高 C$2,500;故意或达到 gross negligence(严重疏忽)标准时还可能适用更高处罚。10
T1142 的处罚结构不同:CRA 的 foreign-reporting penalty 页面明确列出,162(7) 的一般未按期提交罚款仍适用于 T1142,即每天 C$25、最多计算 100 天,最低 C$100、最高 C$2,500;但 162(10)(a) 的 foreign-based information failure 加罚以及 162(10.1) 的额外加罚不适用于 T1142。若在 CRA 根据 233(1) 发出要求后仍故意或因严重疏忽不提交,162(10)(b) 仍可能适用。10
对于 T1142,若纳税人故意或因严重疏忽在申报中作出虚假陈述或遗漏,Income Tax Act 第 163(2.4) 仍适用;CRA 规定该项处罚为以下两者中的较高者:C$2,500,或虚假陈述/遗漏所涉及的已分配财产公平市场价值(FMV)或未偿债务的 5%。10
因此,“这张表只是信息申报,没收入就不用管”的判断方式风险较高;是否有税款和是否有信息申报义务是两个独立问题。110
历史与变更
| 时间 | 变化 | 当时的规则 → 现在的规则 | 来源 |
|---|---|---|---|
| 2023 税务年度 | Enhanced trust reporting 开始实施 | 2023 年起扩大 T3 和 Schedule 15 的信托信息披露范围;bare trust 原本进入规则,但 CRA 于 2024-03-28 行政豁免其 2023 年申报,除非 CRA 直接要求 → 目前 2026 年部分 bare trust 已重新进入法定申报范围 | 96 |
| 2024 税务年度 | bare trust 再获行政豁免 | 2024 年 bare trust 无需 T3/Schedule 15 → 2024、2025 年继续维持该处理 | 116 |
| 2025 税务年度 | T1141、T1142 改版;listed trust 范围进一步调整 | 新版 T1141、T1142 增加信托、settlor、管理及支持文件等资料;部分 listed trust 可适用 T3/Schedule 15 例外 → 2026 年继续使用该框架 | 458 |
| 2026-03-26 | Bill C-15 获 Royal Assent | 部分 bare trust 的 T3/Schedule 15 申报重新进入法定规则;生效对象为截至 2026-12-31 或之后结束的相关税务年度 | 67 |
| 2026-09 | CRA 已公布 2026 bare trust 框架 | 具体 reportable bare trust 仍需结合第 150(1.3)、150(1.31) 及 CRA 后续申报指引逐项判断 → 2026 年底首个相关申报周期临近 | 67 |
常见误区
| 常见说法 | 实际情况 | 依据 |
|---|---|---|
| “美国/香港/中国信托都必须每年报 T3。” | 非居民信托是否报 T3 要看应缴税、CRA 要求、deemed resident trust 以及特定财产和交易等触发条件;第 94(3) 条视同居民的外国信托则进入更严格的 T3 规则。 | 23 |
| “我只是把钱放进家族信托,所以只看 T3。” | 加拿大居民向非居民信托转让或贷款财产,还要独立检查 T1141。 | 4 |
| “信托给我的钱只是本金,所以没有 T1142。” | T1142 是信息申报规则,判断重点包括是否收到 non-resident trust distribution 以及是否对信托形成 indebtedness。 | 5 |
| “T1141 只在实际汇款那一年报一次。” | contributor 身份可以持续;CRA 明确规定,过去年度已经出资且身份持续的纳税人,后续年度仍可能继续提交 T1141。 | 4 |
| “T1141 和 T1142 永远两张一起报。” | 同一加拿大实体针对同一非居民信托同一年度已经需要提交 T1141 时,T1142 存在相应排除规则。 | 5 |
| “2026 年所有 bare trust 都恢复 T3。” | 2026 年进入规则的是符合第 150(1.3) 且未落入第 150(1.31) 例外的特定 bare trust。 | 67 |
| “信托文件写香港/美国/中国,所以信托就是当地居民。” | CRA 判断信托居民身份时重点观察实际管理和控制所在地;受托人所在地也不能单独决定信托居民身份。 | 1 |
| “T1141/T1142 只是统计表,晚一点交没关系。” | CRA 对 T1141 等 foreign reporting forms 规定迟报罚款;T1142 同样适用 162(7) 的基本迟报罚款,但 162(10)(a) 和 162(10.1) 不适用;故意或严重疏忽造成虚假陈述或遗漏时,第 163(2.4) 仍可能适用。 | 10 |
跨境衔接
**美国:**如果信托涉及美国税务居民或美国公民,除了加拿大的 T3/T1141/T1142,还要单独检查美国 foreign trust reporting;IRS 当前规则规定,美国人士与外国信托发生特定交易、持有外国信托权益或收到相关分配时可能涉及 Form 3520;有美国 owner 的外国信托还可能涉及 Form 3520-A。1213后续可读 L2-28、L3-13、L3-06、L3-12、L3-03。
**香港:**从加拿大申报角度,香港只是非居民信托可能所在的法域之一;加拿大侧仍首先按信托居民身份、出资人、受益人及分配情况判断 T3/T1141/T1142。145涉及香港当地信托、资产所在地及继承规则时,需要另行按香港规则判断。后续可读 L2-17、L2-18、L3-12、L3-11。
**中国大陆:**中国大陆信托放在加拿大居民名下或由加拿大居民出资时,加拿大侧仍按照非居民信托、resident contributor、resident beneficiary 等概念判断;中国大陆当地对信托设立、收益、财产转移和继承的处理属于另一套问题。34后续可读 CA-02、L2-07、L2-10、L3-01、L3-12。
**加拿大内部衔接:**境外信托中的海外账户、证券、保险或其他财产,还可能触发 T1135 等另一套 foreign-property reporting;T1135 的门槛与 T1141/T1142 是不同制度,不能用一个表替代另一个表。14后续可读 CA-05、CA-06、CA-08。
什么时候必须找专业人士
- **加拿大居民准备把现金、证券、公司股份、房产权益或其他资产转入美国/香港/中国信托:**找加拿大跨境税务师和信托/税务律师,先确定 contributor、resident contributor 以及第 94 条是否适用。34
- **信托有加拿大居民受益人,同时存在美国公民、美国税务居民或美国资产:**找加拿大跨境税务师+美国税务律师,分别检查 T1142、T1135 与 Form 3520/3520-A。51213
- **信托在加拿大有实际管理和控制,或加拿大居民参与受托决策:**找加拿大信托律师和税务师确认信托居民身份,因为该判断可能直接改变 T3 以及第 94 条的后果。13
- **2026 年存在 bare trust、代持、名义持有人或“账户/房产登记人与实际受益人不同”的安排:**找加拿大信托律师和税务师按第 150(1.3)、150(1.31)逐项判断是否属于 reportable bare trust。67
待核实与边界
- **2026 年 reportable bare trust 的具体申报操作细节:**CRA 已确认部分 bare trust 从 2026 税务年度重新进入规则,但截至 2026-09-24,CRA FAQ 仍注明会在 2026 年 12 月 31 日相关年度的 T3 filing season 前继续补充具体信息;具体案件需届时核对 CRA 最新 T3 指引。6
- **某一美国/香港/中国信托是否属于加拿大税法上的 trust:**这是事实和适用私法共同决定的问题;需要审阅信托契约、受托人权限、受益人权利及实际运作。2
- **某一外国信托是否因第 94(3) 条成为 deemed resident trust:**需要逐项判断 resident contributor、resident beneficiary、exempt foreign trust 等条件,不能仅根据信托注册地判断。3
- **具体分配属于加拿大应税收入、资本或其他性质:**T1142 的信息申报触发与收入性质判断属于两个层次,需要结合信托账目、来源、分配文件及加拿大所得税规则判断。5
- **美国、香港、中国当地税务后果:**本题仅能确认加拿大侧申报框架;当地税收、信托登记、资本利得、继承及反避税后果需要分别依据当地现行法规判断。
- **T1142 处罚结构:**独立核查意见原先称 T1142“不适用普通未提交罚款”的说法与 CRA 现行 foreign-reporting penalty 对照表不一致;CRA 明确列示 T1142 适用 162(7),但不适用 162(10)(a) 与 162(10.1),而 163(2.4) 对 T1142 的虚假陈述或遗漏另有专门处罚规则。10