
| 项 | 内容 |
|---|---|
| 状态 | 现行 |
| 最后核实日期 | 2026-09-24 |
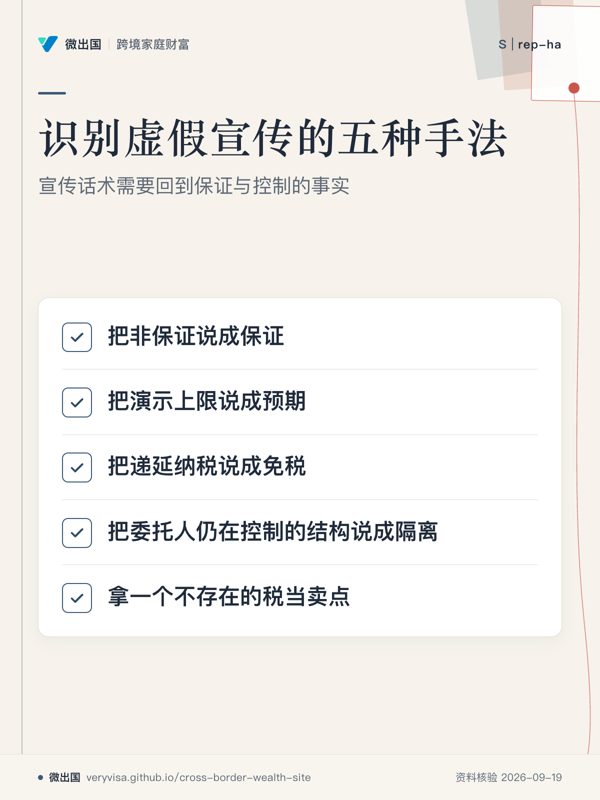
本章结论: 虚假宣传有五种手法:
- 把非保证说成保证;
- 把演示上限说成预期;
- 把递延纳税说成免税;
- 把委托人仍在控制的结构说成隔离;
- 拿一个不存在的税当卖点。
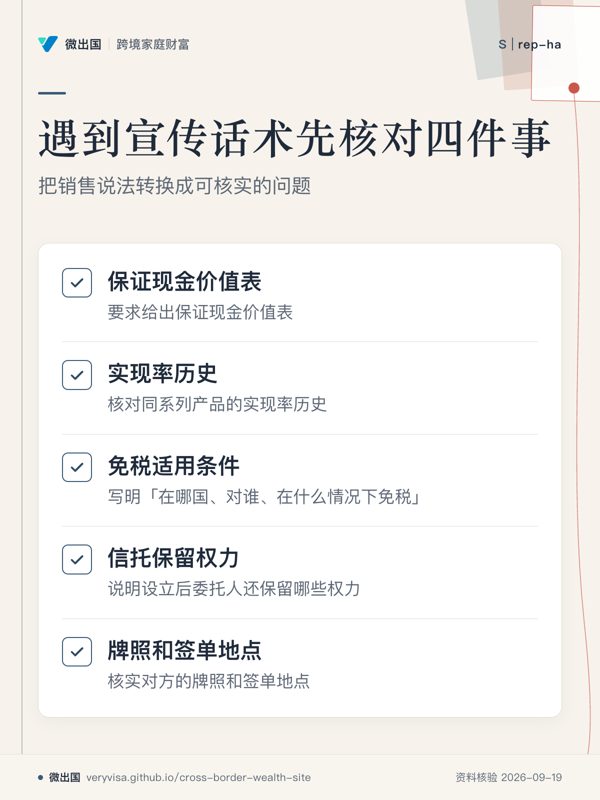
识别的方法也很固定:
- 要求对方给出保证现金价值表和同系列产品的实现率历史;
- 要求对方写明“在哪国、对谁、在什么情况下免税”;
- 要求对方说明信托设立后委托人还保留哪些权力;
- 核实对方的牌照和签单地点。
9.1 表 9-1 常见话术核对
| 话术 | 真相 | 依据 |
|---|---|---|
| “香港保单国内查不到,不用报税” | 内地与香港 2018 年 9 月起交换信息,现金价值保单须申报;税务总局 2026-08-07 表态境外保险收益属应纳税所得 | 香港税务局;新华网 |
| “放美国账户、美国信托,不报 CRS,安全” | 美国不参加 CRS,但中国居民的全球所得申报义务不变。以“规避 CRS”为卖点营销的中介,在实施 MDR 的法域可能负有披露义务,客户会被反向暴露 | BDO;推断 |
| “保单避债” | 投保人的现金价值可被冻结、强制退保、扣划 | 最高法执复 71 号等;京都律所汇编 |
| “保单、信托防婚变” | 婚后用共同财产投保的,现金价值按共同财产分割;委托人保留控制的信托,会被计为离婚中的“财务资源” | 德恒;Kan Lai Kwan |
| “离岸信托绝对隔离” | 张兰、Pugachev 案被穿透;许家印的全部个人资产被接管 | Conyers;Erskine;财新 |
| “买保险避遗产税” | 内地没有遗产税,香港、新加坡已取消;美国公民、住所者本人持有的保单计入遗产,要移出须由 ILIT 自始持有(现有保单转入后三年内身故会被拉回);非居民外国人本人的寿险赔付不计入美国遗产(§2105(a)) | 见第五章 |
| “香港分红险年化 6%–7%” | 6.0% 和 6.5% 是演示 IRR 的上限;保证 IRR 只有 0.1%–1.2%;据报道要持有 16 年以上才可能达到约 6% | 保监局;搜狐;腾讯新闻 |
| “实现率 100%,公司平均很高” | 平均值会掩盖分化:经纪平台 10Life 汇编的 2024 年度数据中,保诚终期红利实现率平均约 78%,但只有约 53% 的数据点高于 70%,最低 3%;2025 年行业区间 52%–169%【二手】 | 10Life;腾讯新闻 |
| “内地分红险演示 3.5%,稳稳拿到” | 监管对 2025 年度实际分红的指导值是 3.2%;357 款产品中过半没有达到 100% | 武汉市金融局转载新华社;东方财富 |
| “马上停售,赶紧买” | “虚假宣传保险即将停售”被 2012 年的销售误导认定指引列为欺骗行为。真实的停售确实存在,但不能拿来代替需求分析 | PICC 转载指引;北京金融监管局提示 |
| “IUL 永不亏损” | 0% 保底只针对指数计入的利息,费用照扣,保单可能失效 | Witt Actuarial;Top Class Actions |
| “保费融资稳赚套利” | 贷款利率一变,盈亏就翻转;香港保监局称之为“双刃剑”;纽约有保费融资诉讼 | 新浪(引述保监局);InsuranceNewsNet |
| “保单贷款没有成本,还能套利” | 精算评论称演示中的贷款套利是“纸牌屋上再叠一层纸牌屋”;在美国,MEC 保单的贷款要计税 | Witt;§7702A |
| “加拿大分红险免税” | 准确说法是豁免保单增值递延、身故赔付免税;退保和超过 ACB 的领取要纳税;换了税务身份另算 | Tompkins |
| “拿了美国身份也不影响” | §7702 不合格的年度计税、1% 消费税、FBAR 和 8938、§2042 计入遗产 | 见第三、五章 |
| “外籍就不是中国税务居民” | 第 21 号公告第十一条:主要经济利益在境内的,可判定为居民 | 法规库 |
| “设离岸信托合法节税” | 装入时按市值减原值和合理费用后的增值征 20%;存续收益不论是否分配逐年穿透征 20%,费用不得扣除;2026 年以前的历史收益须在 90 日窗口内一次申报缴纳 | 同上 |
| “保险金信托就是家族信托” | 两者是不同品种;1.0 模式在出险前,现金价值仍属投保人。据律所文章,2025 版负面清单禁止以“保险+信托”为卖点宣传【未核实】 | 分类通知;君泽君 |
| “在内地见面签单也一样” | 香港持牌中介不得在内地招揽;原保监会 2016 年风险提示称,在境内投保的港险属于非法“地下保单”,“既不受内地法律保护,也不受香港法律保护”;香港保监局的提醒是,事后发现在内地招揽的,可能影响保单效力;客户自己签过“在港销售”的声明,发生争议时举证处于不利地位 | 保监局;21 世纪经济报道;原保监会 2016 年风险提示 |
| “保费交给我代缴” | 保监局提醒,保费要直接付给保险公司,付给个人代理可能无法转交 | 保监局 |
| “返佣是福利” | 内地“给予合同约定以外的利益”违规,太保寿险 2025 年因此等事由被罚 353 万元;BC 允许返佣,但必须低于保费的 25%;CRA 认为客户收到的返佣全额是收入,魁北克上诉法院 Verrier 案则认为纯保险成本对应的部分不应税,这一问题没有定论;安大略禁止为促成销售返还保费 | 维科号;BC Reg. 573/2004;CRA 2010-0359401C6;Verrier 2024 QCCA 298;Insurance Business |
9.2 客户自己核实的顺序:人、机构、产品、税
第一步,查人。
- 香港保险中介:保监局中介人登记册。
- 香港信托及公司服务提供者:TCSP 牌照登记册。
- BC 保险代理人:保险理事会纪律决定。
- 美国 NIPR、加拿大 FSRA、内地执业登记的查询入口,本研究未打开验证。
第二步,查机构。 核对保险公司的评级和母公司背景。香港也出现过中小型寿险公司被接管的情况(Wikipedia 汇总)。
第三步,查产品。
- 在保险公司官网查同系列产品在各保单年度的实现率。内地公司须在分红方案宣告后 15 个工作日内披露(证券时报)。
- 要求代理人给出保证现金价值表。
第四步,查税。 请所在国的税务师看这张保单或这个信托在自己的身份下怎么处理。美国人要做 §7702 测试,加拿大居民要看豁免测试,中国居民要看第 21 号公告和境外所得申报。
9.3 代理人的红线
不能做的事:
- 在内地招揽或签署香港保单;
- 承诺非保证收益;
- 用“避税”“避债”“避 CRS”做卖点;
- 替客户转付保费;
- 超出当地规则返佣。
要做的事: 书面记录需求分析、替代方案和风险披露。
原因:
- 香港无牌进行受规管活动,最高罚款 100 万港元、监禁 2 年。
- 安大略 FSRA 审查了 130 名代理人在 2022-05 至 2023-04 的万能险销售,对其中 65 人合计罚款 22.4 万加元(2026-07-01 报道),理由包括需求分析“敷衍、有缺陷”、没有考虑 TFSA、RRSP 等替代方案(Money.ca)。
- 第 15 号公告把造成少缴税款的中介纳入处罚。
合规留痕本身就是产品的一部分(推断)。