
简答
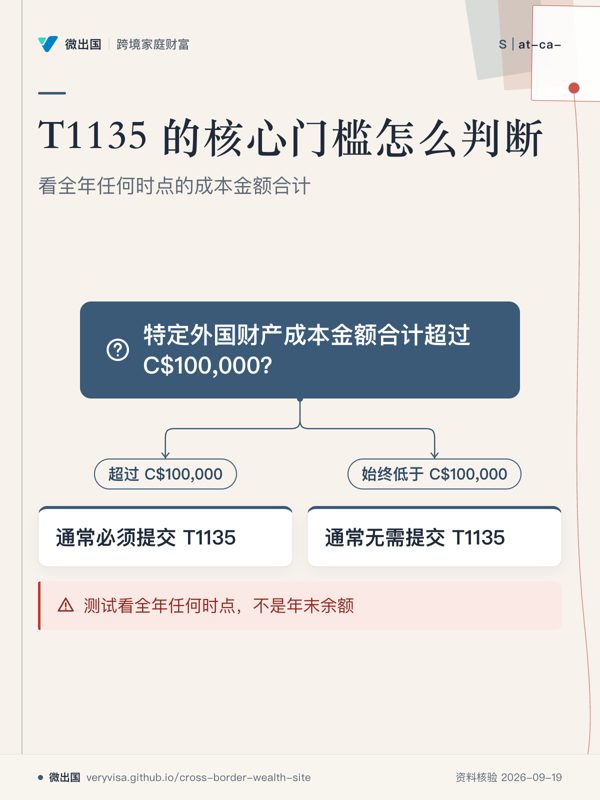
- T1135 的核心门槛是全年任何时点特定外国财产的成本金额(cost amount)合计超过 C$100,000,不是年末余额,也不是单个账户超过 C$100,000。1
- 中国、香港、美国境外银行存款属于资金存放在加拿大境外的财产;美国、中国或香港公司的股票等非居民公司股份也属于特定外国财产,多个国家和账户需要合并判断。12
- RRSP、TFSA,以及加拿大共同基金等符合条件的加拿大注册投资安排中的外国资产,CRA 明确排除在 T1135 申报之外。1
- 第一次成为加拿大税务居民的当年,个人通常无需提交 T1135;以后年度计算成本金额时,移民时已有的外国财产通常以成为加拿大居民时的公允市场价值作为成本。13
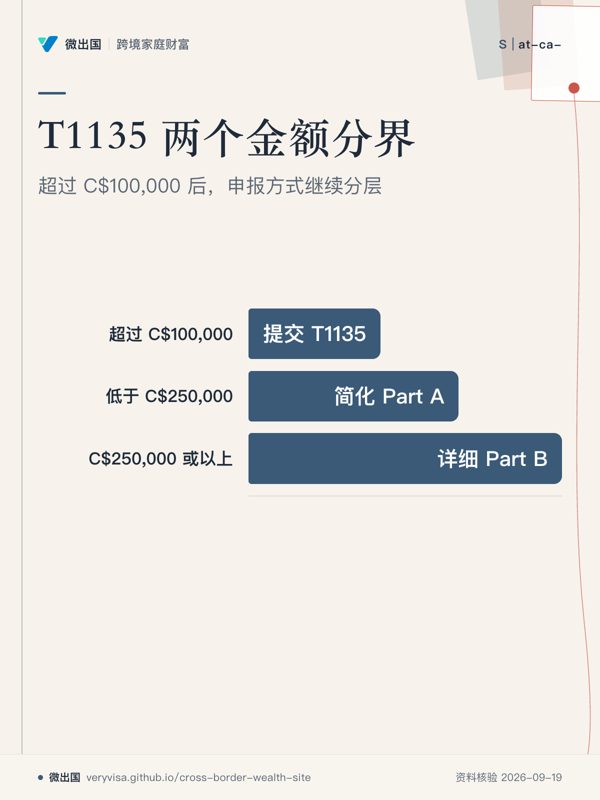
- 超过 C$100,000 后,C$250,000 是申报方式的重要分界线:全年始终低于 C$250,000 的,可以使用简化 Part A;一年中任何时候达到 C$250,000 或以上,则使用详细 Part B。14
2026 年 9 月现状
1.谁需要报:联邦规则,2026 年已生效。 《所得税法》(Income Tax Act)第 233.3 条规定,纳税年度内任何时点,特定加拿大实体持有的特定外国财产成本金额合计超过 C$100,000,即构成需要提交 T1135 的 reporting entity。现行法页面显示,该法截至 2026 年 9 月 3 日有效,最近一次修法日期为 2026 年 6 月 18 日。2
这里的「加拿大居民」首先是税务居民概念,而不是单纯拥有加拿大国籍、永久居民身份或加拿大银行账户。T1135 针对的是在相关年度属于加拿大居民的个人、公司及符合条件的信托等主体。12
2.C$100,000 是成本金额门槛,不是市值门槛。 CRA 明确说明,T1135 的 C$100,000 门槛采用 cost amount;对许多投资资产而言,通常接近调整后成本基础(adjusted cost base,ACB),而不是当前公允市场价值(fair market value,FMV)。1
例如,一只美国股票买入成本为 C$110,000,后来跌到 C$70,000,只要该股票属于特定外国财产并且其他条件满足,当年度仍可能触发 T1135,因为触发测试看的是成本金额,而且规则看全年任何时点。1
反过来,一项外国投资当前市值达到 C$150,000,如果其适用的成本金额只有 C$80,000,也不能仅凭 C$150,000 的市值判断已经越过 C$100,000 T1135 门槛;具体成本金额仍需按照《所得税法》和 CRA 对该资产的规则确定。12
3.多个国家、多个账户要合并计算。 中国银行账户、香港银行账户、美国银行账户以及境外证券等,不是分别设置 C$100,000 门槛,而是把属于特定外国财产的项目放在一起计算。CRA 给出的例子是:一项非居民公司股票成本 C$75,000,同时美国银行存款 C$35,000,虽然两项分别都低于 C$100,000,合计 C$110,000,仍触发 T1135。1
因此,一个家庭常见的「中国 C$60,000+香港 C$30,000+美国 C$20,000」结构,如果这些金额均属于个人名下、符合特定外国财产定义且代表相关成本金额,则合计 C$110,000,已经超过门槛。这里的 C$60,000、C$30,000 和 C$20,000 只是示例假设,并非任何国家的申报门槛。1
4.银行账户通常属于特定外国财产。 《所得税法》第 233.3 条把位于、存放于或持有于加拿大境外的资金纳入 specified foreign property 的定义。CRA 的 T1135 分类中也专门设置了「Funds held outside Canada」一类。25
因此,中国大陆银行账户、香港银行账户、美国银行账户中的现金,原则上都进入 T1135 分析。账户里有没有利息,并不决定它是不是特定外国财产;即使某项特定外国财产没有产生收入,也可能仍属于 T1135 范围。1
5.美国股票、中国股票、香港股票也可能计入。 非居民公司的股份属于 specified foreign property。CRA 明确表示,无论股票是通过加拿大券商还是外国券商持有,非居民公司的股份原则上都属于特定外国财产。1
所以,「美国股票放在加拿大券商账户里」仍然可能进入 T1135;证券的发行公司是非居民公司这一事实,比券商办公室位于哪里更关键。对于加拿大注册证券交易商或加拿大信托公司账户中的符合条件的外国资产,T1135 还提供 Category 7 的汇总申报方式。14
6.RRSP、TFSA 中的外国资产有特别排除。 CRA 明确规定,RRSP、TFSA 中持有的特定外国财产排除在 T1135 申报要求之外;CRA 的个人报税资料还列明 PRPP、RRIF、RPP 等注册计划中的符合条件外国资产,以及加拿大 mutual fund 中的外国资产,也有相应排除。16
因此,判断「美国股票值多少钱」之前,要先问股票放在哪一种账户里。同样一批美国股票,直接放在加拿大居民的普通非注册投资账户中,可能属于 T1135;放在其 RRSP 或 TFSA 中,则适用上述 T1135 排除规则。1
这项排除针对的是 T1135 信息申报。账户本身是否产生加拿大所得税、提款时如何纳税、美国税务规则如何处理,属于另外的问题。T1135 门槛也不会决定外国收入是否需要进入加拿大所得税申报;CRA 明确说明,即使外国财产成本低于 C$100,000,相关外国收入仍可能需要计入加拿大应税收入。1
7.「第一次移民当年不用报」是现行 CRA 明确规则。 CRA 对新移民的专门问答明确写明:个人在首次成为加拿大税务居民的纳税年度不需要提交 T1135。对于成为加拿大居民时已经拥有的外国财产,CRA 规定未来计算 T1135 门槛时采用成为加拿大居民时的公允市场价值作为成本金额。1
这与新移民其他税务规则中的「移民日公允价值」概念相互衔接,但具体资产仍需要分别确认。CRA 对新居民的说明也指出,成为加拿大居民时拥有的部分财产会按照移民日公允市场价值视同取得,以便计算以后处置时的加拿大税务结果。3
8.一年中曾经超过 C$100,000,年底降到门槛以下,仍然要报。 T1135 的测试不是「12 月 31 日有没有超过 C$100,000」。CRA 明确规定,只要一年中的任何时点超过 C$100,000,即使年底已经降到 C$100,000 以下,甚至已经把相关资产全部卖掉,仍然需要提交该年度 T1135,并报告该年度持有过的特定外国财产。1
因此,「年底把钱转回加拿大再看余额」不能作为判断 T1135 是否触发的办法。关键记录包括年度内持有情况、成本金额以及相关资产何时取得和处置。1
9.C$250,000 是 Part A/Part B 的分界线。 对于一年中始终超过 C$100,000、但始终低于 C$250,000 的特定外国财产,CRA 允许使用简化 Part A;也可以主动选择详细 Part B。14
如果一年中的任何时候特定外国财产成本金额达到 C$250,000 或以上,则需要采用 Part B 详细申报。14
Part A 主要按资产类别和国家汇总;Part B 则需要按照具体特定外国财产类别提供更详细的信息。加拿大注册证券交易商或加拿大信托公司账户中的符合条件资产还有 Category 7 的汇总规则。4
10.申报截止日与 T1 相同。 个人的 T1135 与个人所得税申报表一般采用相同截止日;CRA 当前规则规定,一般个人为 4 月 30 日,自雇人士及其同住配偶或普通法伴侣在符合条件情况下为 6 月 15 日。7
例如,2025 税年的 T1135,一般个人截止日为 2026 年 4 月 30 日;符合 CRA 自雇申报延期条件的个人为 2026 年 6 月 15 日。67
对于2026 税年,截至 2026 年 9 月 24 日,CRA 已公布新移民 2026 年度个人报税截止日为 2027 年 4 月 30 日;T1135 页面仍规定其与所得税申报表采用相同截止日。8因此,一般个人的 2026 年 T1135 截止日可确定为 2027 年 4 月 30 日;适用自雇延期规则的个人则按 CRA 当年具体申报规则判断。78
11.逾期申报可能产生信息申报罚款。 CRA 当前外国申报罚则页面列明,未按要求提交信息申报表可能产生每天 C$25、最高 C$2,500 的一般罚款;在明知或构成重大过失的情况下,另有每月 C$500、最多 24 个月的罚款规则,并存在超过 24 个月后的额外罚款规则。T1135 被列在适用这些外国申报罚则的表格之中。9
CRA 还明确指出,如果纳税人没有正确申报特定外国财产产生的收入,同时 T1135 没有按时提交或信息不正确,2013 年及以后税年可能出现所得税重新评估期限延长三年的结果。110
12.2026 年没有发现 T1135 门槛本身发生新法修改。 截至 2026 年 9 月 24 日,现行《所得税法》第 233.3 条仍规定 C$100,000 的 reporting entity 门槛;CRA 当前 T1135 页面仍采用 C$100,000/C$250,000 两级结构。2026 年已经生效的 Bill C-15 主要涉及其他税务规则及信托申报等事项,CRA 2026 年公布的 T1135 页面没有显示 C$100,000 门槛或 RRSP/TFSA 排除规则发生改变。211
因此,编辑线索中「CRA 明确 T1135 针对超过规定成本门槛的 specified foreign property;RRSP、TFSA 中外国资产一般排除」这一核心判断,2026 年 9 月仍然成立;需要修正的是,实际规则不是笼统的「超过规定门槛」,而是全年任何时点特定外国财产成本金额合计超过 C$100,000,并且 C$250,000 是申报方式分界线。12
历史与变更
| 时间 | 变化 | 当时的规则 → 现在的规则 | 来源 |
|---|---|---|---|
| 1999 | T1135 制度建立 | CRA 资料记载 T1135 于 1999 年推出,用于取得加拿大居民境外收入及外国财产信息 → 现行制度仍以特定外国财产和 C$100,000 成本门槛为核心 | 12 |
| 2013 税年 | T1135 大幅强化 | 原先主要收集境外财产地点和收入等概括信息 → 2013 年修订后要求更详细的资产、金融机构、国家、收入等信息;同时相关情况下所得税重新评估期可延长三年 | 1314 |
| 2015 税年 | 引入两级申报 | 超过 C$100,000 后实行较详细的信息申报 → 对全年始终低于 C$250,000 的资产增加 Part A 简化方法;C$250,000 或以上仍使用 Part B | 415 |
| 2017 税年 | 个人电子申报扩大 | 早期个人需要纸质申报 → 2017 税年及以后个人可通过 EFILE 或 NETFILE 提交 T1135 | 16 |
| 2026 年 3 月 | Bill C-15 获 Royal Assent | 2026 年信托申报规则发生调整,包括部分裸信托规则 → T1135 的 C$100,000 门槛和 RRSP/TFSA 排除规则未因此改变 | 1117 |
| 2026 年 9 月 | 当前状态 | 现行法仍规定超过 C$100,000 成本金额即进入 T1135 reporting entity 范围 → C$250,000 仍决定 Part A/Part B 的适用方式 | 24 |
常见误区
| 常见说法 | 实际情况 | 依据 |
|---|---|---|
| 「每个海外账户低于 C$100,000,所以不用报。」 | T1135 的 C$100,000 门槛按所有特定外国财产的成本金额合计计算;中国、香港、美国账户及其他符合条件的境外资产需要合并判断。 | 12 |
| 「只看 12 月 31 日余额。」 | 一年中任何时点超过 C$100,000 都可能触发当年 T1135;年底降到门槛以下仍可能需要申报。 | 1 |
| 「美国股票放在加拿大券商,所以属于加拿大资产。」 | 非居民公司股份即使通过加拿大券商持有,仍属于特定外国财产;加拿大注册证券交易商账户另有 Category 7 汇总申报方式。 | 14 |
| 「RRSP 里买美国股票也要计入 T1135。」 | CRA 明确将 RRSP、TFSA 中的特定外国财产排除在 T1135 申报要求之外。 | 16 |
| 「T1135 门槛是账户市值 C$100,000。」 | 门槛使用 cost amount;很多投资资产通常以 ACB 等成本金额概念判断,而非单纯当前市值。 | 1 |
| 「新移民拿到 PR 后第一年马上按原始买入价计算 T1135。」 | 首次成为加拿大税务居民的当年个人无需提交 T1135;以后年度,移民时已有外国财产的 T1135 成本金额按成为居民时的 FMV 规则处理。 | 1 |
| 「T1135 报了,海外利息和股息就不用在 T1 里报。」 | T1135 是外国财产信息申报;外国财产产生的收入仍按加拿大所得税规则进入收入申报,T1135 门槛不会消除收入申报义务。 | 1 |
算一算
假设某加拿大税务居民在一个纳税年度内持有以下普通非注册账户资产,以下金额已经统一按加拿大元表示,并假设这些金额均为适用的成本金额:
- 中国银行账户:C$60,000;
- 香港银行账户:C$30,000;
- 美国股票:成本 C$20,000;
- RRSP 内美国 ETF:成本 C$150,000;
- TFSA 内美国股票:成本 C$50,000。 第一步,只计算属于 T1135 范围的项目:
C$60,000 + C$30,000 + C$20,000 = C$110,000。
第二步,RRSP 内 C$150,000 和 TFSA 内 C$50,000 按 CRA 明确的注册计划排除规则,不进入上述 T1135 门槛计算。1
第三步,C$110,000 超过 C$100,000,因此该年度触发 T1135。由于假设全年特定外国财产成本金额始终低于 C$250,000,可以使用 Part A 简化申报,也可以选择 Part B 详细申报。14
第四步,如果后来美国股票上涨,年末市值达到 C$60,000,触发判断仍不能简单改用 C$60,000 市值替换原来的 C$20,000 成本金额,因为 CRA 对 C$100,000 门槛采用 cost amount。1
如果中国账户年内一度达到 C$90,000、随后转回加拿大,香港和美国资产全年合计另有 C$20,000,年度内最高合计达到 C$110,000,即使 12 月 31 日只剩 C$40,000,也仍需考虑该年度 T1135。1
跨境衔接
中国大陆。 中国银行账户、证券账户及其他境外资产是否进入加拿大 T1135,首先按加拿大的 specified foreign property 定义判断;中国当地是否存在账户申报、利息税或资本利得税,则属于中国税务规则。涉及中国房产、新移民成本基础和出售时两国税务时,继续看 L2-07 中国居民移民加拿大后,中国房子和存款要不要在加拿大报?、L2-08 加拿大新移民把中国房子卖掉,哪个国家收资本利得税?
香港。 香港银行账户属于加拿大境外资金,达到加拿大 T1135 条件时进入加拿大申报分析;香港保单还可能涉及加拿大对外国保险的特殊税务处理。香港资产与加拿大居民身份结合时,继续看 L2-17 香港居民移民加拿大,香港保单和银行账户要不要报 T1135?、L2-18 香港父母把香港房产留给加拿大居民子女,香港和加拿大怎么处理?
美国。 美国银行账户、美国股票等可能进入 T1135;如果账户持有人同时具有美国公民或美国税务居民身份,还可能产生美国自己的海外账户及资产申报体系。涉及美国退休账户时,继续看 L2-27 美国公民搬到加拿大后,401(k)、IRA、TFSA、RRSP 怎么处理?;涉及美国 IUL 时,继续看 L2-28 加拿大居民买美国 IUL,现金价值要不要报 T1135?美国税又怎么算?
加拿大。 T1135 解决的是特定外国财产的信息申报;加拿大税务居民身份、全球收入申报、外国信托、保险及死亡时资产处理分别由其他规则覆盖。居民身份继续看 CA-01,全球收入继续看 CA-02,加拿大居民购买美国或香港保险继续看 CA-06,境外信托继续看 CA-07。
墨西哥。 加拿大 T1135 的门槛和定义仍按加拿大联邦税法判断;如果家庭同时在墨西哥存在税务居民身份、账户或资产,还需要单独分析墨西哥申报规则。本题不延伸到墨西哥具体表格,因为现有题谱没有对应的后续题号。
新加坡。 新加坡银行账户或投资资产如果由加拿大税务居民持有,也需要先按加拿大 T1135 定义判断;若同时涉及新加坡信托,则还要进入加拿大 T1141/T1142 等外国信托申报分析。相关后续题为 L2-24 新加坡居民移民加拿大,CPF 和新加坡保单要不要向加拿大申报?、L2-25 加拿大居民把钱放进新加坡信托,需要 T1141/T1142 吗?
什么时候必须找专业人士
- 中国、香港、美国多个账户合计接近或超过 C$100,000:找熟悉加拿大跨境个人税务的税务师或注册会计师,逐项确认 cost amount、资产性质及全年最高持有情况。
- 海外证券、加拿大券商、公司股份、合伙权益混在一起:找跨境税务师或税务律师确认 specified foreign property 分类、Category 7 汇总规则以及是否涉及 T1134 等其他外国申报。
- 海外账户由信托、公司或家族安排持有:找加拿大税务律师及跨境会计师,因为 T1135 可能只是其中一项申报,信托或外国实体还可能触发其他信息申报。
- 多年没有申报、已经超过申报期限或收到 CRA 询问:尽快找加拿大税务律师或具有外国申报经验的税务专业人士评估补报、自愿披露及罚款风险;CRA 明确设有 Voluntary Disclosures Program(自愿披露计划),但是否符合条件需要逐案判断。19
待核实与边界
- 2026 年 T1135 专门表格版本:CRA 当前公开 T1135 页面可确认表格及历史版本,但页面目前展示的表格资料并未提供一份明确标示「2026 税年新版」的完整个人 T1135 PDF;具体提交 2026 税年时应以 CRA 当时开放的对应表格和电子申报系统为准。18
- 具体外币账户的成本金额换算方法:CRA 对一般外国收入和外国金额规定通常使用产生金额当日的 Bank of Canada 汇率,并允许符合条件的其他独立汇率来源;T1135 每一种资产的 cost amount 具体换算应结合资产性质和 CRA 表格说明处理。19
- 联名账户:实际由谁持有、各人的权益比例以及成本金额如何分配,需要结合账户法律所有权、资金来源及事实情况判断。
- 海外房产:纯粹个人使用的境外房产可属于 personal-use property 排除范围;出租并具有合理盈利预期的房产可能进入 T1135,具体事实需要逐案判断。1
- 外国保险、信托及外国公司:外国保险保单、非居民信托权益、外国公司股份可能属于特定外国财产,但同时可能触发 T1141、T1142、T1134 或加拿大保险税务规则,不能只用 T1135 一个表格判断全部申报义务。120
- 2026 年 9 月新的 T1135 门槛变更:截至 2026 年 9 月 24 日,现行《所得税法》和 CRA 当前 T1135 页面仍显示 C$100,000 门槛及 C$250,000 两级申报结构;未找到 2026 年已经生效、改变这两个门槛的官方文件。24