
| 项 | 内容 |
|---|---|
| 状态 | 现行 |
| 最后核实日期 | 2026-09-24 |
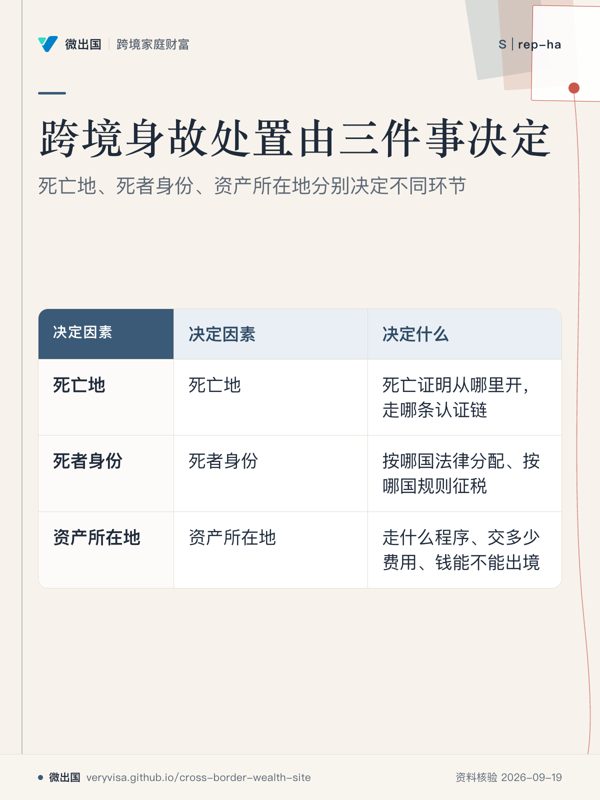
本章结论: 一个跨境家庭成员去世后,处置路径由三件事决定:
| 决定因素 | 决定什么 |
|---|---|
| 死亡地 | 死亡证明从哪里开,走哪条认证链 |
| 死者身份 | 内地看“经常居所地”,普通法地区看“住所”,美国税法看公民、住所者或非居民外国人。身份决定动产按哪国法律分配、按哪国规则征税 |
| 资产所在地 | 走什么程序(香港授予书、内地继承公证、美国转移证明、加拿大遗嘱认证)、交多少费用、钱能不能出境 |
有有效指定受益人的保单和已有效设立的信托,基本跳出遗产程序,只受文件链和外汇规则约束。这是保险和信托在跨境家庭里最实在的价值(推断)。
4.1 冲突法:同一份遗产会被切成几块
内地法院的规则。
- 法定继承:动产适用被继承人死亡时经常居所地法律,不动产适用所在地法律(《涉外民事关系法律适用法》第 31 条,智仁律所)。
- 外国法:不能查明时适用中国法(第 10 条,德恒)。有案例中,当事人未提供加拿大法律,最终转用中国法评价遗嘱(智仁)。
- 其他条文:第 32、33、34 条(遗嘱、遗产管理)及第 9 条(不接受反致)的逐字文本未取得【未核实】。
- 管辖:继承纠纷由被继承人死亡时住所地或主要遗产所在地法院专属管辖(民诉法第 34 条,德恒)。
香港法院的规则。 动产看住所地法(Stevenson, Wong & Co.)。
两地可能错位(推断)。 一个刚移居加拿大一两年、仍在内地经营企业的人:
| 法院 | 可能的认定 |
|---|---|
| 内地法院 | 经常居所地仍在内地 |
| BC 法院 | 住所已在 BC |
同一笔动产,就会被两地适用不同的法律。
4.2 表 4-1 死亡地决定文件链
| 死亡地 | 原始文件 | 用于内地 | 用于香港 | 用于美国、加拿大 |
|---|---|---|---|---|
| 内地 | 医学死亡证明,户籍注销证明 | 直接使用 | 公证书,加外交部领事司“确认”(不走附加证明书) | 公证书,加外交部或授权外办出具的附加证明书,加译文 |
| 香港 | 入境事务处死亡登记 | 走中国委托公证人渠道【未核实】 | 直接使用 | 香港附加证明书(出证机关【未核实】) |
| 美国 | 州或县的核证副本 | 州务卿出具附加证明书,加中文翻译 | 附加证明书 | 美国直接使用;加拿大多接受核证副本或附加证明书 |
| 加拿大 | 省生命统计机构的证明 | 省级机关或 Global Affairs Canada 出具附加证明书,加中文翻译 | 附加证明书 | 加拿大直接使用;美国同上 |
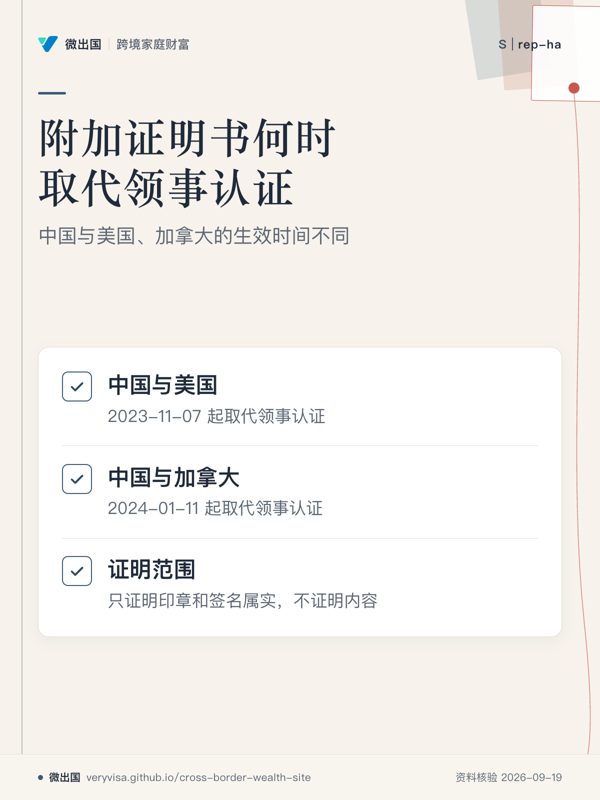
附加证明书(apostille)的生效时间:中国与美国之间 2023-11-07 起,中国与加拿大之间 2024-01-11 起,取代领事认证。它只证明印章和签名属实,不证明内容(HCCH;驻加拿大使馆;青海省公证处)。
非疾病身故时,香港保险公司会要求说明是否报警、是否有死因研讯或尸检,并提交相关报告(Sun Life 香港理赔申请书)。
死亡地本身不改变税务身份。税看的是死者的居民身份、住所和资产所在地(推断)。
4.3 表 4-2 资产与工具:谁决定归属,怎么领,死亡时怎么征税,钱怎么走
| 资产或工具 | 归属规则与程序 | 死亡时的税 | 受益人或继承人的申报 | 资金进出 |
|---|---|---|---|---|
| 内地保单,有效指定受益人 | 保险金不属遗产(保险法第 42 条反推);直接理赔;受益人身份关系变化的,可能视为未指定(司法解释(三)第 9 条,观韬) | 中国:保险赔款免个税。死者为美国公民或住所者且本人持有保单的,计入美国遗产 | 美国受益人是否要报 3520:【不确定】 | 境内保险金付给境外受益人后如何汇出,本研究未覆盖【未核实】 |
| 内地保单,未指定受益人,或受益人先于被保险人死亡 | 作为被保险人遗产,可用于清偿其债务(君泽君);走继承公证、诉讼或遗产管理人 | 中国无遗产税(财政部 2017 年答复) | — | 外国公民、港澳台居民继承境内遗产,要汇出须经外汇局核准(见 4.6) |
| 内地或香港保单,投保人先于被保险人死亡 | 保单(现金价值)作为投保人遗产继承(用益信托网);香港可能要办授予书(推断) | 同上 | — | — |
| 香港保单,有效指定受益人 | 直接理赔,不需要授予书(业界实务,一手法条未取得【未核实】);须提交死亡证明正本、关系证明,每位受益人填 CRS 自我证明(Sun Life 香港) | 香港 2006-02-11 起无遗产税;中国受益人收到的赔款免个税 | 内地受益人的信息会经 CRS 回传(推断) | 可开保单货币支票(同上);入境结汇未必可行,见 4.6【不确定】 |
| 香港保单,受益人为遗产或未指定 | 须向香港遗产承办处申请授予书:本人申请,不得委托代理人(可由律师办理);简单个案约 5–7 周;遗产只有现金、死者个人名义的银行存款和/或强积金,且合计不超过 15 万港元的,通常可由破产管理署署长(Official Administrator)简易管理(香港司法机构);美国、加拿大的授予书不能在香港重新盖印(Stevenson, Wong & Co.) | 同上 | — | 同上 |
| 美国保单,NRA 本人为被保险人 | 直接理赔;纽约州保单两年后不可抗辩,自杀免责最长两年(NY §3203) | 不属于美国遗产(§2105(a));受益人免所得税(§101(a)) | 美国受益人从美国保险公司领取保险金,通常不涉及 3520(推断) | 美国没有外汇管制 |
| 美国保单,美国公民或住所者本人持有 | 同上 | 计入遗产(§2042);ILIT 持有的除外(转入后三年内身故会被拉回) | — | — |
| 加拿大保单,有效指定受益人 | 不进入遗产;安大略遗产管理税明文不计入(Ontario.ca);BC 同样效果(推断) | 身故赔付不属处分(148(9));死者为美国公民或住所者的,计入美国遗产 | 美国受益人:保单不符合 §7702 时,相当于现金价值的部分可能要计税(推断,GBL) | 没有外汇管制 |
| 新加坡保单 | 本研究未覆盖理赔实务 | 新加坡 2008-02-15 起无遗产税 | 新加坡是 CRS 伙伴 | — |
| 境内家族信托、保险金信托 | 已有效转入的财产,原则上不属委托人遗产,按信托文件分配(推断;信托法第 15 条原文未逐字核实) | 分配没有明确的个税规则;第 21 号公告不适用 | 美国受益人按外国信托申报(推断);加拿大受益人报 T1142 | 境外受益人收到分配后如何汇出,本研究未覆盖【未核实】 |
| 离岸信托,中国居民委托人 | 按信托准据法;香港法信托有 s.41Y 防火墙,但只防外国继承法 | 第 21 号公告第七条:由非居民承继或无人承继的,以死亡当日市值减原值为所得,按 20% 征税,由受托人或其指定的境内机构在死亡次月 15 日内申报;由居民承继的,视为该居民的离岸信托(法规库) | 美国受益人:委托人去世后成为外国非委托人信托,适用回溯税;可撤销信托可取得成本重置。加拿大受益人:报 T1142 | 境外无外汇管制;受益人所在国的申报另计 |
| 离岸信托,保单由信托持有 | 同上 | 身故赔付进入信托后,个税法的“保险赔款”免税能否穿透,公告没有规定【不确定】 | 同上 | — |
| 美国资产(股票、房产),死者为 NRA | 美国托管机构在取得 IRS 转移证明前一般不过户,死者美国遗产不超过 6 万美元的例外(26 CFR §20.6325-1);不动产可能要在当地州另办附属遗嘱认证(Cornell Wex) | 美国境内资产超过 6 万美元须报 706-NA(IRS);税率 18%–40% | 美国继承人一年内从同一非居民外国人或外国遗产(连同其关联人)收到的遗赠合计超过 10 万美元,报 3520 | 要等转移证明才能放款 |
| 加拿大资产 | BC:死者不是 BC 常住居民的,认证费只按其位于 BC 的不动产和有形动产计算,存款、证券等无形财产不计入(BC Probate Fee Act);安大略:非居民只计安大略境内资产 | BC 认证费:2.5 万加元以下免;2.5 万至 5 万加元部分每千元 6 加元;超过 5 万加元部分每千元 14 加元(BC Probate Fee Act)。安大略遗产管理税:5 万加元以上部分每千元 15 加元,证书签发后 180 天内提交遗产信息申报(Ontario.ca) | 加拿大继承人:继承的境外财产按收到时的公允市值作为成本,成本合计超过 10 万加元报 T1135(CRA) | 没有外汇管制 |
| 内地资产 | 继承公证、诉讼或遗产管理人。5 万元以下的存款可简化提取(金规〔2024〕6 号),但 2021 年的通知把“境外个人”排除在外,排除的是存款人还是申请人,原文待核实(银保监办发〔2021〕18 号) | 继承房屋不征个税(财税〔2009〕78 号);法定继承人继承房屋免契税(契税法第六条);日后出售时,按原购置成本计 20% 差额个税 | — | 外国公民、港澳台居民继承的遗产,要汇出须经外汇局核准 |
4.4 表 4-3 死者身份决定四地的死亡税
| 死者身份 | 中国 | 美国 | 加拿大 | 香港、新加坡 |
|---|---|---|---|---|
| 中国居民(中国籍,住在内地) | 没有遗产税;有离岸信托的,适用第 21 号公告第七条 | NRA:美国境内资产超过 6 万美元即有税。本人寿险赔付、与美国经营无关的美国银行存款不计入(§2105);美国公司股票计入(§2104);中美之间没有遗产税协定 | 非居民;加拿大境内财产的处理本研究未详述【未核实】 | 没有遗产税 |
| 中国籍,已是加拿大税务居民(永久居民或宇航员) | 仍可能被认定为有住所的居民(推断) | NRA,但作为加拿大居民可用加美税约的按比例抵免(IRS IRM 4.25.4) | 全球资本财产在死亡时视同按市价处分,50% 计入所得;留给配偶的可延税(Scotia) | 同上 |
| 已入籍外国、主要经济利益仍在内地 | 可被判定为居民(第十一条);离岸信托被逐年穿透 | 视国籍和住所而定 | 视居民身份而定 | 同上 |
| 美国公民或美国住所者 | 如同时是中国居民,没有遗产税,但有第 21 号公告问题 | 全球资产,1,500 万美元豁免,最高税率 40%;本人持有的保单计入遗产;非美国公民配偶不享受无限婚姻扣除(Wiggin);州遗产税另计,例如华盛顿州 2026-07-01 起门槛 300 万美元、纽约州 735 万美元(Mercer;Harris Beach Murtha) | 如同时是加拿大居民,两国互相抵免(加美税约第 XXIX B 条) | 同上 |
| 美国所得税居民,但无美国住所,也已不是加拿大居民 | — | NRA,只有 6 万美元豁免,加美税约的按比例抵免用不上 | 非居民 | 同上 |
| 香港永久居民,住所在香港 | 在内地属“境外个人”,可能用不了小额存款简化提取 | NRA | — | 香港按香港法 |
美国税额示例: 一位中国居民父母名下有 300 万美元的美国房产和美股,按 §2001(c) 税率表计算,暂定税额 1,145,800 美元,减去 13,000 美元抵免,美国遗产税约 113.3 万美元(推算:暂定税额 = 345,800 + 40% ×(300 万 − 100 万);13,000 美元抵免见 IRS IRM 4.25.4,税率表口径见 Sartorial Wealth)。同样的钱,如果是父母本人为被保险人的美国寿险赔付,这部分不计入美国遗产(推断,依 §2105(a))。
4.5 家庭情景:中美、中加、美加、中美加
以下情景是把前述规则套到典型家庭上的推断,不是个案意见。
情景一(中美,死于内地)。 父亲是中国居民,在上海病故。遗产包括:上海房产;香港分红险(本人投保,受益人为美籍女儿);本人为被保险人的美国终身寿险;本人名下的美股账户;一个 2019 年设立、底层 BVI 公司持有港股的离岸信托。
| 资产 | 处理 |
|---|---|
| 上海房产 | 按中国法走继承公证或诉讼,女儿继承不征个税;日后变现汇出须经外汇局“继承财产转移购付汇核准”:先全部变现,再一次申请(外汇局安徽分局;星瀚律所) |
| 香港保单 | 女儿凭经公证并办理外交部领事司确认的死亡文件直接理赔,须填 CRS 自我证明。在美国,这张保单若不符合 §7702,现金价值部分可能要计税【不确定】 |
| 美国寿险 | 不计入美国遗产;女儿领取免所得税 |
| 美股 | 若超过 6 万美元,须报 706-NA;券商在取得转移证明前不放款 |
| 离岸信托 | 若信托由女儿承继,受托人须在死亡次月 15 日内按 20% 申报清算税;如果父亲生前未在 90 日窗口内就 2026 年以前的收益申报缴纳,这部分历史欠税仍在。在美国,委托人去世后信托成为外国非委托人信托,此后不按年分配的收益会累积回溯税 |
如果父亲是在美国探亲时去世:死亡证明由当地州出具,经州务卿附加证明书后送回内地办理继承;税务结果不变。
情景二(中加,宇航员家庭,死于内地)。 丈夫是中国籍、加拿大永久居民,在深圳经营企业,妻子和子女在温哥华,他在深圳去世。
| 方面 | 处理 |
|---|---|
| 身份 | CRA 很可能认定他是加拿大居民(家人在加拿大) |
| 加拿大税 | 全球资本财产在死亡时视同处分,留给妻子的可延税 |
| 香港储蓄险(本人持有) | 生前如果是非豁免保单,本应每年按 12.2 计税,并报 T1135;漏报的,遗产执行人面对的是补税问题 |
| 加拿大分红寿(受益人为妻子) | 直接理赔,不计入 BC 遗嘱认证费 |
| 深圳企业股权 | 可能出现内地认定“经常居所地在内地”、BC 认定“住所在 BC”的准据法错位 |
| 文件 | 深圳的死亡证明经公证和附加证明书后,才能在加拿大使用 |
情景三(中加,长辈信托,死于内地)。 母亲是中国居民,从未在加拿大居住,为加拿大籍儿子设立了离岸信托,后在广州去世。
| 方面 | 处理 |
|---|---|
| 中国:母亲生前 | 按第 21 号公告第四条逐年纳税 |
| 中国:母亲去世后 | 信托由非居民儿子承继,受托人须按第七条申报清算税 |
| 加拿大 | 出资人从来不是加拿大居民,信托不被视为加拿大居民信托;儿子收到分配报 T1142;分配属于收入还是资本如何计税【未核实】 |
| 最大的风险 | 儿子曾向信托借款、提供担保或出资,会使他成为出资人(Segal GCSE) |
情景四(美加,死于美国)。 丈夫是加拿大公民,持绿卡,已在西雅图建立住所;本人持有一张加拿大分红寿险;妻子是加拿大公民,也持绿卡。
| 方面 | 处理 |
|---|---|
| 联邦遗产税 | 全球遗产适用 1,500 万美元豁免,保单赔付计入遗产 |
| 华盛顿州遗产税 | 另计,2026-07-01 起门槛 300 万美元 |
| 留给妻子的财产 | 妻子不是美国公民,不能用无限婚姻扣除,只能在 QDOT、加美税约婚姻抵免、配偶及时入籍、生前分批赠与之间选择(IRS IRM 4.25.4) |
| 加拿大 | 身故赔付不属处分 |
| 本该在移居前做的 | §7702、§7702A 测试;此后每季度缴 1% 消费税,每年报 FBAR 和 8938(IRS 8938) |
情景五(美加,死于加拿大)。 美国公民住在多伦多,在当地去世。
- 美国:全球遗产课遗产税。
- 加拿大:死亡时视同处分。两国依加美税约第 XXIX B(6)、(7) 条互相抵免(CRA 对税约的说明)。
- 安大略:遗产管理税只计安大略遗产;指定了受益人的保单不计入。
情景六(中美加,死于加拿大)。 本人是加拿大公民,持工作签证在美国工作,没有建立美国住所,已不是加拿大税务居民;父母是中国居民,为他设立了离岸信托;他回温哥华探亲时去世。
- 美国遗产税:他是 NRA,美国房产和美股只有 6 万美元豁免;本人寿险赔付不计入。
- 父母的信托:他作为受益人去世,信托在中国税上的归属不受影响,但信托文件要安排继任受益人(推断)。
- 文件:死亡证明由 BC 生命统计机构出具,经附加证明书后送往内地和美国使用。
情景七(中国居民,死于香港)。 一位中国居民商人在香港去世,有香港银行存款、香港保单(有受益人)和内地资产。
| 资产 | 处理 |
|---|---|
| 香港存款 | 须申请香港授予书。他的住所在内地,香港法院按中国继承法分配,要求提交内地的继承权公证书和内地律师的法律意见书(Stevenson, Wong & Co.) |
| 香港保单 | 受益人直接理赔 |
| 内地资产 | 按内地程序办理。香港的死亡登记用于内地时,要走委托公证人渠道【未核实】 |
4.6 五个最常见的卡点
卡点一:保险赔款回内地结汇,未必可行。
| 口径 | 内容 | 来源 |
|---|---|---|
| 《个人外汇管理办法实施细则》第十条 | 超过 5 万美元年度额度的“保险外汇收入”,凭保险合同和保险经营机构的付款证明在银行办理,并注明“投保外汇保险须符合国家规定”;“遗产继承收入”凭继承法律文书或公证书办理 | 外汇局天津分局转载 |
| 外汇局河北省分局 2018 年答复 | 境内居民的境外人寿保险和年金分红类保险的理赔金、分红、利息“尚未开放”;如实申报的,“基本无法实现结汇” | 植德 2019 年引述 |
第十条本身以“投保外汇保险须符合国家规定”为前提,河北分局的答复认为境内居民买境外人寿、分红险不符合这一前提,两者可以互相印证,不一定冲突(推断)。银行实际怎样审单仍不确定,两者也都不是 2026 年的新口径【不确定】。实务建议:理赔金优先留在境外使用,或在决定结汇前先与银行书面确认(推断)。
卡点二:内地遗产汇出。 外国公民、港澳台居民继承的境内遗产,要先全部变现,再申请外汇局行政许可。据律所文章,50 万元以上的由上级审批,这一分级的出处未核实(星瀚律所)。这通常是整个流程中最慢的一环(推断)。
卡点三:美国账户冻结。 NRA 死者的美股在取得转移证明前不过户。706-NA 在死亡后 9 个月内申报,账户冻结一年以上并不罕见(推断)。
卡点四:香港程序要本人办,保单要自己找。 香港授予书须本人申请,美国、加拿大的授予书不能重新盖印;香港没有跨公司的寿险保单查询服务(InsurVault)。内地则从 2026-08-21 起全国推广“已故人士金融账户查询”:由第一顺位继承人申请,可以查到保单(腾讯新闻)。浙江的试点最长 15 个工作日反馈(央广网)。这项查询是否适用于境外死亡和境外继承人,报道没有提及。
卡点五:受益人指定失效。 常见情形有:受益人写了姓名和身份关系,离婚后没有更新;受益人先于被保险人死亡,又没有其他受益人。这时视为未指定受益人,保险金作为被保险人遗产,回到遗产程序(司法解释(三)第 9 条第(三)项;保险法第 42 条;观韬),跨境家庭的时间成本最高(推断)。受益人写成“法定”的不在此列:以法定继承人为受益人,保险金不属遗产,但要先证明法定继承人范围,跨境取证慢。