本篇知识卡
先看卡,再读正文。
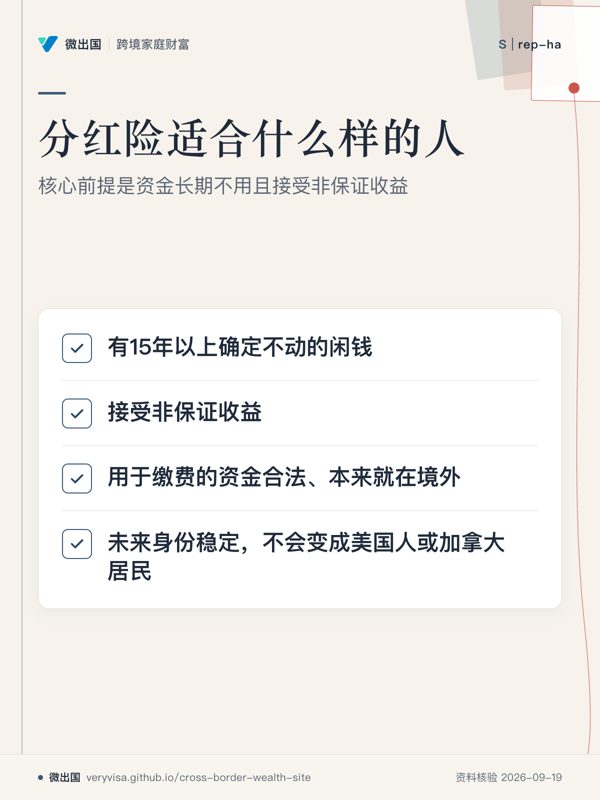 放大 ⤢分红险的前提是长期闲钱与接受非保证收益。
- 先看先看资金是否长期不用,再看是否接受非保证收益。
- 易漏准备移民美国或加拿大、5到10年内可能要用钱的人,属于页面列出的不适合人群。
- 下一步去「工具」,再按身份、目的和资金来源核对具体产品。
详情与分享 →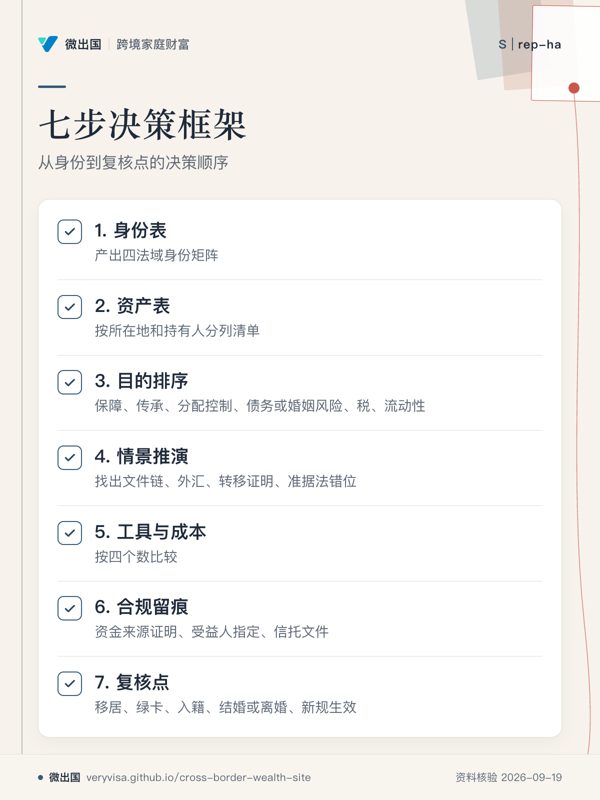 放大 ⤢先定身份,再定目的,最后选工具。
- 先看先看七个节点的顺序,核心是身份和资产先于工具选择。
- 易漏复核点覆盖身份变化、婚姻变化、大额资产买卖与新规生效。
- 下一步看清单,带着身份、资产和目的排序找持牌专业人士。
详情与分享 →
| 项 |
内容 |
| 状态 |
现行 |
| 最后核实日期 |
2026-09-24 |
本章结论:
分红险适合的人:
- 有 15 年以上确定不动的闲钱;
- 接受非保证收益;
- 用于缴费的资金合法、本来就在境外;
- 未来身份稳定,不会变成美国人或加拿大居民。
信托适合的人:
- 有明确的长期分配需求,例如未成年子女、再婚家庭、股权集中;
- 设立时没有债务;
- 愿意真正放弃控制。
不适合的人:
- 5 到 10 年内可能要用钱;
- 已经负债;
- 资金来源说不清;
- 即将移民美国或加拿大,却还在加码境外储蓄险;
- 想保留控制;
- 想借钱买保单赚利差;
- 想用离岸信托少交中国税。
10.1 表 10-1 适合与不适合
| 工具 |
适合 |
不适合 |
关键前提 |
| 保障型定期或终身寿险 |
有家庭责任的人;跨境继承人需要快速拿到现金的家庭 |
几乎没有不适合的;需要注意定期险没有现金价值 |
有效指定受益人,离婚后及时更新 |
| 重疾险 |
收入依赖本人健康的人 |
— |
核对疾病定义版本;境外确诊能否获赔要逐款确认【未核实】 |
| 香港储蓄分红险 |
中国居民,闲钱锁定 15 到 20 年以上,要美元资产,资金合法在境外 |
近期要用钱的人;准备移民美国或加拿大的人;以为 6.5% 是保证的人 |
按保证现金价值做决策;兑现时预留 20% 税 |
| 内地增额终身寿、分红险 |
求稳的人民币长期储蓄 |
同上 |
保证利率上限 2.0%,分红险 1.75% |
| 加拿大分红终身寿 |
加拿大居民、公司股东(通过 CDA 传承) |
将移居美国、但不做测试的人 |
移居前做 §7702、§7702A 测试 |
| 美国寿险(非居民外国人本人投保) |
中国居民父母,子女在美国,或本人有美国资产 |
没有美国关联、没有合法境外资金的人 |
在美国签单、体检、交付,用美国账户缴费 |
| 美国 IUL、保费融资 |
能承受利率和抵押风险、看懂演示假设的高净值人士 |
把它当“无风险退休工具”的人 |
做加息压力测试,准备退出方案 |
| 境内家族信托 |
1,000 万元以上,需要长期分配,资产以现金和金融资产为主 |
正在负债的人;想保留控制的人 |
设立在前,资金来源证明完整 |
| 保险金信托(1.0) |
100 万到 300 万元,想规定理赔后怎么分 |
想隔离投保人债务的人 |
清楚它只管出险之后 |
| 离岸信托(中国居民委托人) |
有境外上市股权、境外受益人,确有治理需要的家族 |
以节税为目的的人;想保留控制的人 |
算清第 21 号公告的成本,再加上受益人所在国的规则:美国受益人有回溯税;加拿大受益人要报 T1142,受益人一旦向信托出资、借款或担保,可能触发 s.94 |
| 美国外国委托人信托、ILIT |
有美国子女的中国家庭(外国委托人信托);美国公民或住所者(ILIT) |
委托人是中国居民、又不打算按第 21 号公告逐年纳税的人;美国受益人不愿在收到分配的年度报 3520 的人 |
由美国律师和中国税务顾问共同设计。委托人是中国居民的,这类信托属于第 21 号公告的离岸信托(推断,见表 3-2);外国委托人信托没有美国所有人,通常无须报 3520-A(IRS);ILIT 是美国国内信托,不涉及 3520、3520-A |
| 加拿大长辈出资的非居民信托、alter ego 信托 |
长辈从未与加拿大有关联(非居民信托);65 岁以上的加拿大居民(alter ego) |
加拿大受益人会向信托出资、借款或担保的情形 |
长辈是中国居民的,要同时算第 21 号公告 |
10.2 决策框架:七步
| 步骤 |
要回答的问题 |
产出 |
| 1. 身份表 |
每位家庭成员的国籍;绿卡或永久居民身份的取得日期;在中国是否“有住所”或“主要经济利益在境内”;在加拿大的居住联系;在美国是否有住所 |
四法域身份矩阵(格式参照 2.5 节) |
| 2. 资产表 |
每项资产在哪里,持有人、被保险人、受益人各是谁,是否有信托 |
按所在地和持有人分列的清单,统一币种并注明汇率日期 |
| 3. 目的排序 |
保障、定向传承、分配控制、债务或婚姻风险、税、流动性,哪一项最重要 |
前三项目的 |
| 4. 情景推演 |
每一位关键成员分别在内地、香港、美国、加拿大去世时,第四章各表的结果是什么 |
找出卡点:文件链、外汇、转移证明、准据法错位 |
| 5. 工具与成本 |
哪个工具能满足前三项目的;成本多少,包括佣金、退保损失、信托费、每年申报费 |
按保证 IRR、演示 IRR、打折后 IRR、税后 IRR 四个数比较 |
| 6. 合规留痕 |
资金来源证明;在港签单的记录;双录(内地);受益人指定;信托文件中委托人保留了哪些权力 |
档案 |
| 7. 复核点 |
移居、取得绿卡、入籍、绿卡第 8 年、结婚或离婚、大额资产买卖、新规生效 |
复核日历 |
10.3 表 10-2 现有持仓的紧急清单
| 情形 |
现在要做的事 |
时点 |
| 中国居民委托人的离岸信托(包括通过他人装入但由本人实际出资、控制的) |
向受托人索取历史估值和收益报表;请中国税务顾问测算装入税和“打包”的存续收益税;比较补税后维持、终止、重组三种方案;向主管税务机关确认用什么表、到哪里办 |
内部截止 2026-10-21,须在此前完成申报缴纳(官方未公布截止日,按“开始的当日不计入”推算为 10-22) |
| 非居民委托人信托,居民受益人以前收到过分配 |
在窗口期内申报缴纳 |
同上 |
| 非居民装入、但由居民实际控制;或居民与非居民共同装入 |
按“视为居民装入”重新评估(第八、九条) |
同上 |
| 非居民个人在 2023-01-01 至 2026-07-24 把境内来源财产装入离岸信托 |
就境内财产转让所得在窗口期内申报缴纳(第十七条);此后新装入的,在次月 15 日内申报 |
同上 |
| 中国居民持有香港、新加坡、加拿大保单 |
整理保单、缴费来源、分红领取记录;按 5.3 的风险分级;没有细则之前不要为避税提前退保,退保损失是确定的;领取时按 20% 预留 |
境外所得在次年 3 月 1 日至 6 月 30 日申报 |
| 准备移居美国 |
做 §7702、§7702A 测试;决定保单是保留、转给非美国家属持有,还是在移居前退保(本人仍是被保险人的,转给他人持有也免不了 1% 消费税;移居前退保,增值部分在中国有被征 20% 的风险);外国信托注意 §679(a)(4) 的 5 年规则 |
移居前 3 到 6 个月 |
| 准备移居加拿大 |
取得入境日的现金价值证明;评估保单能否通过豁免测试;考虑移民前处置,或改由非居民家属持有;本人曾向离岸信托出资(含借款、担保)的,入境当年起该信托即被视为加拿大居民信托,须在入境前评估重组;入境后本人不再出资、借款或担保 |
入境前 |
| 美国人持有外国保单 |
每季度报 720;每年报 FBAR(4 月 15 日,自动延至 10 月 15 日)和 8938;保存 5 年合规记录;绿卡第 8 年是决策点 |
持续 |
| 加拿大居民持有外国保单或信托权益 |
报 T1135、T1142;有漏报的,评估 VDP,趁还算“主动”时申请 |
下次申报前 |
| 加拿大的裸信托安排 |
判断是否属于豁免情形 |
2027-03-31 |
| 美国继承人收到外国遗赠 |
来自同一非居民外国人或外国遗产(连同其关联人)一年合计超过 10 万美元的,报 3520 |
次年 4 月 15 日 |
| 所有内地保单 |
检查受益人指定:写姓名和份额;离婚后更新;尽量不写“法定”(写“法定”时保险金不属遗产,但要先证明法定继承人范围,跨境取证慢);安排投保人先于被保险人死亡时保单由谁承接 |
现在 |
| 家庭成员去世 |
内地:第一顺位继承人申请“已故人士金融账户查询”(2026-08-21 起全国推广,可查到保单;浙江试点最长 15 个工作日反馈,全国时限未见规定);香港:按清单逐家自查保单;美国:死者为 NRA 的,9 个月内报 706-NA 并申请转移证明;安大略:证书签发后 180 天内提交遗产信息申报 |
按各地期限 |
10.4 最建议的做法
- 保障先于储蓄。 为跨境家庭成员配足有效指定受益人的保障型寿险和重疾险,签发地按受益人所在国和资金来源选择。这是这些工具中唯一在四地都站得住的部分。
- 储蓄型保单限量。 只动用 15 年以上确定不用的资金,按保证现金价值决定买多少,把非保证部分当作额外收益而不是计划的一部分。中国居民兑现时预留 20%;美国人和加拿大居民原则上不再新增外国储蓄型保单。
- 信托为控制而设。
- 中国居民优先考虑境内保险金信托或家族信托。它们的税务空白是现状,不是承诺。
- 离岸信托只在有真实跨境需要时设立,例如境外上市股权、境外受益人。设立前把第 21 号公告和受益人所在国的规则放在一起算账,并由专业受托人独立决策。
- 现有离岸信托不要拖。 在 2026-10-21 前完成申报缴纳,不能只作出决定(官方未公布截止日,按“开始的当日不计入”推算为 2026-10-22)。在窗口内申报缴纳的,不加收滞纳金;逾期的,加收滞纳金,可能被认定偷税,而 CRS 已让信息不对称基本消失。
- 身份变化之前处理。 移居美国或加拿大之前,先处理保单和信托。移居之后的每一种处理方式,都要同时面对两国的税。
- 中国居民父母有美国子女的:
- 美国资产不放在父母名下;
- 用合法境外资金,为父母本人投保美国寿险;
- 从境外账户向子女赠与,子女按规定报 3520。
- 书面、留痕、自己核实。 对任何“免税”“隔离”“保证”的说法,都要求对方写明依据和适用条件。
10.5 表 10-3 最常见的坑
| 坑 |
后果 |
依据 |
| 债务或诉讼出现后,才变更投保人或设立信托 |
可被撤销;深圳 W 某某案撤销了投保人变更 |
第六章 表 6-1 |
| 受益人写了姓名和身份关系,离婚后没有更新;或受益人先于被保险人死亡,又没有其他受益人 |
视为未指定受益人,保险金作为被保险人遗产,可用于清偿其债务(司法解释(三)第 9 条第(三)项;保险法第 42 条)。写“法定”的不在此列:以法定继承人为受益人,保险金不属遗产,但要先证明继承人范围 |
第四章 4.3 |
| 委托人自任信托下公司账户的唯一签字人,或保留撤换受托人等权力 |
被法院视为委托人自己的资产或“财务资源”(张兰案、Kan Lai Kwan 案) |
第六章 表 6-1 |
| 用便利额度购汇、分拆购汇、地下钱庄或他人代付(境外付外币、境内付人民币)缴港险保费 |
分拆购汇的列入“关注名单”,当年及之后 2 年不享有便利化额度,并可能受行政处罚、计入个人信用记录;地下钱庄和境内外对敲属于非法买卖外汇,外汇局可给予警告、没收违法所得、处违法金额 30% 以下罚款,情节严重的处 30% 以上至等值罚款,构成犯罪的追究刑事责任(外汇管理条例第四十五条);保单也可能因资金来源受到反洗钱审查(推断) |
第六章 表 6-1;第九章 |
| 在内地签港险,或把保费交给个人 |
内地监管视为不受法律保护的“地下保单”,香港保监局提醒可能影响保单效力;资金可能无法转交保险公司 |
第九章 表 9-1 |
| 先移居美国或加拿大,再处理保单 |
两国同时征税,成本算法对不齐 |
第五章 5.4;第十章 表 10-2 |
| 错过第 21 号公告的 90 日窗口 |
加收滞纳金,可能被认定偷税 |
第五章 5.2 |
| 中国居民与非居民家属共同出资设立离岸信托 |
视为全部由居民装入(第九条) |
法规库 |
| 非居民长辈设立的信托,由居民子女实际控制,或借钱给居民子女、让其无偿使用信托房产 |
视为居民装入(第八条),或视为分配(第十二条【单次抽取】) |
同上 |
| 让美籍子女做外国保单的被保险人 |
保费每年缴 1% 消费税(§4372(e) 看被保险人);子女日后成为持有人或受益人时,美国税务问题转到子女身上(推断) |
§4371 |
| 加拿大籍子女向长辈的非居民信托出资、借款或担保 |
子女成为出资人,信托可能被视为加拿大居民信托 |
Segal GCSE |
| 用美籍子女名义代父母在得克萨斯州买房 |
有被认定为受指定国家个人控制的风险;罚则为民事罚款(25 万美元与市值 50% 中的较高者)、法院可指定接管人强制出售,故意或明知违法取得的构成州监狱重罪 |
第八章 8.3 |
| 保费融资使用浮动利率,而且没有做加息测试 |
负利差、被追加抵押、被强制退保 |
第五章 表 5-2 |
| 只看演示 IRR |
对保证部分和打折后的回报没有概念 |
第五章 5.7 |
边界 — 教育性内容,不构成法律、税务、投资或保险意见;个案请咨询持牌专业人士。
