
简答
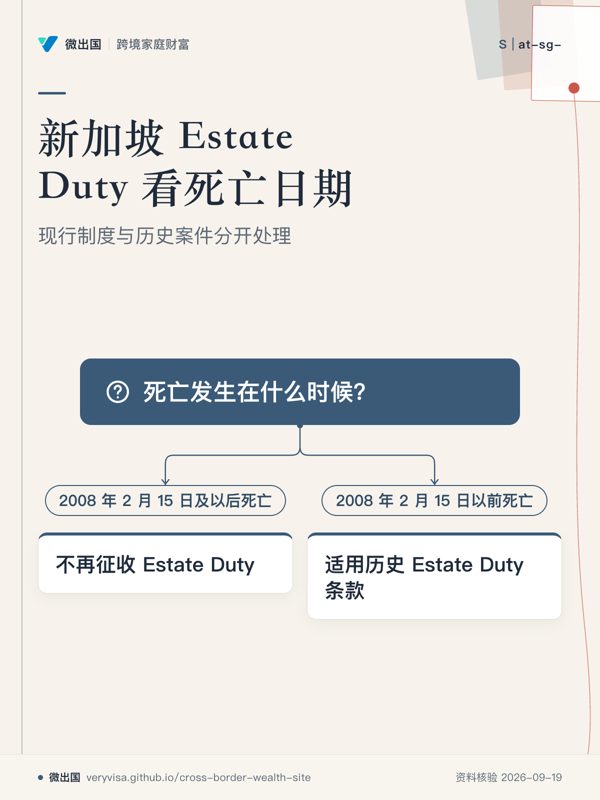
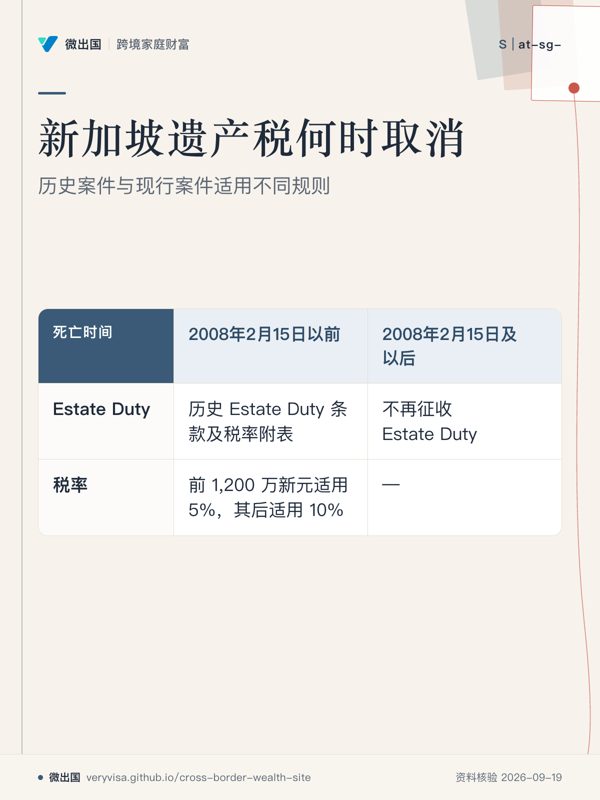
- 新加坡现行 Estate Duty 已取消,适用于 2008 年 2 月 15 日及以后死亡的人。1
- 2008 年的《Estate Duty (Abolition) Act 2008》规定,该法自 2008 年 2 月 15 日起生效,并将 Estate Duty Act 的适用范围限定为 2008 年 2 月 15 日以前死亡的人。2
- 死亡后遗产继续产生的租金、利息、部分股息等属于 estate income(遗产收入),仍可能产生所得税申报义务。3
- CPF、保险、房产、证券等资产的身故后处理仍受各自的指定、产权结构、遗嘱及 probate(遗嘱认证/遗产管理)规则影响,取消遗产税并不会自动改变资产如何转给继承人。4
- 新加坡境内没有 Estate Duty,并不能消除美国、加拿大等其他法域针对特定资产、税务身份或死亡时资产处置产生的税务影响。56
2026 年 9 月现状
1.新加坡 Estate Duty 的现行规则
新加坡 Estate Duty 已取消,对 2008 年 2 月 15 日及以后死亡的人不再征收 Estate Duty。1
法律依据是《Estate Duty (Abolition) Act 2008》;该法规定其生效日为 2008 年 2 月 15 日,并新增 Estate Duty Act 第 2A 条,规定原 Estate Duty Act 只适用于 2008 年 2 月 15 日以前死亡的人。2
截至 2026 年 9 月,IRAS(Inland Revenue Authority of Singapore,新加坡国内税务局)的现行 Estate Duty 页面仍明确写明:“Estate Duty has been removed for deaths on and after 15 February 2008.”1
状态:已生效。
生效日:2008 年 2 月 15 日。2
适用层级:新加坡国家层面的税制。2
2026 年是否有重新征收 Estate Duty 的官方新法:现有新加坡官方税务及法规页面显示,Estate Duty 对 2008 年 2 月 15 日及以后死亡者仍处于取消状态。12
因此,编辑线索中的核心日期是准确的:2008 年 2 月 15 日及以后死亡适用取消后的制度。12
2.2008 年以前死亡的历史遗产税规则仍保留在法律体系中
现行《Estate Duty Act 1929》仍能看到针对 2008 年 2 月 15 日以前死亡者的历史 Estate Duty 条款及税率附表;第五附表明确对应“2008 年 2 月 15 日以前”的死亡情形。7
2008 年新加坡财政预算文件说明,当时原有 Estate Duty 对符合条件的遗产征税,改革前的现行税率为应税资产前 1,200 万新元适用 5%,其后适用 10%;政府随后宣布取消对 2008 年 2 月 15 日及以后死亡者的 Estate Duty。8
状态:历史规则,仅针对符合条件的 2008 年 2 月 15 日以前死亡案件。
适用层级:新加坡国家层面的历史税制。7
因此,今天查询 IRAS 的 Estate Duty 页面时仍会看到税率、免税额、遗产清税等旧制度资料,这些页面主要用于处理历史死亡案件,并不意味着 2026 年仍存在一般性的 Estate Duty 征收。19
3.取消 Estate Duty 后,遗产仍可能产生所得税
死亡时形成的 estate(遗产)如果在死亡后继续产生收入,例如出租物业产生租金、金融资产产生某些收入,相关收入可能属于 estate income(遗产收入)。IRAS 规定,从死亡日后的第二天开始至遗产管理结束期间,由遗产资产产生的收入属于 estate income。3
遗产的 administrator、executor 或 trustee 需要按照适用规则申报遗产收入;IRAS 规定 Form T 应由遗产的 legal personal representative(遗产法定个人代表)或 trustee 提交。10
状态:已生效。
关键时间点:遗产收入计算从死亡日后的第二天开始。10
这里涉及的是 Income Tax(所得税),税基是死亡后遗产继续产生的收入,而不是对死亡时整个遗产价值征收 Estate Duty。3
4.死亡前的所得税义务仍需处理
一个人在死亡前已经取得的应税收入仍属于其生前所得税事项。IRAS 的死亡纳税人指引要求申报死亡日前已经取得的相关收入;死亡时尚未结清的税务负债,应由遗产资产承担。11
状态:已生效。
适用对象:死亡前存在未完成纳税义务的个人及其遗产。11
因此,家庭做遗产规划时至少要把“死亡时有没有 Estate Duty”和“死亡前后有没有 Income Tax”分开处理。311
5.遗产管理仍然存在,即使没有 Estate Duty
新加坡法院说明,遗产包括死者留下的钱、房地产、金融证券、个人物品等资产以及债务;遗产需要依照法律进行管理和分配。12
有有效遗嘱时,通常由遗嘱指定的 executor 申请 Grant of Probate(遗嘱认证授予);没有有效遗嘱时,则可能需要申请 Grant of Letters of Administration(遗产管理授予)。1213
部分资产可以按照自身制度处理。例如,有有效 CPF nomination(公积金受益人指定)时,CPF 储蓄按照指定比例支付给 nominees;部分有有效 nomination 的保险也可以按照保险指定直接向受益人支付。1412
状态:已生效。
这意味着“没有遗产税”和“死亡后什么手续都没有”属于两个不同问题。
6.CPF、保险、房产和其他资产不能只用“遗产税”一个概念处理
CPF Board 明确规定,有有效 CPF nomination 时,普通账户、特别账户、保健储蓄账户、退休账户中的 CPF savings,以及 CPF LIFE premium balance 等按照 nomination 分配;部分资产则不在 CPF nomination 范围内。14
例如,使用 CPF 储蓄购买的房产,其死亡后的处理取决于产权形式;Joint Tenancy(联权共有)和 Tenancy-in-Common(按份共有)产生不同法律结果。14
新加坡法院也列出部分可能无需 Grant 的资产,包括特定情况下的 CPF、无抵押的联权共有 HDB flat,以及部分有 nomination 的保险。12
状态:已生效。
所以,对华人家庭而言,“新加坡没有遗产税”解决的是一个税种问题,不能直接回答“我的 CPF、保单、房子、股票最后给谁、怎么拿到、要不要 probate”。
历史与变更
| 时间 | 变化 | 当时的规则 → 现在的规则 | 来源 |
|---|---|---|---|
| 1929 年 | 新加坡建立 Estate Duty 法律框架 | 《Estate Duty Act 1929》建立死亡财产征收 Estate Duty 的法律制度 → 现行法律仍保留历史制度文本,但适用范围已被 2008 年修法限制 | 7 |
| 1984 年以前 | 历史最高税率较高 | 2008 年财政预算回顾指出,新加坡 Estate Duty 的最高税率在 1984 年以前曾达到 60% → 后来逐步降低 | 8 |
| 1996 年 2 月 28 日 | Estate Duty 税率表进入新的历史阶段 | 《Estate Duty Act》现行历史附表把 1996 年 2 月 28 日至 2008 年 2 月 15 日列为一段独立税率期间 → 该税率表现在仅用于历史死亡案件 | 7 |
| 2008 年 2 月 15 日 | Estate Duty 取消 | 对 2008 年 2 月 15 日及以后死亡者征收 Estate Duty → 现行规则继续维持取消状态 | 28 |
| 2026 年 9 月 | 现行官方状态 | IRAS 当前页面继续明确 Estate Duty 对 2008 年 2 月 15 日及以后死亡者已经取消 → 2026 年没有发现官方已生效的重新征收 Estate Duty 措施 | 1 |
常见误区
| 常见说法 | 实际情况 | 依据 |
|---|---|---|
| “新加坡没有遗产税,所以父母去世后所有资产都不用再处理税务。” | Estate Duty 已取消,但死亡前所得税、死亡后遗产收入以及特定资产产生的其他税务事项仍可能存在。 | 311 |
| “没有遗产税,所以 CPF 一定按照遗嘱分配。” | 有效 CPF nomination 时,CPF savings 按 nomination 指定比例支付;没有 nomination 时,CPF Board 按相关法定程序处理。 | 1415 |
| “把新加坡房子留给孩子,取消遗产税就代表房产转移完全没有其他税务问题。” | 死亡后的房产处理还涉及产权形式、遗产管理、房地产税务及具体转移方式;某些后续转移可能涉及印花税规则。 | 1217 |
| “新加坡没有遗产税,所以美国公民住在新加坡也不用考虑美国 Estate Tax。” | 美国公民的美国 Estate Tax 规则可以延伸至其全球资产;非美国公民、非美国居民也可能因美国境内资产受到美国 Estate Tax 规则影响。 | 56 |
| “遗产税取消后,遗嘱和 Probate 就没有必要了。” | 遗产仍需依法管理和分配;有遗嘱与无遗嘱对应不同的 probate/administration 程序。 | 1213 |
算一算
本题不采用现行 Estate Duty 数字进行计算,因为对 2008 年 2 月 15 日及以后死亡者,现行 Estate Duty 税额为零,继续套用历史税率容易把历史制度误读为当前规则。IRAS 明确规定 Estate Duty 已对该日期及以后死亡者取消。1
如果需要计算某个家庭实际死亡后的税务成本,应分别建立至少三个计算层:
- **新加坡 Estate Duty:**2008 年 2 月 15 日及以后死亡,现行 Estate Duty 不征。1
- **死亡前所得税:**检查死者截至死亡日已经产生的应税收入及未缴税款。11
- **死亡后遗产收入:**检查死亡日后遗产继续产生的租金、利息、股息等收入及 Form T 申报义务。310
跨境衔接
**美国:**新加坡取消 Estate Duty 后,美国一侧仍可能单独产生 Estate Tax;美国公民的 Estate Tax 规则涉及全球资产,而非美国公民、非美国居民也可能因美国境内资产受到美国 Estate Tax 规则影响。56相关后续题:L2-23、L2-30、L3-04、L3-08、L3-11、L3-03。
**加拿大:**加拿大采用不同的死亡税务机制,CRA 对死亡时资本财产通常适用 deemed disposition(视同处置)规则,可能在死者最终报税表中产生资本利得;因此,新加坡 Estate Duty 为零与加拿大死亡税务结果是两套制度。18相关后续题:L2-24、L2-25、L3-08、L3-11、L3-03。
**墨西哥:**新加坡一侧的 Estate Duty 取消后,涉及墨西哥税务居民、墨西哥资产或移居墨西哥后的家庭,仍需按照墨西哥当地继承、所得及资产规则单独判断。相关后续题:L2-26。
**香港:**香港同样已取消 Estate Duty,香港税务机关确认 Revenue (Abolition of Estate Duty) Ordinance 2005 自 2006 年 2 月 11 日起生效;因此,新加坡与香港都属于现行 Estate Duty 已取消的法域,但两地的遗产管理、资产转移及其他税种仍分别适用各自规则。19相关后续题:L2-19、L2-20、L3-04、L3-11、L3-09。
**新加坡与中国大陆:**新加坡取消 Estate Duty 只决定新加坡这一法域的 Estate Duty 结果;家庭成员、资产所在地和继承人所在法域改变后,需要进一步判断中国大陆一侧的税务及资产转移规则。相关后续题:L2-11、L2-12、L3-09、L3-11。
什么时候必须找专业人士
- 遗产同时包含新加坡、中国大陆、香港、美国、加拿大等多个法域的房产、证券、公司股权、保单或信托时,应找熟悉跨境遗产规划的新加坡执业律师,并由相关法域税务专业人士分别确认税务后果。
- 死者或继承人涉及美国公民、美国长期居民、美国境内证券或房地产时,应找美国 Estate Tax 专业人士核查 Form 706/706-NA、美国境内资产及适用税收协定问题。56
- 家庭持有大量保险、指定受益人、CPF nomination 或复杂信托安排时,应分别咨询新加坡持牌保险顾问、合资格信托服务机构及遗产律师,核对 nomination、trust、will 与实际资产所有权是否一致。
- 遗产包含新加坡住宅、商业房地产或复杂产权结构时,应由新加坡房地产/遗产律师及税务专业人士核对产权、probate、印花税及死亡后的房地产税务处理。
待核实与边界
- **事项:**截至 2026 年 9 月,新加坡官方现行资料仍确认 2008 年 2 月 15 日及以后死亡者的 Estate Duty 已取消;未发现 2025–2026 年官方公布重新征收 Estate Duty 的已生效措施。12
- **事项:**2008 年 2 月 15 日以前死亡的历史 Estate Duty 案件仍可能涉及历史申报、评税、利息及遗产清税程序;具体金额需依据死亡日期及当时法律计算。9
- **事项:**死亡后的遗产收入是否实际产生税款,取决于遗产资产、收入性质、适用免税或豁免及遗产管理期间等具体事实。310
- **事项:**跨境家庭最终税负取决于死者身份、税务居住/domicile、资产所在地、继承人身份、产权结构、信托和保险安排;新加坡 Estate Duty 的取消本身无法确定其他法域的税务结果。5618
- **事项:**中国大陆、墨西哥具体继承税务结果属于当地法律问题,应依据相应主管机关及个案事实另行确认。
- **事项:**2008 年财政预算文件的现行 MOF PDF 路径未能核验到对应原文;本篇保留其中历史税率表述,依据新加坡财政预算 2008 年演讲的档案馆存档原文,该原文记载最高税率在 1984 年以前曾为 60%,当时税率为应税资产前 1,200 万新元 5%、其后 10%。8