核心问题如何持续管理并转介?
学习目标搭建家庭 Dashboard;生成年度申报日历;建立转介地图与年度家庭会议议程。
时间轴0–15′ Dashboard 字段 · 15–35′ 年度日历 · 35–50′ 转介地图与执业范围 · 50–60′ 年度家庭会议与结业。
Dashboard 字段人员|国籍/移民身份|税务居民状态|住所|资产(国家/类型/成本/FMV)|持有主体|文件(遗嘱、POA、受益人指定、Apostille)|申报(美国:1040/8843/3520/FBAR/8938/706-NA/709-NA;加拿大:T1/T1135/T3)。
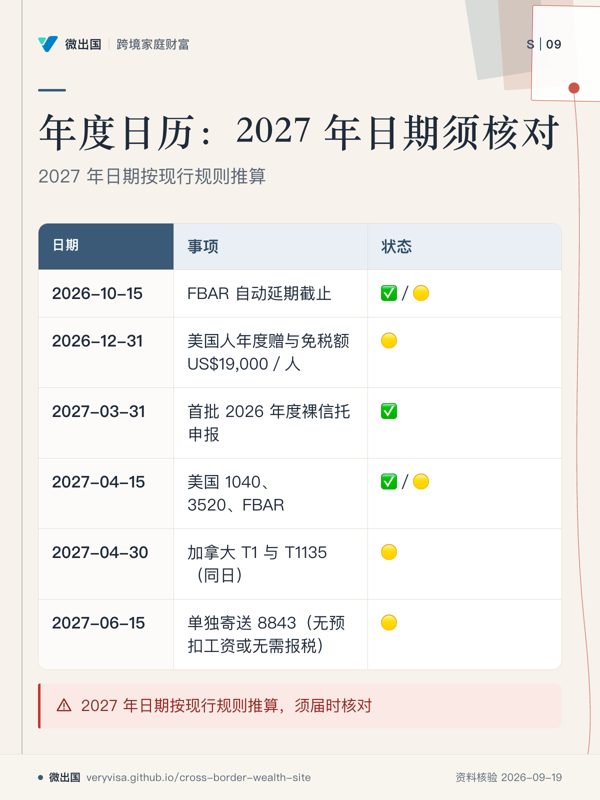
年度日历(2027 年日期按现行规则推算,须届时核对)
| 日期 | 事项 | 状态 |
|---|---|---|
| 2026-10-15 | 已延期的 2025 年度美国 1040 与 3520;FBAR 自动延期截止 | ✅已核对/🟡须复核 |
| 2026-12-31 | 美国人年度赠与免税额 US$19,000/人(2026);加拿大年内实现事项 | 🟡须复核 |
| 2027-03-31 | 加拿大 T3(12/31 年终);首批 2026 年度裸信托申报 | ✅已核对 |
| 2027-04-15 | 美国 1040、3520、FBAR;1040-NR(有预扣工资者)附送 8843 | ✅已核对/🟡须复核 |
| 2027-04-30 | 加拿大 T1 与 T1135(同日) | 🟡须复核 |
| 2027-06-15 | 单独寄送 8843(无预扣工资或无需报税);加拿大自雇者 T1 | 🟡须复核 |
| 死亡后 9 个月 | 706-NA(4768 可展期 6 个月) | ✅已核对 |
| 加拿大死亡后 | 终期 T1:1/1–10/31 死亡,次年 4/30;11/1–12/31 死亡,死后 6 个月 | 🟡须复核 |
成为美国居民之后的年度清单(S1 预告,须由 CPA/EA 确认)⚠️未核对:1040;FBAR;8938;8621(PFIC);3520(如适用)。
年度家庭会议议程(30 分钟)
- 身份变化:签证、居民状态、婚姻、出生;
- 资产变化:新增、处置、价值;
- 文件到期与更新:遗嘱、POA、受益人指定;
- 本年申报日历与责任人;
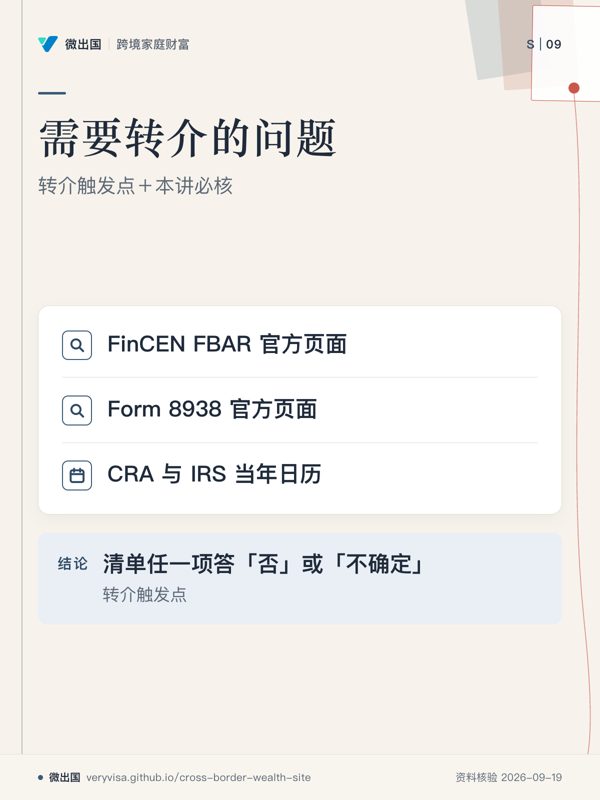
- 需要转介的问题。
结业自评清单(8 项)
- 家里每位成员的四种身份是否已登记?
- 每项资产的所在国、持有主体、成本与市值是否已登记?
- 是否持有美国 situs 资产?是否知道 US$60,000 门槛,以及条约抵免以申报为前提?
- 孩子距离成为美国税务居民还有几个日历年?
- 未来 12 个月是否可能发生触发 3520 的跨境赠与?
- 遗嘱、EPOA、Representation Agreement、受益人指定是否有效,并已分国核对?
- 年度申报日历是否已指定责任人?
- 转介清单是否已建立并有联系人?
转介触发点清单任一项答“否”或“不确定”。
本讲必核FinCEN FBAR 与 Form 8938 官方页面;CRA 与 IRS 当年日历。