
简答
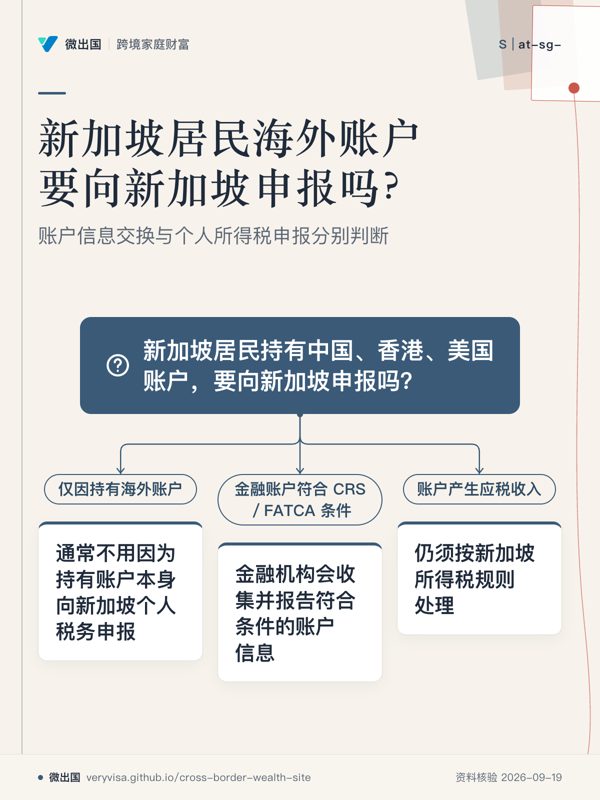
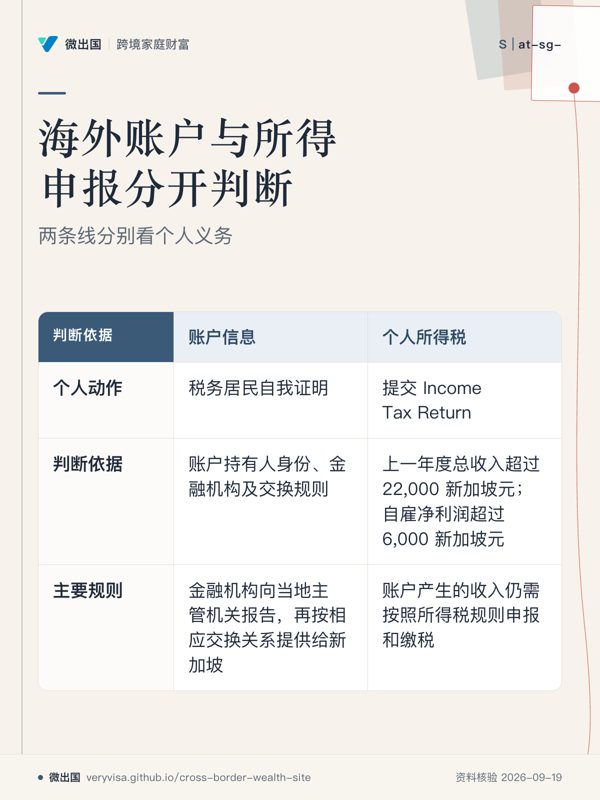
- 个人通常没有一张“海外账户申报表”需要主动交给 IRAS(新加坡税务局);CRS/FATCA 的主要报告义务落在金融机构,而个人需要正确完成金融机构要求的税务居民自我证明(self-certification)。1
- 中国和香港均实施 CRS,并与新加坡存在相应的 AEOI(Automatic Exchange of Information,金融账户自动信息交换)交换关系。因此,中国、香港金融机构在符合当地 CRS 规则的情况下,可以识别新加坡税务居民账户并向当地主管机关报告,再按适用交换关系提供给新加坡;新加坡自己的 2025 年 Reportable Jurisdictions 名单只用于确定新加坡金融机构需要向 IRAS 报告哪些司法管辖区税务居民账户。26
- 美国账户适用的是另一套机制;新加坡与美国的互惠 FATCA Model 1 协议自 2021 年 1 月 1 日生效,美国金融机构持有的新加坡居民相关账户信息可以按照协议向新加坡提供。3
- 账户申报和收入申报是两条线;新加坡税务居民通常对新加坡来源收入纳税,而一般情况下境外来源收入汇入新加坡也享有豁免,但存在法定例外。4
- 是否需要提交个人所得税申报表,要看个人的所得和 IRAS 的申报通知,而不是看名下有多少个海外账户;2026 纳税季的一般门槛包括上一年度总收入超过 22,000 新加坡元、自雇净利润超过 6,000 新加坡元,或收到 IRAS 的申报通知。5
2026 年 9 月现状
1.CRS(Common Reporting Standard,共同申报准则)要求金融机构识别客户的税务居民身份,并对可报告账户进行年度报告。新加坡自 2018 年 9 月开始与伙伴司法管辖区交换 CRS 金融账户信息;Reporting SGFI(需报告的新加坡金融机构)向 IRAS 提交报告,IRAS 再向适用的交换伙伴提供相关信息。6
2.个人客户面对 CRS 的核心动作是填写准确的税务居民自我证明,而不是自行向 IRAS 报一份海外账户清单。对个人而言,有效 CRS self-certification 通常包括姓名、居住地址、所有税务居民司法管辖区、各司法管辖区的 TIN(Tax Identification Number,税务识别号)以及出生日期;金融机构还可以要求解释或提供文件验证资料。1
3.如果税务居民身份发生变化,应及时更新金融机构资料。IRAS 明确要求账户持有人在情况变化可能影响税务居民身份时通知金融机构,例如长期派驻其他司法管辖区;故意提供虚假的税务居民身份资料,最高可面临 10,000 新加坡元罚款、2 年监禁,或两者并处。7
4.截至 2026 年适用的 2025 年 CRS 报告名单,中国和香港均属于新加坡的 Reportable Jurisdictions(可报告司法管辖区)。IRAS 于 2026 年 2 月 2 日更新的 2025 年报告名单列有 China(CN)和 Hong Kong(HK),并规定新加坡 Reporting SGFIs 就 2025 年相关报告信息于 2026 年 5 月 31 日前提交。这里的“Reportable Jurisdiction”是从新加坡金融机构向 IRAS 报告的方向定义的,不能单独证明中国或香港金融机构会向新加坡交换账户信息。2
5.因此,新加坡税务居民在中国银行、香港银行或其他受 CRS 覆盖的金融机构持有金融账户时,应分别判断当地金融机构的报告义务及中国/香港与新加坡之间的 AEOI 交换关系。中国官方 CRS 资料显示,中国已实施 CRS,并将新加坡列为交换伙伴;香港税务局的 Reportable Jurisdictions 名单也将 Singapore 列为可报告司法管辖区。符合当地报告条件的账户,才可能由当地金融机构向当地主管机关报告,再按相应交换关系提供给新加坡。是否实际报告还取决于账户类型、账户持有人身份、金融机构是否属于报告机构以及适用的尽职调查和交换规则。61718
6.美国与中国、香港的机制需要分开看。美国不是按 CRS 机制处理这套信息交换,而是通过 FATCA(Foreign Account Tax Compliance Act,美国海外账户税收合规法)以及新加坡—美国政府间协议实施自动交换;新加坡与美国的互惠 FATCA Model 1 IGA(政府间协议)于 2021 年 1 月 1 日生效。3
7.美国金融机构持有的新加坡居民相关账户属于新加坡—美国互惠 FATCA 信息交换框架的一部分。协议文本说明,美国收集由美国金融机构维护、由新加坡居民持有的特定账户信息,并承诺与新加坡交换该信息;具体报告范围仍由协议定义的金融账户、账户持有人和尽职调查规则决定。3
8.FATCA 对个人的 self-certification 与 CRS 有交叉,但判断条件不同。新加坡金融机构在 FATCA 下需要识别 Specified U.S. Person(特定美国人士),个人可能被要求填写美国国税局 W-8 或 W-9 表格;FATCA 的核心识别对象是美国公民、美国税务居民等符合定义的美国人士,而不是所有拥有美国账户的新加坡居民。8
9.2026 年新加坡 FATCA 的机构报告期限仍是次年 5 月 31 日。Reporting SGFI 对相关年度的 FATCA return,包括适用时的 nil return(零申报),均须在下一日历年度 5 月 31 日前提交;2026 年 IRAS 日历列明 2026 年 5 月 31 日为 FATCA return 提交日。9
10.2026 年 FATCA 的主要变化之一属于金融机构报告技术与法规层面的更新,而不是新增一张由普通个人填写的海外账户申报表。IRAS 于 2026 年 3 月 9 日公布,从 2027 年 1 月 1 日起 FATCA XML return 使用 XML Schema 2.0.1;2026 年 8 月 11 日又公布对 2020 年 FATCA Regulations 的修订。10
11.2026 年 CRS 也发生了重要制度更新,但完整的 Amended CRS(修订后的 CRS)交换预计从 2028 年开始。新加坡已将 OECD 于 2023 年 6 月 8 日通过的 Amended CRS 纳入国内法规框架,2026 年 8 月 11 日公布相应修订法规;IRAS 表示 Amended CRS 要求自 2027 年 1 月 1 日起生效,并预计 2028 年开始进行修订 CRS 下的信息交换。11
12.2027 年 CRS XML Schema 3.0 的变化会影响金融机构收集和报告数据,但不能理解成 2026 年普通个人突然增加了一项“海外账户自行申报”。IRAS 已规定 Reporting SGFIs 从 2027 年 1 月 1 日起使用 CRS XML Schema 3.0;对于 2027 年及以后报告年度,报告资料还将包含与有效 self-certification 有关的新数据元素。12
13.个人所得税申报是另一套规则。新加坡税务居民通常就新加坡来源收入纳税;一般情况下,境外来源收入收到或汇入新加坡属于非应税范围,但通过新加坡合伙企业取得、与新加坡雇佣关系相关的境外工作收入、某些新加坡业务相关境外收入等属于法定例外。4
14.因此,中国、香港、美国账户的“本金余额”与账户产生的“收入”应分别判断。单纯持有海外银行或证券账户不会因为 CRS 本身自动产生一项新加坡个人所得税;但如果账户产生的收入属于新加坡应税收入,仍需按照所得税规则申报和缴税。4
15.2026 年个人所得税申报表的通常申报条件,以 2025 年所得为基础。IRAS 规定,2026 纳税季一般在上一日历年度总收入超过 22,000 新加坡元、上一年度自雇净利润超过 6,000 新加坡元,或者属于非居民但取得新加坡来源收入时需要提交 Income Tax Return;收到 IRAS 申报通知的人,无论收入金额如何,也需要按照通知处理。5
16.个人所得税申报期限与 CRS/FATCA 金融机构报告期限也不同。2026 年个人所得税申报通常须在 2026 年 4 月 18 日前完成,而 Reporting SGFI 的 CRS 和 FATCA 年度报告期限为 2026 年 5 月 31 日;两个日期针对不同主体和不同制度。59
17.新加坡个人若因同一项收入在境外和新加坡均产生税负,可能适用 foreign tax credit(外国税收抵免)。IRAS 规定,新加坡税务居民申请外国税收抵免通常需要满足相关所得在外国已经缴税或应缴税、该所得同时属于新加坡应税所得等条件,抵免额一般受实际外国税额及相应新加坡税额限制。13
18.适用层级方面,本文讨论的 CRS、FATCA 和个人所得税均属于新加坡中央政府税务及国际税务合规制度,而不是省、市或州级制度。新加坡不存在加拿大式省级所得税层级,因此判断账户信息交换和个人所得税时主要看新加坡中央法律、IRAS 规则及相关国际协议。63
历史与变更
| 时间 | 变化 | 当时的规则 → 现在的规则 | 来源 |
|---|---|---|---|
| 2017 年 1 月 1 日 | 新加坡 CRS 账户尽职调查制度启动 | 新账户开始要求金融机构通过 self-certification 收集税务居民信息 → 2026 年仍由 Reporting SGFI 按 CRS 进行尽调和报告 | 14 |
| 2018 年 9 月 | 新加坡开始 CRS 自动交换 | 新加坡进入 CRS 自动交换阶段 → 截至 2026 年仍持续与适用交换伙伴交换 | 6 |
| 2021 年 1 月 1 日 | 新加坡—美国互惠 FATCA IGA 生效 | 原非互惠 FATCA 架构 → 互惠 Model 1 自动交换框架生效 | 315 |
| 2025 年报告年度至 2026 年 2 月 2 日 | CRS 2025 报告司法管辖区名单更新 | Reporting SGFI 按 2025 年报告年度名单提交 → 中国、香港列入新加坡 2025 年可报告司法管辖区;该名单用于新加坡金融机构向 IRAS 报告的方向 | 2 |
| 2026 年 8 月 11 日 | 新加坡完成 Amended CRS 国内法规更新 | 原 CRS 规则继续适用于现阶段报告 → Amended CRS 国内法规已公布,相关要求自 2027 年 1 月 1 日起生效,预计 2028 年开始修订 CRS 交换 | 11 |
| 2026 年 8 月 11 日 | FATCA Regulations 修订 | 现行 FATCA 报告框架继续执行 → 2026 年已完成法规修订,2027 年还将切换 FATCA XML Schema 2.0.1 | 10 |
常见误区
| 常见说法 | 实际情况 | 依据 |
|---|---|---|
| “我在中国、香港、美国有银行账户,所以每年要把所有账户余额主动报给 IRAS。” | CRS/FATCA 的自动信息交换主要由金融机构执行;个人承担的是如实提供税务居民身份、自我证明及相关资料,并按个人所得税规则申报应税收入。 | 16 |
| “银行让我填 CRS 表,就是新加坡政府要我缴这笔钱的税。” | CRS self-certification 用于确定税务居民身份和金融账户信息交换;是否产生所得税,要另按新加坡所得税规则判断。 | 14 |
| “有美国账户就一定触发新加坡 FATCA 申报。” | FATCA 在新加坡金融机构端重点识别 Specified U.S. Persons;普通新加坡居民持有美国账户这一事实本身,不能单独决定其是否属于 FATCA 报告对象。 | 8 |
| “CRS 会把所有海外资产都自动报告给新加坡。” | CRS 针对符合定义的 Financial Accounts(金融账户)及其报告信息;适用范围由账户类别、金融机构身份、账户持有人身份和交换关系共同决定。 | 62 |
| “账户里的本金要缴新加坡所得税。” | 新加坡所得税主要针对应税所得;一般情况下,境外来源收入收到新加坡也属于非应税范围,但法律列出的例外需要单独判断。 | 4 |
| “CRS 报告了我的账户,所以我必须在新加坡报个人所得税。” | CRS 信息交换与个人所得税申报分别运行;个人是否需要提交 Income Tax Return,要看所得、收入性质以及 IRAS 的申报通知。 | 56 |
算一算
假设一名新加坡税务居民在 2025 年只有一份新加坡雇佣收入,全年总收入为 30,000 新加坡元,同时持有中国和香港银行账户,但这些账户只有存款本金,没有产生属于新加坡应税范围的收入。
第一步,判断个人所得税申报义务:30,000 新加坡元高于 IRAS 对 2026 纳税季规定的 22,000 新加坡元一般申报门槛,因此通常需要提交 YA 2026 Income Tax Return。5
第二步,判断中国、香港账户本金是否因为 CRS 进入个人所得税计算:CRS 的功能是金融账户信息自动交换,账户信息报告与所得税计税属于不同制度;仅凭账户存在这一事实,不能把账户本金直接作为所得加入个人所得税。6
第三步,判断中国、香港金融机构的信息交换:不能仅依据新加坡 2025 年 Reportable Jurisdictions 名单作出这一结论。该名单证明的是中国、香港税务居民账户属于新加坡 Reporting SGFIs 对 IRAS 的报告范围;对于反向交换,中国官方资料确认新加坡属于中国 CRS 交换伙伴,香港税务局也将新加坡列为其可报告司法管辖区,因此符合当地规则的中国、香港金融账户可能进入当地 AEOI 体系并按适用交换关系提供给新加坡。21718
第四步,如果账户后来产生利息、股息、租金或其他收入,则需要进一步判断该收入属于境外来源收入、是否属于新加坡法定应税例外,以及是否存在外国税收抵免问题;不能仅凭“钱一直留在海外”决定税务结果。413
跨境衔接
美国:美国账户同时涉及 FATCA 和美国自身税务规则;新加坡与美国的互惠 FATCA IGA 已自 2021 年生效,美国金融机构与新加坡金融机构承担不同方向的信息交换责任。美国公民或美国税务居民还会进入美国全球所得及海外账户申报体系,相关问题见 L2-30 美国公民住新加坡,CPF、保险、信托和银行账户怎么报美国税?3
香港:香港税务局将 Singapore 列为香港 CRS 的 Reportable Jurisdiction,因此香港金融机构对符合条件的新加坡税务居民账户存在向香港税务局报告的框架;这与新加坡 2025 年名单将 Hong Kong 列为新加坡 Reporting SGFIs 的 Reportable Jurisdiction 是两个不同方向。符合条件的香港账户是否实际进入交换,仍取决于账户、金融机构、税务居民身份及尽职调查规则。相关衔接问题见 L2-19 香港居民移居新加坡,香港股票、保单和房产怎么处理?218
中国大陆:中国国家税务总局的 CRS 资料显示,中国已实施 CRS,并将新加坡列入交换伙伴范围;因此,中国金融机构对符合条件的新加坡税务居民账户,可以按照中国 CRS 规则向主管机关报告,再按适用交换关系提供给新加坡。中国税务居民身份及中国来源所得仍需按照中国税法单独判断。相关基础问题见 CN-04 中国人取得美国/加拿大国籍或永居后,什么时候不再是中国税务居民?17
加拿大:加拿大属于新加坡 2025 年 Reportable Jurisdiction,意味着新加坡 Reporting SGFIs 对符合条件的加拿大税务居民账户存在向 IRAS 报告的框架;这项名单本身不能单独证明加拿大金融机构会向新加坡交换账户。若要判断加拿大账户的反向交换,应另查加拿大当期 CRS 报告司法管辖区名单及其与新加坡的实际 AEOI 交换关系。2
墨西哥:墨西哥同样列入新加坡 2025 年 Reportable Jurisdiction,意味着新加坡 Reporting SGFIs 对符合条件的墨西哥税务居民账户存在向 IRAS 报告的框架;这项名单本身不能单独证明墨西哥金融机构会向新加坡交换账户。若要判断墨西哥账户的反向交换,应另查墨西哥当期 CRS 报告司法管辖区名单及其与新加坡的实际 AEOI 交换关系。2
新加坡内部衔接:判断一个人究竟是不是新加坡税务居民,应先看 SG-01 新加坡税务居民怎么认定?PR、EP 和公民身份有什么区别?;确定税务居民身份后,再看境外工资、股息和资本利得的税务处理,即 SG-02 新加坡居民的海外工资、股息、资本利得要不要交税?。
什么时候必须找专业人士
- 同时具有新加坡、美国税务居民身份,或曾经是美国公民/绿卡持有人:找熟悉美国国际税务的持牌税务专业人士或跨境税务律师,单独判断 FATCA、美国所得税及美国海外账户申报。
- 中国、香港、新加坡三地税务居民身份存在重叠或年度内发生迁居:找熟悉 CRS、税收协定和居民身份规则的税务师或税务律师,因为 CRS 自我证明必须反映全部相关税务居民司法管辖区。1
- 海外账户包含公司、合伙企业、信托或家族投资实体:找跨境税务律师或专业信托公司判断实体分类、控制人及穿透申报问题;CRS 对 Passive NFE(被动非金融实体)及其 Controlling Persons(控制人)存在额外规则。16
- 海外资产同时涉及保单、信托或复杂投资产品:涉及保险结构的产品判断应由持牌保险顾问配合税务师或律师处理,尤其要区分金融账户报告、所得税以及未来身故/退保的税务问题。
待核实与边界
- 事项:2025 年新加坡 Reportable Jurisdictions 名单能否证明中国、香港金融机构向新加坡交换账户。核查意见成立:该名单只规范新加坡 Reporting SGFIs 向 IRAS 报告中国/香港税务居民账户;反向交换应另以中国、香港的当地名单及实际 AEOI 交换关系为依据。中国官方资料确认新加坡属于中国 CRS 交换伙伴,香港税务局也将新加坡列为可报告司法管辖区。21718
- 事项:2026 年 8 月 11 日 FATCA Regulations 修订的具体条文影响范围。IRAS 已确认修订法规公布,但公开页面的更新摘要未逐项列明全部个人账户层面的变化;具体个案应以 2026 年修订法规及第五版 FATCA e-Tax Guide 为准。10
- 事项:具体某一个中国、香港或美国账户是否会被报告。这取决于金融机构是否属于 Reporting FI、账户是否属于 Financial Account、账户持有人身份及相关尽职调查结果,不能仅凭“银行账户”三个字判断。6
- 事项:美国账户的具体报告结果。新加坡—美国互惠 FATCA IGA 已确认信息交换框架,但实际报告仍取决于协议定义、美国金融机构分类和账户资料。3
- 事项:加拿大、墨西哥账户是否实际向新加坡交换。新加坡 2025 年 Reportable Jurisdictions 名单只能证明新加坡金融机构对加拿大、墨西哥税务居民账户的报告方向;反向交换应以加拿大、墨西哥各自当期 CRS 名单及与新加坡的激活交换关系另行核实。2
- 事项:2027 年以后 Amended CRS 对特定保险、电子货币、数字资产及其他新纳入资产的个案影响。新加坡已公布相关法规,Amended CRS 要求自 2027 年 1 月 1 日起生效,预计 2028 年开始交换;具体产品分类仍需依 IRAS 新规则和金融机构执行资料判断。11