
| 项 | 内容 |
|---|---|
| 状态 | 现行 |
| 最后核实日期 | 2026-09-24 |
以下事项在本报告中已按【未核实】或【不确定】处理,使用前应补充一手来源。
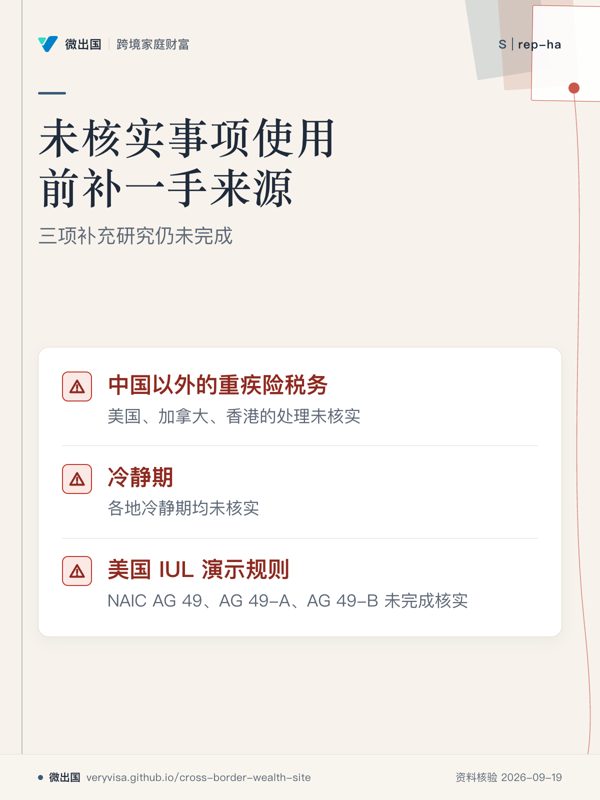
未能完成的三项补充研究:
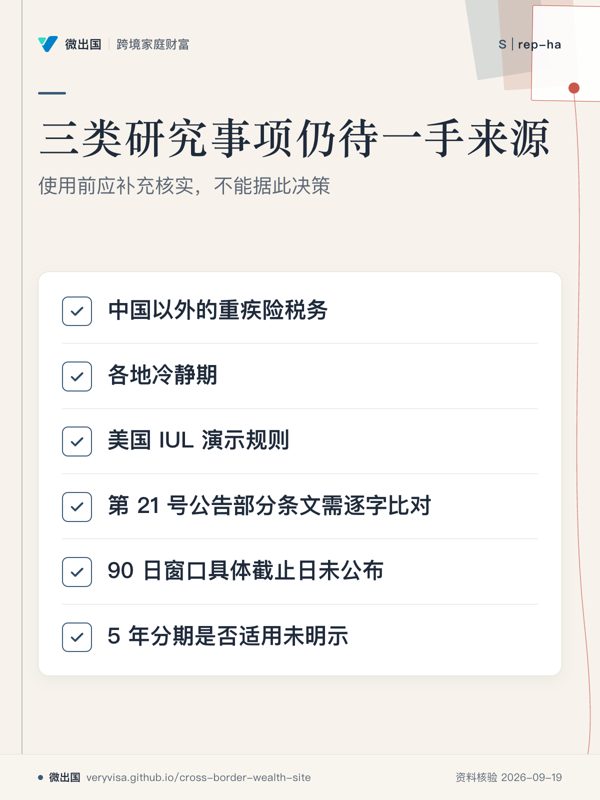
- 中国以外的重疾险税务:美国、加拿大、香港的重疾给付和退还保费附约的税务处理。
- 冷静期:各地冷静期均未核实,业内常见说法为内地一年期以上人身险犹豫期不少于 15 日、香港 21 天、加拿大 10 天、美国各州 10 到 30 天。
- 美国 IUL 演示规则:NAIC AG 49、AG 49-A、AG 49-B 的原文、日期和数值。
第 21 号公告条文:
- 第十二至十六条、第十七条第 8 句只抓取过一次,正式引用前应对照法规库原文逐字比对。
- 90 日窗口的具体截止日官方没有公布(推算为 2026-10-22,本报告按 2026-10-21 准备);《税收征收管理法实施细则》第一百零九条的休假日顺延规定是否适用,也没有说明(见 1.1)。
- 5 年分期是否适用于过渡补税,没有明示。
- “打包”计税按毛收益还是净增值计算,没有明示。
- 保险赔款进入离岸信托后能否继续免税,没有明示。
- 装入非上市资产、保单时的估值口径,没有明示。
- “主要经济利益”的判定标准,没有明示。
境外保险收益: 财新关于北京、杭州个案的原始报道未读到,个案细节未核实;全国性计税细则不存在。
外汇: 保险赔款结汇:实施细则第十条以“投保外汇保险须符合国家规定”为前提,与 2018 年河北分局答复可以互相印证,但银行实际审单口径不确定;境内保险金付给境外受益人后如何汇出,未研究。
法律条文未逐字核实:
- 内地:保险法第 16、42、44 条,民法典第 1133、1141、1145–1149 条,涉外民事关系法律适用法第 9、32–35 条,信托法第 15、52 条,37 号文。
- 香港:《已婚者地位条例》第 13 条。
- 加拿大:ITA 104(4)、148(7)、148(8.1)。
其他:
- 香港:香港保单指定受益人后不进入遗产的一手法条。
- 香港与内地之间:委托公证人渠道;香港附加证明书的出证机关。
- 美国:NRA 父母持有、以美籍子女为被保险人的美国保单,父母去世时是否属于美国境内财产。
- 美国:2024 年外国信托拟议条例的定稿状态。
- 加拿大:非居民信托向加拿大受益人作收入分配和资本分配的税务处理。
- 加拿大:T1142 的完整罚则。
- 新加坡:演示利率现行数值、信托法、理赔实务。
- 专业意见:四大会计师事务所及中伦、汉坤、通商对第 21 号公告的专文未检索到。目前只有金杜一家的完整评论。
- 规模数据:保险金信托规模的统计口径;2025 年内地访客在港新造保费的准确数字。