
简答
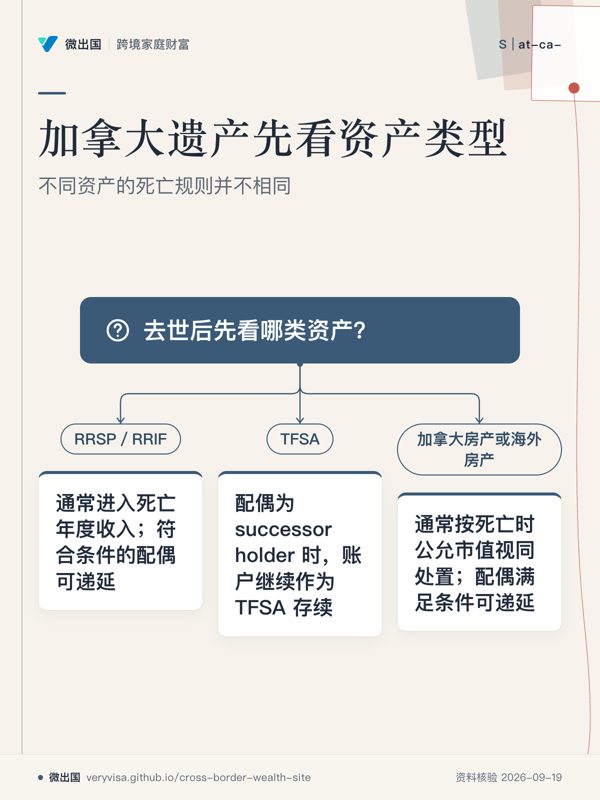
- RRSP/RRIF:死亡时通常按死亡前的公允市值计入死者收入;符合条件的配偶可通过直接转入自己的注册账户等方式递延税负,符合条件的经济依赖子女也有特殊转移规则。12
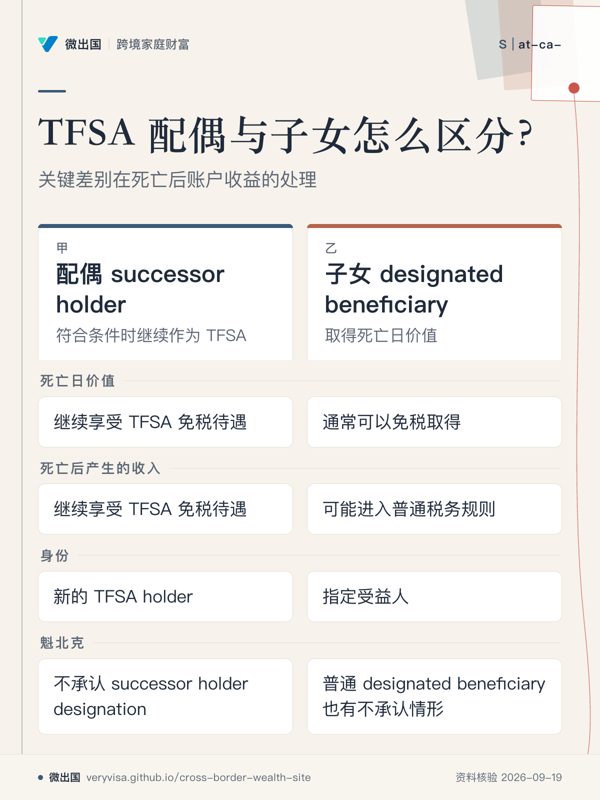
- TFSA:配偶被指定为 successor holder(继任持有人)时,账户继续作为 TFSA 存续,死亡日价值以及之后产生的收入继续享受 TFSA 的免税待遇;子女作为普通 designated beneficiary(指定受益人)时,死亡日价值可以免税取得,但死亡后的新增收益可能产生税务。34
- 加拿大房产:死亡通常触发资本财产的视同处置(deemed disposition,即税法把死亡前一刻当作已经按公允市值卖出),转给加拿大居民配偶并满足条件时可以递延;传给子女通常先在死者终期申报资本利得。5
- 海外房产:加拿大税务居民死亡时,加拿大的视同处置规则原则上也覆盖其海外资本财产;房产所在地还可能另有继承、遗产税、登记和 probate 规则。5
- 最终拿到多少:遗嘱、受益人指定、联名产权、婚姻财产制度和省级 probate/estate administration 规则分别处理不同问题,不能只看“谁是继承人”。678
2026 年 9 月现状
1.RRSP:死亡日通常产生一笔很大的终期收入
RRSP(Registered Retirement Savings Plan,注册退休储蓄计划)的基本死亡规则仍然是:持有人死亡时,未到期 RRSP 通常视为死者在死亡前一刻取得相当于死亡时全部计划资产公允市值的金额,该金额进入死亡年度所得税申报。1
RRIF(Registered Retirement Income Fund,注册退休收入基金)同样适用死亡时按死亡日全部资产公允市值视同取得的基本规则。2
状态:已生效;联邦层级;2026 年 9 月仍为现行规则。 CRA 在 2026 年 9 月 11 日更新的 RC4177 与 RC4178 继续按这一框架说明死亡处理。12
2.RRSP/RRIF传给配偶:可以递延,但必须满足条件
如果死亡时配偶或 common-law partner(同居伴侣)是符合条件的受益人,RRSP资产可以按照 CRA 规定直接转入配偶的 RRSP、RRIF、PRPP、SPP 或用于购买符合条件的年金;满足条件的情况下,死亡日金额可以从死者终期收入中相应减少或递延。1
对于未到期 RRSP,CRA明确规定,如果死亡后全部资产直接转给配偶的 RRSP、RRIF 等,并在死亡年度之后的下一年度年底之前完成符合条件的转移,可以适用相应的死亡转移规则。11
RRIF还有一种不同的路径:如果配偶在 RRIF 合同或遗嘱中被指定为 successor annuitant(继任年金领取人),配偶直接成为 RRIF 的年金领取人,RRIF继续运行,后续领取金额由配偶按领取年度申报。2
状态:已生效;联邦层级。
3.子女继承 RRSP:普通成年子女与经济依赖子女区别很大
普通成年子女直接领取 RRSP,死亡时的 RRSP价值通常已经进入死者终期收入,子女收到已经计入死者收入的部分通常不会再次按同一金额作为子女收入征税;死亡日至实际分配期间产生的新增收入则可能由遗产或受益人承担相应税务。111
如果子女或孙子女属于 deceased annuitant(已故账户持有人)的 financially dependent child or grandchild(经济依赖子女或孙子女),规则进一步区分经济依赖原因:因身体或精神障碍而经济依赖者,可以在满足条件时转入自己的 RRSP、RRIF、RDSP 或购买合格年金;其他经济依赖情形则主要涉及期限年金。1112
状态:已生效;联邦层级。
4.TFSA:配偶的 successor holder 是关键设计
TFSA(Tax-Free Savings Account,免税储蓄账户)死亡后,首先要区分 successor holder 与普通 designated beneficiary。
如果配偶或 common-law partner 被指定为 successor holder,配偶在死亡日直接成为新的 TFSA holder;账户继续作为 TFSA存在,死亡日价值以及之后产生的收入继续享受 TFSA 的免税待遇。3
配偶可以在 TFSA 合同中被指定,也可以通过符合 CRA 条件的遗嘱指定;遗嘱必须使配偶取得原持有人在该 TFSA 下的全部相应权利。3
状态:已生效;联邦税法结合省级财产法实施。2026 年 CRA页面仍明确确认这一规则。3
5.TFSA传给子女:死亡日价值与死亡后收益分开看
子女可以作为 designated beneficiary(指定受益人)取得 TFSA利益。死亡日 TFSA 的价值通常可以免税支付给指定受益人;但账户在死亡后继续产生的收入或增长,可能进入普通税务规则。4
因此,遗嘱里写“TFSA给孩子”和在金融机构账户文件里正确设置 beneficiary,属于两个需要分别检查的文件层面。CRA明确要求判断受益人类型时,同时查看 TFSA 合同、遗嘱以及死亡时适用的省/地区继承法。4
魁北克是重要例外: CRA明确写明 Quebec 不承认 TFSA successor holder designation;对于 deposit TFSA 或 trust arrangement,魁北克也不承认相应的普通 designated beneficiary designation。34
状态:已生效;联邦税务规则+魁北克民法及其他省级法律共同影响实际结果。
6.加拿大房产:死亡时先处理税,再处理继承
加拿大税法通常把死者拥有的资本财产视为在死亡前一刻按公允市值处置,因此加拿大房屋、出租物业、投资房等可能在终期 T1 产生资本利得。5
死亡时的资本利得计算基本结构是:
死亡日公允市值 − 调整后成本基础(ACB)=资本利得或资本损失。
当前 CRA 实施的资本利得计入率仍为 1/2(50%)。加拿大政府曾于 2025 年 1 月 31 日宣布将拟议的资本利得计入率调整推迟至 2026 年 1 月 1 日;2025 年 3 月 21 日政府随后宣布不再推进该拟议上调。CRA现行资本利得资料继续按照 1/2 的计入率说明适用规则。51325
如果房产符合 principal residence(主要住所)规则,部分或全部资本利得可能获得 principal residence exemption(主要住所豁免),但死亡时仍需按照 CRA 的申报规则处理;代表人可以使用 T1255 为死者进行主要住所指定。515
7.加拿大房产传给配偶:税务上的 rollover 与法律上的继承是两件事
加拿大居民死者把资本财产转给加拿大居民配偶或 common-law partner,在满足 Income Tax Act 条件时,可以使用 spouse rollover(配偶递延),把资本利得推迟到配偶日后出售或再次发生视同处置时。5
CRA规定,相关资产原则上需要在死亡后 36个月内按规定锁定给配偶或符合条件的配偶信托;法律代表也可以在终期申报中逐项选择退出自动 rollover。5
这只解决加拿大所得税时间点;房产最终属于配偶还是子女,仍要看遗嘱、产权、婚姻财产及省级继承法。
8.海外房产:加拿大通常先看死亡人的全球资本财产
加拿大税务居民死亡时,视同处置规则并不因为房产位于中国、美国、香港、新加坡或其他国家而自动消失;CRA把 real estate 明确列为资本财产,而海外主要住所在满足条件时也可能进入加拿大 principal residence 规则。515
如果海外房产继承给子女,死者通常先按死亡日公允市值计算加拿大视同处置;子女日后出售时,一般以其继承时的视同成本作为新的税务成本基础,再计算继承后产生的增值。16
房产所在地的税务和继承法仍然独立存在,因此可能出现“加拿大处理一次、房产所在地再处理一次”的跨境问题;具体能否抵免或通过税收协定协调,要看当地税种和适用协定。加拿大—美国税收协定对此有专门的美国遗产税协调规则。17
9.BC、安省、魁北克:probate 和婚姻财产不是同一套规则
BC: BC《Wills, Estates and Succession Act》规定,无遗嘱且同时存在配偶与共同子女时,配偶先取得 household furnishings(家庭家具等),并有 C$300,000 preferential share(优先份额);剩余遗产由配偶和子女按法定比例分配。若子女并非双方共同子女,优先份额规则为 C$150,000。6
BC probate fee(遗嘱认证费)按 Probate Fee Act 计算;Law Society of British Columbia 的现行执业清单列明,C$25,000以内不收 probate fee,C$25,000至C$50,000部分按每C$1,000收 C$6,超过C$50,000的部分按每C$1,000收 C$14,并另列 C$200 filing fee。18
BC 婚姻财产方面,《Family Law Act》s.85 将继承、第三方赠与等列入 excluded property(排除财产),但排除财产在关系存续期间产生的增值属于 family property;主张排除财产的一方承担证明责任。1920
安省: Estate Administration Tax(遗产管理税)在申请并取得 estate certificate(遗产证书)时产生;2020 年以后,遗产价值 C$50,000以内不缴该税,超过 C$50,000的部分按每C$1,000收 C$15。安省政府明确规定,无指定受益人、因而落入遗产的 RRSP、RRIF、TFSA 等资产计入 estate value;有有效指定受益人、并直接转给受益人的注册账户通常不计入 Estate Administration Tax 的遗产价值。7
安省家庭财产制度还会影响死亡时配偶权益。《Family Law Act》s.5(2)规定,死亡配偶的 net family property(净家庭财产)高于生存配偶时,生存配偶有权取得差额的一半;生存配偶还涉及选择遗嘱权益或法定 equalization(财产均衡)权益的问题。21
若无遗嘱,安省《Succession Law Reform Act》规定,在扣除适用的 preferential share 后,配偶与一个子女时,配偶取得剩余部分的一半;有两个或以上子女时,配偶取得剩余部分的三分之一,子女取得其余部分。对于2021-03-01及之后死亡的个人,现行 preferential share 为 C$350,000。826
魁北克: 魁北克采用 Civil Code of Québec(《魁北克民法典》)体系;family patrimony(家庭财产)包括家庭住宅、家庭使用的动产、家庭交通工具以及婚姻期间形成的部分退休权益,死亡时由生存配偶与继承人按照法定规则处理。9
无遗嘱且同时有配偶与子女时,魁北克法定继承规则为配偶取得三分之一、子女取得三分之二;但在分割遗产之前,还要先处理 family patrimony、parental union patrimony(父母结合财产)以及适用的 matrimonial regime(婚姻财产制度)。22
魁北克的遗嘱认证也明显不同:公证遗嘱是 authentic act(公证文书),死亡后无需 probate;自书遗嘱和见证遗嘱则需要由公证人或法院 probate。23
状态:均为已生效的省级规则;BC、安省、魁北克不能用同一套“配偶先拿多少、孩子拿多少、probate多少钱”的模板处理。
历史与变更
| 时间 | 变化 | 当时的规则 → 现在的规则 | 来源 |
|---|---|---|---|
| 2013–2014 | BC Family Law Act 完整实施后的财产分类框架 | 继承、第三方赠与属于 excluded property,同时排除财产增值纳入 family property → 2026 年现行文本继续采用这一基本结构 | 1920 |
| 2020-01-01 | 安省 Estate Administration Tax 调整 | 前期税率为前 C$50,000每C$1,000收 C$5、超过部分C$15 → 2020 年起 C$50,000以内免税,超过部分按每C$1,000收 C$15 | 724 |
| 2025-01-31 → 2025-03-21 | 联邦资本利得计入率拟议上调先被推迟、后取消 | 2025-01-31 政府宣布将实施时间推迟至 2026-01-01 → 2025-03-21 政府宣布不再推进该拟议上调,CRA现行资料继续按 1/2 计入率说明规则 | 13255 |
| 2026-02-20 | CRA更新 TFSA 死亡处理页面 | successor holder 继续适用;CRA页面以2026年示例说明死亡后 successor holder 的账户处理及超额供款规则 | 3 |
| 2026-09-11 | CRA更新死亡时 RRSP/RRIF 指引 | 继续采用死亡日 FMV 视同收入、配偶递延、successor annuitant 等框架 | 12 |
常见误区
| 常见说法 | 实际情况 | 依据 |
|---|---|---|
| “RRSP写了孩子名字,孩子拿到钱就完全没有税。” | RRSP死亡日价值通常先进入死者死亡年度收入;受益人获得的死亡后新增收入另行处理。 | 111 |
| “TFSA给配偶就自动继续免税。” | 配偶需要符合 successor holder 条件;魁北克对 successor holder designation 有特别规则。 | 34 |
| “房子留给孩子,所以加拿大没有死亡时资本利得。” | 传给一般子女通常仍触发死者死亡前的视同处置;配偶 rollover 是另一套规则。 | 5 |
| “海外房产在国外,加拿大不会管。” | 加拿大税务居民死亡时,全球资本财产的视同处置规则仍可能适用;房产所在地还要单独检查当地规则。 | 5 |
| “写了遗嘱就不用 probate。” | 是否需要 probate 取决于省份、遗嘱形式和具体资产;例如魁北克公证遗嘱无需 probate,而自书或见证遗嘱需要。 | 23 |
| “配偶天然可以拿走全部遗产。” | 无遗嘱时各省法定分配不同;BC、安省、魁北克分别有自己的配偶权益、子女份额和婚姻财产规则。 | 6822 |
算一算
假设加拿大税务居民 A 去世时拥有:
- RRSP:C$500,000;
- 一套投资房:死亡日公允市值 C$1,000,000;
- 该投资房 ACB:C$400,000;
- 投资房遗嘱留给成年子女;
- 暂不考虑其他收入、亏损、税收抵免、省级具体税率和遗产管理费用。 第一步:RRSP。
C$500,000 RRSP死亡日价值通常进入 A 的死亡年度收入。由于受益人为普通成年子女,不能直接套用配偶递延规则。1
第二步:投资房视同处置。
死亡日公允市值 C$1,000,000 − ACB C$400,000 = C$600,000资本利得。5
按目前 CRA 执行的 50% capital gains inclusion rate:
C$600,000 × 50% = C$300,000 taxable capital gain。
这 C$300,000进入 A 的死亡年度应税收入计算;实际所得税金额还取决于死亡年度其他收入、联邦及所在省税率、抵免和其他扣除,因此不能从这两个数字直接推出最终税单金额。5
第三步:子女以后出售房产。
如果遗产最终以死亡日公允市值作为子女的税务成本基础,子女之后出售时,原则上只计算死亡之后产生的新增增值;CRA明确说明继承财产的通常成本等于死者视同处置所得,通常为死亡前一刻的公允市值。16
跨境衔接
美国: 加拿大居民持有美国房产、证券等资产,死亡时同时可能遇到加拿大视同处置与美国遗产税/遗产申报体系;加拿大—美国税收协定对特定美国遗产税与加拿大税之间的协调有专门条款。涉及美国资产时,可继续看 L2-27、L2-28、L3-13、L3-01、L3-07。17
中国大陆: 加拿大居民死亡时,中国大陆房产仍可能需要按照中国当地继承、产权登记及相关税费规则办理;加拿大侧则继续分析加拿大居民死亡时的全球资本财产视同处置。中国父母与加拿大子女的具体继承税务衔接见 L2-10、L2-18、L3-01。
香港: 香港房产的产权继承和当地手续与加拿大终期税务申报分别处理;加拿大居民持有香港资产时,还需要把加拿大死亡税务与香港当地继承程序分开核对。相关跨境家庭可继续看 L2-17、L2-18、L3-12、L3-11。
新加坡: 新加坡房产或金融资产涉及当地继承、遗嘱执行和产权转移程序时,应与加拿大死亡时的全球资产税务处理分别核对;相关账户和信托问题可继续看 L2-24、L2-25、L3-08、L3-11。
墨西哥: 墨西哥房产由当地法律决定产权继承和登记流程,加拿大税务居民身份则决定加拿大一侧的死亡税务分析;具体跨境结构需要把两国规则放在同一资产上逐项核对。
什么时候必须找专业人士
- 同时有 RRSP/RRIF、大额非注册资产和多个受益人: 找加拿大税务师或 CPA 计算终期 T1、RRSP/RRIF rollover、遗产 T3 和死亡后资产收益。
- 夫妻关系、继子女、联名房产或家庭企业存在: 找所在省的遗产律师/家事律师核对遗嘱、婚姻财产、beneficiary designation 与 probate。
- 有美国或其他国家房产: 找加拿大跨境税务师+房产所在地的遗产律师,分别核对加拿大视同处置、当地继承税及产权手续。
- 准备通过 trust(信托)持有或分配房产、证券或注册账户: 找加拿大遗产律师/信托专业人士与税务师共同确认信托成立、受益人、申报和分配规则。
待核实与边界
- BC probate fee 的具体资产计入范围: Law Society of British Columbia 现行执业清单提供了计算框架;具体资产是否进入 probate estate 仍依资产性质、所在地、产权形式和具体申请文件判断。18
- 非居民配偶的 RRSP/资本财产 rollover: 加拿大税法对加拿大居民配偶有明确递延规则;非居民配偶涉及特殊规则及税收协定,不能直接套用居民配偶结论。CRA审计手册也明确指出一般情况下加拿大居民 rollover 不适用于非居民,特定税收协定可能例外。17
- 海外房产所在地的继承税、遗产税、登记费及继承程序: 取决于房产所在国家/地区和产权结构,需按当地法律逐项核实。
- 婚姻财产规则: BC、安省、魁北克的制度不同;实际结果还可能受到婚姻协议、同居关系、遗嘱、联名产权及其他家庭成员权益影响。192122
- 资本利得计入率政策时间线:2025-01-31 的财政部公告属于“推迟实施”公告;2025-03-21 的财政部公告才是不再推进拟议上调的决定。原文将两者及其来源混用,现已分别标注。1325
- 安省 Estate Administration Tax 的资产范围:安省政府将有有效指定受益人的 RPP/RRSP/RRIF/TFSA 等列为不计入遗产管理税的资产;只有无有效指定受益人、因而落入遗产的注册账户才进入相应 estate value 计算。7