知识卡 · 中国居民从美国、香港、新加坡收到工资、股息、保单收益要不要交中国个税? · 第 2 / 2 张
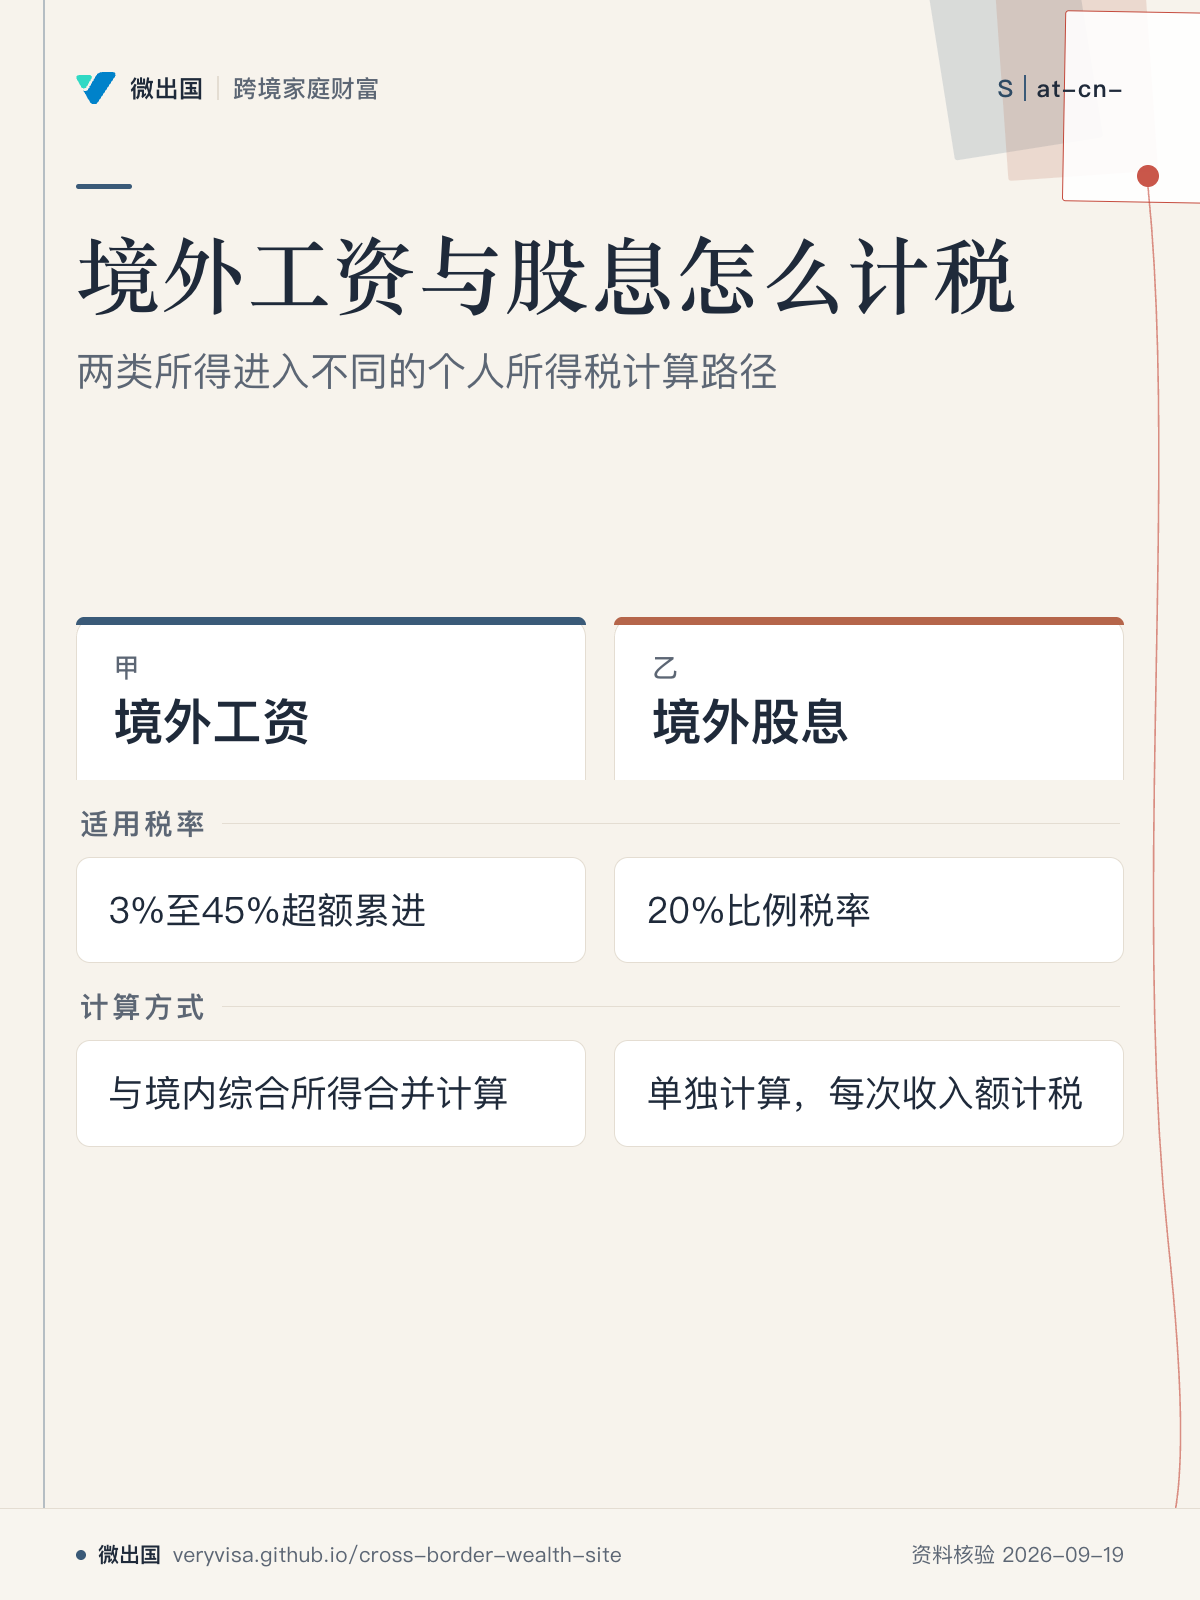
境外工资与股息怎么计税
两类所得进入不同的个人所得税计算路径
工资并入综合所得,股息按20%单独计算。- 先看先看税率一行,工资与股息进入两套不同的税率结构。
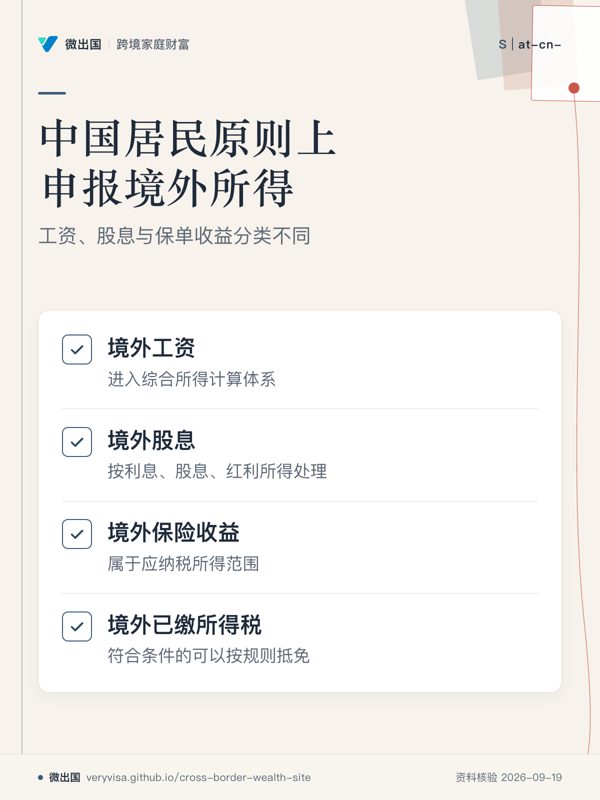
- 易漏居民身份是前置条件;境外已缴税款还要按抵免限额重新计算。
- 下一步去看规则速查,准备收入类型与境外完税资料。
卡上每个字都出自讲座正本(基准日 2026-09-19);带「须复核/未核对」字样的项按正本第 8 节讲前必核处理。分享请连同导读一起发;论坛只放本页链接,不上传图片。