✅已核对已对照官方页面、法条或政府公报 🟡须复核仅见二手资料或为自行推算 ⚠️未核对完成官方核对前不得上讲台
来源编号见第 10 节。
美国:身份、申报与不动产
这一节的知识卡
| 规则 | 现行内容 | 状态 | 来源 |
|---|---|---|---|
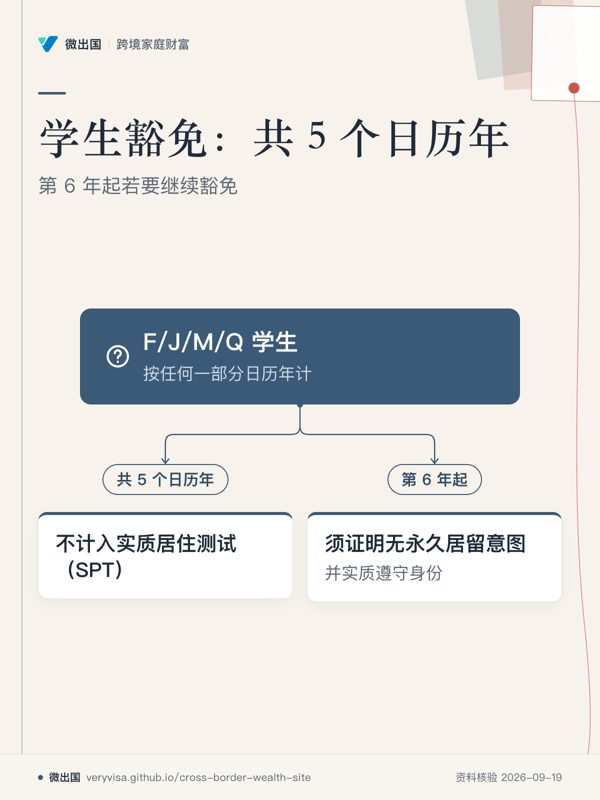
| 学生豁免 | F/J/M/Q 学生按任何一部分日历年计,共 5 个日历年不计入实质居住测试(SPT);第 6 年起若要继续豁免,须证明无永久居留意图并实质遵守身份(IRC §7701(b)(5)(E)) | ✅已核对 | O5 |
| SPT 公式 | 当年在美 ≥31 天,且 当年天数 + 前 1 年 ×1/3 + 前 2 年 ×1/6 ≥183;豁免年的天数不计 | ✅已核对 | O5 |
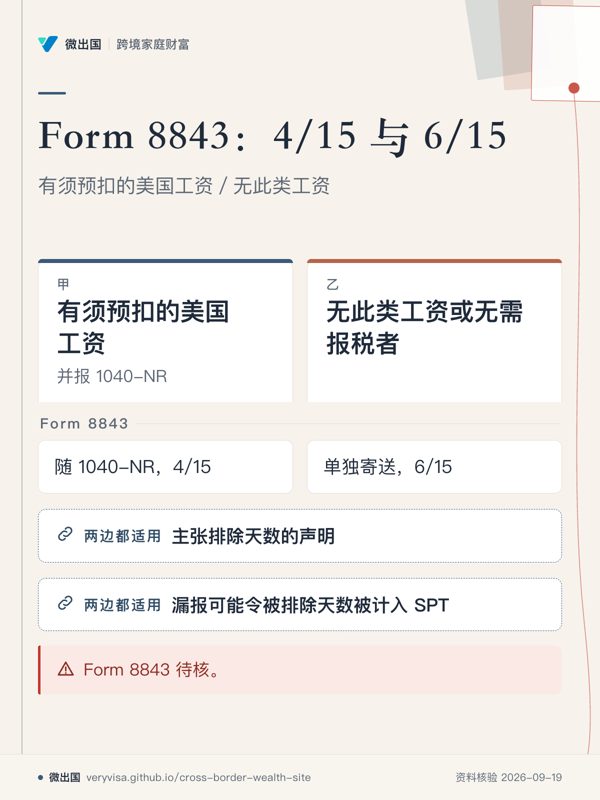
| Form 8843 | 主张排除天数的声明;无金钱罚款,但漏报可能令被排除天数被计入 SPT。有须预扣的美国工资并报 1040-NR 者随 1040-NR,4/15;无此类工资或无需报税者单独寄送,6/15 | 🟡须复核 | X4 |
| 3520 Part IV 触发 | U.S. person 当年从非居民外国人或外国遗产收到合计 >US$100,000(关联人合并);>US$5,000 的每笔逐项列明。义务人是 U.S. person,仍为非居民时通常不是申报人 | ✅已核对 | O1 |
| 3520 外国公司/合伙 | 门槛按通胀调整;二手资料称 2025 年 US$20,116、2026 年 US$20,573,以 Rev. Proc. 2025-32 为准 | 🟡须复核 | O1, X1 |
| 3520 排除项 | 直接支付给教育机构的学费、给医疗机构的医疗费不算;RRSP/RRIF 依 Rev. Proc. 2014-55 免报;TFSA、RESP 等须逐项核对 Rev. Proc. 2020-17 条件 | ✅已核对/⚠️未核对 | O1 |
| 3520 到期日 | 纳税年度结束后第 4 个月 15 日;随所得税延期最迟第 10 个月 15 日(10/15);单独寄送,不附在 1040 内 | ✅已核对 | O1 |
| 3520 罚款 | Part IV:5%/月,最高 25%(§6039F),合理原因可免;信托类 Part I/III:US$10,000 或 35% 较大者;3520-A:US$10,000 或 5% | ✅已核对 | O1 |
| IRS 罚款实务 | 2024-10 起,对迟报 3520 Part IV 不再自动评罚,先审合理原因说明 | ✅已核对 | O7 |
| 外国信托 | 美国人向外国信托转移财产,或从其收到分配、贷款、免费使用信托财产,均须报告;外国信托推定有美国受益人 | ✅已核对 | O1 |
| 居民化视同转移 | 非居民外国人在成为美国居民前 5 年内直接或间接向外国信托转移财产,可能被视同居民起算日转移(§679(a)(4)) | ⚠️未核对 | 待核 |
| PFIC | 美国税务居民持有的加拿大共同基金、ETF 可能构成 PFIC,须报 Form 8621 | ⚠️未核对 | 待核 |
| 非居民出租美国房产 | 默认对租金毛额按 30%(或较低条约税率)征税,通常由付款方预扣;可依 §871(d) 选择按 ECI 净额课税(W-8ECI、1040-NR),选择持续有效直至撤销;IRS 设有针对此类收入合规的专项 | ✅已核对 | O14 |
| FIRPTA | 外国人卖美国不动产:买方一般预扣成交额 15%;买方自住且成交额 ≤US$300,000 为 0,US$300,000–1,000,000 为 10%;Form 8288/8288-A;卖方可申请 8288-B 降低预扣 | 🟡须复核 | X5 |
| 汇款消费税 | IRC §4475,2026-01-01 起,对以现金、汇票、本票等实物工具资金的美国对外汇款征 1%;银行账户资金与美国发行的借记卡/信用卡资金不征;不涉及汇入美国 | ✅已核对 | O8 |
| FBAR/8938 | FBAR:外国金融账户合计任一时点 >US$10,000,4/15,自动延至 10/15。8938:居住美国的单身者年末 >US$50,000 或任一时点 >US$75,000 | 🟡须复核 | X6 |
| 美国税号 | 需报 1040-NR、706-NA、3520 等的非美国人须有 SSN 或 ITIN(Form W-7) | ⚠️未核对 | 待核 |
美国:遗产税与赠与税
这一节的知识卡
| 规则 | 现行内容 | 状态 | 来源 |
|---|---|---|---|
| 赠与税(捐赠人为 NRNC) | 仅对位于美国的不动产和有形资产征;美国公司股票等无形资产不征(§2501(a)(2));报 Form 709-NA;2026 年年度免税额 US$19,000(非公民配偶 US$194,000) | ✅已核对 | O4 |
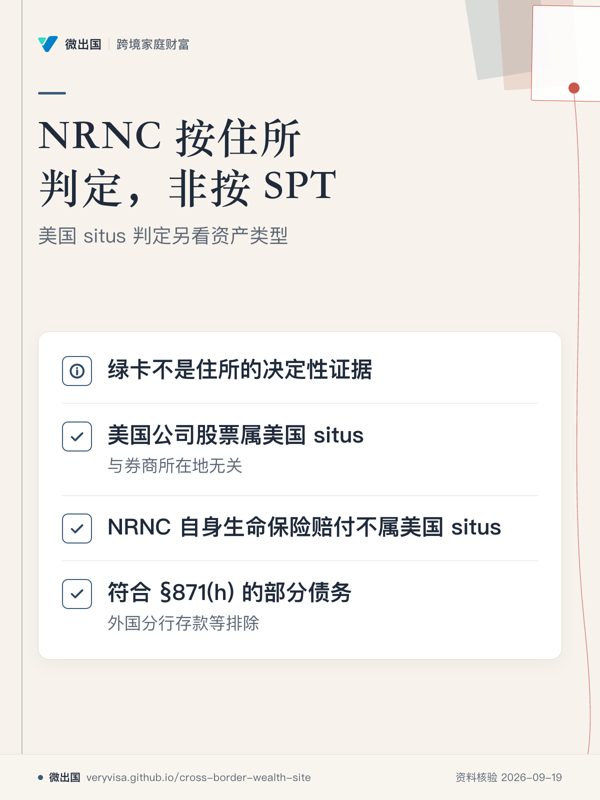
| 遗产税身份 | NRNC 按**住所(domicile)**判定,非按 SPT;绿卡不是住所的决定性证据 | ✅已核对 | O3 |
| NRNC 申报门槛 | 美国 situs 资产 + 赠与特定豁免 + 调整后应税赠与 >US$60,000 须报 706-NA;门槛不随年调整;国内法信用额 US$13,000;税率 18%–40%;死亡后 9 个月内报送,Form 4768 可展期 6 个月 | ✅已核对/🟡须复核 | O3 |
| 美国 situs 判定 | 美国公司股票属美国 situs,与券商所在地无关(§2104(a));NRNC 自身生命保险赔付不属美国 situs(§2105(a));符合 §871(h) 的部分债务、外国分行存款等排除(§2105(b)) | ✅已核对 | O6 |
| 州层面税 | 部分州另征州遗产税或继承税,起征点可能远低于联邦;须按资产所在州核对 | ⚠️未核对 | 待核 |
| 公民/居民免税额 | 2026 年死亡者基本免税额 US$15,000,000(OBBBA),2027 起指数化 | 🟡须复核 | X1 |
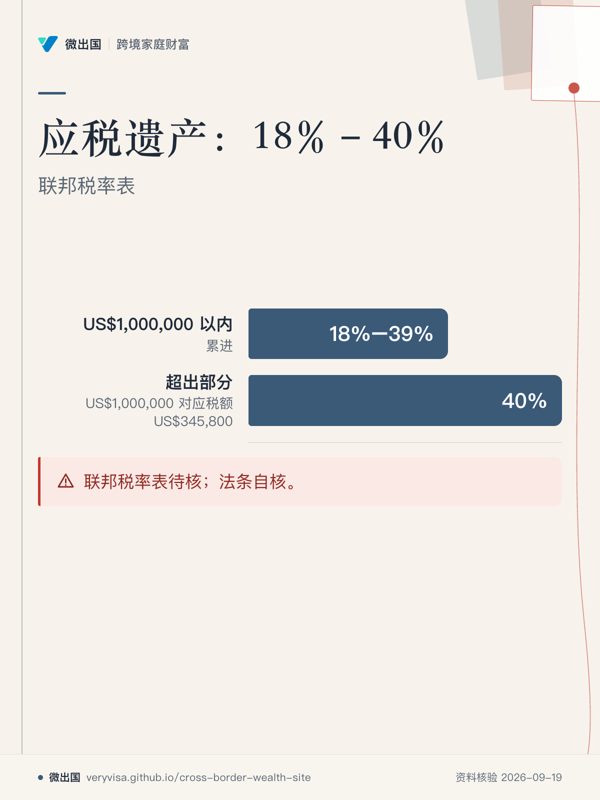
| 联邦税率表 | 应税遗产 US$1,000,000 以内累进 18%–39%,US$1,000,000 对应税额 US$345,800,超出部分 40%(§2001(c)) | 🟡须复核 | 法条自核 |
| 非公民配偶 | 美国资产由非美国公民配偶继承,不能直接适用无限婚姻扣除;须核对 QDOT 或条约配偶抵免 | ⚠️未核对 | 待核 |
| 转移证书 | 706-NA 需申报者,税款清偿后 IRS 发转移证书,用于解除美国资产转移限制 | ✅已核对 | O3 |
| 未申报的后果 | 未按时提交 706-NA,可能无法主张条约抵免(仅剩国内法 US$60,000 额度);遗产代理人可能承担个人责任;对继承人成本基础的影响(Reg. §1.1014-10)另须核对 | 🟡须复核/⚠️未核对 | X3 |
美加条约(遗产)——加拿大居民、非美国公民
这一节的知识卡
| 规则 | 现行内容 | 状态 | 来源 |
|---|---|---|---|
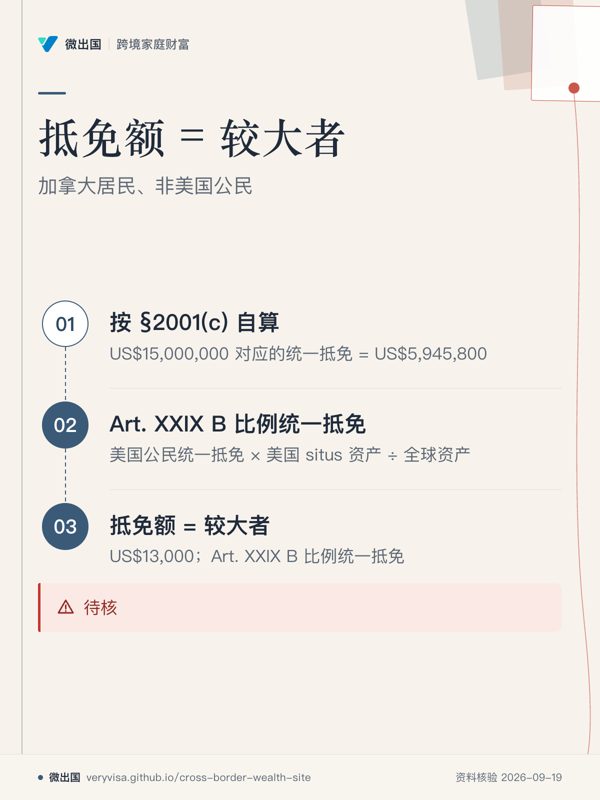
| Art. XXIX B 比例统一抵免 | 抵免额 = 较大者(US$13,000;美国公民统一抵免 × 美国 situs 资产 ÷ 全球资产) | 🟡须复核 | X3 |
| 2026 年抵免基数 | US$15,000,000 对应的统一抵免 = US$5,945,800(按 §2001(c) 自算:US$1,000,000 档 US$345,800 + 40% × US$14,000,000;同法验算 2025 年 US$13.99M 得 US$5,541,800,与二手资料一致) | 🟡须复核 | 自算, X3 |
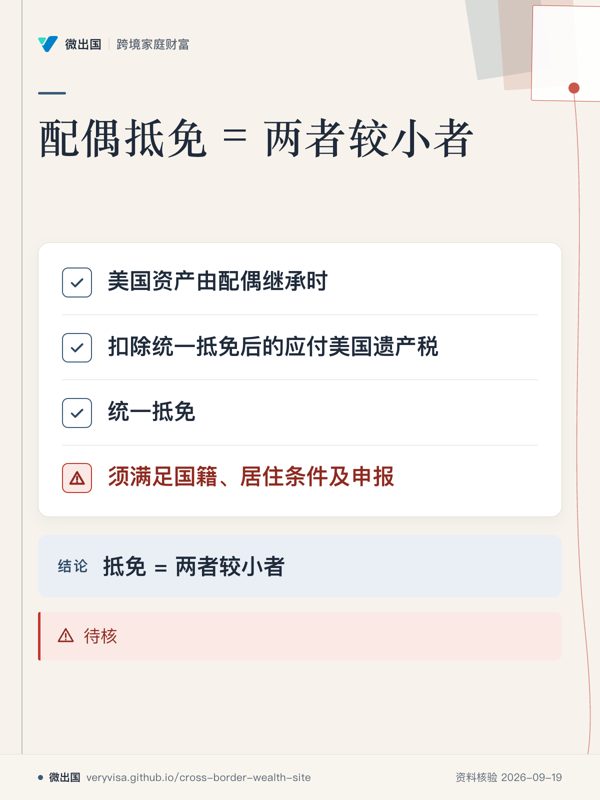
| 配偶抵免 | 美国资产由配偶继承时,抵免 = 扣除统一抵免后的应付美国遗产税与统一抵免两者较小者;须满足国籍、居住条件及申报 | 🟡须复核 | X3 |
| 小遗产条款 | 全球遗产 ≤US$1,200,000 时,仅对“处分时其收益会被美国征收所得税”的财产征遗产税(如美国不动产、美国常设机构或固定基地的营业财产) | 🟡须复核 | X3 |
| 外国税收抵免 | 美国遗产税可在条约框架下抵加拿大死亡视同处置产生的所得税 | 🟡须复核 | X3 |
| 申报是前提 | 主张条约抵免须提交 706-NA 并披露全球遗产价值 | 🟡须复核 | X3 |
加拿大
这一节的知识卡
| 规则 | 现行内容 | 状态 | 来源 |
|---|---|---|---|
| T1135 | 加拿大居民持有“特定外国财产”成本 >C$100,000(任一时点)须报;C$25 万以下可用简化 Part A;成本按 ACB 计;美国股票经加拿大券商持有仍属特定外国财产 | ✅已核对 | O10 |
| 信托申报 | 大多数明示信托须报 T3 + Schedule 15(受托人、受益人、委托人、控制人的姓名、地址、出生日期、税务居住地、税号);12/31 年终者 90 天内报送(次年 3/31) | ✅已核对 | O11 |
| 裸信托 | 2023–2025 年度无须报送;Bill C-15(2026-03-26 Royal Assent)后,部分裸信托自截至 2026-12-31 或之后的年度起须报,首批 2027-03-31 到期 | ✅已核对 | O11 |
| 资本利得 | 计入率 1/2(上调已于 2025-03-21 宣布取消);终身资本利得豁免 C$125 万保留,仅适用于合格小企业股份与农渔财产,不适用于一般房产或证券 | 🟡须复核 | X2 |
| 死亡视同处置 | 死亡时按公允价值视同处置资本财产(ITA s.70(5)),利得报于终期 T1 的 Schedule 3;转给配偶或符合条件的配偶信托可滚存(可逐项选择放弃);配偶信托须于死后 36 个月内锁定 | ✅已核对 | O15 |
| 终期 T1 日期 | 死亡于 1/1–10/31:次年 4/30;死亡于 11/1–12/31:死后 6 个月;应缴税款同理 | 🟡须复核 | X11 |
| 居民身份 | 有住所、配偶、受抚养人等“重大居住联系”者,出国读书通常仍为事实居民;按 Income Tax Folio S5-F1-C1 判断 | 🟡须复核 | X8 |
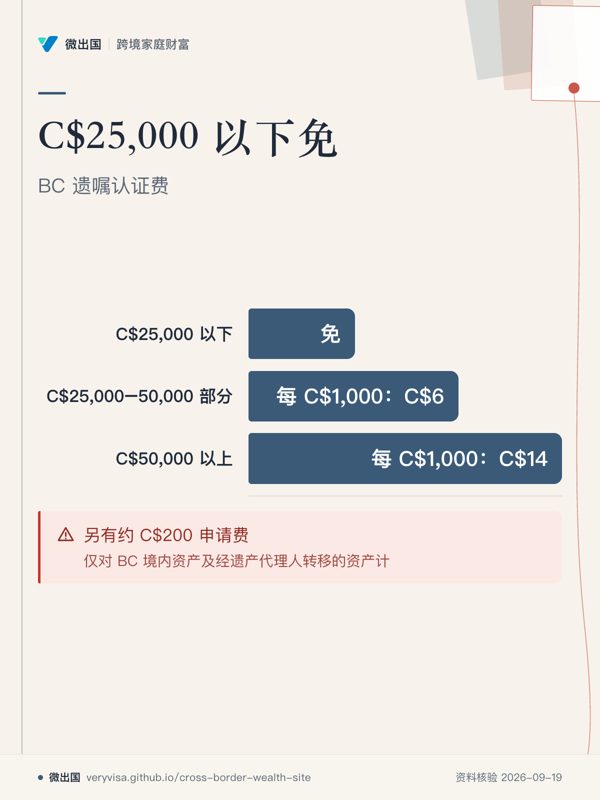
| BC 遗嘱认证费 | C$25,000 以下免;C$25,000–50,000 部分每 C$1,000 收 C$6;C$50,000 以上每 C$1,000 收 C$14;另有约 C$200 申请费;仅对 BC 境内资产及经遗产代理人转移的资产计 | ✅已核对 | O12 |
| 信托 21 年规则 | 加拿大居民信托每 21 年视同处置其资本财产 | ⚠️未核对 | 待核 |
| 离境视同处置 | 加拿大居民迁居他国时对多数财产视同处置(“离境税”) | ⚠️未核对 | 待核 |
| 非居民信托相关申报 | T1141、T1142 等 | ⚠️未核对 | 待核 |
| 归属规则 | 赠与与贷款的归属规则、关联人规则 | ⚠️未核对 | 待核 |
| 申报日期 | T1 一般 4/30(自雇者 6/15,税款仍 4/30),T1135 与 T1 同日;CRA 公布 2026 年度日历前按现行规则推算 | 🟡须复核 | 推算 |
中国、BC 家事与文件认证
这一节的知识卡
| 规则 | 现行内容 | 状态 | 来源 |
|---|---|---|---|
| BC《家庭法》 | 家庭财产 s.84;排除财产 s.85(关系前财产、继承、第三方赠与等);排除财产在关系存续期间的增值仍为家庭财产(s.84(2)(g));主张排除者负举证责任;可自由裁量信托的增值处理 s.84(2.1);2023-10-03 后案件对“转入联名/配偶名下”作了修订 | ✅已核对/🟡须复核 | O12, X9 |
| BC 遗嘱与失能文件 | WESA:遗嘱变更之诉、遗嘱认证程序;Enduring Power of Attorney、Representation Agreement | ⚠️未核对 | 待核 |
| 中国外汇 | 个人年度结汇/购汇便利化额度每人每年等值 US$50,000,超额需真实性材料;购汇不得用于境外买房、证券投资、购买人寿保险等未开放的资本项目 | ✅已核对 | O13 |
| 中国继承 | 涉外继承公证、亲属关系证明、翻译 | ⚠️未核对 | 待核 |
| Apostille | 加拿大 2024-01-11、中国 2023-11-07 生效;美国为缔约国;主管机关一步签发(联邦 Global Affairs Canada;BC 为 Ministry of Attorney General);目的国非缔约国仍走领事认证 | ✅已核对 | O9, X10 |