
简答
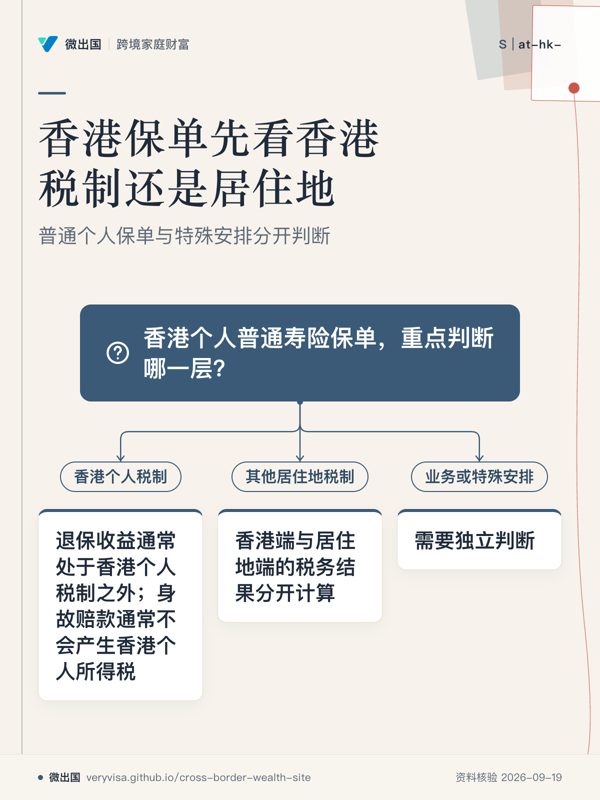
- 香港个人持有普通分红险、储蓄险、万能险并退保:香港采用分类、地域来源税制,个人没有一般资本利得税,因此个人投资性质的保单退保收益通常处于香港个人税制之外;这一结论主要来自税制结构,针对具体保险产品的零税率专项条文需结合个案判断。12
- 香港保单发生身故理赔:香港遗产税已于 2006 年 2 月 11 日取消,对该日及以后死亡的人士,其遗产无需缴交遗产税。3
- 香港保险公司支付给个人受益人的身故赔款:香港现行税制没有一般个人所得税这一税种,因此普通个人受益人取得寿险赔款通常不会产生香港个人所得税;IRD 对部分人寿保险赔款也明确列示为“不征税”,但商业、雇主及特殊保单安排需要单独判断。24
- 保单持有人或受益人住在中国大陆、美国、加拿大、新加坡或墨西哥:香港端的税务结果与居住地端的结果分开计算,境外税收居民可能按其本国或地区规则处理退保收益、保单现金价值、分红或死亡赔款。567
- 2026 年最值得注意的是中国大陆口径:国家税务总局 2026 年 8 月公开表示,中国税收居民取得境外保险收益属于全球所得税制下需要依法处理的境外所得,这属于对既有原则的再次明确,并非 2026 年新设香港保险专门税种。8
2026 年 9 月现状
1.香港个人税制本身不是“居民全球所得税制”。 香港采用地域来源原则,主要对在香港产生或源自香港的经营利润、薪俸和物业收入征税;政府现行税收政策明确列出香港没有资本利得税、股息预扣税及遗产税。12
适用层级:香港特别行政区。状态:已生效。 香港税制因此缺少一个类似中国大陆、美国或加拿大那样的“个人全球投资收益年度所得税”框架;普通个人持有金融资产产生的资本性质收益,首先要判断是否落入香港现有征税类别。1
2.普通个人退保收益在香港通常属于非征税范围,但这是税制结构下的判断。 香港《税务条例》下的利润税针对在香港经营业务取得的应评税利润,并明确排除资本性质的出售收益;香港政府同时明确说明香港没有资本利得税。29
因此,对个人以私人财富方式持有一份香港分红险、储蓄险或万能险,长期持有后以个人身份退保,把退保金额与累计保费之间的差额简单视为香港个人资本利得而征税,没有现行一般税种依据;这是根据香港税制结构作出的判断,而非找到一条专门写着“个人香港保单退保收益免税”的统一条文。12
适用层级:香港特别行政区;状态:已生效;金额、税率:现行个人税制没有针对普通个人资本利得设置税率。12
3.如果保单属于业务资产,结论可以发生变化。 香港利润税针对在香港经营业务取得的利润,判断收益性质时需要考虑交易性质、业务背景及收益来源;因此企业、个体经营者或以交易、投资业务方式持有保险安排的情况,需要独立判断。9
IRD 对关键人物保险(Keyman Insurance)已有专门说明:部分用于补偿业务利润损失的保险赔款属于应税业务收入;而某些资本性质、家庭保障性质或投资部分的保险赔款则被列为不征税。4
适用层级:香港特别行政区;状态:已生效;门槛:是否属于业务收入、资本性质或其他安排取决于事实。49
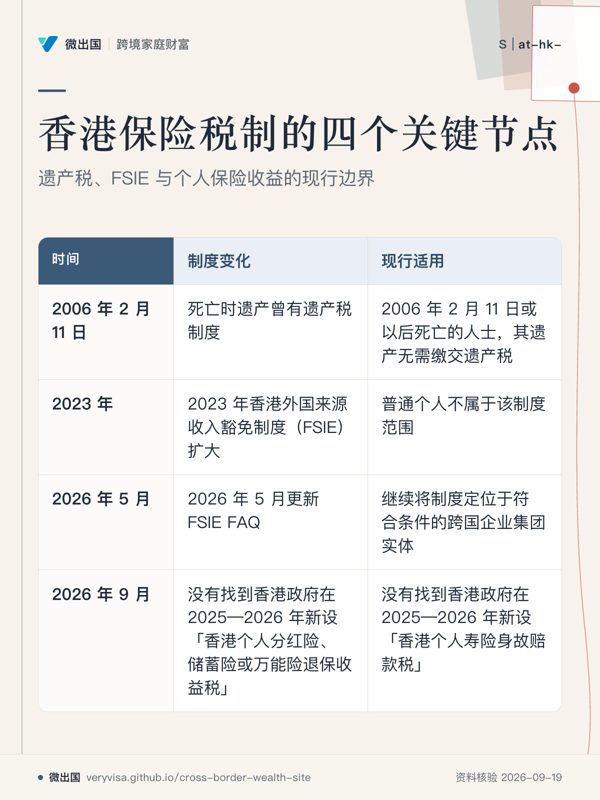
4.香港遗产税已经取消。 《2005 年税收(取消遗产税)条例》自 2006 年 2 月 11 日生效;香港税务局明确说明,对 2006 年 2 月 11 日或以后死亡的人士,其遗产无需缴交遗产税,也无需为取得遗产承办书提交遗产税清单及账目。310
因此,对今天发生的香港寿险死亡理赔,香港遗产税层面无需缴交遗产税。适用层级:香港特别行政区;状态:已生效;生效日:2006 年 2 月 11 日。3
这里需要把“遗产税”和“遗产程序”分开:遗产税取消后,香港法院仍然存在遗产承办制度;香港高等法院遗产承办处的司法管辖范围仍覆盖香港境内遗产。11
5.有效指定受益人的保险金与遗产程序,是两个不同问题。 香港司法机构的遗产表格会要求申报死者持有的人寿保险及储蓄保险权益,但这属于遗产资产识别和程序问题;是否进入遗产程序,还取决于保单权利结构、投保人、受益人以及保险合同。1112
因此,“香港没有遗产税”解决的是税额问题;它没有自动解决“谁有权领取、是否需要遗产承办、保险公司需要什么文件”等法律程序问题。311
6.2023 年香港外国来源收入豁免制度(FSIE)扩大后,普通个人并没有因此进入该制度。 香港税务局明确说明,FSIE 制度针对的是在香港经营业务的跨国企业集团成员实体;2022 年税务局公布新制度时特别说明,个人及本地公司不属于该制度范围。13
现行 FSIE 规则涉及利息、股息、知识产权收入及处置收益,并对符合条件的企业设置经济实质、参与及其他例外规则。1314
因此,把 2023 年后的 FSIE 规则直接套到普通香港个人持有的香港保险退保收益上,缺乏适用基础。适用层级:香港特别行政区;状态:已生效;普通个人:原则上不属于 FSIE 适用对象。13
7.2026 年香港 FSIE 最新更新仍主要围绕企业及跨国集团。 香港税务局 2026 年 5 月更新 FSIE FAQ,并继续将制度定位于符合条件的跨国企业集团实体。15
截至 2026 年 9 月,没有找到香港政府在 2025—2026 年新设“香港个人分红险、储蓄险或万能险退保收益税”或“香港个人寿险身故赔款税”的官方法规。31315
8.中国大陆税收居民是本题最重要的跨境变化。 中国《个人所得税法》规定,居民个人从中国境内和境外取得所得,依照该法缴纳个人所得税;同时规定保险赔款属于免征个人所得税项目。16
2026 年 8 月 7 日,国家税务总局有关司局负责人公开表示,中国税收居民取得包括境外保险收益在内的境外所得,应依法处理个人所得税;税务总局同时明确,这一原则并非 2026 年新设,也不是专门针对香港保险。8
这里需要区分保险赔款与保单投资收益:中国《个人所得税法》第四条列明“保险赔款”免税,而 2026 年税务总局关于境外保险收益的公开口径则强调境外保险收益属于全球所得税管理范围。168
因此,香港保单由中国税收居民持有时,死亡风险发生后支付的纯保险赔款、退保取得的现金价值、保单分红、储蓄增值以及其他形式的收益,不能简单使用同一个“保险赔款免税”标签处理;具体所得项目和计税方法需要结合合同条款、付款性质及中国境外所得规则判断。816
适用层级:中国大陆个人所得税;状态:既有法律原则+2026 年官方公开重申;税率:需按具体所得项目判断。816
9.美国税收居民的处理与香港完全不同。 IRS 现行说明,一般情况下,因被保险人死亡而收到的人寿保险赔款不计入受益人的美国联邦应税收入;但赔款产生的利息可能应税,某些有偿转让保单的情形也会改变结果。5
美国税法对保单退保则采用不同规则:现金退保所得超过保单成本的部分通常计入收入;IRS 2025 年《Publication 525》继续明确这一规则。6
适用层级:美国联邦所得税;状态:已生效;具体州税另行判断。56
10.加拿大税收居民也需要区分身故赔款与退保。 CRA 明确说明,外国保险公司签发的人寿保险保单属于指定外国财产(specified foreign property),因此香港现金价值保单还可能涉及 T1135 信息申报;CRA 同时指出,死亡后取得的大多数人寿保险金属于不计入收入的项目。717
加拿大《所得税法》第 148 条则对人寿保险权益的处置设置专门收入计算规则;政策资料说明,处置时超过调整后成本基础(Adjusted Cost Basis,简称 ACB)的部分可能产生收入。18
适用层级:加拿大联邦所得税;状态:已生效;省级税务与具体申报仍需另行判断。1718
11.新加坡个人税制通常把保险赔款作为资本性收入处理。 IRAS 明确列示保险保单支付款属于资本性收入,因此一般不征个人所得税;一般年金收入也通常不征税,但商业、雇佣或 SRS(Supplementary Retirement Scheme,补充退休计划)等特殊来源有不同规则。1920
12.墨西哥需要特别区分死亡风险赔款与生存、退保收益。 墨西哥《所得税法》现行第 93 条对符合条件的保险机构支付款规定免税范围,其中对死亡、伤残等风险保障以及符合条件的生存保险存在不同条件;墨西哥税法同时把部分提前领取保费或收益的保险支付按利息性质处理。2122
适用层级:墨西哥联邦所得税;状态:已生效;具体适用取决于保单性质、领取时间及付款性质。2122
历史与变更
| 时间 | 变化 | 当时的规则 → 现在的规则 | 来源 |
|---|---|---|---|
| 2005—2006 | 香港取消遗产税 | 2006-02-11 前死亡案件仍受旧遗产税制度处理 → 2006-02-11 起死亡案件无需缴交遗产税 | 香港税务局、香港法例310 |
| 2022—2023 | 香港建立 FSIE 制度 | 企业取得部分境外被动收入可能进入香港利润税规则 → 制度自 2023-01-01 起实施,并继续以 MNE 实体为主要适用对象 | 香港税务局1314 |
| 2024 | FSIE 对处置收益继续扩展 | 2023 年主要覆盖利息、股息、IP 收入及股权处置收益 → 2024-01-01 起扩大到其他非 IP 处置收益 | 香港税务局14 |
| 2026-05 | 香港更新 FSIE FAQ | 企业跨境被动收入制度继续细化 → 2026 年更新仍集中于 MNE 实体及相关例外 | 香港税务局15 |
| 2026-08 | 中国大陆再次公开说明境外保险收益税务原则 | 市场对香港保险是否出现“新税”产生讨论 → 国家税务总局公开表示境外保险收益纳入中国税收居民全球所得管理属于既有原则,并非 2026 年新设香港保险税 | 国家税务总局8 |
常见误区
| 常见说法 | 实际情况 | 依据 |
|---|---|---|
| “香港没有遗产税,所以香港保单所有收益全球都免税。” | 香港取消的是香港遗产税;保单持有人或受益人的居住地税制仍可能对退保收益、分红、现金价值或其他收益征税。 | 香港税务局3;中国税务总局8;IRS5;CRA17 |
| “香港分红险退保,香港一定按分红或投资收益征税。” | 普通个人投资性质的保单退保收益没有对应的一般个人资本利得税;业务性或特殊安排需要另行判断。 | 香港税务局129 |
| “身故赔款和退保现金价值都是保险赔款,所以税务处理一样。” | 身故赔款属于保险风险发生后的给付;退保属于保单权益处置,两者在美国、加拿大、墨西哥等税制下可以采用不同规则。 | IRS56;CRA18;墨西哥税法2122 |
| “2026 年香港出了新保险税,所以以前买的香港保单都要补税。” | 2026 年香港官方资料显示的是既有 FSIE 制度及 FAQ 更新;没有找到针对普通个人香港寿险退保或身故赔款新设税种的官方法规。 | 香港税务局1315 |
| “中国税法写了保险赔款免税,所以香港储蓄险退保利润也全部免税。” | 中国税法明确免征的是“保险赔款”;2026 年国家税务总局又公开说明境外保险收益纳入全球所得税管理,退保、分红等收益需要按具体所得性质判断。 | 中国个人所得税法16;国家税务总局 2026-08-078 |
| “加拿大只要收到香港保单死亡赔款,就一定要缴加拿大所得税。” | CRA 说明大多数死亡人寿保险金属于不计入收入的项目;但香港现金价值保单还可能产生 T1135 等信息申报问题。 | CRA717 |
跨境衔接
美国: 香港保单由美国公民或税务居民持有时,美国联邦税制通常对死亡保险金给予所得税排除,但现金退保超过保单成本的部分通常进入应税收入范围;海外保单还可能产生其他美国信息申报或保单分类问题。后续读 L2-15 香港人买美国 IUL,美国会不会把它当成投资账户?、L2-16 香港人移民美国后,原来的香港分红险需要报 Form 8938 或 FBAR 吗?,以及 L2-29 美国公民住香港,香港银行账户什么时候报 FBAR 和 Form 8938?56
加拿大: 香港保单死亡赔款通常属于不计入收入的保险金,但香港现金价值保单本身可能属于指定外国财产,并触及 T1135;退保或其他处置则需要按照加拿大人寿保险权益处置规则计算。后续读 L2-17 香港居民移民加拿大,香港保单和银行账户要不要报 T1135?、L2-18 香港父母把香港房产留给加拿大居民子女,香港和加拿大怎么处理?71718
中国大陆: 中国税收居民实行境内外所得管理;2026 年国家税务总局已再次公开说明境外保险收益属于全球所得税管理范围,同时《个人所得税法》继续规定保险赔款免税,因此需要把死亡风险赔款与退保、分红等收益拆开分析。后续读 L2-01 中国税务居民买香港分红险,理赔时中国要不要收税?、L2-32 境外保险理赔金、分红能不能结汇回内地?2026 年外汇与税务口径。816
新加坡: 新加坡一般把保险赔款视为资本性收入,通常不征个人所得税;但 SRS、雇佣安排、商业活动等特殊结构有独立规则。后续读 L2-19 香港居民移居新加坡,香港股票、保单和房产怎么处理?、L2-20 香港家族信托换成新加坡信托,有没有税务意义?1920
墨西哥: 墨西哥税法对保险机构支付款规定了具体免税条款,并对生存保险、提前领取等情形设置不同条件,因此香港保单进入墨西哥税收居民名下后,需要按照付款性质重新分类。后续读 L2-21 香港居民在墨西哥买房,香港和墨西哥分别怎么征税?、L2-22 香港保险公司保单持有人移居墨西哥,保单收益在哪里纳税?2122
香港本地: 香港端重点仍是税收来源、保单权利和遗产程序,而非“香港税务居民”这个单一标签;保单持有人、被保险人、受益人、投保人四个角色发生跨境分离后,继承和信托问题会进一步复杂。后续读 HK-01 香港税务居民怎么认定?拿香港身份证就等于香港税务居民吗?、HK-03 香港现在还有遗产税吗?父母把香港资产留给孩子要交什么税?、HK-07 香港信托怎么设?委托人、受托人和受益人住不同国家会怎样?、HK-08 香港房产、MPF、银行存款和保单,人去世后怎么给孩子?
什么时候必须找专业人士
- 准备退保且保单持有人已经移居美国、加拿大、中国大陆、新加坡或墨西哥:找当地持牌税务师或跨境税务律师,先确认退保款、分红、现金价值增加额分别属于什么所得。
- 投保人、被保险人、受益人分别居住不同国家:找跨境税务律师,并让持牌保险顾问核对保单所有权、受益权、转让及身故给付条款。
- 保单由公司、家族信托或其他实体持有:找税务师+信托律师,单独判断实体层面的收入、资产归属和分配。
- 涉及死亡、遗产承办、受益人争议或跨境继承:找香港遗产律师/遗产承办律师,并根据继承人所在地同步取得当地税务意见。
待核实与边界
- 香港个人退保:香港税务局公开资料确认香港没有一般资本利得税,并规定利润税针对业务利润;针对“普通个人香港分红险、储蓄险、万能险退保收益一律免香港税”的专项 IRD ruling 或统一官方 FAQ,本次未找到。具体产品若具有经营、交易或特殊投资安排,需要按事实判断。
- 香港个人身故赔款:香港遗产税已取消,IRD 对若干人寿保险安排的赔款列明不征税;普通个人保单死亡赔款的全部产品类型统一税务分类,公开官方资料没有找到一份涵盖分红险、储蓄险、万能险的总括性专项规则。
- 中国大陆境外保险收益:2026 年 8 月税务总局公开口径确认境外保险收益属于全球所得税管理范围,但公开表述没有逐项列出香港分红险的退保、周年分红、终期分红、现金价值及死亡赔款分别对应哪一种个人所得税项目;具体分类仍需结合保单和付款性质判断。
- 香港保险的 CRS 信息交换:保险公司是否报告、报告哪些现金价值保险账户信息,取决于保单及持有人身份、金融机构分类和 CRS 规则;税务信息交换属于信息申报制度,不能直接推出某一笔赔款已经产生所得税。
- 香港遗产程序:遗产税取消与遗产承办、保险公司理赔文件要求属于不同法律问题;有效受益人、投保人死亡、保单权益归属等事实可能改变程序。
- 墨西哥第 93 条来源:原稿引用的 SAT wwwmat.sat.gob.mx 域名异常,未能据此核到 SAT 正式条文页;现改以墨西哥众议院现行《所得税法》PDF作为可核验的一手法律文本,核查意见所述第 93 条第二十一款关于保险给付免税及生存保险条件的内容可在该文本中核对。22