
简答
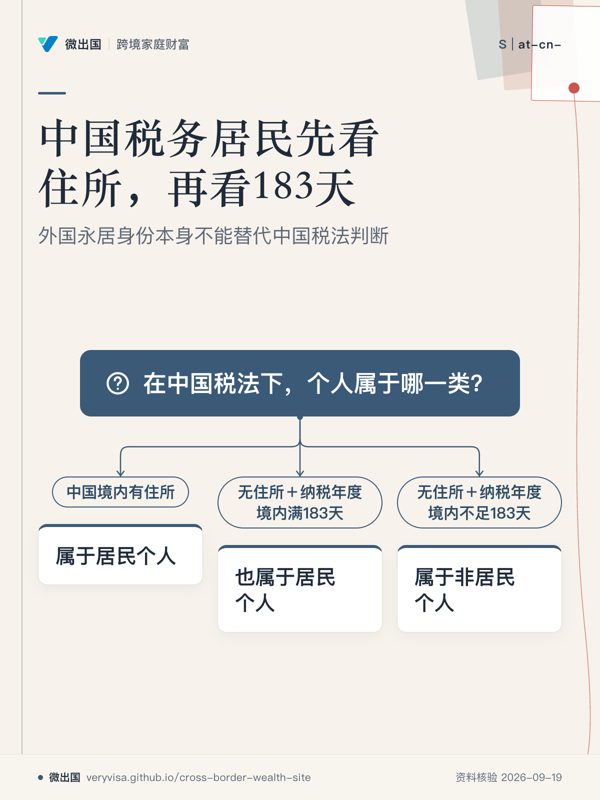
- 中国税法把个人分为居民个人和非居民个人;在中国境内有住所,或者无住所但一个纳税年度内境内累计居住满183天的,属于居民个人。1
- “有住所”不是简单看有没有中国房产,而是指因户籍、家庭、经济利益关系而在中国境内习惯性居住。2
- 无住所个人即使取得外国永居,也不能仅凭永居身份自动变成中国非居民;2026年新规进一步明确,取得外国国籍、境外长期或永久居留权但主要经济利益来源于中国境内的个人,可判定为有住所居民个人。3
- 无住所个人达到183天居民门槛后,境外所得是否全部进入中国个税范围,还要继续看“六年规则”等针对无住所个人的特殊规定;这与“是不是居民个人”是两个层次的问题。4
- 2026年7月公布的离岸信托规则已经生效,并明确居民个人装入离岸信托、信托存续收益及相关清算的个人所得税处理;其中“主要经济利益来源于中国境内”的境外移居人士条款,是2026年本题最需要注意的新变化。3
2026 年 9 月现状
1.第一道判断:有没有“中国境内有住所”
《个人所得税法》第一条规定,在中国境内有住所,或者无住所但一个纳税年度内在中国境内累计居住满183天的个人,为居民个人;居民个人从中国境内和境外取得的所得,依照个人所得税法缴纳个人所得税。1
这里的“住所”是税法概念,不等于“在中国买了一套房”。《个人所得税法实施条例》第二条明确,在中国境内有住所,是指因户籍、家庭、经济利益关系而在中国境内习惯性居住。2
因此,判断一个已经取得外国永居的人是否仍属于中国税务居民,不能直接问“有没有加拿大PR、美国绿卡、澳洲PR”,而要先判断中国税法意义上的住所是否仍在中国。12
中国税务总局公开答复也明确,中国公民一般情况下属于个人所得税法所称居民个人,但如果因家庭、经济利益关系已经不在中国境内习惯性居住,则需要根据具体事实判断;因工作、学习、探亲、旅游等原因暂时离开中国,待原因消除后仍需回中国的,仍可属于居民个人。5
2.第二道判断:如果“无住所”,一年是否达到183天
如果个人在中国境内没有税法意义上的住所,则看一个纳税年度,即公历1月1日至12月31日,在中国境内累计居住是否满183天。达到183天的,为居民个人;不足183天的,为非居民个人。1
2019年第34号公告进一步规定,无住所个人在中国境内累计居住天数按照实际停留天数计算;在中国境内停留当天满24小时,计入境内居住天数,不足24小时则不计入。4
这意味着“183天”解决的是无住所个人的年度居民身份门槛,但不能反过来说“只要一年不到183天,就一定没有中国税务居民身份”,因为“有住所”本身就是独立的居民认定路径。1
3.无住所个人的“六年规则”是什么
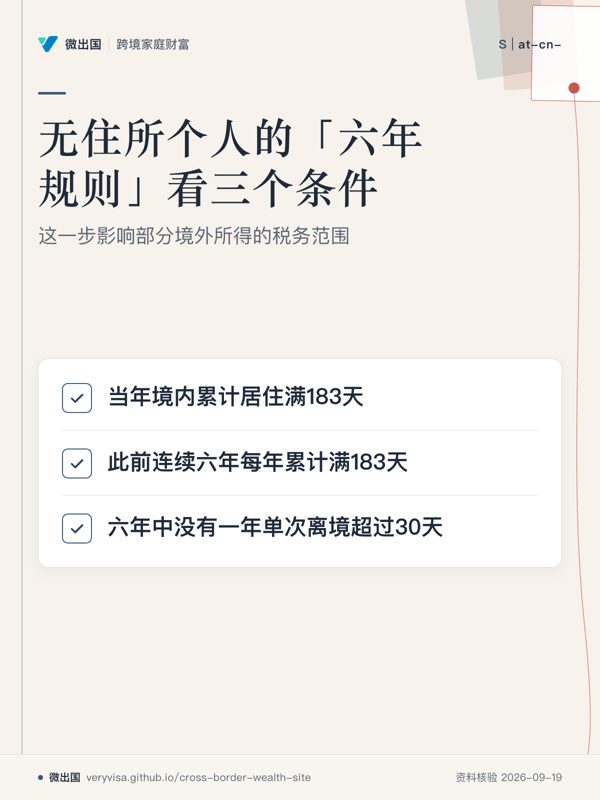
对于无住所个人,2019年第34号公告规定:一个纳税年度在中国境内累计居住满183天,如果此前连续六年每年都累计满183天,而且这六年中没有任何一年单次离境超过30天,该年度来源于境内、境外的所得均进入中国个人所得税范围;如果此前六年中有一年未满183天,或者有一年单次离境超过30天,则该年度境外所得中由境外单位或者个人支付的部分可以适用相应免税规则。4
这里的“六年”从2019年以后年度开始计算,2018年及以前年度不计入这套六年连续计算。对2019年至2024年连续满足条件后、2025年达到183天且没有单次离境超过30天,以及2025年发生一次超过30天的单次离境后2026年重新计算连续年限的情形,可以作为对2019年第34号公告“此前六年自2019年(含)以后年度起算”规则的推演示例;这属于规则推演,并非国家税务总局已经发布的对应年份公开案例。4
因此,“中国税务居民”与“全球所得在中国实际征税到什么范围”不能完全画等号:前者是居民身份问题,后者还需要结合无住所个人规则、所得性质、支付方及相关税收协定判断。4
4.2026年的关键变化:外国永居不再适合被简单理解为“税务出境”
2026年7月24日,财政部、税务总局发布《财政部 税务总局关于离岸信托个人所得税有关事项的公告》(财政部 税务总局公告2026年第21号),全文现行有效。3
该公告第十一条明确:“取得外国国籍、境外长期或永久居留权,但主要经济利益来源于中国境内的个人,可判定为有住所居民个人。”3
财政部税政司、税务总局所得税司同日答记者问进一步说明,对移居境外,包括取得外国国籍、境外长期或永久居留权等,但主要经济利益来源于境内的个人,可判定为我国税收居民,继续对其取得的境内和境外所得征税。7
这一规定的生效状态是已发布、已实施,但需要准确理解其法律位置:它出现在2026年第21号公告这一离岸信托个人所得税规范文件中,官方答记者问又明确把该判断放在离岸信托反避税规则的整体框架下;因此,不能把它简单改写成一个“拿外国永居后只要中国收入超过某个比例就自动成为中国税务居民”的机械计算公式。37
截至2026年9月24日,官方文件没有给出“主要经济利益来源于中国”的统一百分比门槛,也没有公布一个可以仅凭境内收入占比、资产占比或企业股权比例自动计算的公式。3
因此,“主要经济利益”目前应作为事实判断因素处理,而不能自行创造一个例如“50%”“51%”或“70%”的所谓居民认定标准。3
5.2026年离岸信托规则为什么会影响这个问题
2026年第21号公告规定,居民个人将财产装入离岸信托,以装入时财产市场价值扣除原值和合理费用后的余额作为应纳税所得额,按照“财产转让所得”申报缴纳个人所得税;财政部、税务总局答记者问明确该类所得适用20%税率。37
居民个人装入的离岸信托在存续期间产生收益的,以该居民个人为纳税人,按照“财产转让所得”或者“利息、股息、红利所得”分别计算,并按年申报;官方答记者问明确相应所得适用20%税率。8
公告同时规定,居民个人离岸信托终止时,以全部离岸信托财产的清算收益作为应纳税所得额,按照“利息、股息、红利所得”申报缴纳个人所得税。8
公告自2026年7月24日发布之日起实施,但其中明确规定,2026年1月1日起居民个人将财产装入离岸信托以及离岸信托存续期间产生的收益,按照该公告规定申报缴纳个人所得税。3
国家税务总局同时发布2026年第15号公告,明确居民个人应在财产装入离岸信托的次年3月1日至6月30日,就装入时的财产转让所得申报;存续期间产生的上一年度收益,也在每年3月1日至6月30日申报。9
因此,对“外国永居+中国企业/中国经营利益+境外信托”的家庭,不能只做移民身份判断,还需要把中国税务居民身份、信托设立时间、信托资产、收益和居民身份变化放在同一个时间轴里分析。这个结论属于基于上述规则的应用性判断。379
6.身份文件、国籍与税务居民身份是三套不同概念
外国永久居留权是外国移民法上的身份;外国国籍是国籍法上的身份;中国税务居民则是中国税法上的纳税身份,三者不能互相直接替代。2026年第21号公告甚至直接把“取得外国国籍、境外长期或永久居留权”列为其所涉及规则中的一种情形,说明取得这些身份本身并不等于自动完成中国税务居民身份的切换。3
中国《国籍法》第九条规定,定居外国的中国公民,自愿加入或取得外国国籍的,即自动丧失中国国籍;这属于国籍问题,并不能直接作为个人所得税居民身份的判断标准。10
换句话说,“已经不是中国公民”与“已经不是中国税务居民”不能直接画等号;同样,“仍然是中国公民”也不能单独证明每一个纳税年度都属于中国税务居民。中国税务居民身份应回到个人所得税法及其实施条例的“住所+183天”规则,再结合2026年新增规则和适用的税收协定判断。123
7.如果两个国家都认为你是居民,下一层才是税收协定
国内法先分别判断两国是否把个人视为税务居民;如果两个法域都认定为居民,再看适用的双边税收协定是否提供居民身份冲突解决规则,即通常所说的“tie-breaker”,中文可理解为“协定居民冲突解决规则”。11
例如《中加税收协定》第四条规定,如果个人同时是中加双方居民,依次考虑永久性住所、重要利益中心、习惯性居处和国籍;仍无法确定时,由双方主管当局通过相互协商解决。11
因此,一个人在加拿大取得PR、同时仍被中国国内法认定为居民,并不意味着中加税收协定一定会自动把他认定为中国居民或加拿大居民;需要按照协定条文和实际事实逐项判断。11
历史与变更
| 时间 | 变化 | 当时的规则 → 现在的规则 | 来源 |
|---|---|---|---|
| 2018年8月31日 | 新个人所得税法确立居民个人基本框架 | “有住所”或者一个纳税年度境内累计183天 → 居民个人从境内、境外取得的所得依法缴税;该框架至今仍是基本规则 | 1 |
| 2019年1月1日 | 新居民身份及无住所个人居住时间规则实施 | 无住所个人183天及境外所得规则进一步明确,并建立连续六年、单次离境超过30天重新计算的机制 → 目前仍有效 | 4 |
| 2019年起 | “此前六年”开始从2019年度计算 | 2018年及以前年度不计入该六年连续计算 → 2019年以后年度进入滚动计算 | 46 |
| 2026年7月24日 | 离岸信托个人所得税新规则发布 | 原有居民身份规则基础上,新增离岸信托设立、存续、终止等环节的个人所得税规则,并明确境外移居但主要经济利益来源于境内者可判定为有住所居民个人 | 37 |
| 2026年7月24日 | 离岸信托征管规则同步发布 | 明确主管税务机关、申报时间、报告资料等程序;居民个人相关年度申报通常为次年3月1日至6月30日 | 9 |
| 2026年9月24日 | 当前状态 | 2026年第21号、第15号公告均为已发布、现行有效;“主要经济利益”尚无官方公布的统一比例计算公式 | 39 |
常见误区
| 常见说法 | 实际情况 | 依据 |
|---|---|---|
| “拿到加拿大PR/美国绿卡,就自动不是中国税务居民。” | 不成立;外国永居不是中国税务居民身份的自动切换按钮,中国仍要按“住所”或183天规则判断,2026年还明确规定主要经济利益来源于中国境内的境外长期或永久居留者可被判定为有住所居民个人。3 | 123 |
| “中国没有房子,就一定没有中国住所。” | 不成立;税法上的住所不是房产概念,而是户籍、家庭、经济利益关系导致的习惯性居住。2 | 2 |
| “一年在中国住不到183天,就一定不是中国税务居民。” | 不成立;183天是无住所个人的独立居民认定路径;如果个人在中国境内有税法意义上的住所,仍可能属于居民个人。12 | 12 |
| “183天规则就是住满183天后所有境外收入立即全部按中国税缴。” | 不能这样概括;无住所个人达到183天后,还要看连续六年规则、单次离境超过30天等条件以及具体所得类型。4 | 4 |
| “改成外国国籍以后,中国税务居民身份肯定自动消失。” | 不成立;国籍与税收居民是不同法律问题,2026年第21号公告明确把取得外国国籍但主要经济利益来源于中国境内的个人纳入可判定为有住所居民个人的情形。3 | 310 |
| “把资产放进香港或其他境外信托,就可以先把中国税务居民身份放一边。” | 2026年规则恰恰对离岸信托设立、存续、终止以及居民身份变化作出了专门规定,居民个人离岸信托收益原则上按规定由居民个人申报。38 | 38 |
| “只要拿到了外国税务居民证明,中国一定承认自己不是中国税务居民。” | 不能这样推导;外国法域的居民证明解决的是外国法域及相关税收协定问题,中国国内法仍需单独判断;双重居民还可能需要适用税收协定的冲突解决条款。111 | 111 |
跨境衔接
美国。 中国先按照本国个人所得税法判断居民身份;如果美国国内法也把个人视为居民,还需要检查适用的中美税收协定居民条款。中美税收协定居民条款及议定书/技术解释规定双重居民加比规则,通常依次考虑永久性住所、重要利益中心、习惯性居处、国籍以及主管当局协商等规则。12 后续应继续看“美国税务居民怎么认定?”及“中美双重税务居民如何适用税收协定?”。
加拿大。 加拿大采用事实联系等因素判断个人税务居民身份;中加税收协定对双方居民的冲突依次考虑永久性住所、重要利益中心、习惯性居处和国籍。1113 后续应继续看“加拿大税务居民怎么认定?”及“中国居民移居加拿大后中加双重居民怎么处理?”。
墨西哥。 墨西哥税务机关要求个人在适用税收协定时证明相应税收居民身份;如果同时涉及中国居民身份,应进一步核对中墨适用税收协定及具体事实,而不能仅凭国籍或居留卡判断。14 后续应继续看“墨西哥税务居民怎么认定?”及“中墨税收协定居民身份冲突怎么处理?”。
香港。 香港采用独立的税制与税收居民概念;中国内地与香港之间存在避免双重征税安排,因此同时在内地和香港有居住、经营或投资联系的家庭,需要分别判断两地国内法身份,再检查内地与香港的税收安排。香港并不是取得香港身份后就自动脱离中国内地个人所得税规则的简单关系。15 后续应继续看“香港税务居民怎么认定?”。
新加坡。 中国与新加坡存在生效的避免双重征税协定;新加坡税务机关也明确,税收协定可能为同时涉及两个税收管辖区的居民提供避免双重征税的机制,但具体效果取决于协定条款。16 后续应继续看“新加坡税务居民怎么认定?”。
中国大陆。 中国国内法仍以“有住所”或无住所情况下的183天标准为基础;2026年第21号公告新增的境外移居、主要经济利益来源于境内的规则,使“外国永居+境内经营/资产/家庭利益”的组合需要特别审查。13 后续应继续看“离岸信托个人所得税怎么处理?”。
什么时候必须找专业人士
- 准备从中国长期移居境外,同时在中国仍控制企业、经营业务、持有大量投资或由中国企业持续提供主要经济利益时,应找中国税务师或具有跨境个人税务经验的税务律师,对“住所”和2026年“主要经济利益”进行事实分析。
- 同时被中国和美国、加拿大、香港、新加坡或其他法域认定为税务居民时,应找跨境税务专业人士逐条核对双方国内法及适用税收协定,而不能只依据任一国家的税务居民证明。
- 已经设立、准备设立或准备把公司股权、股票、房产等资产装入境外信托时,应同时找中国税务师/税务律师与受监管的信托专业人士,核对2026年第21号公告涉及的设立、存续、终止及历史追溯申报问题。39
- 需要通过保险、信托或其他结构改变资产持有方式以达到传承目的时,应把税务律师、税务师和相应持牌保险或信托专业人士放在同一事实框架下审查,避免把资产法律所有权变化误认为税务居民身份已经变化。
待核实与边界
- “主要经济利益来源于中国境内”的判断标准:截至2026年9月24日,已找到的财政部、税务总局公告及答记者问没有公布统一的收入比例、资产比例、企业控制比例或单一量化公式,因此不能自行设定百分比门槛。37
- 2026年第21号公告第十一条的具体适用边界:条文位于离岸信托个人所得税公告中,但官方答记者问明确将该规则表述为针对移居境外、主要经济利益仍在境内人士的居民身份判断,因此目前可以确认官方政策意图,但具体个案如何认定仍取决于事实及主管税务机关适用。37
- “外国永居+中国企业+配偶子女境外居住”等组合是否构成中国税法意义上的“有住所”,不存在一个仅凭身份组合即可机械得出的统一答案,需要个案事实判断。2
- 本文没有把2025年末所谓“口岸专项清查双重身份”作为现行规则,因为未找到足以确认该说法的对应官方一手文件。
- 2026年第21号公告及第15号公告属于部门规范性文件/税收征管规则,本文没有将其表述为修改《个人所得税法》本身;居民个人基本身份规则仍来自《个人所得税法》第一条及《实施条例》第二条。123