设想温哥华的一家四口:先生拿到佐治亚州一家工厂的 EB-3 职位,全家在温哥华领馆拿到了移民签证。孩子想读完这个学年,自住房还没卖,TFSA 里有一些加拿大基金,RRSP 攒了十几年。他们最常问的是四件事:入境激活那天是不是就开始要报美国税了?激活之后先回温哥华住几个月,美国那边怎么算?离开加拿大那一年要交什么?佐治亚州的税从哪天开始算?
这四件事的答案都连着一条线:美国看绿卡身份,加拿大看生活重心,州看住所和收入来源。三套规则的起点不在同一天,大部分多交的税、漏报的表,都出在这几个日子之间的缝隙里。
简答
- 持移民签证第一次入境、被接纳为永久居民的那一天,就是美国所得税居民的起始日;之后只要绿卡身份还在,每一年都是全年居民,人住在哪里、在美国待了几天都不改变这一点。〔1〕〔2〕〔3〕
- 激活那一年是「双重身份年度」:入境前按非居民、入境后按居民。夫妻两人年底都是居民的,可以选择全年按居民合并申报,换来标准扣除和合并税率表,代价是入境前的全球收入也要进美国申报表,而且当年不能主张税约待遇。〔5〕〔6〕
- 「首年选择」是给还没有绿卡、靠实际居住天数成为居民的人用的;持移民签证入境的家庭用不上它,同一家人里有人先持工作签证入境时才需要看。〔1〕〔3〕
- 激活后回加拿大住,美国照样当你是居民。按加美税约的加比规则,只在加拿大有永久住所的人会被判为加拿大居民,但美国国内法要求你自己报 1040-NR 并附 8833 去主张;这一步在移民法上会被推定为放弃永久居留,持卡满 8 年的人还可能触发弃籍税。〔15〕〔16〕〔17〕〔18〕
- 离开加拿大那一天,加拿大对股票、基金等大部分非注册资产按市价视同出售;加拿大房产、RRSP、TFSA、RESP、FHSA、养老金和加拿大寿险保单不在其内。财产合计超过 25,000 加元的要报 T1161,迟报每天罚 25 加元。〔23〕〔24〕
- 佐治亚州:人没去过、没在州内干活,就不是该州纳税人;搬进去那一年按部分年度居民算,2026 年单一税率 4.99%,但州里不抵加拿大交过的税。〔32〕〔33〕〔34〕〔35〕
- 最值钱的规划窗口在激活之前:大额增值资产、加拿大基金、TFSA 里的收益、要卖的自住房,在成为美国税务居民前处理,美国一般就不再碰这段收益。
一、起点:美国从哪一天把你当居民
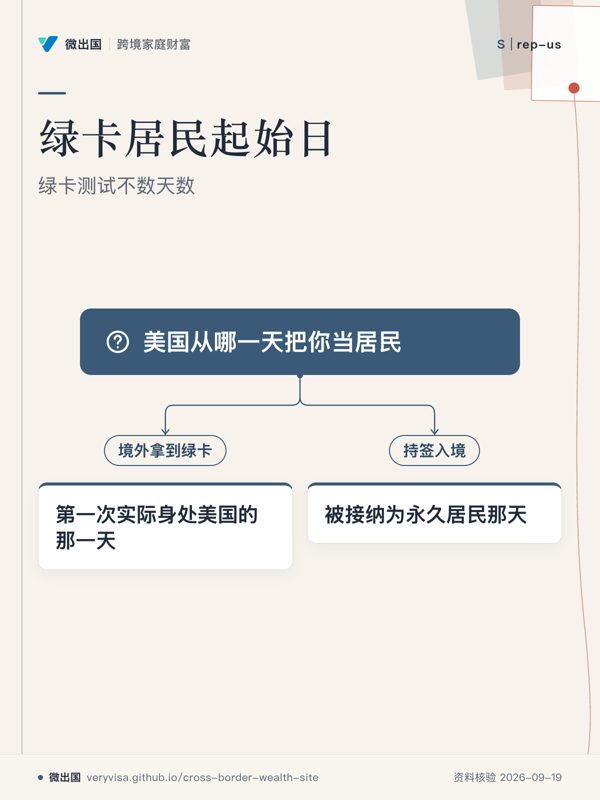
绿卡测试不数天数
美国联邦所得税对外国人只有两条居民测试:绿卡测试和实际居住测试(Substantial Presence Test)。绿卡测试的条文是「在该日历年任何时候是合法永久居民」〔3〕。只要这一年里有一天持绿卡身份,这一年就是居民年。183 天、31 天那一套属于实际居住测试,跟绿卡持有人无关。〔2〕
起始日也写得很清楚。IRS 的原话是:在境外拿到绿卡的,居民起始日是拿到绿卡后第一次实际身处美国的那一天〔1〕。领馆移民签证的家庭,就是持签入境、在口岸被接纳为永久居民那天。激活之旅只待了三天也一样,这三天不能用「短暂停留可忽略」的规则抹掉——那条规则服务于实际居住测试的起始日计算。〔1〕〔4〕
一家人各算各的。主申请人、配偶、每个孩子都是独立的「外国人个人」,谁哪天以永久居民身份入境,谁就从哪天起是居民。〔3〕
身份什么时候结束
绿卡测试下的居民身份「视为持续」,直到身份被撤销,或经行政、司法程序认定已放弃〔4〕。IRS 列出的结束方式只有三种:自愿向 USCIS 交回绿卡(I-407)、被 USCIS 行政撤销、被联邦法院司法撤销〔1〕。住在加拿大、一年不入境、卡片过期,都不会让税务居民身份自己结束。
更紧密联系例外(Form 8840)在这里帮不上忙。Form 8840 明文排除绿卡持有人,也排除已经为自己申请或采取步骤取得绿卡的人——领馆移民签证申请本身就算这种步骤。〔4〕
首年选择对谁有用
首年选择(first-year election,§7701(b)(4))是给「今年还不是居民、明年会按实际居住测试成为居民」的人准备的:当年连续在美至少 31 天,而且从这 31 天的第一天起到年底,在美天数占 75% 以上,就可以在报税表上附声明,选择从那 31 天的第一天起按居民处理〔1〕〔5〕。条件里有「下一年按实际居住测试是居民」一项,所以要等到下一年天数够了才能提交。〔3〕
对持移民签证入境的家庭,这个选择没有意义:绿卡测试已经给了你一个确定的起始日。它只在这种情况下需要看:配偶先持 TN、H-1B 之类的身份到美国工作,家里其他人后来才以永久居民身份入境。
二、激活那一年怎么报
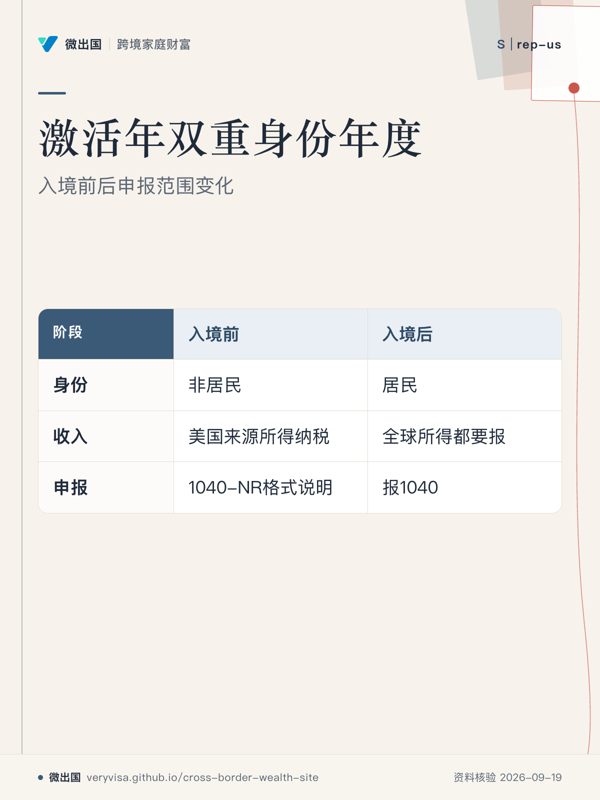
双重身份年度
以激活年为例,1 月 1 日到入境前一天,你是非居民,只就美国来源所得纳税,加拿大工资、加拿大利息不进美国申报表;入境那天到 12 月 31 日,你是居民,全球所得都要报。〔6〕
双重身份年度的限制不少:不能用标准扣除,不能用户主税率表,已婚的不能合并申报,也拿不到部分抵免。年底是居民的,报 1040,顶部写「Dual-Status Return」,另附 1040-NR 格式的说明。〔6〕
全年居民合并申报
夫妻两人年初都是非居民、年底都是居民,可以按 §6013(h) 选择整年都按居民处理,在合并申报表上附两人签名的声明即可〔5〕。好处是能用标准扣除(2026 年合并申报 32,200 美元)和合并税率表〔7〕;代价是入境前那几个月的全球收入也要计入,而且这一年两人都不能再依据任何税约主张自己不是美国居民〔5〕。
加拿大的税率通常高于美国,入境前那段加拿大工资交过的加拿大税,一般能通过外国税收抵免(Form 1116)把新增的美国税抵掉。所以多数工薪家庭合并申报更划算,但有两类情况要算两遍再决定:入境前卖过增值很大的资产,或者入境前有一笔在加拿大免税、美国却要征税的收入(比如 TFSA 里的收益)。
截止日
激活年的 1040 在下一年 4 月 15 日到期。报税截止日那天住在美国境外、主要工作地也在境外的居民外国人,自动延到 6 月 15 日,申报表上要附说明;再要延期,交 Form 4868 并勾选「身在境外」一栏,可以延到 10 月 15 日。延期只延申报,不延利息:欠税从 4 月 15 日起计息。〔8〕
FBAR(FinCEN 114)是另一条线:激活年只要境外账户合计余额在年内任何时候超过 10,000 美元就要报,4 月 15 日到期,自动延到 10 月 15 日。〔9〕双重身份年度的 FBAR 要不要涵盖成为居民之前的最高余额,FinCEN 和 IRS 都没有明说,稳妥的做法是按全年最高余额报(待核)。
对 2025 年已经激活的家庭:2025 年度 FBAR 的自动延期截止日(2026 年 10 月 15 日)已经过去。2025 年度 1040 即使按期申请过延期,也已在同一天到期;还没报的已经逾期,应尽快补报(非故意漏报的,可看下文的简易境外程序)。
从第一年起就要报的表
成为居民后,申报义务一次性全来了,不是住进美国才开始:
- Form 8938:激活年只报成为居民以后的那段期间。门槛看你住在哪里——住在美国的已婚合报,年末超过 100,000 美元或年内任何时候超过 150,000 美元;住在境外、而且 12 个月内在境外满 330 整天的,门槛提高到 400,000/600,000 美元。境外高门槛的另一条路「整年真实居住在外国」只给美国公民,绿卡持有人只能靠 330 天。〔10〕
- Form 8621:加拿大的共同基金和在加拿大上市的 ETF,在美国税法上通常是 PFIC(被动外国投资公司),每只一份。默认制度会把卖出收益当普通收入、还加利息;想避开,要在第一年就做按市值计价的选择。〔11〕
- RRSP、RRIF:按 Rev. Proc. 2014-55 自动享受税约递延,不用再报 8891(2014 年已废止),也不用报 3520;FBAR 和 8938 照报。〔12〕
- TFSA、RESP、FHSA:美国不承认它们的免税地位,账户里的收益每年计入美国所得。它们会不会被当成外国信托、要不要报 3520/3520-A,IRS 没有专门说法。Rev. Proc. 2020-17 的豁免要求取款以医疗、残障、教育为条件或有罚款,TFSA 可以随时无罚取款,大概率够不上;RESP 可能够得上;FHSA 不确定(三项都待核)。〔13〕
- 净投资所得税(NIIT)3.8%:修正调整后总收入超过合并申报 250,000 美元的,投资收益部分要交,IRS 的立场是外国税收抵免不能抵它。〔14〕
三、激活后先回加拿大住:两国都当你是居民
很多家庭激活后回加拿大把学年读完、把房子卖掉,或者干脆观望一两年。这段时间里,加拿大按生活重心认定你是居民——住宅、配偶、受抚养子女都在加拿大,就是居民,全球收入照报〔21〕。CRA 也明确把绿卡持有人视为税约意义上的美国居民〔21〕。于是你同时是两国居民。
加比规则判给加拿大,但要你自己去主张
加美税约第 IV 条第 2 款的第一步是「永久住所」:只在加拿大有可以随时入住的住所,就判定为加拿大居民〔20〕。可是美国国内法不会自动照办。要让美国按非居民计税,得每年报 1040-NR,附 Form 8833 援引税约〔15〕。
这一步在税上可能省钱,在身份上代价很重:
- 移民规章 8 CFR 316.5(c)(2):永久居民自愿主张非居民身份以取得所得税豁免,或因为自认是非居民而不报联邦或州所得税,构成「已放弃永久居民特权」的可反驳推定〔16〕。USCIS 也把「在美国税表上声明自己是 nonimmigrant」列为放弃身份的情形〔17〕。连 IRS 自己的条例都提醒,报 1040-NR 可能影响你能否保住居留身份。〔15〕
- 持卡已满 15 年中的 8 年、成为「长期居民」之后再主张税约非居民,那一天在税法上就是弃籍日,可能触发 §877A 弃籍税〔18〕〔19〕。IRS 在 Pub. 519 里也写了这句提醒。〔5〕
- 即使主张了,除计算所得税以外的目的仍按美国居民对待(例如判断你的加拿大公司是不是受控外国公司)。〔15〕
打算保住绿卡、将来入籍的家庭,一般照常按居民报 1040,用加拿大交过的税去抵。
仍按居民报 1040 时,哪里会多交
加拿大来源的工资、利息、租金,由美国用外国税收抵免抵掉,通常抵得平。
麻烦在美国来源的被动收入:美国银行利息、美股股息。税约规定美国对加拿大居民的利息不征税,加拿大因此把这笔利息视为加拿大来源,不给抵免;美国又因为你是居民而全额征税,而且美国来源收入没有外国税收抵免额度。两边都不让,结果是重复征税。〔20〕
美股股息的情况类似,加拿大最多只按 15% 给抵免。〔20〕这个结论是按条文推出来的,还没有看到 CRA 或 IRS 针对绿卡持有人的明文(待核)。美国公民住在加拿大有第 XXIV 条第 4 至 6 款的「重新定源」安全阀,绿卡持有人用不上。〔20〕
实际的应对方向:住在加拿大的这段时间,应税账户里少放美国利息和美股,美国证券尽量放在 RRSP 里(两国都递延)。
人在加拿大给佐治亚雇主干活
在加拿大执行的工作,工资是加拿大来源,加拿大全额征税;美国雇主在加拿大有员工,要像本地雇主一样登记工资账户、代扣加拿大所得税、CPP 和 EI。按加美社保协定第 V(1) 条,在加拿大工作只适用加拿大的社保法律,缴 CPP 就不应再缴美国社保税,雇主凭加拿大签发的承保证明停止代扣 FICA。〔41〕
这种「人在加拿大远程为担保雇主工作」的安排,在移民法上是另一回事:劳工证只对特定职位、特定人和「预定就业地区」有效,而你人不在佐治亚。它会不会与 EB-3 的依据冲突,没有官方条文直接回答,必须由移民律师判断。
四、离开加拿大那一年
离境日
CRA 的离境日取三者中最晚的一个:你离开加拿大的日子、配偶和受抚养人离开的日子、你成为新居住国居民的日子〔22〕。绿卡家庭在美国税法上早已是居民,第三个日子不起作用,离境日实际就是全家最后一人离开、切断住所联系的那一天。
房子是最容易让离境日说不清的东西。留着一套随时能住的房子,本身就是主要居住联系;按市场条件长期出租给外人,CRA 会综合考虑其他联系。〔21〕离境前卖掉,或签好长期公平租约,离境日才干净。
NR73(离境居民身份判定表)不是必交的,CRA 据此给出的意见对它自己也没有约束力。〔21〕
部分年度申报与视同出售
离境当年报一份部分年度居民申报表:离境前按全球收入,离境后只报加拿大来源收入。〔22〕
离境那一天,加拿大视同你按市价卖出了大部分财产,把累积的增值算作资本利得。不在视同出售范围内的有:加拿大不动产、RRSP、RRIF、TFSA、RESP、RDSP、FHSA、养老金、部分雇员股票期权、加拿大寿险保单(分离基金除外)。〔23〕〔24〕
三张表:
- T1161:离境时拥有的全部财产公允价值合计超过 25,000 加元就要报;现金、银行存款、注册计划、价值低于 10,000 加元的个人用品不必列入。迟报罚款每天 25 加元,最低 100 加元,最高 2,500 加元。〔23〕
- T1243:申报视同出售产生的资本利得和损失。〔23〕
- T1244:选择把离境税推迟到真正卖出时再交,不计利息;在离境次年 4 月 30 日前提交;推迟的联邦税超过 16,500 加元(前魁北克居民 13,777.50 加元)的部分要提供担保。〔23〕
让美国也承认这次「出售」
问题在于美国不承认加拿大的视同出售。你已经是美国居民,将来在美国真正卖出同一批股票时,美国按原始成本算全部增值,而早年交给加拿大的离境税在美国抵不了。
加美税约第 XIII 条第 7 款给了一个选择:一国把你视为出售并据此征税时,你可以选择在另一国也按「当时按市价卖出又买回」处理。美国财政部 2007 年议定书技术说明写明,这个选择要对同一年度所有视同出售的财产一致适用,不能只挑有收益的。〔25〕对已经是美国居民的人,做了这个选择,美国在离境那一年就确认同一笔收益,用加拿大的离境税去抵,成本同步抬高到离境日市价。
另一条路在加拿大一侧:所得税法第 126(2.21) 条允许你以后在美国真正卖出时,把在美国交的税回头抵减离境年的加拿大税。〔26〕两条路各有算法和汇率时点,适合哪条要两国税务师一起算。XIII(7) 选择在美国申报表上具体怎么做(附声明、是否附 8833),IRS 没有公开写明(待核)。
自住房
加拿大的主要住所豁免公式是「1 + 指定年数」除以拥有年数,离境那一年只要一度是居民就能计入。所以拥有十个完整年度、离境后一年内卖出的,通常仍能全额豁免。〔27〕
美国这边看的是 §121:出售前 5 年内拥有并自住累计满 2 年,可以排除 250,000 美元收益,夫妻合报 500,000 美元,法条没有限定房子必须在美国〔28〕。超出部分美国要征税,而且因为加拿大免税,没有加拿大税可抵。美国的收益按美元算:买入成本按买入时汇率、售价按出售时汇率,加元升值会放大美国算出来的收益。
所以真正干净的做法是在激活前卖掉。已经激活的,在搬出后大约 3 年内卖出,§121 的「5 年住满 2 年」还能用上。
几个注册账户
- TFSA:离境后可以保留,但非居民期间存入的钱,每个月按 1% 征税,直到取出或重新成为居民;非居民年度不增加额度。〔29〕美国又每年对 TFSA 收益征税。对已经或即将成为美国居民的人,TFSA 在加拿大的免税优势基本没有意义,多数人会在激活前或离境前清空。
- RESP:累积收益领取(AIP)只能付给加拿大居民订立人;离境后孩子成为非居民,也不能再存款、拿不到 CESG。〔30〕孩子快上大学、可能在美国读的,可以保留,将来领教育资助款,境外的大学课程连续 3 周以上、其他中学后课程连续 13 周以上的全日制课程都算〔30〕;孩子还小的,要在离境前决定去留。付给非居民的教育资助款加拿大如何预扣,CRA 页面没有直接写明,领取前请向 RESP 发起机构书面确认。
- FHSA:非居民不能做合格领取,而且从第一次合格领取到买下房子的整个期间都必须是加拿大居民;非居民的应税领取按 25% 预扣。〔31〕打算在美国买房的,离境前就要决定怎么处理;非居民能否把 FHSA 免税转入 RRSP,CRA 页面没写(待核)。
- RRSP/RRIF:离境不视同出售,可以带着走。住到美国以后,一次性领取按 25% 预扣,定期养老金类领取可降到 15%,美国再用外国税收抵免抵减。〔20〕〔22〕
离境后在加拿大留下的尾巴
保留出租房的,租客或代理人要按总租金预扣 25%;提前交 NR6 可以改按净租金预扣,每年再报第 216 条申报。离境后加拿大付款人按非居民预扣,交 NR301 才能按税约税率(股息 15%)扣。CCB 等福利在离境后停止,要主动通知 CRA。〔22〕
加拿大永久居民(不是公民)另有一件事:每 5 年要在加拿大实际住满 730 天,这是移民法义务,与税务居民身份无关。长期住在美国,大约 3 年后就会有风险。
五、州税:以佐治亚州为例
从未在佐治亚居住或工作的人:不纳税非居民
佐治亚州的居民有三种:以佐治亚为法定住所的人;以较固定方式居住在州内、而不是像访客那样短暂停留的人;在 12 月 31 日回溯 365 天内,累计在州内居住 183 天以上的人。〔32〕非居民只有在州内经常从事工作、经营,或有州内租金等佐治亚来源收入时才要纳税。其余一律是「不纳税非居民」。〔32〕〔33〕
所以雇主在佐治亚、工资由佐治亚公司发放,本身不会让你成为佐治亚纳税人。短期到佐治亚出差,州内工资不超过全年劳务收入的 5% 或 5,000 美元(取较低者)的,不用报佐治亚税〔32〕。雇主的州代扣也只针对「在本州工作」的非居民〔34〕。人还在加拿大时,要请雇主把工作地设在境外,别让工资单上出现佐治亚州工资和州税代扣。
搬进去那一年
搬进佐治亚当年,按部分年度居民报 Form 500,附 Schedule 3:把「假如全年都是佐治亚居民」的全部收入列一栏,把不属于佐治亚征税的收入列一栏,按佐治亚收入占全部收入的比例折算扣除额。〔36〕
税率是单一税率。HB 463 在 2026 年 5 月 11 日签署后,2026 税年起降到 4.99%(此前 2025 年是 5.19%);2026 年标准扣除提高到单身 15,000 美元、合并申报 30,000 美元,受抚养人扣除 5,000 美元。雇主从 5 月 11 日起才开始按新税率代扣,年初多扣的部分在年度申报时退回。〔34〕
有一处条文要留意:法条里「迁入当年只从成为居民之日起按比例征税」的规定,适用对象写的是「不属于 183 天那一类」的迁入者〔32〕。字面上,7 月初之前迁入并住下,到年底已满 183 天,存在被当作全年居民、对全球收入征税的解读空间。佐治亚税务局的申报指南实务上按部分年度处理迁入者,但对这个字面问题没有明文说明(待核)。迁入前那几个月若有大额资本利得、RRSP 取款之类的收入,要请佐治亚的税务专业人士确认,或者把迁入日期安排在下半年。
佐治亚不抵加拿大的税
佐治亚州以联邦调整后总收入为起点,只对「另一个州」已缴的所得税给抵免〔35〕。搬进去以后仍有的加拿大来源收入——加拿大房租、RRSP 取款、加拿大离境后的其他收入——在佐治亚要按 4.99% 交税,加拿大交过的税抵不了,只能在联邦层面抵。同样,加拿大离境时已经按视同出售交过税的股票,搬进佐治亚后再卖,佐治亚按联邦成本基础再征一次,佐治亚是否跟随联邦的 XIII(7) 选择调整成本,没有官方说法(待核)。
RRSP 的内部收益:佐治亚法条没有要求把税约递延的收入加回,按条文推断佐治亚事实上跟随联邦的递延处理(待核)。〔35〕
各州差别
- 2026 年完全不征个人所得税的州有 8 个:阿拉斯加、佛罗里达、内华达、新罕布什尔、南达科他、田纳西、得克萨斯、怀俄明;华盛顿州也不征工资所得税,但征资本利得税(见下条)。〔37〕搬到这些州,加拿大来源收入「州里不给抵免」的问题自然消失。
- 华盛顿州不征工资所得税,但对长期资本利得征 7%,超过 100 万美元的部分再加 2.9%,另有州遗产税(免征额 300 万美元)。〔39〕
- 加州明确不跟随联邦的税约待遇,联邦按税约排除的收入在州申报表上要加回〔38〕。持有大额 RRSP 的家庭,对这一类州要格外小心:内部收益可能每年被征州税。
- 佐治亚州没有遗产税(2014 年已取消),对跨境家庭的遗产安排少了一层。〔46〕
州层面的道理对所有有所得税的州都一样:大额的一次性收入,尽量在成为该州居民之前实现。迁入日期要留好证据——租约、驾照、车辆登记(佐治亚要求搬入后 30 天内登记)。〔45〕
六、移民前先办什么,别做什么
激活之前
- 把「美国独有的税」挪到激活之前。美国没有移民时的成本重置,激活后卖出的资产,按历史成本计算全部增值,包括移民前那一段。你还是加拿大居民,激活前卖出本来就在加拿大交税,只是这段增值以后不会再被美国算一次。有增值的非注册股票、基金、第二套房,可以考虑激活前卖出再买回(留意加拿大对重新买回的规定);有亏损的反过来,留到激活后再实现,好在美国抵收益。
- 清掉加拿大基金。非注册账户和 TFSA 里的加拿大共同基金、ETF,激活前换成个股或美国上市基金,省掉每只一份 8621 和 PFIC 的利息算法。〔11〕RRSP 里的基金受税约递延保护,一般不用动。
- 决定 TFSA、RESP、FHSA 的去留。这三个账户的处理都依赖「你还是加拿大居民」,离境后很多选项就关上了(见第四节)。
- 自住房。要卖,尽量在激活前卖;做不到的,离境后一年内卖加拿大豁免最完整,搬出后 3 年内卖美国还有 §121。
- 自有加拿大公司、股权激励。家庭成员成为美国人后合计持股超过 50%,公司就是受控外国公司,要报 Form 5471,2026 年起按 NCTI 规则计入当期收入。〔42〕能在激活前归属、行权、分红的,放在激活前做。
- 加拿大寿险保单、信托。被保险人成为美国居民后,向加拿大保险公司缴的保费要交 1% 消费税;移民前 5 年内设立并注资、有美国受益人的外国信托,会被视同在居民起始日由你本人注资。〔43〕两件事都要在激活前请跨境顾问看。
- 定激活日期。在移民签证有效期内,激活安排在年内较晚的时间,第一年全球收入的暴露期短一些;更要紧的是上面几件事都在激活前做完。
- 留存激活日的市价证据。账户对账单、估值报告,将来算成本、万一日后放弃身份时都用得上。
激活之后、离境之前
- 第一年就建立年度清单:1040、FBAR、8938、8621、3520(如适用)、5471、保单的 720 表。
- 测算双重身份申报和全年居民合并申报两种结果,再定首年报法。
- 请佐治亚雇主把工作地设在境外,确认 CPP 代扣、FICA 停扣。
- 编财产清单、测算离境税,和美国税务师一起决定 XIII(7) 选择还是 126(2.21)。
不要做的
- 别以为「一年不到 183 天就不是美国税务居民」。那是实际居住测试,绿卡测试不数天数。〔2〕
- 别在没问过移民律师的情况下报 1040-NR 主张非居民,也别因为人在加拿大就干脆不报。两者都落进 8 CFR 316.5(c)(2) 的放弃推定〔16〕,美国入境时的审查也会看你报没报美国税。
- 别把「每半年入境一次就能保卡」当规则。离境不超过 180 天只决定你回美国时会不会被当作重新申请入境;已经搬到外国并打算长住,本身就是放弃身份的情形。〔17〕
- 别在离境后往 TFSA 存钱。每月 1% 的税一直要交到取出为止。〔29〕
- 别让雇主在你还没进佐治亚时代扣佐治亚州税。扣了只能自己报非居民 Form 500 去退。
- 别指望美国不知道加拿大账户。加拿大与美国有 FATCA 政府间协议,加拿大金融机构把美国人的账户报给 CRA,再由 CRA 转交 IRS。〔44〕
已经激活、一直没报
住在加拿大、激活后没报美国税的,只要属于非故意、有有效社会安全号、还没被 IRS 稽查,通常可以走简易境外程序(Streamlined Foreign Offshore Procedures):补报最近 3 年的 1040 和所有信息申报表、最近 6 年的 FBAR,签 Form 14653,不加罚款,只补税和利息。永久居民的资格条件是最近 3 年中至少有一年在美国没有住所、而且在境外满 330 整天。〔40〕按居民身份补报,也是移民审查上最稳的一种记录。
七、这些事要交给执业的人
跨境税务师和移民律师要分开问,各管各的:
- 问跨境 CPA:首年双重身份与全年居民合并申报的实算对比;XIII(7) 选择与 126(2.21) 哪条更省、美国申报表怎么落;TFSA、RESP、FHSA 是否按外国信托报 3520;PFIC 的按市值计价选择怎么做;美国来源利息和股息的双重征税能不能缓解;佐治亚迁入当年按部分年度还是全年居民。
- 问移民律师:激活后回加拿大住多久、以什么方式,绿卡的风险有多大;要不要回美国申请回美证;人在加拿大远程为担保雇主工作是否与劳工证的「预定就业地区」一致;报税立场(居民 1040、1040-NR、FEIE 的境外居住陈述)各自在移民审查中会怎样被看待;将来入籍的连续居住期从哪天重新算。
- 家里有加拿大永久居民(不是公民)的,还要问加拿大移民律师:搬到美国后 730 天的居住义务怎么兼顾。
还没定论的几处
- 双重身份年度的 FBAR 是否须涵盖成为居民前的最高余额:官方未明说,本文按全年报的稳妥做法写(待核)。
- 绿卡持有人住在加拿大、按居民报 1040 时,美国来源利息与股息的双重征税:按税约条文推断,没有找到 CRA 或 IRS 的明文(待核)。
- 外国税收抵免或加美税约能否抵 NIIT:IRS 立场是不能;相关诉讼仍有争议,申报时以 IRS 现行立场为准。
- TFSA、RESP、FHSA 在美国是否属外国信托、要不要报 3520/3520-A:IRS 没有专门指引(待核)。
- XIII(7) 选择在美国申报表上的具体办法:IRS 与财政部技术说明都没有写明程序(待核)。
- 佐治亚迁入当年 183 天的字面问题:税务局无明文(待核)。
- 佐治亚是否跟随联邦的 RRSP 递延与 XIII(7) 成本调整:按条文推断跟随,无官方说明(待核)。
延伸阅读
- 美国税务居民到底怎么认定?绿卡、实质居留测试分别怎么算?:两条居民测试的算法,以及 F-1、J-1 等豁免天数和更紧密联系例外。
参考资料
- ✅已核对 IRS|Residency Starting and Ending Dates(检索 2026-09-28) https://www.irs.gov/individuals/international-taxpayers/residency-starting-and-ending-dates
- ✅已核对 IRS|Alien Residency – Green Card Test(检索 2026-09-24) https://www.irs.gov/individuals/international-taxpayers/alien-residency-green-card-test
- ✅已核对 26 U.S.C. §7701(b)(uscode.house.gov,检索 2026-09-24) https://www.law.cornell.edu/uscode/text/26/7701
- ✅已核对 26 CFR §301.7701(b)-1、-2、-4(Cornell LII,检索 2026-09-24) https://www.law.cornell.edu/cfr/text/26/301.7701(b)-1 ;https://www.law.cornell.edu/cfr/text/26/301.7701(b)-4 ;Form 8840(2025) https://www.irs.gov/pub/irs-pdf/f8840.pdf
- ✅已核对 IRS|Publication 519 (2025), U.S. Tax Guide for Aliens(检索 2026-09-28) https://www.irs.gov/publications/p519
- ✅已核对 IRS|Taxation of Dual-Status Individuals(检索 2026-09-24) https://www.irs.gov/individuals/international-taxpayers/taxation-of-dual-status-individuals
- ✅已核对 IRS|Tax inflation adjustments for tax year 2026(Rev. Proc. 2025-32,检索 2026-09-24) https://www.irs.gov/newsroom/irs-releases-tax-inflation-adjustments-for-tax-year-2026-including-amendments-from-the-one-big-beautiful-bill
- ✅已核对 IRS|Publication 54, Tax Guide for U.S. Citizens and Resident Aliens Abroad(检索 2026-09-28) https://www.irs.gov/publications/p54
- ✅已核对 IRS|Report of Foreign Bank and Financial Accounts (FBAR)(检索 2026-09-24) https://www.irs.gov/businesses/small-businesses-self-employed/report-of-foreign-bank-and-financial-accounts-fbar
- ✅已核对 IRS|Instructions for Form 8938(检索 2026-09-24) https://www.irs.gov/instructions/i8938
- ✅已核对 IRS|Instructions for Form 8621(检索 2026-09-24) https://www.irs.gov/instructions/i8621
- ✅已核对 IRS|Rev. Proc. 2014-55(检索 2026-09-24) https://www.irs.gov/pub/irs-drop/rp-14-55.pdf
- ✅已核对 IRS|Rev. Proc. 2020-17(检索 2026-09-24) https://www.irs.gov/pub/irs-drop/rp-20-17.pdf
- ✅已核对 IRS|Questions and Answers on the Net Investment Income Tax(检索 2026-09-24) https://www.irs.gov/newsroom/questions-and-answers-on-the-net-investment-income-tax
- ✅已核对 26 CFR §301.7701(b)-7(Cornell LII,检索 2026-09-24) https://www.law.cornell.edu/cfr/text/26/301.7701(b)-7
- ✅已核对 8 CFR §316.5(eCFR,检索 2026-09-24) https://www.ecfr.gov/current/title-8/chapter-I/subchapter-C/part-316/section-316.5
- ✅已核对 USCIS|Maintaining Permanent Residence(检索 2026-09-24) https://www.uscis.gov/green-card/after-we-grant-your-green-card/maintaining-permanent-residence
- ✅已核对 26 U.S.C. §877、§877A(Cornell LII,检索 2026-09-24) https://www.law.cornell.edu/uscode/text/26/877 ;https://www.law.cornell.edu/uscode/text/26/877A
- ✅已核对 IRS|Expatriation Tax(检索 2026-09-24) https://www.irs.gov/individuals/international-taxpayers/expatriation-tax
- ✅已核对 加拿大财政部|加美税约合并文本(1980 年原文及历次议定书,检索 2026-09-24) https://www.canada.ca/en/department-finance/programs/tax-policy/tax-treaties/country/united-states-america-convention-consolidated-1980-1983-1984-1995-1997-2007.html
- ✅已核对 CRA|Income Tax Folio S5-F1-C1, Determining an Individual's Residence Status(检索 2026-09-24) https://www.canada.ca/en/revenue-agency/services/tax/technical-information/income-tax/income-tax-folios-index/series-5-international-residency/folio-1-residency/income-tax-folio-s5-f1-c1-determining-individual-s-residence-status.html
- ✅已核对 CRA|Leaving Canada (emigrants);Non-residents of Canada(检索 2026-09-24) https://www.canada.ca/en/revenue-agency/services/tax/international-non-residents/individuals-leaving-entering-canada-non-residents/leaving-canada-emigrants.html ;https://www.canada.ca/en/revenue-agency/services/tax/international-non-residents/individuals-leaving-entering-canada-non-residents/non-residents-canada.html
- ✅已核对 CRA|Dispositions of property(emigrants,页面修改 2026-01-20,检索 2026-09-28) https://www.canada.ca/en/revenue-agency/services/tax/international-non-residents/individuals-leaving-entering-canada-non-residents/dispositions-property.html
- ✅已核对 Justice Laws|Income Tax Act s.128.1(检索 2026-09-24) https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-128.1.html
- ✅已核对 美国财政部|2007 年加美税约议定书技术说明(检索 2026-09-24) https://home.treasury.gov/system/files/131/Treaty-Canada-Pr2-TE-9-21-2007.pdf
- ✅已核对 Justice Laws|Income Tax Act s.126(检索 2026-09-24) https://laws-lois.justice.gc.ca/eng/acts/I-3.3/section-126.html
- ✅已核对 CRA|Income Tax Folio S1-F3-C2, Principal Residence(检索 2026-09-24) https://www.canada.ca/en/revenue-agency/services/tax/technical-information/income-tax/income-tax-folios-index/series-1-individuals/folio-3-family-unit-issues/income-tax-folio-s1-f3-c2-principal-residence.html
- ✅已核对 26 U.S.C. §121(Cornell LII,检索 2026-09-24) https://www.law.cornell.edu/uscode/text/26/121
- ✅已核对 CRA|RC4466 TFSA Guide(检索 2026-09-24) https://www.canada.ca/en/revenue-agency/services/forms-publications/publications/rc4466/tax-free-savings-account-tfsa-guide-individuals.html
- ✅已核对 CRA|RC4092 RESP Guide(检索 2026-09-24) https://www.canada.ca/en/revenue-agency/services/forms-publications/publications/rc4092/registered-education-savings-plans-resps.html
- ✅已核对 CRA|Non-residents and FHSAs(检索 2026-09-24) https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/first-home-savings-account/non-residents-and-fhsas.html
- ✅已核对 O.C.G.A. §48-7-1(佐治亚州法典,Justia 转载,检索 2026-09-24) https://law.justia.com/codes/georgia/title-48/chapter-7/article-1/section-48-7-1/
- ✅已核对 Georgia DOR|Residency & Filing Requirements(检索 2026-09-24) https://dor.georgia.gov/residency-filing-requirements
- ✅已核对 Georgia DOR|2026 Employer's Tax Guide(2026 年 6 月更新版,检索 2026-09-28) https://dor.georgia.gov/document/document/2026-employers-tax-guide-updated-june-2026/download
- ✅已核对 O.C.G.A. §48-7-27、§48-7-28(Justia 转载,检索 2026-09-24) https://law.justia.com/codes/georgia/title-48/chapter-7/article-2/section-48-7-28/
- ✅已核对 Georgia DOR|IT-511 2025 Individual Income Tax Booklet(检索 2026-09-24) https://dor.georgia.gov/document/document/2025-it-511-individual-income-tax-booklet/download
- 🟡须复核 Tax Foundation|State Individual Income Tax Rates 2026(2026-02 发布,其中佐治亚税率已被 HB 463 取代,检索 2026-09-24) https://taxfoundation.org/data/all/state/state-income-tax-rates-2026/
- ✅已核对 California FTB|2024 Schedule CA (540) Instructions(检索 2026-09-24) https://www.ftb.ca.gov/forms/2024/2024-540-ca-instructions.html
- ✅已核对 华盛顿州|SB 5813 Session Law(2025,检索 2026-09-24) https://lawfilesext.leg.wa.gov/biennium/2025-26/Pdf/Bills/Session%20Laws/Senate/5813-S.SL.pdf
- ✅已核对 IRS|U.S. Taxpayers Residing Outside the United States(Streamlined,检索 2026-09-24) https://www.irs.gov/individuals/international-taxpayers/us-taxpayers-residing-outside-the-united-states
- ✅已核对 SSA|U.S.–Canada Social Security Agreement;CRA T4001 Employers' Guide(检索 2026-09-24) https://www.ssa.gov/international/Agreement_Texts/canada.html ;https://www.canada.ca/en/revenue-agency/services/forms-publications/publications/t4001/employers-guide-payroll-deductions-remittances.html
- ✅已核对 26 U.S.C. §951A(2026 年起为 net CFC tested income,Cornell LII,检索 2026-09-24) https://www.law.cornell.edu/uscode/text/26/951A
- ✅已核对 26 U.S.C. §679(Cornell LII,检索 2026-09-24) https://www.law.cornell.edu/uscode/text/26/679
- ✅已核对 美国财政部|Foreign Account Tax Compliance Act(加拿大为 Model 1 协议国,检索 2026-09-24) https://home.treasury.gov/policy-issues/tax-policy/foreign-account-tax-compliance-act
- ✅已核对 Georgia DOR|New to Georgia(车辆登记,检索 2026-09-24) https://dor.georgia.gov/motor-vehicles/vehicle-registration-license-plates/new-georgia
- ✅已核对 O.C.G.A. Title 48 Chapter 12(遗产税取消条文,Justia 转载,检索 2026-09-24) https://law.justia.com/codes/georgia/title-48/chapter-12/
本题在「六地跨境家庭财富图谱」里的页面(含相关题目与知识卡):https://veryvisa.github.io/cross-border-wealth-site/atlas/us-01/